Парите ги обликуваат секојдневните избори за храна, превоз, работа, штедење и помагање на луѓето за кои се грижиме. Разговарајте за овие прашања со Вашата група.
Зошто на луѓето им се потребни пари?
Што прави нешто да биде пари?
Кој може да ги создава или контролира парите што ги користите?
Дали со Вашите пари денес можете да купите исто количество како во минатото?
Додека разговарате за овие прашања, обрнете внимание на разликата меѓу факт и мислење. „Оваа банкнота се прифаќа за плаќање даноци“ е факт што може да се провери. „Ова е најдобриот облик на пари“ е мислење или заклучок за кој се потребни критериуми и докази.
1.2Зошто постојат парите
Луѓето имаат различни вештини, ресурси, потреби и планови. Размената им овозможува да се специјализираат: земјоделецот може да одгледува храна, градежникот да гради домови, а медицинската сестра да пружа нега. За оваа специјализација да функционира во големи размери, на секој човек му е потребен практичен начин да ја размени вредноста на својот труд за трудот на другите.
Директната размена често е тешка. Лицето што го има она што Ви е потребно можеби не го сака она што го нудите. Парите го решаваат овој проблем на координација.
Пари
Парите се средство што луѓето го прифаќаат бидејќи очекуваат и други луѓе да го прифатат подоцна. Тие им помагаат на луѓето што не се познаваат да ја координираат размената, да евидентираат цени и долгови и да пренесуваат вредност низ времето и просторот.
Парите им помагаат на луѓето што не се познаваат да соработуваат низ времето и просторот, и тоа во големи размери. На пример, работник може да заработи пари денес и да ги потроши следната година за велосипед произведен во друга земја, плаќајќи за трудот на многу луѓе што никогаш не ги запознал. Парите создаваат и заеднички начин за евидентирање на цени, долгови, приходи, трошоци и заштеди.
Парите не се храната, домот, времето или вештината што луѓето ги ценат. Тие се алатка за мерење и размена на побарувањата за тие нешта. Нивната корисност зависи од довербата, правилата, општественото прифаќање и нивните монетарни својства.
Кратко прашање: Зошто настанале парите? Објаснете го проблемот на размена или координација што парите им помагаат на луѓето да го решат.
1.3Функции и својства на парите
Парите обично извршуваат три главни функции.
Средство за размена: Луѓето ги прифаќаат како плаќање за стоки и услуги. Ова ја намалува потребата за директна трампа.
Пресметковна единица:Цените се изразуваат во заедничка единица. Ова им овозможува на луѓето да ги споредуваат цените на различни стоки и да водат финансиска евиденција.
Средство за зачувување на вредноста:Вредноста може да се пренесе од сегашноста во иднината. Секоја форма на пари носи ризици за куповната моќ, но луѓето споредуваат колку добро различните форми ја зачувуваат во избран период и во дадена ситуација.
Еден предмет може подобро да извршува една функција отколку друга. Во многу денешни монетарни системи, националната валута е широко прифатена за секојдневни плаќања, додека луѓето може да изберат друго средство за долгорочно штедење.
Корисните пари обично имаат и неколку својства:
Трајност
Може ли да останат употребливи со текот на времето?
Преносливост
Можат ли луѓето лесно да ги преместуваат или пренесуваат?
Деливост
Можат ли да претставуваат и мали и големи износи?
Заменливост
Дали еднаквите единици вообичаено се меѓусебно заменливи?
Корисни пари
Ограниченост
Може ли нивната понуда брзо да се зголеми и кој може да ја менува?
Прифатливост
Дали другите луѓе ќе ги прифатат во размена?
Проверливост
Можат ли луѓето да проверат дали се автентични и лесно да препознаат еквивалентни единици?
Ниту една форма на пари не е совршена според сите критериуми.
Луѓето ги споредуваат парите и според нивната здравост: дали е тешко да се зголеми нивната понуда и дали нивните својства овозможуваат сигурна употреба низ времето. „Здрави пари“ е оценка, а не ознака за факт. За правилно да го користите овој израз, наведете ги критериумите и споредете ги различните форми на пари според истите стандарди.
Функции
Средство за размена, пресметковна единица, средство за зачувување на вредноста.
Златото е трајно и оскудно, но тешко се дели и се пренесува за мали плаќања. Хартиените пари се лесно преносливи и локално прифатени, но може да се оштетат и нивната понуда може да се зголеми. Најдобрата споредба зависи од целта, местото и времето.
Размислувајте критички: Наведете случај кога сте избрале еден вид пари или средство наместо друг. Која била целта? Споредете ги својствата на опциите што сте можеле да ги користите. Кои својства Ви биле најважни и зошто?
Трампата е директна размена на едно добро или услуга за друго добро или услуга. Таа може добро да функционира при мала размена, но станува тешко изводлива кога се вклучени многу луѓе и производи.
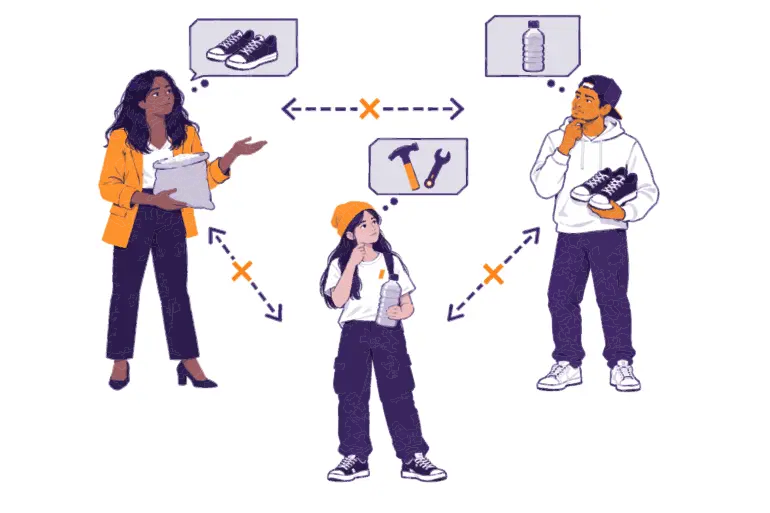
Замислете дека Амина има ориз и сака чевли. Луис има чевли, но сака масло за готвење, а не ориз. Меи има масло за готвење и сака некој да ѝ изврши поправка. На Амина можеби ќе ѝ бидат потребни неколку размени пред да може да ги добие чевлите. Секоја размена одзема време и бара договор за вредноста.
Amina
Има: ориз
Сака: чевли
Со Luis
Luis не сака ориз.
Luis
Има: чевли
Сака: масло за готвење
Со Mei
Mei не сака чевли.
Mei
Има: масло за готвење
Сака: поправки
Со Amina
Amina не може да врши поправки.
За трампата да функционира директно, секое лице мора да го сака она што го нуди другото лице, во исто време и во соодветни количини. Економистите ова го нарекуваат двојно совпаѓање на желбите.
некои добра не можат да се поделат без да се уништи нивната вредност
некои добра се расипуваат пред да можат да се разменат
не постои заедничка единица за споредување на цените
штедењето големи износи може да биде тешко
одложеното плаќање и сметководството стануваат сложени
Општоприфатените пари ја одвојуваат продажбата од купувањето. Амина може да продаде ориз на едно лице за пари, а подоцна да ги искористи тие пари за да купи чевли од некој друг.
1Прво, таа продава
Амина го продава својот ориз на едно лице за пари
2Подоцна, таа купува
Таа ги користи тие пари за да купи чевли од некој друг
Ресурсите се ограничени, додека човечките желби не се.
Оскудност
Оскудноста значи дека изборот на една употреба на некој ресурс спречува друга употреба. Времето, земјиштето, енергијата, доброто здравје, алатите и здравите пари се оскудни ресурси.
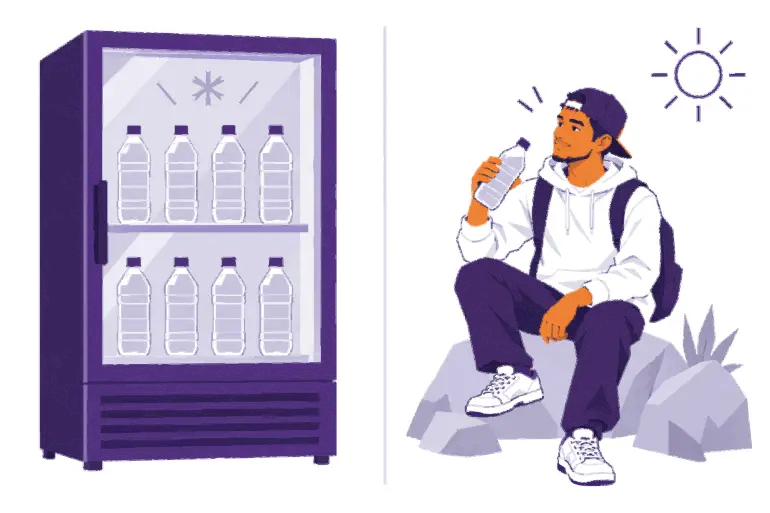
Самата вредност на едно добро не е содржана во самиот предмет. Луѓето ги вреднуваат добрата според своите потреби, преференции, информации и околности. Ова понекогаш се нарекува субјективна вредност. Чистата вода може да биде евтина во близина на безбеден јавен извор, а исклучително вредна за време на недостиг.
Во близина на безбеден извор
Шише вода стои во фрижидер во продавница.
Чиста вода лесно се наоѓа во близина.
Потреба
Мала
Цена
Пониска
За време на недостиг
Истото шише стои во жешка пустина.
Водата тешко се наоѓа, а е неопходна.
Потреба
Итна
Цена
Повисока
Размената се случува кога двете страни повеќе го претпочитаат она што го добиваат отколку она од што се откажуваат. Не мора да се согласат дека двата предмета имаат иста лична вредност. Треба само да се согласат за условите.
Три идеи помагаат да се објаснат секојдневните избори:
Опортунитетниот трошок е најдобрата алтернатива од која се откажувате кога правите избор. Парите потрошени за превоз не можат истовремено да се потрошат и за храна.
Временската преференција опишува колку силно едно лице претпочита вредност сега наместо подоцна. Итните потреби можат да создадат силна преференција за сегашноста. Штедењето за идна цел покажува поголема подготвеност за чекање.
Компромисот значи стекнување една придобивка со прифаќање трошок или откажување од друга придобивка.
Купувач со ограничени средства ги одмерува можностите
Храна
Јадете добро денес.
Превоз
Стигнете на работа.
Штедење
Зачувајте ги парите за подоцна.
Секој избор значи откажување од другите: опортунитетен трошок
Оскудноста сама по себе не гарантира вредност. Еден предмет може да биде редок, а сепак да нема побарувачка за него. Едно корисно монетарно средство комбинира ограничена понуда со својства и побарувачка што ги прават луѓето подготвени да го чуваат или разменуваат.
1.6Основи на историјата на парите од трампа до дигитални пари
Парите не се развивале насекаде по ист редослед. Различни општества користеле различни добра, евиденции и институции. Сепак, еден општ образец помага да се објаснат современите пари.
„Парите … во никој случај не се резултат на договор … туку се ненамерен производ на историскиот развој.“ Carl Menger, „За потеклото на парите“ (1892)
Директна размена и локални евиденции: Луѓето користеле трампа, подароци, обврски и запишани или запаметени долгови. Овие системи во голема мера зависеле од локалните односи.
Стоковни пари: Заедниците избирале добра што биле широко ценети и со кои полесно се тргувало. Солта, монистата, школките, добитокот, бакарот, среброто и златото имале парична улога на различни места. Стоката има употреба или вредност надвор од она што еден издавач го ветува.
Стандардни монети: Властите го мереле металот и го ковале во стандардни единици со втиснати ознаки. Монетите ги олесниле препознавањето и сметководството. Властите можеле и да ја намалат содржината на благороден метал во овие монети, задржувајќи ја истата наведена вредност. Ова се нарекува обезвреднување.
Репрезентативни книжни пари: Превозот и заштитата на металот биле тешки. Депозитарните установи и банките издавале хартиени потврди за побарувања што можеле да се заменат за наведено количество метал. Хартијата била полесна за пренесување, но корисниците морале да му веруваат на издавачот дека ќе чува доволно метал и ќе ја исполни обврската за замена. Според различните верзии на златниот стандард, една валутна единица била законски поврзана со наведено количество злато. Правилата се разликувале според местото и периодот, а владите или банките понекогаш ја суспендирале или ја укинувале конвертибилноста.
Банкарски и државни пари: Банките издаваа повеќе побарувања и кредити. Владите создаваа централни банки и национални валутни системи. Парите сè повеќе се засноваа на институционални евиденции и ветувања наместо на директно поседување стоки од страна на населението. Во многу земји, националната валута подоцна повеќе не можеше да се замени за физичко средство како што е златото. Ова одвојување од покритието во стоки е определувачка карактеристика на денешните фиат пари (видете подолу).
Дигитални пари: Голем дел од денешните пари се движат како дигитални записи преку банки и платежни услуги. Картичката или телефонот испраќаат налог; тие самите не содржат пари. Обично, налогот менува банкарски депозит, односно евидентираната обврска на банката — или побарување — да му исплати на сопственикот на сметката износ во националната валута.
Оваа историја покажува повторливи компромиси. Практичноста се зголемуваше, но корисниците често стануваа позависни од монетарната политика, издавачите, банките и платежните посредници.
Фиат парите се валута издадена под надлежност на државата, обично преку централна банка, која не може да се замени за фиксно количество од некоја стока, како што е златото. Државите ја поддржуваат — а во одредени околности и ја наметнуваат — нејзината употреба со тоа што бараат даноците да се плаќаат во неа и утврдуваат правила за законско платежно средство. Точните правила за прифаќање плаќања и подмирување долгови се разликуваат во зависност од јурисдикцијата.
Фиат парите функционираат затоа што луѓето, претпријатијата, банките и државите ги прифаќаат. Кај сите видови пари може да се развијат мрежни ефекти: луѓето ги користат затоа што и други луѓе ги користат и цените се изразуваат во нив. Кај фиат парите, даночните обврски, правилата за законско платежно средство и институционалните платежни системи можат да ја зајакнат таа мрежа.
Фиат системот има неколку главни учесници:
Централна банка
Управува со монетарната политика и го поддржува порамнувањето на плаќањата.
Комерцијална банка
Им ги должи на клиентите нивните депозити; депозитот е обврска на банката.
Платежни услуги
Пренесуваат платежни налози со кои се менуваат банкарските депозити.
Држава
Собира даноци и троши средства, во согласност со сопствените закони.
Граѓани и претпријатија
Чуваат депозити, плаќаат, примаат уплати и плаќаат даноци.
Се разликува од земја до земја
Конкретните институции и правила се разликуваат од место до место.
Изберете едно вообичаено плаќање во Вашата заедница, како што е плаќање за превоз, храна или телефонски кредит; примање плата; или плаќање сметка. Ако сакате, користете реалистично измислено сценарио. Во три или четири реченици, објаснете:
зошто продавачот или примателот е подготвен да ја прифати таа валута; и
на кои институции, евиденции или правила се потпираат луѓето за да го извршат плаќањето.
Завршете со наведување еден начин на кој плаќањето би станало потешко ако се наруши тоа заедничко прифаќање или таа доверба.
Фиат системите можат да обезбедат практични плаќања, флексибилно кредитирање и алатки за справување со финансиски кризи. Истата флексибилност создава ризик. Мал број институции можат да ги менуваат понудата и цената на парите, да го ограничуваат пристапот или да носат одлуки што ја намалуваат куповната моќ.
Фиат парите бараат повеќе нивоа на доверба. Корисниците им веруваат на банките дека ќе водат точна евиденција, на платежните сервиси дека ќе ги обработуваат трансферите, на централните банки дека ќе управуваат со валутата, а на државите дека ќе одржуваат институции што работат во согласност со законот. Овие системи можат да функционираат долго време, но нивните правила не се непроменливи и можат да бидат подложни на занемарување или злоупотреба.
Кога депонирате готовина во банка, банката евидентира обврска кон Вас: Ви го должи салдото на сметката. Банката обично не ја чува секоја единица од секој депозит како физичка готовина. Наместо тоа, таа чува ликвидни резерви—готовина или средства што може брзо да ги употреби за плаќања—и го користи својот биланс на состојба за да одобрува кредити и да врши други инвестиции.
Кога комерцијална банка одобрува кредит, таа обично создава нов депозит на сметката на кредитокорисникот. Со тоа се зголемува износот на банкарските депозитни пари. Кога главнината се отплаќа, тие депозитни пари се намалуваат. Банките се ограничени од капиталните правила, ликвидносните потреби, кредитниот ризик, регулативата, трошоците за финансирање и побарувачката од кредитоспособни кредитокорисници.
1Поднесување барање за кредитКредитобарателот бара кредит од банката.
2Одобрување на кредитотБанката се согласува да го одобри кредитот.
3Создавање на депозитотБанката ја одобрува сметката на кредитокорисникот со нов депозит.
4Трошење или префрлањеКредитокорисникот го користи депозитот за да им плати на други.
5Отплата со каматаКредитокорисникот ѝ ги враќа на банката главницата и каматата.
Банките обично настојуваат да остварат добивка преку заработка од камати и надоместоци за кредити и инвестиции, истовремено покривајќи ги своите оперативни трошоци, трошоците за финансирање и за усогласување со регулативата, како и загубите кога кредитокорисниците не ги отплаќаат кредитите. Овие активности и ограничувања се разликуваат во зависност од банката и јурисдикцијата.
Банкарство со делумни резерви
Банкарството со делумни резерви опишува банкарство во кое банките чуваат само дел од своите депозитни обврски како веднаш достапни резерви, додека одобруваат кредити и поседуваат други средства. Задолжителното ниво на резерви и другите ограничувања се разликуваат меѓу земјите и може да се менуваат со текот на времето.
Ова создава два важни ризика:
Ликвидносен ризик: Банката може да има долгорочни кредити за кои се очекува да бидат отплатени, но сепак да нема доволно готовина или брзо употребливи средства за голем број повлекувања денес.
Ризик од несолвентност: Ненаплатените кредити или опаѓањето на имотнитевредности може да доведат до тоа вкупните средства на банката да вредат помалку од она што таа го должи. Во тој случај, банката не може целосно да ги исполни своите обврски дури и ако има време да продаде средства.
Ризик од неликвидност
Многу штедачи чекаат во ред за да ги повлечат своите пари денес
Кредитите на банката можеби сепак ќе бидат отплатени подоцна
Во моментов нема доволно готовина или средства што можат брзо да се претворат во готовина
Проблемот
Временски јаз: денес нема доволно готовина
Ризик од несолвентност
Кредитокорисниците престануваат да ги отплаќаат своите станбени кредити
Ненаплатливите кредити ја губат својата вредност за банката
Вкупните средства вредат помалку од она што банката го должи
Проблемот
Вредност: дополнителното време за продажба не помага
Една банкарска навала се случува кога многу депоненти се обидуваат истовремено да ги повлечат своите пари или салдата на своите сметки бидејќи се плашат дека банката може да пропадне. Осигурувањето на депозитите и централнобанкарското кредитирање можат да ја намалат паниката, но условите за осигурување и ограничувањата на покритието се разликуваат во зависност од јурисдикцијата. Овие заштитни мерки зависат од институциите и правилата и можат да пренесат дел од загубите или ризиците од поединечна банка врз поширокиот систем.
Регулативата и надзорот можат да го намалат ризикот, но не можат да го спречат секој случај на измама, лошо управување, политичка злоупотреба или обична грешка. Овие пропусти се можности што треба да се проценат, а не исходи од секој банкарски систем.
Главната поука не е дека секоја банка е пред пропаѓање. Таа е дека банкарското салдо претставува ветување од банката дека ќе ви исплати пари. Тоа не е исто како да го поседувате порамнувачкото средство директно.
Луѓето го користат поимот „инфлација“ на повеќе начини. Во овој водич, ценовната инфлација означува трајно зголемување на општото ценовно ниво на стоките и услугите. Ако Вашите приходи и заштеди не растат толку брзо како цените, со Вашите пари можете да купите помалку.
Куповна моќ
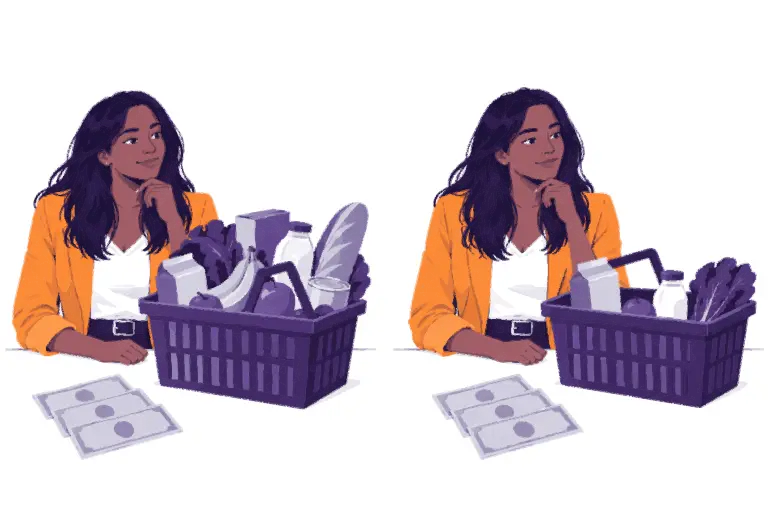
Куповната моќ е количината стоки и услуги што може да се купат со една парична единица. Ако цената на една кошница основни стоки се зголеми од 100 единици валута на 110, со истите 100 единици веќе не може да се купи целата кошница. Нивната куповна моќ во однос на таа кошница се намалила.
Пред
Имате 100 парични единици.
Кошничката чини 100.
Можете да ја купите целата кошничка.
Ниво на цени
Пониско
Куповна моќ
Повисока
По порастот на цените
Сè уште имате 100 парични единици.
Истата кошничка чини 110.
Повеќе не можете да ја купите целата.
Ниво на цени
Повисоко
Куповна моќ
Пониска
Некои луѓе го користат поимот „инфлација“ во значење на монетарна експанзија: зголемување на количината пари и кредити. Тоа зголемување може да придонесе за ценовна инфлација, заедно со нарушувања во снабдувањето, промени во побарувачката, валутна слабост, даноци, регулатива и промени во производствените трошоци. За причините и последиците често се дебатира. Избегнувајте објаснувања што секоја ценовна промена ја припишуваат на еден фактор.
Инфлацијата не влијае врз сите подеднакво. Лице што чува главно готовина може да изгуби куповна моќ. Лице што поседува средство што расте по цена може да биде делумно заштитено. Должниците може да отплаќаат фиксни долгови со пари со кои се купува помалку, додека доверителите може да добијат помала реална вредност од очекуваната. Платите и цените исто така се приспособуваат со различна брзина. Овие подоцнежни, индиректни последици понекогаш се нарекуваат секундарни ефекти.
Стапката на инфлација е просечна вредност. Вашето лично искуство може да се разликува бидејќи Вашата потрошувачка не е идентична со кошницата што се мери. Трошоците за храна, домување, превоз, образование и здравство може да се менуваат со различни стапки.
Изберете еден вообичаен производ во вашата заедница. Запишете ја неговата цена денес. Прашајте колку чинел пред неколку години, а потоа, ако е можно, проверете во веродостојна евиденција. Дали приходите се промениле со истата стапка? Кои други фактори може да ја објаснат промената?
Потоа споредете го избраниот производ со официјален инфлациски показател. Кои стоки и услуги се вклучени во неговата инфлациска кошница? Дали кошницата или методот се менувале со текот на времето и дали изворот објаснува зошто? Промената не значи автоматски манипулација, но може да влијае врз споредбите и треба да биде транспарентно документирана.
1.10Зошто американскиот долар е светска резервна валута?
Една резервна валута е валута што централните банки и владите ја чуваат и ја користат за меѓународни плаќања. Пред Првата светска војна, британската фунта ја имала најизразената улога во овој поглед. Војната ги ослабнала европските валути и финансиски центри, додека Соединетите Американски Држави снабдувале стоки и акумулирале злато. Тоа ја зголемило меѓународната употреба на доларот.
По Втората светска војна, Соединетите Американски Држави имале голема економија и во голема мера зачуван финансиски капацитет. Во 1944 година, Бретонвудскиот договор воспоставил повоен систем во кој многу валути биле врзани за доларот, а доларот бил официјално врзан за злато, со што доларот бил поставен во центарот на меѓународните плаќања.
Во 1971 година, претседателот Никсон ја укинал официјалната размена на долари за злато од страна на странските влади и централните банки. Со тоа била укината официјалната златнаконвертибилност на доларот и бил ставен крај на Бретонвудскиот систем. Сепак, доларот останал широко користен поради неговата утврдена улога во трговијата и финансиите, големината на американската економија и длабочината на американските финансиски пазари. Тој и денес останува водечка резервна валута, иако централните банки чуваат и други валути и неговиот удел може да се менува со текот на времето.
1.11Алтернативи за штедење и зачувување на вредноста
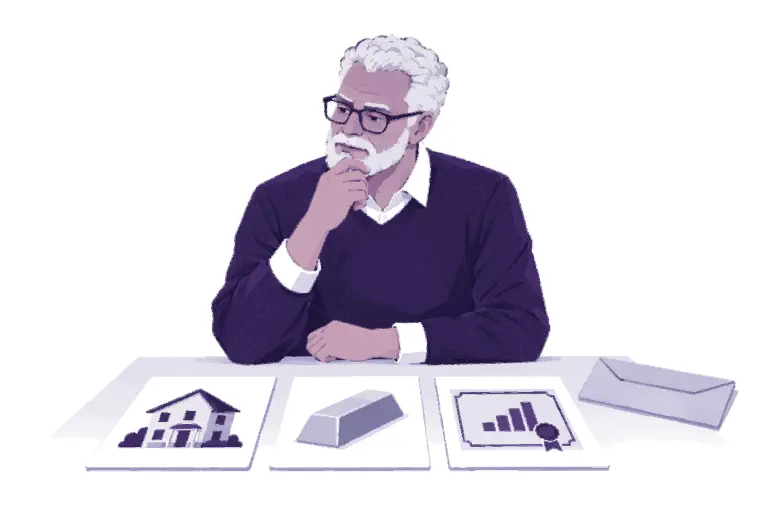
Луѓето често бараат алтернативи на чувањето готовина кога веруваат дека таа ќе ја изгуби својата куповна моќ. Вообичаени избори се благородните метали, недвижностите и акциите. Благородните метали служеле и како пари на многу места и во различни периоди. Секоја опција има придобивки и ризици.
Складирање, проверка, транспорт, безбедност и тешкотии при мали плаќања
Недвижности
Корисен физички имот, можен приход од изнајмување, ограничен број пожелни локации
Високи почетни трошоци, одржување, даноци, зависност од правниот систем и мала преносливост
Акции
Сопственички удел во продуктивни компании, можен приход и раст
Деловен ризик, пазарна нестабилност, чување преку институции и потреба од финансиско знаење
Едно средство е нешто што едно лице може да го поседува или врз кое може да полага право, а кое може да има вредност; тоа не ги извршува автоматски сите функции на парите. Домот може да зачува вредност, но не е практичен за купување храна. Една акција може лесно да се продаде во една земја, но да биде недостапна за некој без брокерска сметка. Златото служело како пари во долги периоди од историјата, но може да биде тешко да се провери неговата автентичност или да се подели при мала размена.
Луѓето може да изберат и странска валута, државни обврзници, приватни бизниси, земјиште, алати, образование или други средства. Секој избор вклучува опортунитетен трошок и ризик. Не постои средство што гарантира куповна моќ во секој период и во секоја ситуација.
Забелешка: Даночниот третман исто така може да влијае врз овие одлуки. Правилата за приходите, добивките, имотот и трансакциите може да го променат трошокот или придобивката од чувањето, продавањето или користењето на едно средство. Даночните правила се разликуваат во зависност од јурисдикцијата и може да се менуваат со текот на времето; овој курс не нуди даночни совети.
Биткоин се појави како уште една предложена алтернатива: оскудно дигитално средство што може да се чува и пренесува без централен издавач. За да го оцениме тоа тврдење, мора да проучиме зошто е создаден Биткоин и како функционираат неговите правила.
CBDC има различни модели. Некои се наменети главно за финансиски институции; други се предлагаат за јавна употреба. Прво прашајте кој е издавачот: кај CBDC, централната банка останува издавач и сè уште може да спроведува монетарна политика. Една CBDC затоа не создава фиксна понуда на пари ниту ја отстранува централната контрола; таа едноставно ги менува технологијата и распределбата на фиат парите.
Потоа прашајте што овозможува моделот. Во зависност од правилата, една CBDC може да овозможи побрзо порамнување, поширок пристап или нови платежни функции. Таа може и да им даде на институциите поголема можност да следат трансакции, да применуваат правила, да ја ограничуваат употребата или директно да го поврзуваат идентитетот со плаќањата. Ова е централизирана контрола: една институција, наместо обичните корисници самостојно, ги поставува или ги менува соодветните правила.
Прашање
Готовина
Банкарски депозит
Дигитална валута на централна банка за населението
Биткоин
Кој го издава
Централната банка
Комерцијална банка
Централната банка
Нема издавач
Форма
Банкноти и монети
Дигитално салдо
Дигитална
Дигитална
Кој може да го користи
Секој што го поседува
Одобрени клиенти
Зависи од дизајнот
Секој
Кој ги гледа плаќањата
Плаќачот и примачот
Банката
Зависи од дизајнот
Сите, без имиња
Правила за понудата
Централната банка
Банките и централната банка
Централната банка
Ограничување од 21 милион
Проверете сами
Проверете ја банкнотата
Верувајте ѝ на банката
Зависи од дизајнот
Управувајте со јазол
Дигитално не значи автоматски децентрализирано, оскудно, приватно или отворено за независна проверка. Една CBDC може да користи дигитална технологија, но таа и понатаму е фиат пари ако нејзиниот издавач, правилата за понудата, правилата за пристап и дозволите за плаќање останат под централизирано управување.
Застанете и размислете за парите што ги користите: што ги прави корисни во секојдневниот живот и кои од нивните правила зависат од институции на кои мора да им верувате? Размената на стоки е тешка бидејќи усогласувањето на потребите е неефикасно. Фиат-парите ја олеснуваат размената, но нивната променлива понуда, институционалната контрола, ограничениот пристап и опаѓачката куповна моќ можат да создадат сериозни недостатоци за луѓето што се потпираат на нив. Луѓето може да не се согласуваат околу тоа колку е сериозен секој недостаток или како да се надмине. Затоа некои луѓе бараат монетарни алтернативи со различни компромиси во поглед на понудата, контролата, пристапот и довербата.
Клучни поенти
Парите им помагаат на луѓето да разменуваат, да споредуваат цени, да евидентираат вредност и да пренесуваат вредност низ времето.
Размената на стоки е тешка во голем обем бидејќи двете лица мора истовремено да го сакаат она што го нуди другото лице, и тоа во соодветни количини.
Парите се развивале на различни начини во различни општества, честопати олеснувајќи ја употребата, но истовремено создавајќи нови компромиси во поглед на довербата, контролата и пристапот.
Фиат-парите можат да овозможат практични плаќања и флексибилно кредитирање, но нивната понуда и правилата за нив зависат од институции.
Некои луѓе бараат алтернативи како што се благородните метали кога сакаат поинакви компромиси во однос на куповната моќ, понудата или контролата; секоја алтернатива има ограничувања и ризици.
Момент за размислување
Кое е едно прашање за парите што си го поставувате сега, а не сте си го поставувале порано?
Следниот модул го разгледува обидот на Биткоин да создаде поинаков збир на монетарни правила.