पैसाले खाना, यातायात, काम, बचत र हामीलाई प्रिय मानिसहरूलाई सहयोग गर्ने विषयमा दैनिक निर्णयहरूलाई आकार दिन्छ। यी प्रश्नहरूबारे आफ्नो अध्ययन समूहसँग छलफल गर्नुहोस्।
मानिसहरूलाई पैसा किन चाहिन्छ?
कुनै कुरालाई पैसाको रूप दिने कुरा के हो?
तपाईंले प्रयोग गर्ने पैसा कसले सिर्जना वा नियन्त्रण गर्न सक्छ?
के तपाईंको पैसाले आज पनि विगतमा जत्तिकै सामान र सेवा किन्न सक्छ?
यी प्रश्नहरूबारे छलफल गर्दा तथ्य र विचारबीचको भिन्नतामा ध्यान दिनुहोस्। “यो नोट कर तिर्न स्वीकार गरिन्छ” भन्ने कुरा जाँच गर्न सकिने तथ्य हो। “यो पैसाको सबैभन्दा राम्रो रूप हो” भन्ने कुरा एउटा विचार वा निष्कर्ष हो, जसका लागि मापदण्ड र प्रमाण चाहिन्छ।
1.2पैसा किन अस्तित्वमा छ
मानिसहरूका सीप, स्रोतसाधन, आवश्यकता र योजना फरक-फरक हुन्छन्। विनिमयले उनीहरूलाई विशिष्टीकरण गर्न सघाउँछ: किसानले अन्न उब्जाउन सक्छन्, निर्माणकर्मीले घर बनाउन सक्छन् र नर्सले हेरचाह गर्न सक्छन्। यस्तो विशिष्टीकरणले व्यापक स्तरमा काम गर्नका लागि हरेक व्यक्तिलाई यस्तो व्यावहारिक तरिका चाहिन्छ, जसबाट आफ्नो कामको मूल्य अरूको कामसँग साट्न सकियोस्।
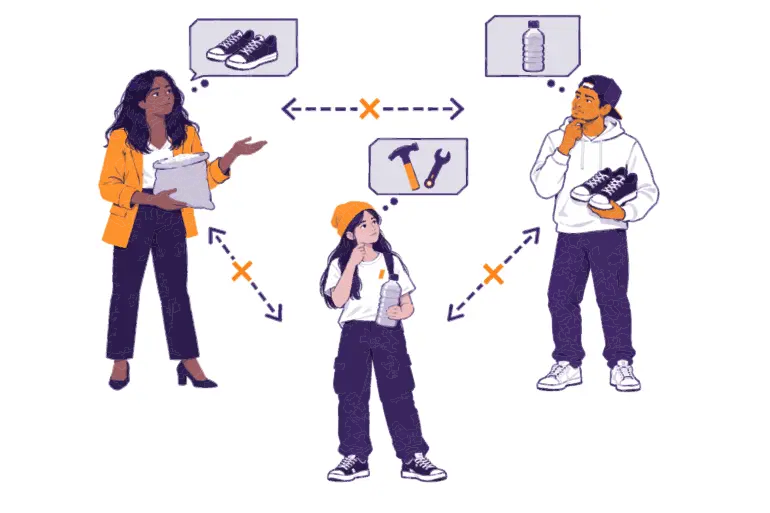
प्रत्यक्ष विनिमय प्रायः कठिन हुन्छ। तपाईँलाई चाहिएको वस्तु भएको व्यक्तिले तपाईँले दिन खोजेको वस्तु नचाहन सक्छन्। मुद्राले समन्वयको यो समस्या समाधान गर्छ।
मुद्रा
मुद्रा यस्तो एउटा सम्पत्ति हो जसलाई मानिसहरूले स्वीकार गर्छन्, किनकि उनीहरू पछि अरूले पनि यसलाई स्वीकार गर्ने अपेक्षा राख्छन्। यसले अपरिचित व्यक्तिहरूबीच विनिमयको समन्वय गर्न, मूल्यहरू र ऋणहरू को अभिलेख राख्न र मूल्य लाई समय र दूरी पार गरी स्थानान्तरण गर्न मद्दत गर्छ।
मुद्राले अपरिचित व्यक्तिहरूलाई समय र दूरी पार गरी व्यापक स्तरमा सहकार्य गर्न मद्दत गर्छ। उदाहरणका लागि, कुनै कामदारले आज पैसा कमाएर अर्को वर्ष अर्को देशमा बनेको साइकल किन्न खर्च गर्न सक्छन्। यसरी उनले कहिल्यै नभेटेका धेरै मानिसहरूको कामको भुक्तानी गर्छन्। मुद्राले यी कुराहरूको अभिलेख राख्ने साझा तरिका पनि प्रदान गर्छ: मूल्यहरू, ऋणहरू, आम्दानी, लागत र बचत।
मुद्रा खाना, घर, समय वा सीप होइन, जसलाई मानिसहरूले महत्त्व दिन्छन्। यो ती कुराहरूमाथिका दाबीहरूको मापन र विनिमय गर्ने साधन हो। यसको उपयोगिता विश्वास, नियम, सामाजिक स्वीकार्यता र यसका मौद्रिक गुणहरूमा निर्भर हुन्छ।
तत्काल प्रश्न: मुद्राको अस्तित्व किन आयो? यसले मानिसहरूलाई विनिमय वा समन्वयको कुन समस्या समाधान गर्न मद्दत गर्छ, व्याख्या गर्नुहोस्।
लेखाङ्कनको एकाइ:मूल्यहरू साझा एकाइमा व्यक्त गरिन्छन्। यसले मानिसहरूलाई विभिन्न वस्तुको लागत तुलना गर्न र वित्तीय अभिलेख राख्न सजिलो बनाउँछ।
मूल्य सञ्चयको साधन:मूल्य वर्तमानबाट भविष्यमा सार्न सकिन्छ। हरेक प्रकारको पैसाले जोखिममा पार्न सक्छ क्रयशक्ति, तर मानिसहरूले कुनै निश्चित अवधि र परिस्थितिमा पैसाका विभिन्न रूपले त्यसलाई कत्तिको राम्रोसँग जोगाउँछन् भन्ने तुलना गर्छन्।
कुनै वस्तुले एउटा कार्य अर्कोभन्दा राम्रोसँग गर्न सक्छ। हालका धेरै मौद्रिक प्रणालीमा राष्ट्रिय मुद्रा दैनिक भुक्तानीका लागि व्यापक रूपमा स्वीकार गरिन्छ, जबकि मानिसहरूले रोज्न सक्छन् अर्को सम्पत्ति दीर्घकालीन बचतका लागि।
उपयोगी पैसामा प्रायः विभिन्न गुणहरू पनि हुन्छन्:
टिकाउपन
के यो समय बित्दै जाँदा पनि प्रयोगयोग्य रहन सक्छ?
ओसारपसारयोग्यता
के मानिसहरूले यसलाई सजिलै एक ठाउँबाट अर्को ठाउँमा लैजान वा हस्तान्तरण गर्न सक्छन्?
विभाज्यता
के यसले साना र ठूला दुवै रकम जनाउन सक्छ?
परस्पर विनिमेयता
के समान मूल्यका एकाइहरू सामान्यतया एकअर्काको सट्टामा प्रयोग गर्न सकिन्छ?
उपयोगी पैसा
दुर्लभता
के यसको आपूर्ति छिट्टै बढ्न सक्छ, र यसलाई कसले परिवर्तन गर्न सक्छ?
स्वीकार्यता
के अरू मानिसहरूले यसलाई साटासाटमा स्वीकार गर्नेछन्?
प्रमाणीकरणयोग्यता
के मानिसहरूले यो सक्कली हो भनेर जाँच्न र समान मूल्यका एकाइहरू सजिलै पहिचान गर्न सक्छन्?
पैसाको कुनै पनि रूप सबै दृष्टिले पूर्ण हुँदैन।
मानिसहरूले पैसाको तुलना गर्दा विचार गर्ने अर्को पक्ष हो यसको सुदृढता: यसको आपूर्ति बढाउन गाह्रो छ कि छैन र यसका गुणहरूले समयसँगै भरपर्दो प्रयोगलाई सघाउँछन् कि सघाउँदैनन्। “सुदृढ पैसा” एक मूल्याङ्कन हो, तथ्य जनाउने नाम होइन। यस शब्दलाई उचित रूपमा प्रयोग गर्न मापदण्डहरू स्पष्ट पार्नुहोस् र पैसाका विभिन्न रूपलाई उही मापदण्डका आधारमा तुलना गर्नुहोस्।
कार्यहरू
विनिमयको माध्यम, लेखाको एकाइ, मूल्य सञ्चयको साधन।
गुणहरू
टिकाउ, सहजै ओसारपसार गर्न सकिने, विभाज्य, परस्पर प्रतिस्थापनयोग्य, दुर्लभ, स्वीकार्य, प्रमाणित गर्न सकिने।
सुन टिकाउ र दुर्लभ हुन्छ, तर साना भुक्तानीका लागि यसलाई टुक्र्याउन र ओसारपसार गर्न गाह्रो हुन्छ। कागजी नगद बोक्न सजिलो हुन्छ र स्थानीय रूपमा स्वीकार गरिन्छ, तर यो बिग्रन सक्छ र यसको आपूर्ति बढ्न सक्छ। सबैभन्दा उपयुक्त तुलना उद्देश्य, स्थान र समयमा निर्भर हुन्छ।
समालोचनात्मक रूपमा सोच्नुहोस्: तपाईंले एक प्रकारको पैसा वा सम्पत्तिलाई अर्कोको सट्टा रोज्नुभएको कुनै अवसर बताउनुहोस्। त्यसको उद्देश्य के थियो? तपाईंले प्रयोग गर्न सक्ने विकल्पहरूका गुणहरूको तुलना गर्नुहोस्। तपाईंका लागि कुन गुणहरू सबैभन्दा महत्त्वपूर्ण थिए र किन?
वस्तु विनिमय भनेको एउटा वस्तु वा सेवाको सट्टामा अर्को वस्तु वा सेवा सिधै साट्नु हो। सानो स्तरको लेनदेनमा यो राम्ररी चल्न सक्छ, तर धेरै मानिस र वस्तुहरू संलग्न हुँदा कठिन हुन्छ।
कल्पना गर्नुहोस्, Aminaसँग चामल छ र उनलाई जुत्ता चाहिएको छ। Luisसँग जुत्ता छ तर उनलाई चामल होइन, खाना पकाउने तेल चाहिएको छ। Meiसँग खाना पकाउने तेल छ र उनलाई मर्मतको काम गराउनु छ। जुत्ता पाउनुअघि Amina ले धेरै पटक साटासाट गर्नुपर्ने हुन सक्छ। हरेक साटासाटमा समय लाग्छ र सहमति चाहिन्छ, त्यो पनि मूल्यबारे।
Amina
भएको: चामल
चाहिएको: जुत्ता
Luis सँग
Luis लाई चामल चाहिँदैन।
Luis
भएको: जुत्ता
चाहिएको: तेल
Mei सँग
Mei लाई जुत्ता चाहिँदैन।
Mei
भएको: तेल
चाहिएको: मर्मतसम्भार
Amina सँग
Amina ले मर्मतसम्भार गर्न सक्दिनन्।
प्रत्यक्ष वस्तु विनिमय हुनका लागि प्रत्येक व्यक्तिलाई अर्को व्यक्तिले दिने वस्तु वा सेवा उही समयमा र उपयुक्त परिमाणमा चाहिएको हुनुपर्छ। अर्थशास्त्रीहरूले यसलाई चाहनाहरूको दोहोरो संयोग भन्छन्।
केही वस्तुहरूलाई तिनको मूल्य नष्ट नगरी विभाजन गर्न सकिँदैन
केही वस्तुहरू साटासाट गर्नुअघि नै बिग्रिन्छन्
तुलना गर्नका लागि मूल्यहरूको कुनै साझा एकाइ हुँदैन
ठूलो परिमाणमा बचत गर्न कठिन हुन सक्छ
पछि गरिने भुक्तानी र लेखा राख्ने काम जटिल हुन्छन्
सामान्यतया स्वीकार गरिने मुद्राले बेच्ने र किन्ने कामलाई छुट्याउँछ। Amina ले एक व्यक्तिलाई चामल बेचेर पैसा लिन सक्छिन् र पछि त्यही पैसाले अर्को व्यक्तिबाट जुत्ता किन्न सक्छिन्।
1पहिले, उनी बेच्छिन्
Amina ले आफ्नो चामल एक जनालाई पैसामा बेच्छिन्
2पछि, उनी किन्छिन्
उनी त्यही पैसा प्रयोग गरेर अरू कसैबाट जुत्ता किन्छिन्
स्रोतहरू सीमित छन्, तर मानिसका चाहनाहरू सीमित छैनन्।
दुर्लभता
दुर्लभता भनेको कुनै स्रोतको एउटा उपयोग रोज्दा त्यसको अर्को उपयोग गर्न नपाउनु हो। समय, जमिन, ऊर्जा, राम्रो स्वास्थ्य, औजार र विश्वसनीय मुद्रा सबै दुर्लभ छन्।
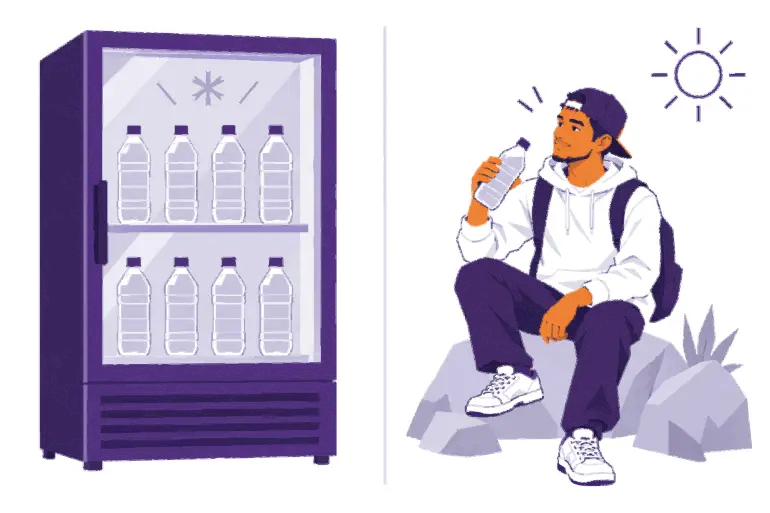
कुनै वस्तुको मूल्य त्यस वस्तुभित्र निहित हुँदैन। मानिसहरूले मूल्याङ्कन आफ्ना आवश्यकता, प्राथमिकता, जानकारी र परिस्थितिका आधारमा वस्तुहरूको गर्छन्। यसलाई कहिलेकाहीँ व्यक्तिपरक मूल्य भनिन्छ। सुरक्षित सार्वजनिक स्रोत नजिक स्वच्छ पानी सस्तो हुन सक्छ भने अभावको समयमा अत्यन्त मूल्यवान् हुन सक्छ।
सुरक्षित स्रोत नजिक
पसलको फ्रिजमा पानीको एउटा बोतल छ।
नजिकै सफा पानी सजिलै पाइन्छ।
आवश्यकता
कम
मूल्य
कम
अभावको समयमा
त्यही बोतल तातो मरुभूमिमा छ।
पानी पाउन गाह्रो छ र यसको अत्यन्तै आवश्यकता छ।
आवश्यकता
तत्काल
मूल्य
बढी
दुवै पक्षले आफूले त्याग्ने कुराभन्दा प्राप्त गर्ने कुरा बढी रुचाउँदा विनिमय हुन्छ। दुवै वस्तुको समान व्यक्तिगत मूल्य हुनुपर्छ भन्नेमा उनीहरू सहमत हुनु आवश्यक छैन। यहाँ व्यक्तिगत मूल्य भन्नाले जनाइन्छ उनीहरूले ती वस्तुलाई दिने मूल्य। उनीहरू विनिमयका सर्तहरूमा मात्र सहमत हुनुपर्छ।
तीनवटा अवधारणाले दैनिक रोजाइहरू बुझाउन मद्दत गर्छन्:
अवसर लागत भनेको तपाईंले कुनै विकल्प रोज्दा त्याग्ने सबैभन्दा राम्रो वैकल्पिक अवसर हो। यातायातमा खर्च गरिएको पैसा खानामा पनि खर्च गर्न सकिँदैन।
समय प्राथमिकता ले व्यक्तिको प्राथमिकताको तीव्रता जनाउँछ—मूल्य पछि भन्दा अहिले प्राप्त गर्ने प्राथमिकता। तत्कालका आवश्यकताले वर्तमानलाई उच्च प्राथमिकता दिने अवस्था सिर्जना गर्न सक्छन्। भविष्यको लक्ष्यका लागि बचत गर्नुले पर्खन अझ बढी इच्छुक भएको देखाउँछ।
लाभ–हानिबीचको सम्झौता भनेको कुनै लागत स्वीकार गर्दै वा अर्को लाभ त्याग्दै एउटा लाभ प्राप्त गर्नु हो।
सीमित पैसा भएका एक खरिदकर्ता विकल्पहरू तौलिन्छन्
खाना
आज राम्रोसँग खानुहोस्।
यातायात
काममा जानुहोस्।
बचत
पछिका लागि राख्नुहोस्।
हरेक विकल्प रोज्दा अरू विकल्प त्याग्नुपर्छ: यही हो अवसर लागत
दुर्लभता ले मात्र सुनिश्चित गर्दैन मूल्य। कुनै वस्तु दुर्लभ भएर पनि त्यसको माग नहुन सक्छ। उपयोगी मौद्रिक सम्पत्ति मा सीमित आपूर्तिका साथै त्यस्ता गुण र माग हुन्छन्, जसले मानिसहरूलाई त्यो सम्पत्ति राख्न वा विनिमय गर्न इच्छुक बनाउँछन्।
पैसाको विकास सबैतिर एउटै क्रममा भएको थिएन। विभिन्न समाजले फरकफरक वस्तु, अभिलेख र संस्थाहरू प्रयोग गरे। यद्यपि, एउटा व्यापक ढाँचाले आधुनिक पैसालाई बुझाउन मद्दत गर्छ।
“पैसा … कुनै पनि अर्थमा सम्झौताको परिणाम होइन … बरु ऐतिहासिक विकासको अनभिप्रेत उपज हो।” Carl Menger, “पैसाको उत्पत्तिबारे” (1892)
प्रत्यक्ष विनिमय र स्थानीय अभिलेख: मानिसहरूले प्रयोग गर्ने माध्यमहरू थिए वस्तु विनिमय, उपहार, दायित्व तथा लिखित वा सम्झनामा राखिएका ऋणहरू। यी प्रणालीहरू स्थानीय सम्बन्धमा धेरै निर्भर थिए।
वस्तु मुद्रा: समुदायहरूले व्यापक रूपमा मूल्यवान् मानिएका र कारोबार गर्न सजिला वस्तुहरू छाने। नुन, माला बनाउने दाना, सिपी, पशुधन, तामा, चाँदी र सुन विभिन्न ठाउँमा मुद्राका रूपमा प्रयोग भएका छन्। कुनै वस्तुको उपयोग वा मूल्य हुन्छ, जुन कुनै जारीकर्ताको वाचामा मात्र सीमित हुँदैन।
मानकीकृत सिक्का: अधिकारीहरूले धातु नापेर र छाप लगाएर मानक एकाइका सिक्का बनाए। सिक्काले पहिचान र लेखाङ्कनलाई सहज बनाए। अधिकारीहरूले यी सिक्कामा बहुमूल्य धातुको मात्रा घटाउन पनि सक्थे, तर तिनको उही घोषित मूल्य कायम राखिन्थ्यो। यसलाई सिक्काको धातुगत शुद्धतामा ह्रास भनिन्छ।
प्रतिनिधिमूलक कागजी मुद्रा: धातु ओसारपसार गर्न र सुरक्षित राख्न कठिन थियो। निक्षेपगृह र बैंकहरूले जारी गरेका कागजी दाबीपत्रहरू तोकिएको परिमाणको धातुसँग साट्न सकिन्थ्यो। कागज ओसारपसार गर्न सजिलो थियो, तर प्रयोगकर्ताहरूले जारीकर्ताले पर्याप्त धातु राख्ने र सटहीको वाचा पूरा गर्ने कुरामा विश्वास गर्नुपर्थ्यो। विभिन्न स्वरूपका स्वर्ण मानकअन्तर्गत, एउटा मुद्रा एकाइ कानुनी रूपमा तोकिएको परिमाणको सुनसँग जोडिएको हुन्थ्यो। नियमहरू ठाउँ र समयअनुसार फरक थिए, र सरकार वा बैंकहरूले कहिलेकाहीँ स्थगित वा अन्त्य गर्थे सटहीयोग्यता।
बैंक र सरकारी पैसा: बैंकहरूले थप दाबीपत्र र कर्जा जारी गरे। सरकारहरूले केन्द्रीय बैंकहरू र राष्ट्रिय मुद्रा प्रणालीहरू स्थापना गरे। पैसा जनतासँग कुनै वस्तुको प्रत्यक्ष स्वामित्वमा आधारित हुनुको सट्टा संस्थागत अभिलेख र प्रतिज्ञाहरूमा झन्झन् बढी आधारित हुन थाल्यो। धेरै देशमा राष्ट्रिय मुद्रा पछि कुनै भौतिक सम्पत्तिसँग साट्न नमिल्ने भयो, जस्तै सुन। वस्तुको आधारबाट यसरी अलग हुनु आजको फिएट पैसाको विशेष पहिचान हो (तल हेर्नुहोस्)।
डिजिटल पैसा: आजको पैसाको ठूलो हिस्सा बैंक र भुक्तानी सेवाहरूमार्फत डिजिटल अभिलेखका रूपमा सर्छ। कार्ड वा फोनले निर्देशन पठाउँछ; त्यसमा आफैँ पैसा हुँदैन। सामान्यतया, यस्तो निर्देशनले परिवर्तन गर्ने कुरा हो बैंक निक्षेप, अर्थात् खातावालालाई रकम भुक्तानी गर्नुपर्ने बैंकको अभिलेखमा रहेको दायित्व—वा दाबी—जुन राष्ट्रिय मुद्रामा हुन्छ।
फियाट मुद्रा भनेको मुद्रा हो, जुन सरकारी अधिकारअन्तर्गत जारी गरिन्छ, सामान्यतया एउटा केन्द्रीय बैंकमार्फत, र जसलाई कुनै वस्तुको निश्चित परिमाणसँग साट्न सकिँदैन, जस्तै सुन। सरकारले कर तिर्न यसको प्रयोग अनिवार्य गरेर र कानुनी रूपमा मान्य भुक्तानीसम्बन्धी नियमहरू बनाएर यसको प्रयोगलाई समर्थन गर्छ—र केही सन्दर्भमा बाध्यकारी पनि बनाउँछ। भुक्तानी स्वीकार गर्ने र चुक्ता गरिने ऋणसम्बन्धी ठ्याक्कै नियमहरू क्षेत्राधिकारअनुसार फरक हुन्छन्।
फियाट मुद्रा चल्छ किनभने मानिस, व्यवसाय, बैंक र सरकारहरूले यसलाई स्वीकार गर्छन्। सबै प्रकारका मुद्रामा विकसित हुन सक्छन् सञ्जाल प्रभावहरू: मानिसहरूले यसलाई प्रयोग गर्छन् किनभने अरू मानिसहरूले पनि यसको प्रयोग गर्छन् र मूल्यहरू यसैमा तोकिएका हुन्छन्। जहाँसम्म कुरा छ फियाट मुद्राको, कर दायित्व, कानुनी रूपमा मान्य भुक्तानीसम्बन्धी नियम र संस्थागत भुक्तानी प्रणालीहरूले त्यो सञ्जाललाई अझ बलियो बनाउन सक्छन्।
फियाट प्रणालीमा धेरै प्रमुख सहभागीहरू हुन्छन्:
केन्द्रीय बैंक
मौद्रिक नीति व्यवस्थापन गर्छ र भुक्तानीको हिसाब राफसाफमा सहयोग गर्छ।
वाणिज्य बैंक
ग्राहकहरूको निक्षेप फिर्ता गर्नुपर्ने दायित्व हुन्छ; निक्षेप बैंकको दायित्व हो।
भुक्तानी सेवाहरू
बैंक निक्षेपमा परिवर्तन ल्याउने भुक्तानी निर्देशनहरू प्रवाह गर्छन्।
सरकार
आफ्नै कानुनअनुसार कर उठाउँछ र खर्च गर्छ।
नागरिक र व्यवसायहरू
निक्षेप राख्छन्, भुक्तानी गर्छन्, भुक्तानी पाउँछन् र कर तिर्छन्।
देशअनुसार फरक हुन्छ
विशिष्ट संस्था र नियमहरू ठाउँअनुसार फरक हुन्छन्।
आफ्नो समुदायमा हुने एउटा सामान्य भुक्तानी छान्नुहोस्, जस्तै यातायात सेवा, खाना वा फोन रिचार्ज खरिद गर्ने; ज्याला प्राप्त गर्ने; वा बिल तिर्ने। चाहनुहुन्छ भने यथार्थपरक काल्पनिक परिस्थिति प्रयोग गर्नुहोस्। तीन वा चार वाक्यमा व्याख्या गर्नुहोस्:
विक्रेता वा प्राप्तकर्ता किन स्वीकार गर्न इच्छुक छन् त्यो मुद्रा; र
भुक्तानी पूरा गर्न मानिसहरू कुन संस्था, अभिलेख वा नियमहरूमा भर पर्छन्।
त्यो साझा स्वीकार्यता वा विश्वास भङ्ग भएमा भुक्तानी गर्न गाह्रो हुने एउटा तरिका उल्लेख गरेर अन्त्य गर्नुहोस्।
फियाट प्रणालीहरूले सुविधाजनक भुक्तानी, लचिलो कर्जा र वित्तीय सङ्कटको सामना गर्ने साधनहरू उपलब्ध गराउन सक्छन्। यही लचकताले निम्त्याउने कुरा हो जोखिम। थोरै संस्थाहरूले मुद्राको आपूर्ति र लागत परिवर्तन गर्न, पहुँच सीमित गर्न वा यस्ता निर्णयहरू लिन सक्छन् जसले घटाउँछन् क्रयशक्ति।
फियाट मुद्राका लागि विभिन्न तहमा आवश्यक पर्छ विश्वास। प्रयोगकर्ताहरू सही अभिलेख राख्न बैंकहरूलाई, रकम स्थानान्तरणको प्रक्रिया पूरा गर्न भुक्तानी सेवाहरूलाई, केन्द्रीय बैंकहरूलाई व्यवस्थापन गर्नका लागि मुद्राको, र कानुनसम्मत संस्थाहरू कायम राख्न सरकारहरूलाई विश्वास गर्छन्। यी प्रणालीहरू लामो समयसम्म चल्न सक्छन्, तर तिनका नियमहरू स्थिर हुँदैनन् र लापरबाही वा दुरुपयोगको सिकार हुन सक्छन्।
तपाईँले बैंकमा नगद जम्मा गर्दा, बैंकले आफ्नो दायित्व तपाईँप्रति रहेको अभिलेख राख्छ: तपाईँको खातामा रहेको मौज्दात बैंकले तपाईँलाई तिर्नुपर्ने रकम हो। बैंकले सामान्यतया हरेक निक्षेपको प्रत्येक एकाइ भौतिक नगदका रूपमा राख्दैन। यसको सट्टा, यसले तरल सञ्चिति—नगद वा सम्पत्ति जसलाई यसले भुक्तानीका लागि छिट्टै प्रयोग गर्न सक्छ—राख्छ र कर्जा दिन तथा अन्य लगानी गर्न आफ्नो वासलात प्रयोग गर्छ।
जब कुनै वाणिज्य बैंकले कर्जा स्वीकृत गर्छ, यसले सामान्यतया ऋणीको खातामा नयाँ निक्षेप सिर्जना गर्छ। यसबाट वृद्धि हुने भनेको बैंकको निक्षेप मुद्रा हो। साँवा फिर्ता तिरिँदा, त्यो निक्षेप मुद्रा घट्छ। बैंकहरूलाई सीमित गर्ने कारकहरू हुन् पुँजी सम्बन्धी नियमहरू, तरलता सम्बन्धी आवश्यकताहरू, कर्जा जोखिम, नियमन, वित्तीय स्रोत जुटाउने लागत, र कर्जाको माग गर्ने योग्य ऋणीहरू।
1ऋणका लागि आवेदन दिनुहोस्ऋणीले बैंकसँग ऋण माग्छन्।
2ऋण स्वीकृत गर्नुहोस्बैंक ऋण दिन सहमत हुन्छ।
3निक्षेप सिर्जना गर्नुहोस्बैंकले ऋणीको खातामा नयाँ निक्षेप जम्मा गर्छ।
4खर्च वा स्थानान्तरण गर्नुहोस्ऋणीले अरूलाई भुक्तानी गर्न निक्षेप प्रयोग गर्छन्।
5ब्याजसहित चुक्ता गर्नुहोस्ऋणीले बैंकलाई साँवा र ब्याज चुक्ता गर्छन्।
बैंकहरू सामान्यतया नाफा कमाउन खोज्छन्। यसका लागि उनीहरूले कर्जा र लगानीबाट ब्याज तथा शुल्क आर्जन गर्छन्, साथै सञ्चालन, वित्तीय स्रोत जुटाउने र नियमनसम्बन्धी लागतहरू बेहोर्छन् र ऋणीहरूले कर्जा फिर्ता नतिर्दा हुने घाटा पनि बेहोर्छन्। यी गतिविधि र सीमाहरू बैंक तथा अधिकारक्षेत्रअनुसार फरक हुन्छन्।
आंशिक सञ्चिति बैंकिङ
आंशिक सञ्चिति बैंकिङ यस्तो बैंकिङ प्रणाली हो जसमा बैंकहरूले आफ्ना निक्षेप दायित्वको केही अंश मात्र तत्काल उपलब्ध सञ्चितिका रूपमा राख्छन् र सँगसँगै कर्जा दिन्छन् तथा अन्य सम्पत्ति राख्छन्। आवश्यक सञ्चितिको स्तर र अन्य सीमाहरू देशअनुसार फरक हुन्छन् र समयसँगै परिवर्तन हुन सक्छन्।
यसले दुई महत्त्वपूर्ण जोखिम सिर्जना गर्छ:
तरलता जोखिम: बैंकसँग फिर्ता भुक्तानी हुने अपेक्षा गरिएका दीर्घकालीन कर्जाहरू हुन सक्छन्, तर पर्याप्त नगद वा छिट्टै प्रयोग गर्न सकिने सम्पत्ति नहुँदा आजै धेरै रकम झिक्ने माग पूरा गर्न नसक्ने अवस्था हुन सक्छ।
शोधनक्षमता जोखिम: असफल कर्जा वा घट्दो सम्पत्तिकोमूल्य का कारण बैंकको कुल सम्पत्ति को मूल्य बैंकले तिर्नुपर्ने रकमभन्दा कम हुन सक्छ। त्यस्तो अवस्थामा, बैंकसँग बिक्री गर्न समय भए पनि आफ्ना दायित्वहरू पूर्ण रूपमा पूरा गर्न पर्याप्त हुँदैनन् उसका सम्पत्ति।
तरलता जोखिम
आज धेरै निक्षेपकर्ता रकम झिक्न लाम लाग्छन्
बैंकले दिएका कर्जाहरूको भुक्तानी पछि पनि हुन सक्छ
अहिले पर्याप्त नगद वा छिट्टै प्रयोग गर्न सकिने सम्पत्ति छैन
समस्या
समय: आज नगदको अभाव छ
ऋण तिर्ने क्षमतासम्बन्धी जोखिम
ऋणीहरूले आफ्नो गृहकर्जाको भुक्तानी गर्न छोड्छन्
भुक्तानी नहुने कर्जाहरूले बैंकका लागि आफ्नो मूल्य गुमाउँछन्
कुल सम्पत्तिको मूल्य बैंकले तिर्नुपर्ने रकमभन्दा कम हुन्छ
समस्या
मूल्य: बेच्न समय पाए पनि समस्या समाधान हुँदैन
एक बैंकबाट सामूहिक निकासी त्यतिबेला हुन्छ, जब धेरै निक्षेपकर्ताहरूले बैंक असफल हुन सक्ने डरले एकै समयमा आफ्नो पैसा वा खातामा रहेको मौज्दात झिक्ने प्रयास गर्छन्। निक्षेप बीमा र केन्द्रीय बैंकको ऋण प्रवाहले त्रास कम गर्न सक्छन्, तर बीमाका लागि योग्यता र बीमाले समेट्ने रकमको सीमा कानुनी क्षेत्राधिकारअनुसार फरक हुन्छन्। यी सुरक्षाका उपायहरू संस्था र नियमहरूमा निर्भर हुन्छन्, र यिनले केही नोक्सानी वा जोखिमलाई कुनै एउटा बैंकबाट समग्र प्रणालीमा सार्न सक्छन्।
नियमन र निगरानीले जोखिम कम गर्न सक्छन्, तर तिनले ठगी, कमजोर व्यवस्थापन, राजनीतिक दुरुपयोग वा सामान्य त्रुटिका हरेक घटनालाई रोक्न सक्दैनन्। यस्ता विफलताहरू मूल्याङ्कन गर्नुपर्ने सम्भावनाहरू हुन्, हरेक बैंकिङ प्रणालीमा अनिवार्य रूपमा आउने परिणामहरू होइनन्।
मुख्य पाठ यो होइन कि हरेक बैंक असफल हुने अवस्थामा छ। मुख्य कुरा के हो भने बैंक खातामा रहेको मौज्दात भनेको बैंकले तपाईंलाई भुक्तानी गर्ने वाचा हो। यो भुक्तानी फर्छ्योटका लागि प्रयोग हुने सम्पत्ति प्रत्यक्ष रूपमा आफैँसँग राख्नुजस्तै होइन।
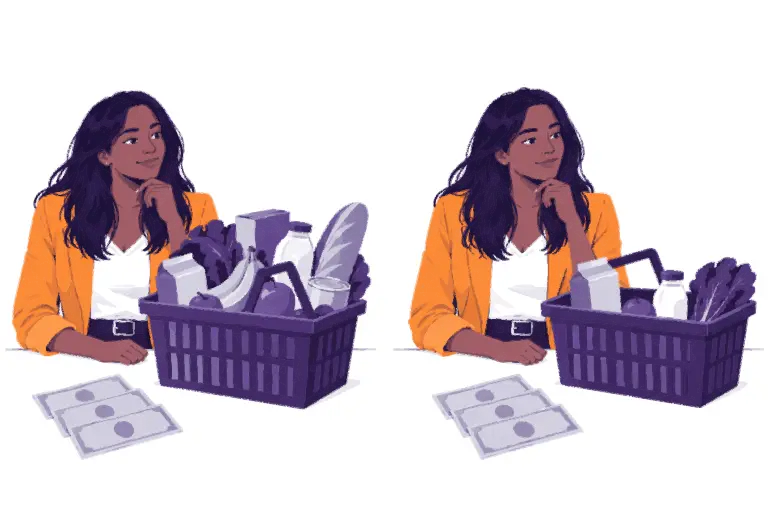
मानिसहरूले “मुद्रास्फीति” शब्दलाई एकभन्दा बढी अर्थमा प्रयोग गर्छन्। यस मार्गदर्शिकामा, मूल्य मुद्रास्फीति भन्नाले निरन्तरको वृद्धि बुझिन्छ, जुन सामान्य मूल्य स्तरमा वस्तु तथा सेवाहरूमा देखिन्छ। यदि तपाईंको आम्दानी र बचत बढ्ने गति मूल्यहरू बढ्ने गतिभन्दा कम छ भने, तपाईंको पैसाले कम वस्तु तथा सेवा किन्न सक्छ।
क्रयशक्ति
क्रयशक्ति भनेको पैसाको एक एकाइले किन्न सक्ने वस्तु तथा सेवाहरूको परिमाण हो। यदि आधारभूत वस्तुहरूको एउटा टोकरीको मूल्य १०० एकाइ मुद्रा बाट बढेर ११० पुग्छ भने, उही १०० एकाइले अब पूरै टोकरी किन्न सकिँदैन। त्यसको क्रयशक्ति उक्त टोकरीको सन्दर्भमा घटेको हुन्छ।
पहिले
तपाईंसँग 100 एकाइ छन्।
टोकरीको मूल्य 100 छ।
तपाईं टोकरीका सबै सामान किन्न सक्नुहुन्छ।
मूल्यस्तर
कम
क्रयशक्ति
बढी
मूल्य बढेपछि
तपाईंसँग अझै पनि 100 एकाइ छन्।
त्यही टोकरीको मूल्य 110 छ।
अब तपाईं त्यसका सबै सामान किन्न सक्नुहुन्न।
मूल्यस्तर
बढी
क्रयशक्ति
कम
केही मानिसहरूले “मुद्रास्फीति” शब्दबाट जनाउन खोजेको कुरा हो मौद्रिक विस्तार: अर्थात् पैसा र कर्जाको विस्तार। यस्तो विस्तारले योगदान पुर्याउन सक्ने परिणाम हो मूल्य मुद्रास्फीति। यसमा आपूर्तिमा अवरोध, मागमा परिवर्तन, मुद्रा कमजोर हुनु, कर, नियमन र उत्पादन लागतमा परिवर्तनले पनि योगदान पुर्याउन सक्छन्। यसका कारण र प्रभावहरूबारे प्रायः बहस हुन्छ। हरेक मूल्य परिवर्तनलाई एउटै कारकसँग जोड्ने व्याख्याहरूबाट बच्नुहोस्।
मुद्रास्फीतिले सबैलाई समान रूपमा असर गर्दैन। मुख्यतः नगद राख्ने व्यक्तिले गुमाउन सक्ने कुरा हो क्रयशक्ति। कुनै व्यक्तिको स्वामित्वमा रहेको सम्पत्ति को बढ्दो मूल्यले ती व्यक्तिलाई आंशिक सुरक्षा दिन सक्छ। ऋणीहरूले निश्चित ऋणहरू कम वस्तु तथा सेवा किन्न सक्ने पैसाले तिर्न सक्छन्, जबकि ऋणदाताहरूले अपेक्षाभन्दा कम वास्तविक मूल्य प्राप्त गर्न सक्छन्। ज्याला र मूल्यहरू पनि फरक गतिमा समायोजन हुन्छन्। पछि देखिने यी अप्रत्यक्ष परिणामहरूलाई कहिलेकाहीँ भनिन्छ द्वितीयक प्रभावहरू।
दरको कुरा गर्दा, मुद्रास्फीतिको दर एउटा औसत हो। तपाईंको व्यक्तिगत अनुभव फरक हुन सक्छ, किनभने तपाईंको खर्च मापनमा प्रयोग गरिएको टोकरीसँग ठ्याक्कै मिल्दैन। खाद्यवस्तु, आवास, यातायात, शिक्षा र स्वास्थ्यसम्बन्धी लागतहरू फरक दरमा परिवर्तन हुन सक्छन्।
आफ्नो समुदायमा पाइने एउटा सामान्य वस्तु छान्नुहोस्। त्यसको मूल्य आज टिप्नुहोस्। केही वर्षअघि त्यसको मूल्य कति थियो भनेर सोध्नुहोस्, अनि सम्भव भएमा भरपर्दो अभिलेख जाँच्नुहोस्। के आम्दानी पनि उही दरमा परिवर्तन भयो? यो परिवर्तनलाई अरू कुन कारकहरूले व्याख्या गर्न सक्छन्?
त्यसपछि आफ्नो वस्तुलाई आधिकारिक मुद्रास्फीति मापनसँग तुलना गर्नुहोस्। कुन-कुन वस्तु र सेवाहरू समावेश छन् उक्त मापनको मुद्रास्फीति टोकरीमा? के समयसँगै टोकरी वा विधि परिवर्तन भएको छ, र स्रोतले त्यसको कारण खुलाएको छ? परिवर्तन हुँदैमा त्यो हेरफेर हो भन्ने हुँदैन, तर यसले तुलनामा असर पार्न सक्छ र यसलाई पारदर्शी रूपमा अभिलेखबद्ध गरिनुपर्छ।
एक सञ्चित मुद्रा भनेको यस्तो मुद्रा हो जुन केन्द्रीय बैंकहरू र सरकारहरूले राख्छन् र अन्तर्राष्ट्रिय भुक्तानीका लागि प्रयोग गर्छन्। प्रथम विश्वयुद्धअघि, बेलायती पाउन्डले यो भूमिका सबैभन्दा सशक्त रूपमा निर्वाह गरेको थियो। युद्धले कमजोर बनायो युरोपेली मुद्राहरू र वित्तीय केन्द्रहरूलाई, जबकि संयुक्त राज्य अमेरिकाले सामान आपूर्ति गर्यो र सञ्चय गर्यो सुन। यसले डलरको अन्तर्राष्ट्रिय प्रयोग बढायो।
दोस्रो विश्वयुद्धपछि, संयुक्त राज्य अमेरिकाको अर्थतन्त्र ठूलो थियो र यसको वित्तीय क्षमताको धेरैजसो भाग अक्षुण्ण थियो। त्यसपछि सन् 1944 को ब्रेटन वुड्स सम्झौताले युद्धपछिको एउटा व्यवस्था स्थापित गर्यो, जसमा धेरै मुद्राहरू डलरसँग जोडिएका थिए र डलर आधिकारिक रूपमा जोडिएको थियो सुनसँग, जसले डलरलाई अन्तर्राष्ट्रिय भुक्तानीको केन्द्रमा राख्यो।
सन् 1971 मा, राष्ट्रपति Nixon ले डलरको आधिकारिक सटही अन्त्य गर्नुभयो, जसमा डलरको बदलामा लिइन्थ्यो सुन विदेशी सरकारहरू र केन्द्रीय बैंकहरूद्वारा। यसले अन्त्य गर्यो डलरको आधिकारिक सुनमासटहीयोग्यता र अन्त्य गर्यो ब्रेटन वुड्स व्यवस्थाको। तैपनि व्यापार र वित्तमा यसको स्थापित भूमिका, अमेरिकी अर्थतन्त्रको आकार र अमेरिकी वित्तीय बजारहरूको गहिराइका कारण डलरको व्यापक प्रयोग कायम रह्यो। यो आज पनि प्रमुख सञ्चित मुद्रा रहिआएको छ, यद्यपि केन्द्रीय बैंकहरूले अन्य मुद्राहरू पनि राख्छन् र समयसँगै यसको हिस्सा परिवर्तन हुन सक्छ।
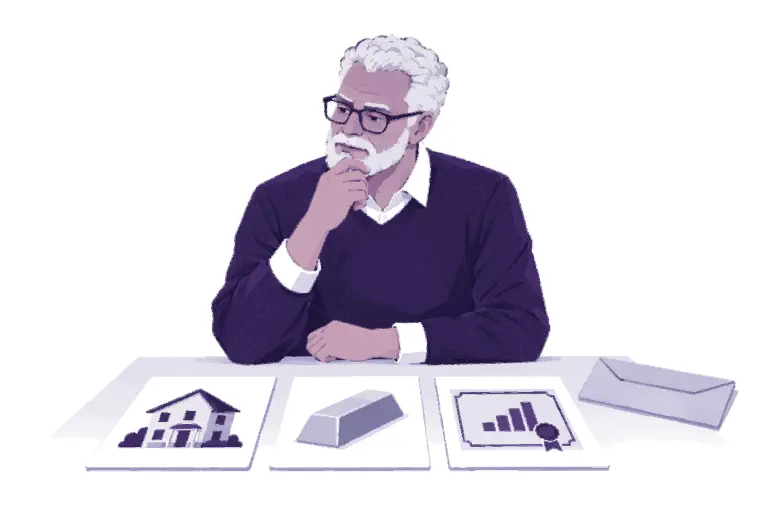
मानिसहरू प्रायः नगद राख्नुको विकल्प खोज्छन्, जब उनीहरूलाई लाग्छ कि नगदले गुमाउनेछ आफ्नो क्रयशक्ति। सामान्य विकल्पहरूमा बहुमूल्य धातु, घरजग्गा र सेयर पर्छन्। बहुमूल्य धातुहरूले विभिन्न स्थान र कालखण्डमा पैसाको काम पनि गरेका छन्। प्रत्येक विकल्पका फाइदा र जोखिम छन्।
विकल्प
मानिसहरूले यसलाई रोज्न सक्ने कारणहरू
ध्यान दिनुपर्ने प्रमुख फाइदा र बेफाइदाहरू
बहुमूल्य धातुहरू
लामो इतिहास, भौतिक स्वामित्व, सीमित आपूर्ति
भण्डारण, प्रामाणिकता जाँच, ढुवानी, सुरक्षा, र साना भुक्तानी गर्न कठिनाइ
घरजग्गा
उपयोगी भौतिक सम्पत्ति, भाडाबाट सम्भावित आम्दानी, सीमित आकर्षक स्थानहरू
लगानी सुरु गर्न उच्च लागत, मर्मतसम्भार, कर, कानुनी व्यवस्थामा निर्भरता, र एक ठाउँबाट अर्को ठाउँमा लैजान कठिनाइ
शेयर
उत्पादनशील व्यवसायहरूमा स्वामित्व, सम्भावित आम्दानी र मूल्यवृद्धि
व्यावसायिक जोखिम, बजारको उतारचढाव, संस्थाहरूमार्फत सम्पत्तिको अभिरक्षा, र वित्तीय ज्ञानको आवश्यकता
एउटा सम्पत्ति भनेको व्यक्तिले स्वामित्वमा राख्न वा दाबी गर्न सक्ने कुनै कुरा हो, जसमा हुन सक्छ मूल्य; यसले स्वतः पैसाका सबै कार्यहरू गर्दैन। घरले सञ्चय गर्न सक्छ मूल्य तर खाना किन्नका लागि यो व्यावहारिक हुँदैन। कुनै देशमा सेयर बेच्न सजिलो हुन सक्छ तर दलाली खाता नभएको व्यक्तिका लागि त्यो उपलब्ध नहुन सक्छ। सुन ले इतिहासका लामा कालखण्डहरूमा पैसाको काम गरेको छ, तर सानो लेनदेनका क्रममा यसको शुद्धता जाँच्न वा यसलाई टुक्र्याउन गाह्रो हुन सक्छ।
मानिसहरूले रोज्न सक्ने अन्य विकल्पहरूमा विदेशी मुद्रा, सरकारी ऋणपत्र, निजी व्यवसाय, जग्गा, औजार, शिक्षा वा अन्य सम्पत्तिहरू पनि पर्छन्। हरेक छनोटसँगै आउँछ अवसर लागत र जोखिम। यस्तो कुनै सम्पत्ति छैन जसले सुनिश्चित गर्छ क्रयशक्ति हरेक कालखण्ड र परिस्थितिमा।
नोट: करसम्बन्धी व्यवस्थाले पनि यी निर्णयहरूलाई प्रभाव पार्न सक्छ। आय, लाभ, सम्पत्ति र लेनदेन सम्बन्धी नियमहरूले कुनै सम्पत्ति राख्दा, बेच्दा वा प्रयोग गर्दा लाग्ने लागत वा हुने लाभलाई परिवर्तन गर्न सक्छन्। यहाँ सम्पत्ति भन्नाले बुझिन्छ कुनै सम्पत्ति। करसम्बन्धी नियमहरू क्षेत्राधिकारअनुसार फरक हुन्छन् र समयसँगै परिवर्तन हुन सक्छन्; यस पाठ्यक्रमले करसम्बन्धी सल्लाह दिँदैन।
बिटक्वाइन अर्को प्रस्तावित विकल्पका रूपमा देखा पर्यो: एउटा दुर्लभ डिजिटल सम्पत्ति जसलाई राख्न र हस्तान्तरण गर्न कुनै केन्द्रीय जारीकर्ता आवश्यक पर्दैन। यस दाबीको मूल्याङ्कन गर्न हामीले बिटक्वाइन किन सिर्जना गरियो र यसका नियमहरूले कसरी काम गर्छन् भन्ने अध्ययन गर्नुपर्छ।
CBDC का संरचनाहरू फरक हुन्छन्। केही मुख्यतः वित्तीय संस्थाहरूका लागि बनाइएका हुन्छन्; अरू सार्वजनिक प्रयोगका लागि प्रस्ताव गरिएका हुन्छन्। पहिले सोध्नुहोस्, यसको जारीकर्ता को हो: CBDC मा, केन्द्रीय बैंक नै जारीकर्ता रहन्छ र यसले अझै पनि मौद्रिक नीति लागू गर्न सक्छ। त्यसैले CBDC ले निश्चित मुद्रा आपूर्ति सिर्जना गर्दैन वा केन्द्रीय नियन्त्रण हटाउँदैन; यसले प्रविधि र वितरण मात्र परिवर्तन गर्छ—फियाट मुद्राको।
त्यसपछि यसको संरचनाले के गर्न अनुमति दिन्छ भनेर सोध्नुहोस्। नियमहरूका आधारमा, CBDC ले छिटो हिसाब राफसाफ, फराकिलो पहुँच वा भुक्तानीका नयाँ सुविधाहरू उपलब्ध गराउन सक्छ। यसले संस्थाहरूलाई निम्न काम गर्ने अझ बढी क्षमता पनि दिन सक्छ: लेनदेनको निगरानी गर्ने, नियमहरू लागू गर्ने, प्रयोग सीमित गर्ने वा पहिचानलाई भुक्तानीसँग सीधै जोड्ने। यो केन्द्रीकृत नियन्त्रण हो: साधारण प्रयोगकर्ताहरूले स्वतन्त्र रूपमा नभई कुनै संस्थाले सम्बन्धित नियमहरू निर्धारण वा परिवर्तन गर्छ।
प्रश्न
नगद
बैंक निक्षेप
खुद्रा CBDC
बिटक्वाइन
कसले जारी गर्छ
केन्द्रीय बैंक
वाणिज्य बैंक
केन्द्रीय बैंक
कुनै जारीकर्ता छैन
स्वरूप
नोट र सिक्का
डिजिटल मौज्दात
डिजिटल
डिजिटल
कसले प्रयोग गर्न सक्छ
जोसँग छ, उसैले
बैंकले स्वीकार गरेका ग्राहकहरू
डिजाइनमा निर्भर हुन्छ
जो कोहीले
भुक्तानी कसले देख्छ
भुक्तानी गर्ने र पाउने व्यक्ति
बैंक
डिजाइनमा निर्भर हुन्छ
सबैले, नाम नखुलाई
आपूर्तिका नियम
केन्द्रीय बैंक
बैंकहरू र केन्द्रीय बैंक
केन्द्रीय बैंक
२१ मिलियनको सीमा
आफैँ प्रमाणित गर्नुहोस्
नोट जाँच्नुहोस्
बैंकलाई विश्वास गर्नुहोस्
डिजाइनमा निर्भर हुन्छ
नोड चलाउनुहोस्
डिजिटल हुनुको अर्थ स्वतः विकेन्द्रीकृत, दुर्लभ, गोपनीय वा स्वतन्त्र प्रमाणीकरणका लागि खुला हुनु होइन। CBDC ले डिजिटल प्रविधि प्रयोग गर्न सक्छ, तर यो अझै पनि फियाट मुद्रा नै हुन्छ यदि यसको जारीकर्ता, आपूर्तिका नियमहरू, पहुँचका नियमहरू र भुक्तानी अनुमतिहरू केन्द्रीय रूपमा व्यवस्थित रहन्छन् भने।
एकछिन रोकिएर आफूले प्रयोग गर्ने मुद्राबारे विचार गर्नुहोस्: दैनिक जीवनमा यसलाई उपयोगी बनाउने कुरा के हो, र यसका कुन नियमहरू तपाईंले विश्वास गर्नुपर्ने संस्थाहरूमा निर्भर छन्? वस्तु विनिमय कठिन हुन्छ किनभने आवश्यकताहरूको मेल मिलाउने प्रक्रिया प्रभावकारी हुँदैन। फियाट मुद्राले विनिमयलाई सजिलो बनाउँछ, तर यसको परिवर्तनशील आपूर्ति, संस्थागत नियन्त्रण, सीमित पहुँच र घट्दो क्रयशक्तिले यसमा निर्भर मानिसहरूका लागि गम्भीर कमजोरीहरू सिर्जना गर्न सक्छन्। प्रत्येक कमजोरी कति गम्भीर छ वा त्यसलाई कसरी सम्बोधन गर्ने भन्नेबारे मानिसहरूका मत फरक हुन सक्छन्। यही कारणले केही मानिसहरू आपूर्ति, नियन्त्रण, पहुँच र विश्वासका सन्दर्भमा फरक लाभ–हानिका सन्तुलनहरू भएका मौद्रिक विकल्पहरू खोज्छन्।
मुख्य सिकाइहरू
मुद्राले मानिसहरूलाई विनिमय गर्न, मूल्यहरू तुलना गर्न, मूल्यको अभिलेख राख्न र मूल्य समयपारि सार्न मद्दत गर्छ।
वस्तु विनिमय ठूलो स्तरमा कठिन हुन्छ किनभने दुवै व्यक्तिले अर्कोले दिने वस्तु एउटै समयमा र उपयुक्त परिमाणमा चाहेको हुनुपर्छ।
विभिन्न समाजमा मुद्राको विकास फरक तरिकाले भएको छ, जसले प्रायः सुविधा बढाउनुका साथै नयाँ लाभ–हानिका सन्तुलनहरू विश्वास, नियन्त्रण र पहुँचका क्षेत्रमा सिर्जना गरेको छ।
फियाट मुद्राले सुविधाजनक भुक्तानी र लचिलो कर्जालाई सहज बनाउन सक्छ, तर यसको आपूर्ति र नियमहरू संस्थाहरूमा निर्भर हुन्छन्।
केही मानिसहरू बहुमूल्य धातुजस्ता विकल्पहरू खोज्छन् जब उनीहरू फरक लाभ-हानिको सन्तुलन चाहन्छन्— क्रयशक्ति, आपूर्ति वा नियन्त्रणका सन्दर्भमा; हरेक विकल्पका सीमा र जोखिमहरू हुन्छन्।
एकछिन मनन गरौँ
पैसाबारे तपाईं अहिले कुन एउटा प्रश्न सोध्नुहुन्छ जुन पहिले सोध्नुहुन्नथ्यो?
अर्को मोड्युलले मौद्रिक नियमहरूको फरक समूह सिर्जना गर्ने बिटक्वाइनको प्रयासको अध्ययन गर्छ।