Modül 7 / 17

Modül 1: Parayı Anlamak

7.1Modülün amacı

Modül 1, öğrencilere parayı incelemek için gereken dili ve ölçütleri kazandırır. Her itibari para sistemine karşı uzun bir savunmaya dönüşmemelidir. Amacı, öğrencilerin paranın neden var olduğunu, farklı düzenlemelerin nasıl işlediğini, bunların ne tür ödünleşimler yarattığını ve Bitcoin'in daha sonra hangi sorunları çözmeye çalıştığını açıklayabilmelerine yardımcı olmaktır.

Yol gösterici soru:

Para nasıl bozulabilir?

Öğrenci kazanımı:

Bitcoin'in yanıt verdiği para sorunlarını açıklayabilir ve uygulayabilirim.

Modül 1'i ilk kez öğretiyorsanız: Açılış sorularıyla ve tanıdık bir yerel ödeme örneğiyle başlayın. Uzun bir tarih dersiyle başlamayın. Öğrencilerin halihazırda bildiklerini anlatmalarına izin verin, ardından yalnızca bir sonraki etkinlik için gereken terimleri tanıtın. Grup ilgili bölümlere ulaştığında yerel itibari para ve bankacılık notlarına geri dönün.
7.2Değerlendirilen Yetkinlikler ve Yetkinlik Kriterleri

Değerlendirilen her yetkinliği kaydedin. Ondalıklı C kimlikleri, ayrı geçti/kaldı satırları değil, yetkinlik kriterleri ve değerlendirme ölçeğinde aranacak göstergelerdir.

Değerlendirilen yetkinlikÖğrenci şunları yapabilmelidirKapsanacak yetkinlik kriterleriEğitmen için yararlı kanıtlar
C1İnsanların neden para kullandığını açıklamak, iki para biçimini karşılaştırmak ve modern paraya ilişkin bir ödünleşimi açıklamak.C1.1 Paranın amacı, takasın sınırlılıkları, paranın işlevleri ve özellikleri. C1.2 İlgili özellikler kullanılarak yapılan karşılaştırma. C1.3 Kişisel bilgi paylaşımı gerektirmeden, enflasyon, bankacılık veya CBDC gibi yerel, gözlemlenmiş ya da gerçekçi bir ödünleşim.Öğrencinin kendi sözcükleriyle yaptığı açıklama, karşılaştırma ve senaryoya verdiği yanıt.

Biçimlendirici yetkinlik F1'i kurs boyunca geliştirmek ve gözlemlemek için rehberli tartışmalardan yararlanın. Bu yetkinliği derse katılımdan veya özgüvenden çıkarmayın; açık anlatıma, ilgili kanıtlara, saygılı dinlemeye ve temel akıl yürütmeye dikkat edin. F1, sertifika almak için bir ön koşul değildir.

7.3Dersten Önce Hazırlanın

  • Şu bölümleri okuyun: Modül 1 Öğrenci Kılavuzu bölümleri; ardından hangi tanımların yerel dil desteğine ihtiyaç duyduğunu belirleyin.
  • Grup tartışması için beş açılış sorusunu hazırlayın.
  • Paranın özellikleriyle ilgili bir etkinlik ve modern parayla ilgili bir etkinlik seçin; uyarlanabilecek seçenekler için Etkinlik Kütüphanesi'ne göz atın.
  • Yerel olarak tanıdık değişim aracı, hesap birimi ve değer saklama aracı örnekleri hazırlayın.
  • Yerel örnekleri yalnızca ortak, tarafsız kavramları açıklamak için kullanın; değişebilen yerel bilgileri doğrulayın, tavsiyede bulunmaktan kaçının ve aynı yeterlilik ile kanıt standardını koruyun.
  • Öğrencilerin yerel olarak karşılaştığı para birimlerini ve ödeme yöntemlerini gözden geçirin.
  • Yerel itibari para sistemi senaryosunu yürütmeye hazır olun. İlgili merkez bankasını, ticari bankaları, ödeme hizmeti sağlayıcılarını, devletin rollerini ve takas düzenlemelerini belirleyin.
  • Tartışmayla ilgili güncel yerel bankacılık kurallarını doğrulayın; bunlara rezerv veya likidite düzenlemeleri, sermaye denetimi, mevduat koruması, para çekme kuralları, hesap erişim kuralları ve tüketicinin korunması dahildir. Yalnızca doğruladığınız bilgileri açıklayın ve hukuki veya finansal tavsiye vermeyin.
  • Resmi enflasyon ölçüsünü, güncel yayın tarihini, sepet tanımını ve metodolojiyi bulun. Tarihli bir fiyat karşılaştırmasıyla yerel bir ürün örneği hazırlayın.
  • Yerel bir MBDP'nin mevcut olup olmadığını, önerilip önerilmediğini veya yalnızca varsayımsal olup olmadığını kontrol edin. Genel bir MBDP özelliğini doğrulanmış bir yerel gerçekmiş gibi öğretmeyin.
  • Çevrimdışı kullanılabilecek bir rol haritası, bilanço taslağı, fiyat sepeti örneği ve yedek etkinlik hazırlayın.

7.4Önerilen iki saatlik akış

Bu, asgari bir akıştır. Grubun daha fazla ekonomik arka plana veya yerel tartışmaya ihtiyaç duyması durumunda bu akışı genişletin.

SüreÖğrenme adımıÖnerilen yöntem
0–12 dkÖn bilgileri açığa çıkarmaİkili gruplar hâlinde açılış soruları, ardından grup tartışması
12–28 dkPara neden var?Değişim senaryosu ve anlık kontrol sorusu
28–45 dkİşlevler ve özelliklerYerel örnekler ve paranın özelliklerinin karşılaştırılması
45–58 dkTakas ve tercihKısa bir ihtiyaçların çifte çakışması rol senaryosu; kıtlık ve fırsat maliyeti üzerine değerlendirme
58–70 dkPara tarihiYerel eklemelerle doğrusal olmayan zaman çizelgesi
70–92 dkİtibari para sistemindeki rollerYerel bir ödemenin izini sürme ve kurum haritası
92–105 dkBankacılıkBilanço taslağı veya likidite/ödeme gücü senaryosu
105–115 dkEnflasyon, satın alma gücü ve CBDCTarihli yerel kanıtlar üzerine tartışma
115–120 dkTekrar ve sonraki konuya geçiş“Para şu durumda bozulabilir…” açıklaması

Kurs için daha fazla zaman varsa modülü iki bölüme ayırın: önce paranın temelleri, ardından modern paranın getirdiği ödünleşimler.

7.5Para üzerine açılış soruları

Hazırlık: Her öğrencinin Öğrenci Kılavuzu'ndaki sorulara erişebilmesini sağlayın. Ortaya çıkan anonim sorular ve çelişkiler için bir tahta, kâğıt veya ortak bir ekran hazırlayın. Bunun değerlendirmeye tabi bir görev değil, bir açılış tartışması olduğunu ve öğrencilerin gelirlerini, borçlarını, birikimlerini, bankacılık durumlarını veya varlıklarını açıklamamaları gerektiğini net bir şekilde belirtin. Gerektiğinde, oturumdan önce çeviri veya okuma desteği ayarlayın.

Kursun bakış açısını açıklamadan önce öğrencileri Öğrenci Kılavuzu'ndaki beş soruyu tartışmaya davet edin. Tartışmayı yönlendirmek için onların fikirlerini kullanın.

Tartışmayı şu sırayla yönetin:

  1. Sessizce düşünmeleri için zaman tanıyın.
  2. Öğrencilerin ikili gruplar hâlinde tartışmak üzere bir soru seçmelerine izin verin.
  3. Gruba hangi ifadelerin olgusal, hangilerinin yargı olduğunu sorun.
  4. Soruları ve çelişkileri, hepsini çözmeye çalışmadan kaydedin.

Örtük tanımlara kulak verin. Bir öğrenci paranın “değerli olan her şey” olduğunu söylerse, değerli her nesnenin genellikle kabul görüp görmediğini, fiyatlandırmada kullanılıp kullanılmadığını veya geleceğe taşınıp taşınmadığını sorun.

Öğrencilerden gelirlerini, borçlarını, birikimlerini, bankacılık durumlarını veya varlıklarını açıklamalarını istemeyin.

7.6Para neden vardır

Açıklamayı koordinasyon temeline dayandırın:

  • insanlar uzmanlaşır
  • doğrudan takas, isteklerin karşılıklı olarak örtüşmesini gerektirir
  • genel kabul gören para, satmayı satın almaktan ayırır
  • ortak bir birim, insanların değeri karşılaştırmasına ve kaydetmesine yardımcı olur ve
  • para, satın alma gücünü zaman içinde taşıyabilir.

Sorun:

Para neden ortaya çıktı? Hangi değişim veya koordinasyon sorununu çözmeye yardımcı oluyor?

Başlangıç düzeyindeki güçlü bir yanıtın, paranın kökenine dair evrensel bir kuram içermesi gerekmez. Genel kabul gören bir aracın değişimi neden kolaylaştırdığını açıklaması yeterlidir.

Tüm paraların tek bir tarihsel süreçle ortaya çıktığını söylemekten kaçının. Kurs, dünyanın her yerinde aynı şekilde yaşanmış tek bir süreci değil, yararlı bir örüntüyü sunar.

7.7Paranın İşlevleri ve Özellikleri

Farkı açıkça öğretin:

İşlevler
Değişim aracı, hesap birimi, değer saklama aracı.
Özellikler
Dayanıklı, taşınabilir, bölünebilir, ikame edilebilir, kıt, kabul edilebilir, doğrulanabilir.

Farklı amaçlar kullanın. Aşağıdakiler için hangi özelliklerin önemli olduğunu sorun:

  • bugün yiyecek satın almak
  • bir yıl boyunca birikim yapmak
  • uzaktaki birine ödeme yapmak
  • acil durum rezervi tutmak ve
  • işletme fiyatlarını kaydetmek.

Ardından aynı para biçiminin her amaç için ve her yerde eşit derecede iyi işleyip işlemediğini sorun.

Etkinlik: para özelliklerinin karşılaştırılması

Amaç: Öğrencilerin Bitcoin için Modül 2'de yeniden kullanacakları kriterleri hazırlayın.

Hazırlık: Yerel nakit para, banka bakiyesi, kullanışlı bir emtia, değerli bir metal veya yerel olarak önemli başka bir varlık gibi üç ya da dört tanıdık biçim seçin. Kazananı önceden belirlemeyin.

Görev: Ekipler her biçimi yedi özelliğe göre karşılaştırır. Her değerlendirme bir gerekçe, koşul veya örnek içermelidir.

Değerlendirme: Amaç değiştiğinde en çok hangi özelliğin değiştiğini sorun. Karşılaştırmayı saklayın; ona şurada yeniden döneceksiniz: Modül 2.

Dikkat edilmesi gerekenler: Bir özelliği mutlak kabul etmek. Nakit para bir mahalle içinde kolayca taşınabilir, ancak uluslararası transferi zor olabilir. Bir banka bakiyesi yerel ödeme altyapıları aracılığıyla kabul görebilir, ancak hesaba erişime bağlıdır.

7.8Takas ve ihtiyaçların çifte çakışması

Elindeki mallar ve istekleri birbiriyle uyuşmayan üç kişiyle çalışın. Önce grubun doğrudan değiş tokuş yapmayı denemesine izin verin.

Amina

Elinde olan: pirinç
İstediği: ayakkabı

Luis ile

Luis pirinç istemiyor.

Luis

Elinde olan: ayakkabı
İstediği: yağ

Mei ile

Mei ayakkabı istemiyor.

Mei

Elinde olan: yağ
İstediği: tamir işi

Amina ile

Amina tamir yapamıyor.

Ardından herkesçe kabul gören bir değişim aracı tanıtın.

1Önce satar

Amina pirincini bir kişiye para karşılığında satar

2Sonra satın alır

O parayla başka birinden ayakkabı satın alır

Şunları sorun:

  • İlk değiş tokuşu zorlaştıran neydi?
  • Acaba takas, malların hiçbir değeri olmadığı için mi başarısız oldu?
  • Satmak ve satın almak ayrı eylemler hâline geldiğinde ne değişti?
  • Para devreye girdikten sonra bile hangi sorunlar devam ediyor?

Şunu açıklığa kavuşturun: takas belirli ortamlarda işe yarayabilir. Asıl mesele, büyük ölçekte koordinasyonun zorlaşmasıdır.

Bir oyun kullanıyorsanız, oyunun basitleştirmelerini değerlendirme oturumunda ele alın. Gerçek değiş tokuş; ilişkileri, krediyi, hediyeleri, yükümlülükleri, pazarlığı, hukuku ve tekrarlanan etkileşimi içerir.

7.9Kıtlık, değer ve mübadele

Dört kavramı birbirinden ayırt etmek için sınırlı bir yerel kaynak kullanın:

  • Kıtlık: arzu edilen her kullanım karşılanamaz.
  • Fırsat maliyeti: bir seçeneği seçmek, mevcut en iyi alternatiften vazgeçmek demektir.
  • Zaman tercihi: koşullar, bir kişinin değeri sonra yerine şimdi elde etmeyi ne kadar güçlü tercih ettiğini etkiler.
  • Ödünleşim: bir seçim, bir maliyeti kabul ederek ya da başka bir faydadan vazgeçerek bir fayda sağlar.
Parası kısıtlı bir alışverişçi seçenekleri tartıyor

Yiyecek

Bugün iyi beslenmek.

Ulaşım

İşe gitmek.

Biriktirmek

Sonraya saklamak.
Her seçim diğerlerinden vazgeçmek demektir: fırsat maliyeti

Öğrencilerden, nadirliğin tek başına neden değer yaratmadığını açıklamalarını isteyin. Kullanımı veya talebi olmayan nadir bir nesne istenmeyen olarak kalabilir.

Şu konuda ahlaki yargılarda bulunmaktan kaçının: zaman tercihi. Acil bir ihtiyacını karşılayan bir kişi, tasarrufla ilgili bir dersi başaramamış sayılmaz.

7.10Yeni Başlayanlar İçin Para Tarihi

Tek bir ilerleme oku yerine katmanlı ya da iç içe geçmiş bir zaman çizelgesi oluşturun. Şunları dahil edin:

Doğrudan değiş tokuş
takas, hediyeler, borçlar
Emtia para
tuz, deniz kabukları, gümüş, altın
Standart madeni paralar
Temsili kâğıt para
metal üzerindeki alacak hakları
Banka ve devlet parası
Dijital para

Yerel eklemeler yapılmasını teşvik edin. Bir biçimin diğerinin yerini tamamen aldığını varsaymak yerine hangi biçimlerin bir arada var olduğunu sorun.

Eğer altın standardı, Bretton Woods, Nixon Şoku ya da 6102 Sayılı Başkanlık Kararnamesi konularını işliyorsanız:

Kaynaklar

7.11İtibari Para ve Yerel Sistem

Sabit tanımla başlayın: itibari para devlet yetkisiyle ihraç edilir ve sabit miktarda bir emtiaya (örneğin altın) çevrilemez.

Ardından sıradan bir yerel ödemeyi adım adım izleyin. Ulaşım, gıda, ücretler, telefon kontörü veya bir fatura gibi gerçekçi, kurgusal bir örnek kullanın.

Öğrencilerden şunları belirlemelerini isteyin:

  1. kullanılan hesap birimini.
  2. alıcının bunu neden kabul ettiğini.
  3. kullanılan kayıtları veya ödeme talimatını.
  4. sürece dahil olan bankayı, ödeme hizmeti sağlayıcısını veya nakit altyapısını.
  5. takası destekleyen kuralları veya kurumu; ve
  6. kabul veya güven çökerse ödemeyi neyin zorlaştıracağını.
Merkez bankası

Para politikasını yönetir ve ödemelerin takasını destekler.

Ticari banka

Müşterilerine mevduatlarını borçludur; mevduat, bankanın bir yükümlülüğüdür.

Ödeme hizmetleri

Banka mevduatlarını değiştiren ödeme talimatlarını iletir.

Devlet

Kendi yasaları çerçevesinde vergi toplar ve harcama yapar.

Vatandaşlar ve işletmeler

Mevduat tutar, ödeme yapar, ödeme alır ve vergi öder.

Ülkeye göre değişir

Kurumlar ve kurallar yerden yere farklılık gösterir.

Yerel sistemi açıklamaya hazır olun. Hangi ayrıntıların genel, hangilerinin ilgili yargı alanına özgü olduğunu belirtin. Nakde dayalı yaşam ve bankacılık hizmetlerine yeterince erişemeyenlerin gerçeklikleri de dahil olmak üzere farklı deneyimlerin paylaşılmasını teşvik edin; ancak tartışmayı siyasi bir sonuca dönüştürmeyin.

Şu kestirme yorumlardan kaçının:

  • “İtibari paranın değeri yalnızca devlet onu zorla dayattığı için vardır.” Yasal ödeme aracı statüsü ve vergiler önemlidir; ancak kabul, üretim, alışkanlıklar, ağlar, kredi ve kurumlar da önemlidir.
  • “Dijital para yeni bir para birimidir.” Telefon veya kart çoğu zaman mevcut bir itibari para alacağına erişim sağlayan bir arayüzdür.
  • “Her itibari para sistemi aynı şekilde işler.” Kurumlar ve yasalar farklılık gösterir.
  • “İtibari para her zaman hemen çöker.” Buradaki asıl ders, kaçınılmaz bir tarih tahmini değil; değişen kurallar, bağımlılık ve ödünleşimlerdir.

Kaynaklar

7.12Kısmi rezerv bankacılığı, likidite ve ödeme gücü

Basitleştirilmiş bir bilanço çizin:

  • müşteri mevduatı bir yükümlülüktür: banka bu tutarı müşteriye borçludur
  • bir banka kredisi, banka açısından bir varlık, borçlu açısından ise bir yükümlülük niteliği taşır
  • bir kredinin onaylanması genellikle buna karşılık gelen bir mevduat yaratır
  • bankalar likiditeyi, sermayeyi, fonlamayı, kredi riskini, düzenlemelere uyumu ve takası yönetmek zorundadır; ve
  • kesin kurallar yetki alanına göre değişir.
  1. 1Kredi başvurusu yapınBorçlu, bankadan kredi talep eder.
  2. 2Krediyi onaylayınBanka borç vermeyi kabul eder.
  3. 3Mevduatı oluşturunBanka, borçlunun hesabına yeni bir mevduat tutarı aktarır.
  4. 4Harcayın veya aktarınBorçlu, bu mevduatı başkalarına ödeme yapmak için kullanır.
  5. 5Faiziyle geri ödeyinBorçlu, anaparayı faiziyle birlikte bankaya geri öder.

Tekrarlanan fiziksel mevduata dayalı bir “para çarpanı” anlatımını, her modern bankacılık sistemini mekanik olarak açıklıyormuş gibi kullanmayın.

Şunları birbirinden ayırın:

Likidite riski

Birçok mevduat sahibi bugün para çekmek için sıraya giriyor
Bankanın verdiği krediler yine de ileride geri ödenebilir
Şu anda yeterli nakit ya da hızla kullanılabilir varlık yok

Sorun

Zamanlama: nakit bugün yetersiz

Ödeme gücü riski

Borçlular konut kredilerini ödemeyi bırakıyor
Batık krediler banka için değerini yitiriyor
Toplam varlıkların değeri, bankanın borçlarından daha az

Sorun

Değer: satmak için zaman tanımak işe yaramaz

Şunu sorun:

Bir kurum ödeme gücüne sahip olup geçici olarak likidite sıkıntısı yaşayabilir mi? Bugün elinde nakit olup yine de ödeme gücünü yitirmiş olabilir mi? Aradaki fark nedir?

Yerel bankacılık tartışması

İlgili yerel kuralları ve kurumları açıklamaya hazırlanın; örneğin:

  • ticari bankaları kimin denetlediği
  • bir zorunlu karşılık gerekliliğinin olup olmadığı ve bunun ne anlama geldiği
  • likidite ve sermaye gereklilikleri (başlangıç düzeyinde)
  • mevduat sigortası kapsamı ve limitleri
  • para çekme veya transfer limitleri
  • merkez bankasının son kredi mercii rolü
  • hesap erişimi ve kimlik kuralları; ve
  • tüketici şikâyeti veya uyuşmazlık çözüm yolları.

Güncel ve yetkili kaynaklar kullanın. Kontrol ettiğiniz tarihi belirtin. Emin değilseniz, hukuki veya düzenleyici bir yanıtı doğaçlama yapmak yerine neyin doğrulanması gerektiğini söyleyin.

Her bankanın dolandırıcı olduğunu, her bankanın batmak üzere olduğunu veya düzenlemelerin tüm riskleri ortadan kaldırdığını ima etmeyin.

Kaynaklar

7.13Enflasyon ve satın alma gücü

Öğrencilere fiyat enflasyonunun, genel fiyat düzeyinde sürekli bir artış olduğunu öğretin. Tek bir ürünün pahalanması, tek başına genel enflasyonun kanıtı değildir.

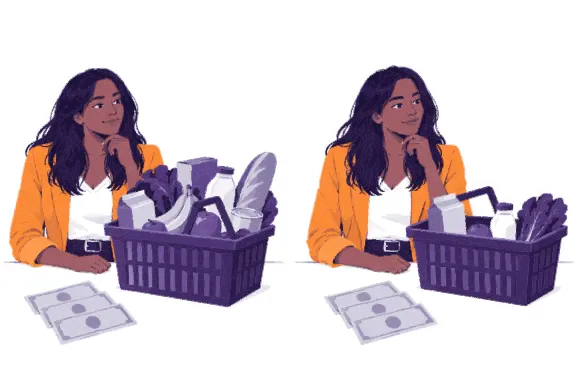
Önce

Elinizde 100 birim var.
Sepetin fiyatı 100.
Sepetin tamamını satın alabilirsiniz.

Fiyat düzeyi

Daha düşük

Satın alma gücü

Daha yüksek

Fiyatlar yükseldikten sonra

Elinizde hâlâ 100 birim var.
Aynı sepetin fiyatı 110.
Artık sepetin tamamını satın alamazsınız.

Fiyat düzeyi

Daha yüksek

Satın alma gücü

Daha düşük

Öğrencilerden bir fiyat değişikliğinin olası nedenlerini belirlemelerini isteyin:

  • para ve kredi koşulları
  • arz kesintileri
  • talepteki değişiklikler
  • para biriminin zayıflığı
  • vergiler veya düzenlemeler
  • ücretlerdeki, ulaşım, enerji veya üretim maliyetlerindeki değişiklikler ve
  • yerel kıtlık veya kalite değişikliği.

Her fiyat değişikliğini tek bir etkene bağlamaktan kaçının.

Etkinlik: satın alma gücü araştırması

Dersten önce: Bilinen bir ürün seçin ve mümkünse ürünün güncel ve geçmiş fiyatına ilişkin güvenilir kayıtlar bulun. Resmî enflasyon göstergesini ve bu göstergenin sepetini veya metodolojisini bulun. Metodolojiyle ilgili sorular geliştirmek için Bitcoin Diploma AI asistanını kullanabilir, ardından açıklamaları ve rakamları orijinal istatistik yayınıyla karşılaştırarak doğrulayabilirsiniz.

Öğrenci görevi: Ürünün zaman içindeki fiyatını karşılaştırın, gelirin de benzer şekilde değişip değişmediğini sorgulayın ve diğer olası nedenleri belirtin. Ardından ürünü resmî göstergeyle karşılaştırın.

Tartışma:

  • Resmî sepete hangi mal ve hizmetler dâhil ediliyor?
  • Ağırlıklar nasıl belirleniyor?
  • Sepet veya yöntem değişti mi ve bunun nedeni belgelenmiş mi?
  • Bir öğrencinin deneyimi neden ortalamadan farklı olabilir?
  • Hata veya manipülasyon iddiasında bulunmadan önce hangi kanıtlara ihtiyaç duyulur?

Bu tartışmaya hazırlanın. Yerel resmî göstergeyi, neyi iddia ettiğini ve neyi iddia etmediğini açıklayabilecek kadar iyi inceleyin. Sepet değişikliği otomatik olarak manipülasyon anlamına gelmez, ancak karşılaştırmayı etkileyebilir ve şeffaf olmalıdır.

7.14ABD Doları Neden Rezerv Para Birimidir

Bu bölümü dengeli tutun. Rezerv para birimi kavramını, sterlinin tarihsel rolünü, Amerika Birleşik Devletleri'nin savaş sonrası konumunu, Bretton Woods sistemini, 1971'de resmî uluslararası dolar-altın çevrilebilirliğinin sona ermesini ve süregelen ağ ve piyasa etkilerini açıklayın.

Yalnızca zaman çizelgesini sunmaya değil, tartışmayı yönlendirmeye de hazır olun. Öğrencileri; rezerv para birimi kullanımının neden kalıcı olabileceğini, hangi kurumların ve ağ etkilerinin bunu desteklediğini, zaman içinde nelerin değiştiğini ve hangi iddiaların güncel kanıt gerektirdiğini sorgulamaya hazırlayın.

Doların bugünkü rezerv payına ilişkin iddiaları zamana bağlı olarak ele alın. Kullanmadan önce bunları doğrulayın ve tarihlendirin. Konuyu yakın bir çöküş ya da kalıcı bir hâkimiyet öngörüsüne dönüştürmeyin.

Öğrencilere, bir para biriminin ilk düzenlemesinin bir parçası değiştikten sonra da yaygın biçimde kullanılmaya devam edip edemeyeceğini sorun. Bu soru, ağ etkileri kavramına zemin hazırlar.

7.15İnsanlar Neden Alternatif Arar

Nakit parayı, yerel olarak anlamlı alternatiflerle aynı ölçütler üzerinden karşılaştırın. Değerli metaller, gayrimenkul, hisse senetleri, eğitim, arazi, aletler, yabancı para birimi veya uygun başka bir örnek için faydaları ve riskleri ele alın.

Herhangi bir varlık önermeyin. Herhangi bir seçeneğin satın alma gücünü garanti ettiğini ima etmeyin. Şunları sorun:

  • Kişi paranın hangi işlevini iyileştirmeye çalışıyor?
  • Hangi fırsat maliyeti ortaya çıkıyor?
  • Hangi yeni saklama, erişim, likidite, bilgi, hukuki veya fiyat riski ortaya çıkıyor?

Bu bölüm, öğrencileri Bitcoin'i ödünleşimlerden muaf saymak yerine aynı standartla değerlendirmeye hazırlar.

7.16Dijital itibari para olarak CBDC'ler

Beş soru kullanın:

  1. Onu kim ihraç ediyor?
  2. Arz kurallarını kim değiştirebilir?
  3. Erişimi veya izinleri kim kontrol ediyor?
  4. Hangi işlem veya kimlik bilgileri kimler tarafından görülebiliyor?
  5. Kullanıcılar sistemin kurallarını ve bakiyelerini bağımsız olarak doğrulayabiliyor mu?

Şunu açıklayın: CBDC, bir merkez bankası yükümlülüğünün dijital biçimidir. “Dijital” olması, otomatik olarak merkeziyetsiz, kıt, gizli, izinsiz veya açıkça doğrulanabilir olduğu anlamına gelmez.

Soru
Nakit
Banka mevduatı
Perakende MBDP
Bitcoin
Kim ihraç eder
Merkez bankası
Ticari banka
Merkez bankası
İhraççı yok
Biçim
Banknot ve madeni para
Dijital bakiye
Dijital
Dijital
Kim kullanabilir
Elinde bulunduran herkes
Kabul edilen müşteriler
Tasarıma bağlı
Herkes
Ödemeleri kim görür
Ödeyen ve alıcı
Banka
Tasarıma bağlı
Herkes, isimler olmadan
Arz kuralları
Merkez bankası
Bankalar ve merkez bankası
Merkez bankası
21 milyon sınırı
Kendiniz doğrulayın
Banknotu kontrol edin
Bankaya güvenin
Tasarıma bağlı
Bir düğüm çalıştırın

CBDC tasarımları birbirinden farklıdır. Her CBDC'nin belirli bir özelliğe sahip olduğunu ya da olmadığını iddia etmeyin. Doğrulanmış yerel tasarımı, yayımlanmış öneriyi, yorumu ve spekülasyonu birbirinden ayırın.

7.17Güçlü Modül 1 Soruları

  • Para neden ortaya çıktı?
  • Bir şey, paranın bir işlevini iyi, başka bir işlevini ise kötü yerine getirebilir mi?
  • Bu belirli amaç için en önemli parasal özellik hangisidir?
  • Acaba kıtlık tek başına değer yaratır mı?
  • Sıradan bir yerel ödemenin gerçekleşmesini hangi kişiler, kayıtlar ve kurallar sağlar?
  • Bir banka, mevduat sahibine neyi borçludur?
  • Acaba likidite ile ödeme gücü (solvency) birbirinden nasıl farklıdır?
  • Kişisel satın alma gücü deneyimi neden resmî bir ölçümden farklı olabilir?
  • Hangi kanıtlar yerel enflasyon konusundaki bir iddiayı destekleyebilir?
  • Bir CBDC; banka mevduatları, nakit ve Bitcoin ile hangi açılardan benzer, hangi açılardan farklıdır?
  • Biri neden nakde bir alternatif arayabilir ve bu durumda hangi yeni risk ortaya çıkar?

7.18Yaygın yanılgılar ve yanıtlar

Yanlış kanıYeni başlayanlar için uygun düzeltmeTakip sorusu
Para ve servet aynı şeydir.Para; faydalı mallar, hizmetler, zaman ve kaynaklar üzerindeki hakları ölçmeye ve değiştirmeye yardımcı olur; ancak servetin tamamıyla özdeş değildir.Kullanışlı bir ev, pratik bir para olmadan da servet olabilir mi?
Değer saklama aracı hiçbir zaman değer kaybetmez.Değer saklama bir işlevdir, garanti değildir. Her seçeneğin bir zaman dilimi ve riski vardır.Nakit, altın veya başka bir varlık için bu işlevi ne zayıflatabilir?
Takas hiçbir zaman işe yaramaz.Takas işe yarayabilir; ancak istekleri, miktarları, zamanlamayı, saklamayı ve fiyatlandırmayı eşleştirmek büyük ölçekte zorlaşır.Tekrarlanan yerel bir ilişkide takası ne kolaylaştırır?
Nadir olan değerlidir.Değer aynı zamanda faydaya, talebe, bilgiye ve koşullara da bağlıdır.İnsanların istemeyebileceği nadir bir şey söyleyin.
İtibari para düpedüz sahte paradır.İtibari para; devlet otoritesi, kurumlar, hukuk, kabul görme ve ağ etkileriyle desteklenen gerçek bir parasal düzenlemedir. Kuralları ve ödünleşimleri değerlendirilebilir.İtibari para kayıtları veya kurumları çökseydi hangi yerel ödeme başarısız olurdu?
Bankalar yalnızca müşterilerin mevcut nakdini kredi olarak verir.Modern banka kredileri; sermaye, likidite, düzenleme, fonlama, risk ve talep kısıtları dahilinde genellikle karşılık gelen bir mevduat yaratır.Bir krediden sonra bankanın varlıklarında ve yükümlülüklerinde ne görünür?
Kısmi rezerv, bankanın her yerde aynı sabit oranı tutması demektir.Rezerv, likidite ve sermaye düzenlemeleri ülkeden ülkeye farklılık gösterir ve değişebilir.Hangi yerel kuralın kontrol edilmesi gerekir?
Her fiyat artışı para basımının neden olduğu enflasyondur.Genel enflasyon bir ortalamadır ve fiyat değişikliklerinin birbiriyle etkileşen birkaç nedeni olabilir.Bu ürünün fiyatını başka hangi neden değiştirebilir?
Resmi sepet herkesin deneyimiyle örtüşmelidir.Bu ölçüt bir ortalamadır; hane halklarının harcama alışkanlıkları farklıdır.Kurguladığınız hane halkında hangi kategori daha önemlidir?
Her CBDC aynı gözetim veya kontrol özelliklerine sahiptir.Özellikler tasarıma, hukuka, altyapıya ve uygulamaya bağlıdır.Hangi özellik birincil bir kaynakla doğrulanmıştır?

7.19Modül 1 eğitmen rehberliğinde teorik temas noktası

Yalnızca tanım yapmayı değil, bağlantı kurmayı gerektiren onaylı bir kısa görev kullanın. Bu, eğitmen liderliğinde teorik kanıt sağlar. Güçlü bir yanıt şunları bir araya getirir:

  • paranın neden var olduğuna dair öğrencinin kendi sözcükleriyle yaptığı bir açıklama
  • iki para biçiminin en az iki ilgili özellik üzerinden karşılaştırılması
  • yerel ya da gerçekçi bir itibari para sistemi, bankacılık, enflasyon veya CBDC senaryosu ve
  • bir fayda, risk veya ödünleşim.

Şunlara dikkat edin:

  • işlevlerin ve özelliklerin doğru kullanımı
  • gerçekçi bir koordinasyon veya değişim açıklaması
  • para tarihinin ve bankacılık kurallarının farklılık gösterdiğinin farkında olunması
  • tek nedenli bir enflasyon iddiasında bulunulmaması
  • örnek ile kavram arasında net bir bağlantı ve
  • kanıtın eksik olduğu durumlarda belirsizliğin belirtilmesi.

Öğrencinin itibari para veya Bitcoin tercihini öğrenmenin kanıtı olarak değerlendirmeyin. Onaylı teorik temas noktası değerlendirme ölçütünü uygulayın, bireysel olarak tanımlanabilir kanıtları kaydedin, geri bildirim verin ve gerektiğinde yeniden değerlendirme fırsatı sunun. Görev değerlendirme için onaylanmamışsa, onu yalnızca biçimlendirici amaçla kullanın.

7.20Tekrar ve Modül 2'ye Geçiş

Her öğrenciden aşağıdaki cümleyi tamamlamasını isteyin:

Para, ________ olduğunda bozulabilir veya daha az kullanışlı hâle gelebilir, çünkü ________. Buna bir örnek ________. İlgili ödünleşim ________.

İnsanların arz, erişim, kontrol, ödemenin kesinleşmesi, gizlilik ve güven konularında farklı ödünleşimler istediklerinde farklı parasal düzenlemeler arayabileceklerini özetleyin.

Ardından Modül 1 Öğrenci Kılavuzu'ndaki kapanış sorusunu kullanın. Yukarıdaki hafif modül kapanışı değerlendirme yönergelerini izleyerek yanıtları gizli veya isteğe bağlı tutun.

Köprü:

Bir sonraki modül, merkeziyetsiz dijital paranın çifte harcama sorununu yeniden yaratmadan farklı bir düzenleme sunup sunamayacağını sorguluyor.

↑ İçindekilere dönün