ليس في كسبه أو إنفاقه، بل في التفكير فعلياً في ماهيته وكيفية عمله.
نستخدم المال كل يوم، ومع ذلك نادراً ما نتساءل عن كيفية عمله.
قبل أن تواصلوا القراءة، توقفوا لحظة للتأمل في خمسة أسئلة. اكتبوا إجابة قصيرة عن كل منها إن استطعتم:
لماذا يحتاج الناس إلى المال؟
ما الذي يجعل شيئاً ما مالاً؟
من يستطيع إنشاء المال الذي تستخدمونه أو التحكم فيه؟
لماذا للمال الذي تستخدمونه قيمة؟
هل تشتري نقودكم اليوم الكمية نفسها التي كانت تشتريها في الماضي؟
احتفظوا بإجاباتكم. وعودوا إليها في النهاية. قد يعزز هذا الدليل بعض آرائكم ويغير بعضها الآخر.
أثناء القراءة، لاحظوا الفرق بين الحقيقة والرأي. "تُقبل هذه الورقة النقدية لسداد الضرائب" حقيقة يمكن التحقق منها. أما "هذا أفضل شكل من أشكال المال" فهو استنتاج يحتاج إلى معايير وأدلة.
يتمحور هذا الدليل حول ستة أسئلة: لماذا يهم المال، وما هو، وما المشكلات التي قد تطرأ عليه، وما هي بيتكوين، وكيفية استخدامها بأمان، وما الذي يأتي بعد ذلك.
هذا الدليل مخصص للتعليم فقط. وهو لا يقدم مشورة مالية أو استثمارية أو قانونية أو ضريبية، ولا يوجهكم إلى شراء أي شيء أو بيعه أو الاحتفاظ به.
ما هو المال؟
النقود أداة للتبادل.
لا أحد يريد النقود لذاتها. فنحن نريدها لما يمكن أن نشتريه بها. والورقة النقدية ليست سوى قطعة من الورق. وما يجعلها مفيدة هو أن الآخرين يقبلونها مقابل أشياء نريدها بالفعل، لأنهم يتوقعون أن يقبلها غيرهم لاحقًا.
هذا ما يميّز النقود عن المقايضة.
في نظام المقايضة، لا ينجح التبادل إلا عندما يرغب كل طرف فيما يملكه الآخر، في الوقت نفسه وبكميات مناسبة. ويطلق الاقتصاديون على ذلك اسم التوافق المزدوج للرغبات. فإذا كنتم تزرعون الأرز وتحتاجون إلى أحذية، فقد يرغب صانع الأحذية في زيت الطهي، لا في الأرز. وتحل النقود هذه المشكلة بفصل البيع عن الشراء: فتبيعون أرزكم لشخص وتشترون أحذية من شخص آخر.
تؤدي النقود عادةً ثلاث وظائف.
فهي وسيط للتبادل: يقبلها الناس في الدفع. وهي وحدة حساب: تُعبَّر بها الأسعار، مما يتيح لنا مقارنة قيمة الأشياء المختلفة. وهي أيضًا مخزن للقيمة: تنقل القيمة من الحاضر إلى المستقبل. ولا يحفظ أي شكل من أشكال النقود القيمة حفظًا تامًا، لكن بعض الأشكال تفقد قوتها الشرائية بوتيرة أبطأ من غيرها.
على مرّ التاريخ، استُخدمت أشياء كثيرة كنقود: الأصداف والملح والخرز والماشية والنحاس والفضة والذهب. وانتشر استخدام المعادن النفيسة لندرتها ومتانتها وقبولها الواسع. لكن حمل المعادن وحمايتها أمر صعب، لذلك بدأت البنوك بإصدار سندات ورقية يمكن استرداد كمية محددة من المعدن مقابلها. وفي ظل صيغ مختلفة من معيار الذهب، كانت وحدة العملة مرتبطة قانونًا بكمية من الذهب. وكانت القواعد تختلف باختلاف المكان والحقبة.
بمرور الوقت، أصبحت النقود تعتمد على المؤسسات والوعود أكثر من اعتمادها على المعادن. وفي عام 1971، أنهت الولايات المتحدة التحويل الرسمي للدولارات إلى ذهب لصالح الحكومات الأجنبية والبنوك المركزية. واليوم، تُعدّ معظم العملات الوطنية نقودًا إلزامية: عملات تُصدَر بسلطة حكومية، عادةً عبر بنك مركزي، ولا يمكن استرداد كمية ثابتة من الذهب أو أي سلعة أخرى مقابلها. وكلمة fiat لاتينية تعني «ليكن ذلك»، وغالبًا ما تُفهم بمعنى «بمرسوم».
تؤدي النقود الإلزامية وظيفتها لأن الأفراد والشركات والبنوك والحكومات يقبلونها. وعادةً ما تمنحها القوانين صفة النقد القانوني وتُلزم باستخدامها لدفع الضرائب، ويرغب الناس في اقتنائها لأن الجميع من حولهم يستخدمونها.
انتقلنا من نقود مدعومة بشيء ما إلى نقود مدعومة بالثقة في جهة ما.
ما الخلل في نقودنا؟
عندما يسمع الناس كلمة التضخم، فإنهم يفكرون عادةً في ارتفاع الأسعار.
تضخم الأسعار هو ارتفاع مستمر في المستوى العام للأسعار. أما وجهه الآخر فهو القوة الشرائية: أي مقدار ما تستطيع وحدة نقدية واحدة شراءه. فإذا ارتفع سعر سلة من السلع الأساسية من 100 وحدة نقدية إلى 110، فإن الوحدات الـ100 نفسها لم تعد تكفي لشراء السلة كاملةً.
للتضخم أسباب عدة، ويختلف الاقتصاديون حول مدى تأثير كل منها: التوسع في المعروض النقدي والائتمان، واضطرابات الإمدادات، وتغيرات الطلب، وضعف العملة، والضرائب، وتكاليف الإنتاج. ويستحق أحد هذه الأسباب الاهتمام لأنه خيار وليس أمرًا عارضًا: ففي نظام النقود الإلزامية، يستطيع عدد قليل من المؤسسات زيادة المعروض النقدي والائتمان وتغيير القواعد التي تحكمهما.
فكّروا فيما يجعل شيئًا ما ذا قيمة.
تفوق قيمة لوحة الموناليزا الأصلية قيمة أي نسخة منها، ليس لأنها تبدو أجمل، بل لأنها الوحيدة من نوعها. فالندرة وحدها لا تخلق القيمة، لكن عندما يرغب الناس في شيء ما، تصبح الكمية المتاحة منه مهمة.
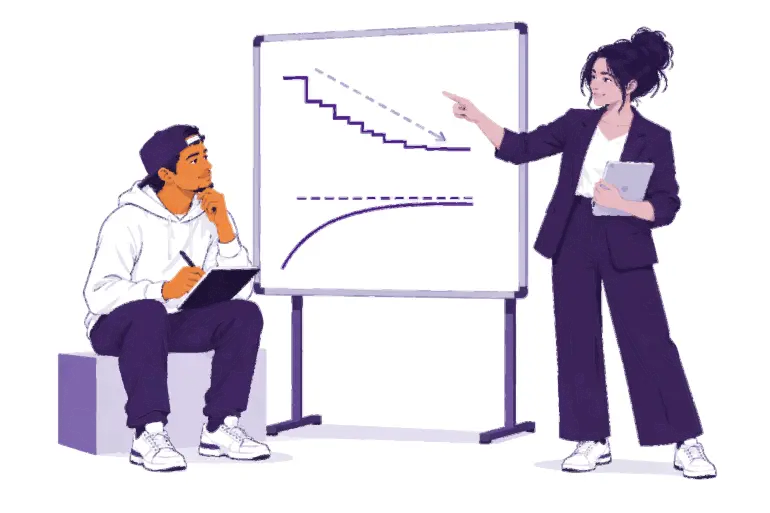
عندما ينمو المعروض النقدي بوتيرة أسرع من نمو ما يمكن شراؤه به، تميل كل وحدة نقدية إلى شراء كمية أقل.
لا يؤثر التضخم في الجميع بالتساوي. فقد يفقد من يحتفظ بمعظم أمواله في صورة نقد أو مدخرات جزءًا من قوته الشرائية. أما من يمتلك أصولًا ترتفع أسعارها، فقد يتمتع بحماية جزئية. كذلك تتكيف الأجور والأسعار بوتيرة مختلفة.
تختلف الأموال في حسابكم المصرفي أيضًا عن النقد الذي في أيديكم. فالمصرف لا يحتفظ بكل وديعة في صورة نقد، بل يُقرض معظمها ويستثمره. الرصيد المصرفي هو وعد من المصرف بأن يدفع لكم. وعادةً ما يُوفى بهذا الوعد، لكن ذلك يعتمد على المصرف وعلى القواعد التي تحكم عمله.
جرّبوا بأنفسكم: التحقق من القوة الشرائية
اختاروا سلعة أو خدمة شائعة في مجتمعكم، مثل الخبز أو النقل أو رصيد الهاتف. دوّنوا سعرها اليوم. اسألوا أحدهم عن تكلفتها قبل عدة سنوات، ثم راجعوا سجلًا موثوقًا إن أمكنكم ذلك. هل ارتفعت الدخول بالمعدل نفسه؟ وما العوامل الأخرى التي قد تفسر هذا التغير؟
لا يعني أيٌّ من هذا أن النقود الإلزامية لا تؤدي وظيفتها. فهي تتيح مدفوعات ميسّرة، وائتمانًا مرنًا، وأدوات للاستجابة للأزمات. لكن هذه المرونة نفسها تنطوي على مخاطر: إذ يمكن أن يتغير المعروض منها والقواعد التي تحكمها، بينما لا يملك مستخدموها إلا تأثيرًا ضئيلًا في ذلك.
لهذا يبحث الناس عن بدائل، ولهذا أُنشئت بيتكوين.
ما هي بيتكوين؟
قبل بيتكوين، كان إرسال الأموال عبر الإنترنت يعتمد دائمًا على جهة موثوقة: مصرف أو شركة مدفوعات تحتفظ بدفتر الحسابات، وتوافق على الحسابات، ويمكنها تأخير دفعة أو حظرها أو إلغاؤها بعد إتمامها. وعلى مدى عقود، حاول علماء الحاسوب إنشاء نقود رقمية من دون جهة إصدار مركزية. وكانت الصعوبة تكمن في سهولة نسخ المعلومات الرقمية. فإذا أمكن نسخ عملة رقمية وإنفاقها مرتين، فلن تصلح لتكون نقودًا. وهذا ما يُسمّى مشكلة الإنفاق المزدوج.
في 31 أكتوبر 2008، نشر شخص أو مجموعة تستخدم اسم ساتوشي ناكاموتو ورقة تصف حلًا: بيتكوين: نظام نقد إلكتروني من نظير إلى نظير. وبدأت الشبكة عملها في يناير 2009.
بيتكوين نقود رقمية لامركزية، ذات معروض محدود، ويمكن إرسالها من نظير إلى نظير دون إذن من مصرف.
كون بيتكوين لامركزية يعني عدم وجود مكتب مركزي يمكنه إنشاء حسابات أو تغيير الأرصدة أو الموافقة على من ينضم. ويمكن لأي شخص تنزيل البرمجيات المفتوحة المصدر وفحصها، وتحتفظ حواسيب مستقلة كثيرة بنسخة من السجل. وهذا لا يعني أن الجميع يتمتعون بقدر متساوٍ من التأثير. بل يعني أنه لا يمكن لأي مشارك بمفرده تغيير دفتر الحسابات أو القواعد النقدية للجميع.
وجود معروض محدود يعني أن عدد وحدات بيتكوين لن يتجاوز أبدًا 21 مليونًا. وتُصدَر وحدات بيتكوين جديدة وفق جدول زمني معلن، وترفض حواسيب مستقلة تُسمّى العُقَد أي كتلة تخالف هذه القاعدة. وهذا الحد موثوق لأن بإمكان أي شخص التحقق منه. لكنه ليس قانونًا من قوانين الطبيعة: فهو يظل قائمًا لأن المشاركين يواصلون فرضه. كما أن محدودية المعروض لا تضمن ارتفاع السعر. فالسعر يعتمد على الطلب كما يعتمد على العرض.
كون التعامل من نظير إلى نظير يعني أنه يمكنكم إرسال بيتكوين إلى أي شخص، في أي مكان، دون فتح حساب لدى شبكة بيتكوين أو طلب موافقة سلطة مركزية. ولا تستطيع أي شركة تجميد وحدات بيتكوين التي تتحكمون فيها بأنفسكم. والوجه الآخر لهذه الحرية هو المسؤولية: فعادةً ما يستحيل التراجع عن معاملة صحيحة، ولا يوجد مكتب دعم للشبكة.
من المفاهيم الخاطئة أن بيتكوين بعيدة المنال لأن الوحدة الواحدة منها باهظة الثمن. لستم بحاجة إلى شراء وحدة بيتكوين كاملة أو استخدامها. تنقسم وحدة بيتكوين الواحدة إلى 100,000,000 وحدة أصغر تُسمّى ساتوشي، أو ساتس. فامتلاك 100,000 ساتس وامتلاك 0.001 بيتكوين يعبّران عن المبلغ نفسه.
تعتمد الشبكة على مشاركين مختلفين: المستخدمين الذين يرسلون بيتكوين ويتلقونها ويحتفظون بها؛ والعُقَد التي تتحقق من توافق كل معاملة وكل كتلة مع القواعد؛ وكذلك المُعدِّنين الذين يتنافسون لإضافة كتلة جديدة إلى السجل كل عشر دقائق تقريبًا. وهذا السجل، أي سلسلة الكتل، متاح للعامة ويمكن لأي شخص الاطلاع عليه، وإعادة كتابته مكلفة للغاية.
ملاحظة حول الكتابة: بيتكوين عند كتابتها بالإنجليزية بحرف B كبير، تعني عادةً الشبكة أو النظام. أما بيتكوين عند كتابتها بالإنجليزية بحرف b صغير، فتعني النقود نفسها.
لبيتكوين أيضًا مزايا تقابلها تنازلات. فقد يتغير سعرها بسرعة. وعادةً ما تكون الأخطاء غير قابلة للتراجع. ولا يزال قبولها محدودًا في أماكن كثيرة، ويتطلب استخدامها بأمان بعض التعلّم. وتستبدل بيتكوين بعض الثقة في المؤسسات بالتحقق والمسؤولية الشخصية. لكنها لا تزيل المخاطر.
كيف تستخدمون بيتكوين؟
إنّ محفظة بيتكوين أداة، تكون عادةً تطبيقًا، تتيح لكم استلام بيتكوين والتحقق من رصيدكم وإرسال بيتكوين. لا تُخزَّن عملات بيتكوين الخاصة بكم داخل هاتفكم، بل تُسجَّل على سلسلة الكتل. وتدير المحفظة المفاتيح التي تتيح لكم إثبات ملكيتكم لها والتصريح بإجراء دفعة.
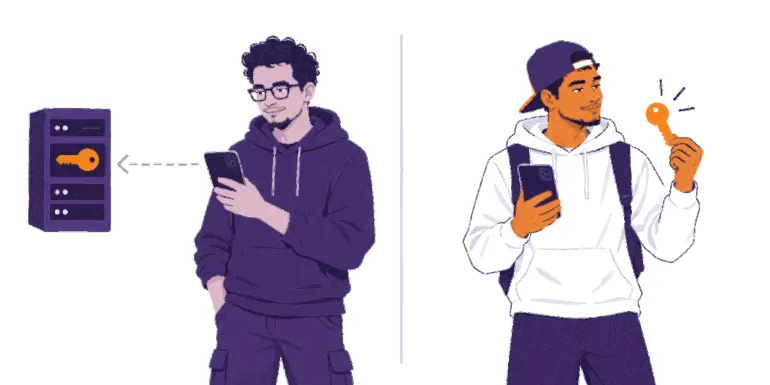
لذا فإن أول سؤال عن أي محفظة هو: من يتحكم في المفاتيح؟
من يحتفظ فعليًا بعملات بيتكوين الخاصة بكم؟
مع محفظة ذاتية الحفظ، تتحكمون أنتم في المفاتيح.
عند إعدادها، تعرض لكم عبارة البذرة (وتُسمّى أيضًا عبارة الاسترداد): وهي قائمة مرتبة من الكلمات، غالبًا ما تتكون من 12 أو 24 كلمة. ويمكن استخدامها لإعادة إنشاء مفاتيحكم على جهاز آخر. ويمكن لأي شخص يمتلكها الاستيلاء على عملات بيتكوين الخاصة بكم. وعبارة البذرة ليست مجرد نسخة احتياطية، بل تمنح وصولًا كاملًا.
احموها:
دوّنوها بدقة على ورق عند إنشاء المحفظة؛
احتفظوا بها بعيدًا عن الإنترنت، ولا تُطلِعوا أحدًا عليها، وضعوها في مكان يحميها من الضياع أو التلف؛
لا تلتقطوا لها صورة أبدًا، ولا ترسلوها بالبريد الإلكتروني، ولا تخزّنوها في ملاحظات سحابية، ولا ترسلوها في رسالة؛
لا تكتبوها أبدًا في أي موقع إلكتروني.
إذا فقدتم عبارة البذرة وجهازكم، فلن يتمكن أحد من استرداد عملات بيتكوين الخاصة بكم نيابةً عنكم.
مع محفظة حفظ لدى طرف ثالث، تحتفظ شركة بالمفاتيح نيابةً عنكم، على نحو يشبه البنك إلى حدّ ما. ورصيدكم هو وعد من الشركة بالدفع لكم. وإجراءات الإعداد مألوفة، وقد يتوفر الدعم، لكنكم تعتمدون على تلك الشركة: فقد تفرض قيودًا على عمليات السحب، أو تجمّد حسابًا، أو تتعرض للاختراق، أو تتوقف عن العمل.
السؤال
الحفظ لدى طرف ثالث
الحفظ الذاتي
من يحتفظ بالمفاتيح؟
الشركة
أنتم
من يتولى الاسترداد؟
الشركة، من خلال حسابكم
أنتم، من خلال عبارة البذرة الخاصة بكم
المفاضلة الرئيسية
السهولة والدعم، لكنكم تعتمدون على الشركة
التحكم المباشر، لكنكم مسؤولون عن النسخ الاحتياطية والأخطاء
هناك عبارة مفيدة في عالم بيتكوين: إن لم تكن المفاتيح ملككم، فالعملات ليست ملككم. اختيار طريقة الحفظ ليس اختبارًا لجدارتكم. المهم هو أن تعرفوا النوع الذي تستخدمونه وما الذي تضعون ثقتكم فيه.
لا يوصي My First Bitcoin بمحافظ محددة. فالأدوات والرسوم والجهات المالكة تتغير، وما يناسب مجتمعًا قد لا يناسب آخر. اسألوا معلّمًا موثوقًا عن المحافظ التي يستخدمها الناس محليًا، وتحققوا بأنفسكم من النقاط التالية قبل استخدام أي محفظة:
المفاتيح: من يتحكم في المفاتيح، أنتم أم شركة؟
الاسترداد: ماذا يحدث إذا فُقد هاتفكم أو اختفت الشركة؟
المصدر: هل نزّلتم التطبيق من الموقع الرسمي أو من صفحته في متجر التطبيقات، وليس من رابط أرسله إليكم شخص ما؟
الشيفرة البرمجية: هل التطبيق مفتوح المصدر وتُجرى صيانته بانتظام؟ (كون الأداة مفتوحة المصدر وحده لا يثبت أنها آمنة.)
التكاليف: ما الرسوم المطبّقة على الإرسال أو الاستلام أو السحب؟
المدفوعات: هل يدعم المدفوعات التي تحتاجون إليها، سواء على السلسلة أو عبر لايتنينغ؟
توجد طريقتان شائعتان للدفع باستخدام بيتكوين. على السلسلة تُسجَّل المدفوعات مباشرةً في سلسلة الكتل. لايتنينغ هي شبكة مدفوعات مبنية فوق شبكة بيتكوين لإجراء مدفوعات سريعة وصغيرة ومتكررة، مثل شراء فنجان قهوة. ويمكن أن تكون محفظة لايتنينغ أيضًا وصائية أو ذاتية الحفظ.
ثلاث قواعد تحافظ على سلامتكم أثناء التعلّم:
تعلّموا أولًا. لا تتصرفوا بدافع الحماس أو الخوف أو تحت الضغط.
لا تثقوا، بل تحقّقوا. تحقّقوا من الشخص وطريقة الدفع والعنوان والمبلغ قبل الموافقة على أي دفعة.
شاركوا معلومات الاستلام، ولا تشاركوا الأسرار أبدًا. يمكن مشاركة عنوان أو طلب دفع. ويجب عدم مشاركة عبارة الاسترداد أو المفتاح الخاص مطلقًا. لن يطلب منكم ذلك أبدًا أي معلّم أو شركة محافظ أو موظف دعم يعمل بصورة مشروعة.
توقّفوا إذا حاول أحدهم إشعاركم بضرورة الاستعجال أو طلب منكم التكتّم، أو وعدكم بعوائد مضمونة، أو طلب منكم إرسال بيتكوين أولًا، أو طلب عبارة الاسترداد الخاصة بكم. تريّثوا. لا تشاركوا أي شيء. لا ترسلوا أي شيء. ثم تحقّقوا عبر مصدر تعرفونه مسبقًا.
ما التالي؟
يعتمد المال على القواعد والثقة
تُسهِّل النقود الإلزامية عمليات الدفع، لكن عددًا قليلًا من المؤسسات يتحكم في معروضها ويحدد قواعدها، وقد تنخفض قدرتها الشرائية بمرور الوقت.
تقدّم بيتكوين قواعد مختلفة
منذ عام 2009، تقدّم بيتكوين مالًا متاحًا للجميع، بمعروض محدود ومعلن يمكن التحقق منه بدلًا من الاكتفاء بالثقة به. لكنها تنطوي أيضًا على مفاضلات: تقلّبات الأسعار، وأخطاء لا يمكن تداركها، ومسؤولية شخصية.
السلامة أولًا
تعلّموا أولًا، وابدؤوا بمبالغ صغيرة، وتحققوا من كل شيء. لا تشاركوا عبارة الاسترداد الخاصة بكم مع أي شخص أبدًا. لستم بحاجة إلى فعل كل شيء دفعة واحدة: تكفي خطوة تالية واحدة آمنة.
هذه ليست سوى البداية
عودوا إلى الأسئلة الخمسة في البداية. كيف ستجيبون عنها الآن؟
إنّ دبلوم بيتكوين هو الخطوة التالية. تأخذكم وحداته الأربع إلى مستوى أعمق، من فهم المال، إلى كيفية عمل بيتكوين، إلى استخدام بيتكوين بأمان، وصولًا إلى بيتكوين في مجتمعكم. حافظوا على فضولكم، وواصلوا طرح الأسئلة، وتعرّفوا على المزيد عبر myfirstbitcoin.org.