Die meisten Menschen halten nie inne, um über Geld nachzudenken.
Nicht darüber, wie man es verdient oder ausgibt, sondern wirklich darüber, was es ist und wie es funktioniert.
Wir verwenden jeden Tag Geld, fragen uns aber selten, wie es funktioniert.
Bevor Sie weiterlesen, nehmen Sie sich einen Moment Zeit für fünf Fragen. Schreiben Sie, wenn möglich, zu jeder eine kurze Antwort auf:
Warum brauchen Menschen Geld?
Was macht etwas zu Geld?
Wer kann das Geld, das Sie verwenden, erschaffen oder kontrollieren?
Warum hat das Geld, das Sie verwenden, einen Wert?
Können Sie mit Ihrem Geld heute genauso viel kaufen wie früher?
Bewahren Sie Ihre Antworten auf. Kommen Sie am Ende darauf zurück. Dieser Leitfaden bestärkt Sie vielleicht in manchen Ansichten und verändert andere.
Achten Sie beim Lesen auf den Unterschied zwischen einer Tatsache und einer Meinung. „Dieser Geldschein wird für Steuerzahlungen akzeptiert“ ist eine Tatsache, die sich überprüfen lässt. „Dies ist die beste Form von Geld“ ist eine Schlussfolgerung, die Kriterien und Belege erfordert.
Dieser Leitfaden ist um sechs Fragen herum aufgebaut: warum Geld wichtig ist, was es ist, was dabei schiefgehen kann, was Bitcoin ist, wie man es sicher verwendet und wie es weitergeht.
Er dient ausschließlich Bildungszwecken. Er stellt keine Finanz-, Anlage-, Rechts- oder Steuerberatung dar und fordert Sie nicht auf, etwas zu kaufen, zu verkaufen oder zu halten.
Was ist Geld?
Geld ist ein Werkzeug für den Tausch.
Niemand will Geld um seiner selbst willen. Wir wollen es für das, was man damit kaufen kann. Ein Geldschein ist nur ein Stück Papier. Nützlich wird er dadurch, dass andere Menschen ihn im Tausch gegen Dinge annehmen, die wir tatsächlich haben wollen, weil sie erwarten, dass wiederum andere ihn später annehmen.
Genau das unterscheidet Geld vom Tauschhandel.
In einem Tauschhandelssystem funktioniert der Handel nur, wenn beide Personen das wollen, was die jeweils andere hat, und zwar zur gleichen Zeit und in passenden Mengen. Ökonomen nennen dies Doppelte Übereinstimmung der Bedürfnisse. Wenn Sie Reis anbauen und Schuhe brauchen, möchte der Schuhmacher vielleicht Speiseöl statt Reis. Geld löst dieses Problem, indem es Verkaufen und Kaufen voneinander trennt: Sie verkaufen Ihren Reis an eine Person und kaufen Schuhe von einer anderen.
Geld erfüllt in der Regel drei Funktionen.
Es ist ein Tauschmittel: Menschen nehmen es als Zahlung an. Es ist eine Recheneinheit: Preise werden darin ausgedrückt, sodass wir den Wert verschiedener Dinge vergleichen können. Und es ist ein Wertaufbewahrungsmittel: Es überträgt Wert von heute in die Zukunft. Kein Geld bewahrt Wert perfekt auf, aber manche Formen verlieren ihre Kaufkraft langsamer als andere.
Im Laufe der Geschichte haben viele Dinge als Geld gedient: Muscheln, Salz, Perlen, Vieh, Kupfer, Silber und Gold. Edelmetalle setzten sich weit durch, weil sie knapp, langlebig und allgemein akzeptiert waren. Doch Metall zu transportieren und zu schützen ist schwierig, daher begannen Banken, Papierscheine auszugeben, die gegen eine festgelegte Menge Metall eingelöst werden konnten. Unter verschiedenen Ausprägungen eines Goldstandards war eine Währungseinheit gesetzlich an eine bestimmte Menge Gold gebunden. Die Regeln unterschieden sich je nach Ort und Zeit.
Mit der Zeit beruhte Geld immer mehr auf Institutionen und Versprechen als auf Metall. 1971 beendeten die Vereinigten Staaten den offiziellen Umtausch von Dollar in Gold durch ausländische Regierungen und Zentralbanken. Heute sind die meisten nationalen Währungen Fiatgeld: Geld, das unter staatlicher Autorität ausgegeben wird, meist über eine Zentralbank, und das nicht gegen eine feste Menge Gold oder einen anderen Rohstoff eingelöst werden kann. Das Wort „fiat“ ist lateinisch und bedeutet „es geschehe“, oft verstanden als „per Dekret“.
Fiatgeld funktioniert, weil Menschen, Unternehmen, Banken und Regierungen es akzeptieren. Gesetze machen es in der Regel zum gesetzlichen Zahlungsmittel und schreiben es für die Zahlung von Steuern vor, und die Menschen wollen es, weil alle um sie herum es verwenden.
Wir sind von Geld, das durch etwas gedeckt war, zu Geld übergegangen, das durch Vertrauen in jemanden gedeckt ist.
Was stimmt nicht mit unserem Geld?
Wenn Menschen das Wort Inflation hören, denken sie meist an steigende Preise.
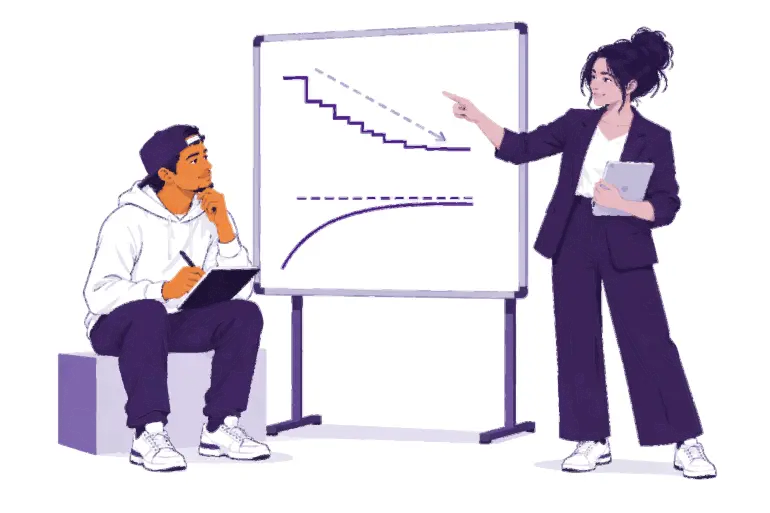
Preisinflation ist ein anhaltender Anstieg des allgemeinen Preisniveaus. Ihre Kehrseite ist die Kaufkraft: wie viel man mit einer Geldeinheit kaufen kann. Steigt der Preis eines Korbs mit Grundgütern von 100 Währungseinheiten auf 110, reichen dieselben 100 Einheiten nicht mehr für den ganzen Korb.
Inflation hat mehrere Ursachen, und Ökonomen streiten darüber, wie stark jede einzelne ins Gewicht fällt: eine Ausweitung von Geld und Kredit, Lieferengpässe, Veränderungen der Nachfrage, eine schwächer werdende Währung, Steuern und Produktionskosten. Eine Ursache verdient besondere Aufmerksamkeit, weil sie eine Entscheidung ist und kein Zufall: In einem Fiat-System kann eine kleine Zahl von Institutionen die Menge an Geld und Kredit erhöhen und dessen Regeln ändern.
Denken Sie darüber nach, was etwas wertvoll macht.
Die originale Mona Lisa ist mehr wert als jede Kopie davon – nicht, weil sie besser aussieht, sondern weil es sie nur einmal gibt. Knappheit allein schafft keinen Wert, aber wenn Menschen etwas haben wollen, spielt die verfügbare Menge eine Rolle.
Wenn die Geldmenge schneller wächst als das, was man damit kaufen kann, kann man mit jeder Einheit tendenziell weniger kaufen.
Inflation trifft nicht alle gleichermaßen. Wer vor allem Bargeld oder Ersparnisse besitzt, kann Kaufkraft verlieren. Wer Vermögenswerte besitzt, deren Preise steigen, ist möglicherweise teilweise geschützt. Außerdem passen sich Löhne und Preise unterschiedlich schnell an.
Das Geld auf Ihrem Bankkonto unterscheidet sich zudem vom Bargeld in Ihrer Hand. Eine Bank bewahrt nicht jede Einlage als Bargeld auf: Den größten Teil verleiht und investiert sie. Ein Bankguthaben ist das Versprechen der Bank, Ihnen Geld auszuzahlen. Dieses Versprechen wird in der Regel eingehalten, hängt aber von der Bank und den für sie geltenden Regeln ab.
Probieren Sie es aus: ein Kaufkraft-Check
Wählen Sie einen alltäglichen Gegenstand aus Ihrem Umfeld, etwa Brot, Fahrkarten oder Handyguthaben. Notieren Sie seinen heutigen Preis. Fragen Sie jemanden, was er vor einigen Jahren gekostet hat, und überprüfen Sie das, wenn möglich, anhand einer verlässlichen Quelle. Sind die Einkommen im gleichen Maß gestiegen? Was könnte die Veränderung sonst noch erklären?
Nichts davon bedeutet, dass Fiat-Geld nicht funktioniert. Es ermöglicht bequeme Zahlungen, flexible Kredite und Instrumente zur Bewältigung von Krisen. Doch genau diese Flexibilität birgt Risiken: Seine Menge und seine Regeln können sich ändern, und die Menschen, die es nutzen, haben kaum Mitspracherecht.
Deshalb suchen Menschen nach Alternativen – und deshalb wurde Bitcoin geschaffen.
Was ist Bitcoin?
Vor Bitcoin war das Versenden von Geld im Internet stets von einer vertrauenswürdigen Organisation abhängig: einer Bank oder einem Zahlungsunternehmen, das das Hauptbuch führte, Konten genehmigte und eine Zahlung verzögern, blockieren oder rückgängig machen konnte. Jahrzehntelang versuchten Informatiker, digitales Geld ohne zentralen Herausgeber zu schaffen. Die Schwierigkeit bestand darin, dass sich digitale Informationen leicht kopieren lassen. Wenn eine digitale Münze kopiert und zweimal ausgegeben werden könnte, würde sie als Geld nicht funktionieren. Dies wird als Double-Spend-Problem bezeichnet.
Am 31. Oktober 2008 veröffentlichte eine Person oder Gruppe unter dem Namen Satoshi Nakamoto ein Paper, das eine Lösung beschrieb: „Bitcoin: A Peer-to-Peer Electronic Cash System“. Das Netzwerk startete im Januar 2009.
Bitcoin ist digitales Geld, das dezentral ist, eine begrenzte Menge hat und Peer-to-Peer (P2P) ohne Erlaubnis einer Bank versendet werden kann.
Dass Bitcoin dezentral ist, bedeutet, dass es keine zentrale Stelle gibt, die Konten eröffnen, Guthaben ändern oder über die Teilnahme entscheiden kann. Jeder kann die Open-Source-Software herunterladen und überprüfen, und viele unabhängige Computer bewahren eine Kopie der Aufzeichnungen auf. Das bedeutet nicht, dass alle den gleichen Einfluss haben. Es bedeutet, dass kein einzelner Teilnehmer das Hauptbuch oder die monetären Regeln für alle ändern kann.
Eine begrenzte Menge bedeutet, dass es nie mehr als 21 Millionen bitcoin geben wird. Neue bitcoin werden nach einem öffentlichen Zeitplan ausgegeben, und unabhängige Computer, sogenannte Nodes, lehnen jeden Block ab, der gegen diese Regel verstößt. Die Obergrenze ist glaubwürdig, weil jeder sie überprüfen kann. Sie ist jedoch kein Naturgesetz: Sie gilt, weil die Teilnehmer sie weiterhin durchsetzen. Und eine begrenzte Menge garantiert nicht, dass der Preis steigt. Der Preis hängt sowohl von der Nachfrage als auch vom Angebot ab.
Dass Bitcoin Peer-to-Peer (P2P) funktioniert, bedeutet, dass Sie bitcoin an jeden und überallhin senden können, ohne ein Konto beim Bitcoin-Netzwerk zu eröffnen oder eine zentrale Instanz um Genehmigung zu bitten. Kein Unternehmen kann bitcoin einfrieren, die Sie selbst kontrollieren. Die Kehrseite dieser Freiheit ist Verantwortung: Eine gültige Transaktion lässt sich in der Regel nicht rückgängig machen, und es gibt keinen Kundendienst für das Netzwerk.
Ein verbreiteter Irrtum ist, dass Bitcoin unerreichbar sei, weil ein bitcoin teuer ist. Sie müssen keinen ganzen bitcoin kaufen oder verwenden. Ein bitcoin lässt sich in 100.000.000 kleinere Einheiten teilen, sogenannte Satoshis oder Sats. 100.000 Sats zu besitzen und 0,001 bitcoin zu besitzen, beschreibt denselben Betrag.
Das Netzwerk stützt sich auf verschiedene Teilnehmer: Nutzer, die bitcoin senden, empfangen und aufbewahren; Nodes, die jede Transaktion und jeden Block anhand der Regeln überprüfen; und Miner, die darum konkurrieren, etwa alle zehn Minuten einen neuen Block zu den Aufzeichnungen hinzuzufügen. Diese Aufzeichnungen, die Blockchain, sind öffentlich und für jeden einsehbar, und es ist sehr kostspielig, sie umzuschreiben.
Ein Hinweis zur Schreibweise: Bitcoin mit großem B bezeichnet in der Regel das Netzwerk oder das System. bitcoin mit kleinem b bezeichnet das Geld selbst.
Bitcoin bringt auch Nachteile mit sich. Sein Preis kann sich schnell ändern. Fehler sind in der Regel endgültig. Die Akzeptanz ist vielerorts noch begrenzt, und die sichere Nutzung erfordert etwas Lernaufwand. Bitcoin ersetzt einen Teil des Vertrauens in Institutionen durch Überprüfung und Eigenverantwortung. Das Risiko beseitigt es nicht.
Wie nutzen Sie Bitcoin?
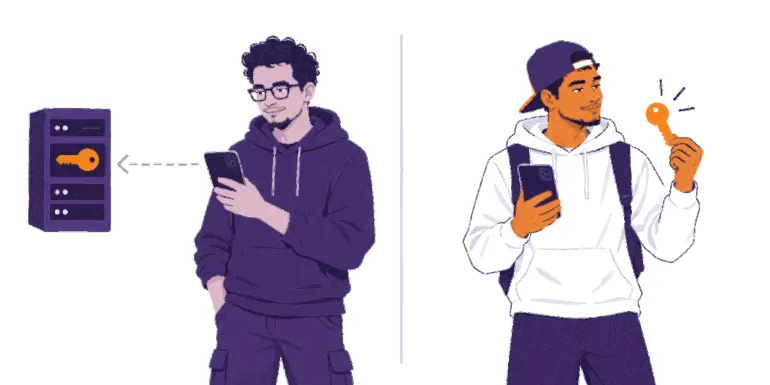
Eine Bitcoin-Wallet ist ein Werkzeug, meist eine App, mit der Sie bitcoin empfangen, überprüfen und senden können. Ihre bitcoin werden nicht in Ihrem Telefon gespeichert: Sie sind in der Blockchain verzeichnet. Die Wallet verwaltet die Schlüssel, mit denen Sie nachweisen können, dass sie Ihnen gehören, und eine Zahlung autorisieren.
Die erste Frage zu jeder Wallet lautet daher: Wer kontrolliert die Schlüssel?
Wer verwahrt Ihre bitcoin tatsächlich?
Bei einer selbstverwahrten Wallet kontrollieren Sie die Schlüssel.
Bei der Einrichtung zeigt sie Ihnen eine Seed-Phrase (auch Wiederherstellungsphrase genannt): eine geordnete Liste von Wörtern, häufig 12 oder 24. Mit ihr lassen sich Ihre Schlüssel auf einem anderen Gerät wiederherstellen. Wer sie besitzt, kann Ihre bitcoin an sich nehmen. Die Seed-Phrase ist nicht nur eine Sicherungskopie: Sie gewährt vollen Zugriff.
Schützen Sie sie:
Schreiben Sie sie beim Erstellen der Wallet sorgfältig auf Papier;
bewahren Sie sie offline, vertraulich und an einem Ort auf, an dem sie weder verloren geht noch beschädigt wird;
fotografieren Sie sie niemals, senden Sie sie niemals per E-Mail, speichern Sie sie niemals in Cloud-Notizen und verschicken Sie sie niemals in einer Nachricht;
geben Sie sie niemals auf einer Website ein.
Wenn Sie Ihre Seed-Phrase und Ihr Gerät verlieren, kann niemand Ihre bitcoin für Sie wiederherstellen.
Bei einer verwahrten Wallet (Custodial Wallet) verwahrt ein Unternehmen die Schlüssel für Sie, ähnlich wie eine Bank. Ihr Guthaben ist das Versprechen des Unternehmens, Sie auszuzahlen. Die Einrichtung ist vertraut und möglicherweise steht Support zur Verfügung, doch Sie sind von diesem Unternehmen abhängig: Es kann Auszahlungen begrenzen, ein Konto sperren, gehackt werden oder den Betrieb einstellen.
Frage
Verwahrt
Selbstverwahrt
Wer verwahrt die Schlüssel?
Das Unternehmen
Sie
Wer kümmert sich um die Wiederherstellung?
Das Unternehmen, über Ihr Konto
Sie, über Ihre Seed-Phrase
Wichtigster Kompromiss
Komfort und Support, aber Sie sind vom Unternehmen abhängig
Direkte Kontrolle, aber Sie sind für Sicherungen und Fehler verantwortlich
Ein nützlicher Satz in der Bitcoin-Welt: „Nicht Ihre Schlüssel, nicht Ihre Coins.“ Die Wahl der Verwahrung ist kein Maßstab für Ihren Wert. Entscheidend ist, zu wissen, welche Art Sie nutzen und wem bzw. was Sie vertrauen.
My First Bitcoin empfiehlt keine bestimmten Wallets. Werkzeuge, Gebühren und Eigentümer ändern sich, und was für eine Gemeinschaft passt, passt nicht unbedingt für eine andere. Fragen Sie eine vertrauenswürdige Lehrkraft, was die Menschen vor Ort verwenden, und prüfen Sie diese Punkte selbst, bevor Sie eine Wallet nutzen:
Schlüssel: Wer kontrolliert die Schlüssel – Sie oder ein Unternehmen?
Wiederherstellung: Was passiert, wenn Ihr Telefon verloren geht oder das Unternehmen verschwindet?
Quelle: Haben Sie sie von der offiziellen Website oder dem offiziellen App-Store-Eintrag heruntergeladen und nicht über einen Link, den Ihnen jemand geschickt hat?
Code: Ist sie Open Source und wird sie aktiv gepflegt? (Open Source allein beweist nicht, dass ein Werkzeug sicher ist.)
Kosten: Welche Gebühren fallen beim Senden, Empfangen oder Auszahlen an?
Zahlungen: Unterstützt sie die Zahlungen, die Sie benötigen, on-chain oder über Lightning?
Mit Bitcoin gibt es zwei gängige Arten zu bezahlen. On-chain-Zahlungen werden direkt in der Blockchain erfasst. Lightning ist ein auf Bitcoin aufbauendes Zahlungsnetzwerk für schnelle, kleine und häufige Zahlungen, etwa beim Kauf eines Kaffees. Auch eine Lightning-Wallet kann verwahrt oder selbstverwahrt sein.
Drei Regeln schützen Sie, während Sie lernen:
Zuerst lernen. Handeln Sie nicht aus Begeisterung, Angst oder unter Druck.
Klein anfangen. Probieren Sie unbekannte Tools mit einem Betrag aus, dessen Verlust Sie verkraften können.
Nicht vertrauen, sondern überprüfen. Überprüfen Sie die Person, die Zahlungsmethode, die Adresse und den Betrag, bevor Sie eine Zahlung freigeben.
Teilen Sie Empfangsinformationen, niemals Geheimnisse. Eine Adresse oder eine Zahlungsanforderung darf geteilt werden. Eine Seed-Phrase oder ein privater Schlüssel darf niemals geteilt werden. Keine seriöse Lehrkraft, kein seriöser Wallet-Anbieter und kein seriöser Support-Mitarbeiter wird jemals danach fragen.
Hören Sie auf, wenn jemand Zeitdruck oder Geheimhaltung erzeugt, garantierte Renditen verspricht, Sie auffordert, zuerst bitcoin zu senden, oder nach Ihrer Seed-Phrase fragt. Halten Sie inne. Teilen Sie nichts. Senden Sie nichts. Prüfen Sie dann über eine Quelle nach, die Sie bereits kennen.
Wie geht es weiter?
Geld beruht auf Regeln und Vertrauen
Fiatgeld macht Zahlungen bequem, doch seine Menge und seine Regeln werden von wenigen Institutionen festgelegt, und seine Kaufkraft kann mit der Zeit sinken.
Bitcoin bietet andere Regeln
Seit 2009 bietet Bitcoin Geld mit einer öffentlichen, begrenzten Menge, das allen offensteht und überprüft werden kann, statt dass man ihm vertrauen muss. Es bringt aber auch Kompromisse mit sich: Preisschwankungen, endgültige Fehler und Eigenverantwortung.
Sicherheit geht vor
Lernen Sie zuerst, fangen Sie klein an und überprüfen Sie alles. Geben Sie Ihre Seed-Phrase niemals weiter. Sie müssen nicht alles auf einmal tun: Ein sicherer nächster Schritt genügt.
Das ist erst der Anfang
Kehren Sie zu den fünf Fragen vom Anfang zurück. Was würden Sie jetzt antworten?
Das Bitcoin-Diplom ist der nächste Schritt. Seine vier Module führen Sie weiter: vom Verständnis des Geldes über die Funktionsweise von Bitcoin und die sichere Nutzung von Bitcoin bis hin zu Bitcoin in Ihrer Gemeinschaft. Bleiben Sie neugierig, stellen Sie weiterhin Fragen und erfahren Sie mehr unter myfirstbitcoin.org.