Useimmat ihmiset eivät koskaan pysähdy miettimään rahaa.
Eivät sen ansaitsemista tai käyttämistä, vaan todella sitä, mitä raha on ja miten se toimii.
Käytämme rahaa joka päivä, mutta kysymme harvoin, miten se toimii.
Ennen kuin jatkatte lukemista, pysähtykää hetkeksi viiden kysymyksen äärelle. Kirjoittakaa lyhyt vastaus jokaiseen, jos osaatte:
Miksi ihmiset tarvitsevat rahaa?
Mikä tekee jostakin rahaa?
Kuka voi luoda tai hallita käyttämäänne rahaa?
Miksi käyttämällänne rahalla on arvoa?
Saako rahoillanne nykyään yhtä paljon kuin ennen?
Säilyttäkää vastauksenne. Palatkaa niihin lopuksi. Tämä opas saattaa vahvistaa joitakin näkemyksiänne ja muuttaa toisia.
Kiinnittäkää lukiessanne huomiota tosiasian ja mielipiteen eroon. "Tämä seteli hyväksytään verojen maksuun" on tosiasia, jonka voi tarkistaa. "Tämä on paras rahan muoto" on johtopäätös, joka vaatii kriteerejä ja näyttöä.
Tämä opas rakentuu kuuden kysymyksen ympärille: miksi raha on tärkeää, mitä se on, mikä siinä voi mennä pieleen, mikä Bitcoin on, miten sitä käytetään turvallisesti ja mitä seuraavaksi tapahtuu.
Opas on tarkoitettu vain opetuskäyttöön. Se ei sisällä talous-, sijoitus-, laki- tai veroneuvontaa eikä kehota teitä ostamaan, myymään tai pitämään hallussanne mitään.
Mitä raha on?
Raha on vaihdannan väline.
Kukaan ei halua rahaa sen itsensä vuoksi. Haluamme sitä sen vuoksi, mitä sillä voi ostaa. Seteli on vain pala paperia. Siitä tekee hyödyllisen se, että muut ihmiset hyväksyvät sen vastineeksi asioista, joita todella haluamme, koska he odottavat muiden hyväksyvän sen myöhemmin.
Tämä erottaa rahan vaihtokaupasta.
Vaihtokaupassa kaupankäynti onnistuu vain, kun molemmat osapuolet haluavat sitä, mitä toisella on, samaan aikaan ja sopivina määrinä. Taloustieteilijät kutsuvat tätä tarpeiden kaksinkertaiseksi kohtaamiseksi. Jos viljelette riisiä ja tarvitsette kengät, suutari saattaa haluta ruokaöljyä eikä riisiä. Raha ratkaisee tämän erottamalla myymisen ostamisesta: myytte riisinne yhdelle henkilölle ja ostatte kengät toiselta.
Rahalla on yleensä kolme tehtävää.
Se on vaihdannan väline: ihmiset hyväksyvät sen maksuksi. Se on laskentayksikkö: hinnat ilmaistaan sen avulla, joten voimme vertailla eri asioiden arvoa. Lisäksi se on arvon säilyttäjä: se siirtää arvoa nykyhetkestä tulevaisuuteen. Mikään raha ei säilytä arvoa täydellisesti, mutta jotkin rahamuodot menettävät ostovoimaansa hitaammin kuin toiset.
Historian saatossa monet asiat ovat toimineet rahana: simpukankuoret, suola, helmet, karja, kupari, hopea ja kulta. Jalometallit yleistyivät käytössä, koska ne olivat niukkoja, kestäviä ja laajalti hyväksyttyjä. Metallin kuljettaminen ja suojaaminen on kuitenkin vaikeaa, joten pankit alkoivat laskea liikkeeseen paperisia saamistodistuksia, jotka voitiin lunastaa määrättyä metallimäärää vastaan. Erilaisissa kultakantajärjestelmissä rahayksikkö oli lailla sidottu tiettyyn kultamäärään. Säännöt vaihtelivat paikan ja aikakauden mukaan.
Ajan myötä raha alkoi perustua enemmän instituutioihin ja lupauksiin kuin metalliin. Vuonna 1971 Yhdysvallat lopetti dollarien virallisen vaihtamisen kullaksi ulkomaisille hallituksille ja keskuspankeille. Nykyään useimmat kansalliset valuutat ovat fiat-rahaa: valtion valtuutuksella, yleensä keskuspankin kautta, liikkeeseen laskettua rahaa, jota ei voi lunastaa kiinteää määrää kultaa tai muuta hyödykettä vastaan. Sana fiat on latinaa ja tarkoittaa ”tulkoon tehdyksi”, mikä ymmärretään usein merkityksessä ”määräyksestä”.
Fiat-raha toimii, koska ihmiset, yritykset, pankit ja valtiot hyväksyvät sen. Lait tekevät siitä yleensä laillisen maksuvälineen ja edellyttävät sen käyttöä verojen maksamiseen, ja ihmiset haluavat sitä, koska kaikki heidän ympärillään käyttävät sitä.
Siirryimme rahasta, jonka vakuutena oli jotakin, rahaan, jonka vakuutena on luottamus johonkuhun.
Mikä rahassamme on vialla?
Kun ihmiset kuulevat sanan inflaatio, he ajattelevat yleensä hintojen nousua.
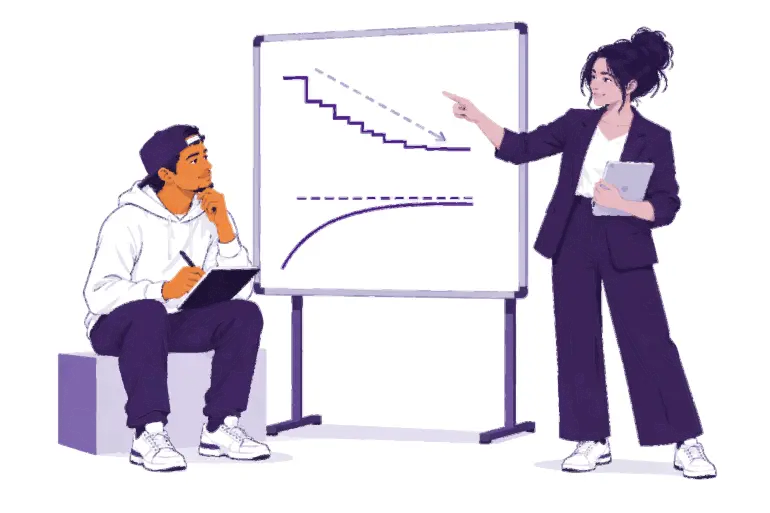
Hintainflaatio tarkoittaa yleisen hintatason jatkuvaa nousua. Sen kääntöpuoli on ostovoima: kuinka paljon yhdellä rahayksiköllä voi ostaa. Jos perushyödykkeistä koostuvan ostoskorin hinta nousee 100 rahayksiköstä 110 rahayksikköön, samalla 100 rahayksiköllä ei enää saa koko ostoskoria.
Inflaatiolla on useita syitä, ja taloustieteilijät kiistelevät kunkin syyn merkityksestä: rahan ja luoton määrän kasvu, tarjontahäiriöt, kysynnän muutokset, valuutan heikkeneminen, verot ja tuotantokustannukset. Yksi syy ansaitsee huomiota, koska se on valinta eikä sattuma: fiat-rahajärjestelmässä pieni joukko instituutioita voi lisätä rahan ja luoton tarjontaa ja muuttaa järjestelmän sääntöjä.
Pohtikaa, mikä tekee jostakin arvokasta.
Alkuperäinen Mona Lisa on arvokkaampi kuin yksikään sen kopio, ei siksi, että se näyttäisi paremmalta, vaan siksi, että se on ainoa laatuaan. Niukkuus ei yksin luo arvoa, mutta kun ihmiset haluavat jotakin, sen tarjonnalla on merkitystä.
Kun rahan tarjonta kasvaa nopeammin kuin sillä ostettavien hyödykkeiden määrä, kullakin rahayksiköllä saa yleensä vähemmän.
Inflaatio ei vaikuta kaikkiin samalla tavalla. Henkilö, jonka varallisuus on pääosin käteisenä tai säästöinä, voi menettää ostovoimaa. Henkilö, joka omistaa arvoltaan nousevaa omaisuutta, voi olla osittain suojassa. Myös palkat ja hinnat sopeutuvat eri tahtiin.
Myös pankkitilillänne oleva raha eroaa kädessänne olevasta käteisestä. Pankki ei säilytä kaikkia talletuksia käteisenä, vaan lainaa ja sijoittaa suurimman osan niistä. Pankkitilin saldo on pankin lupaus maksaa teille. Tämä lupaus yleensä pitää, mutta sen toteutuminen riippuu pankista ja sitä koskevista säännöistä.
Kokeilkaa: ostovoiman tarkistus
Valitkaa omalta alueeltanne yksi tavallinen tuote tai palvelu, kuten leipä, joukkoliikennematka tai puhelimen puheaika. Kirjatkaa muistiin sen tämänhetkinen hinta. Kysykää joltakulta, mitä se maksoi useita vuosia sitten, ja tarkistakaa tieto sitten luotettavasta lähteestä, jos mahdollista. Nousivatko tulot samaa tahtia? Mikä muu voisi selittää muutoksen?
Mikään tästä ei tarkoita, ettei fiat-raha toimisi. Se tarjoaa käteviä maksutapoja, joustavaa luottoa ja välineitä kriiseihin vastaamiseen. Sama joustavuus luo kuitenkin riskejä: rahan tarjonta ja sitä koskevat säännöt voivat muuttua, eikä sen käyttäjillä ole niihin juurikaan sananvaltaa.
Tästä syystä ihmiset etsivät vaihtoehtoja, ja siksi Bitcoin luotiin.
Mikä on Bitcoin?
Ennen Bitcoinia rahan lähettäminen verkossa edellytti aina luotettua organisaatiota: pankkia tai maksuyhtiötä, joka ylläpiti tilikirjaa, hyväksyi tilejä ja saattoi viivyttää, estää tai perua maksun. Tietojenkäsittelytieteilijät yrittivät vuosikymmenten ajan luoda digitaalista rahaa ilman keskitettyä liikkeeseenlaskijaa. Haasteena oli se, että digitaalista tietoa on helppo kopioida. Jos digitaalisen kolikon voisi kopioida ja käyttää kahdesti, se ei voisi toimia rahana. Tätä kutsutaan kaksinkertaisen kulutuksen ongelmaksi.
Nimellä Satoshi Nakamoto esiintynyt henkilö tai ryhmä julkaisi 31. lokakuuta 2008 ratkaisua kuvaavan kirjoituksen: Bitcoin: vertaisverkkoon perustuva sähköinen käteisjärjestelmä. Verkko käynnistyi tammikuussa 2009.
Bitcoin on digitaalista rahaa, joka on hajautettua, jonka tarjonta on rajallinen ja jota voi lähettää suoraan käyttäjältä toiselle ilman pankin lupaa.
Järjestelmän hajautuneisuus tarkoittaa, ettei ole keskitettyä tahoa, joka voisi luoda tilejä, muuttaa saldoja tai hyväksyä osallistujia. Kuka tahansa voi ladata avoimen lähdekoodin ohjelmiston ja tarkastella sitä, ja monet toisistaan riippumattomat tietokoneet säilyttävät kopiota tilikirjasta. Tämä ei tarkoita, että kaikilla olisi yhtä paljon vaikutusvaltaa. Se tarkoittaa, ettei yksikään osallistuja voi yksin muuttaa tilikirjaa tai rahajärjestelmän sääntöjä kaikkien osalta.
Tarjonnan rajallisuus tarkoittaa, ettei bitcoineja tule koskaan olemaan enempää kuin 21 miljoonaa. Uusia bitcoineja lasketaan liikkeeseen julkisen aikataulun mukaisesti, ja solmuiksi kutsutut riippumattomat tietokoneet hylkäävät jokaisen lohkon, joka rikkoo tätä sääntöä. Raja on uskottava, koska kuka tahansa voi tarkistaa sen. Se ei kuitenkaan ole luonnonlaki: se pitää, koska osallistujat valvovat sen noudattamista jatkuvasti. Rajallinen tarjonta ei myöskään takaa hinnan nousua. Hinta riippuu sekä kysynnästä että tarjonnasta.
Toimiminen vertaisverkkona tarkoittaa, että voitte lähettää bitcoineja kenelle tahansa, minne tahansa, avaamatta tiliä Bitcoin-verkossa tai pyytämättä hyväksyntää keskitetyltä taholta. Mikään yritys ei voi jäädyttää bitcoineja, joita hallitsette itse. Tämän vapauden kääntöpuolena on vastuu: kelvollista siirtoa on yleensä mahdotonta perua, eikä verkolla ole asiakastukea.
Yksi harhaluulo on, että Bitcoin on saavuttamattomissa, koska yksi bitcoin on kallis. Teidän ei tarvitse ostaa tai käyttää kokonaista bitcoinia. Yksi bitcoin jakautuu 100 000 000 pienempään yksikköön, joita kutsutaan satosheiksi, eli satseiksi. 100 000 satsin omistaminen ja 0,001 bitcoinin omistaminen tarkoittavat samaa määrää.
Verkon toiminta perustuu eri osallistujiin: käyttäjiin, jotka lähettävät, vastaanottavat ja säilyttävät bitcoineja; solmuihin, jotka tarkistavat jokaisen siirron ja lohkon sääntöjenmukaisuuden; sekä louhijoihin, jotka kilpailevat uuden lohkon lisäämisestä tilikirjaan noin kymmenen minuutin välein. Tämä tilikirja, lohkoketju, on julkinen ja kaikkien nähtävissä, ja sen uudelleenkirjoittaminen on erittäin kallista.
Huomautus kirjoitusasusta: Bitcoin isolla B-kirjaimella tarkoittaa yleensä verkkoa tai järjestelmää. bitcoin pienellä b-kirjaimella tarkoittaa itse rahaa.
Bitcoiniin liittyy myös kompromisseja. Sen hinta voi muuttua nopeasti. Virheet ovat yleensä peruuttamattomia. Monissa paikoissa sen hyväksyminen maksuvälineenä on yhä rajallista, ja sen turvallinen käyttö vaatii jonkin verran opettelua. Bitcoin korvaa osan instituutioihin kohdistuvasta luottamuksesta todentamisella ja henkilökohtaisella vastuulla. Se ei poista riskejä.
Miten käytätte Bitcoinia?
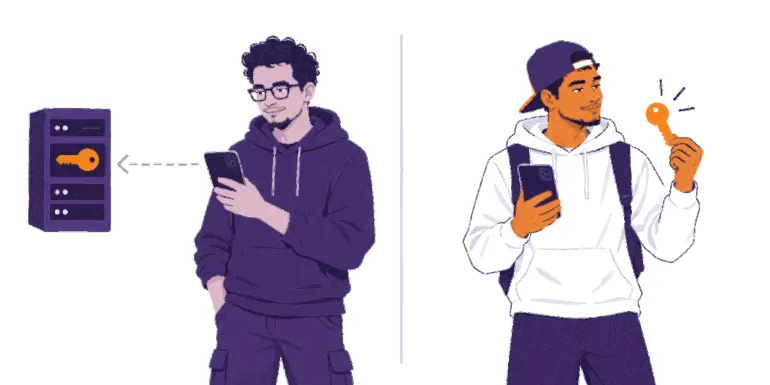
Eräs Bitcoin-lompakko on työkalu, yleensä sovellus, jonka avulla voitte vastaanottaa bitcoineja, tarkistaa saldonne ja lähettää bitcoineja. Bitcoinejanne ei säilytetä puhelimessanne: ne on kirjattu lohkoketjuun. Lompakko hallinnoi avaimia, joiden avulla voitte todistaa bitcoinien kuuluvan teille ja valtuuttaa maksun.
Ensimmäinen kysymys mistä tahansa lompakosta on siis: kuka hallitsee avaimia?
Kenen hallussa bitcoininne oikeastaan ovat?
Kun käytätte itse hallinnoitua lompakkoa, hallitsette avaimia itse.
Kun otatte lompakon käyttöön, se näyttää teille siemenlauseen (jota kutsutaan myös palautuslauseeksi): järjestetyn sanalistan, jossa on usein 12 tai 24 sanaa. Sen avulla avaimenne voidaan luoda uudelleen toisella laitteella. Kuka tahansa, jolla on siemenlauseenne, voi ottaa bitcoininne. Siemenlause ei ole vain varmuuskopio: se antaa täyden pääsyn bitcoineihinne.
Suojatkaa se:
kirjoittakaa se tarkasti paperille, kun luotte lompakon;
säilyttäkää se verkkoyhteyden ulkopuolella, muiden ulottumattomissa ja paikassa, jossa se ei katoa tai vahingoitu;
älkää koskaan valokuvatko sitä, lähettäkö sitä sähköpostitse, tallentako sitä pilvipalvelun muistiinpanoihin tai lähettäkö sitä viestissä;
älkää koskaan kirjoittako sitä verkkosivustolle.
Jos menetätte sekä siemenlauseenne että laitteenne, kukaan ei voi palauttaa bitcoinejanne puolestanne.
Kun käytätte palveluntarjoajan hallinnoimaa lompakkoa, yritys säilyttää avaimia puolestanne hieman pankin tavoin. Saldonne on yrityksen lupaus maksaa teille. Käyttöönotto on tutun kaltainen, ja tukea voi olla saatavilla, mutta olette riippuvaisia yrityksestä: se voi rajoittaa nostoja, jäädyttää tilin, joutua tietomurron kohteeksi tai lopettaa toimintansa.
Kysymys
Palveluntarjoajan hallinnoima
Itse hallinnoitu
Kenen hallussa avaimet ovat?
Yrityksen
Teidän
Kuka huolehtii palauttamisesta?
Yritys tilinne kautta
Te itse siemenlauseenne avulla
Keskeinen kompromissi
Helppokäyttöisyys ja tuki, mutta olette riippuvaisia yrityksestä
Suora hallinta, mutta vastaatte itse varmuuskopioista ja virheistä
Hyödyllinen sanonta Bitcoin-maailmassa: jos avaimet eivät ole teidän, kolikotkaan eivät ole teidän. Säilytystavan valinta ei mittaa arvoanne. Tärkeää on tietää, kumpaa tapaa käytätte ja mihin luotatte.
My First Bitcoin ei suosittele tiettyjä lompakoita. Työkalut, maksut ja omistajat muuttuvat, eikä yhdelle yhteisölle sopiva ratkaisu välttämättä sovi toiselle. Kysykää luotettavalta kouluttajalta, mitä ihmiset käyttävät paikallisesti, ja tarkistakaa itse seuraavat asiat ennen minkään lompakon käyttöä:
Avaimet: kuka hallitsee avaimia, te vai yritys?
Palauttaminen: mitä tapahtuu, jos puhelimenne katoaa tai yritys lakkaa olemasta?
Lähde: latasitteko lompakon viralliselta verkkosivustolta tai sovelluskaupan viralliselta sovellussivulta ettekä jonkun teille lähettämästä linkistä?
Koodi: onko lähdekoodi avointa ja ylläpidetäänkö sitä aktiivisesti? (Avoin lähdekoodi ei yksin todista työkalun turvallisuutta.)
Kulut: mitä maksuja lähettämisestä, vastaanottamisesta tai nostamisesta peritään?
Maksut: tukeeko se tarvitsemianne maksuja lohkoketjussa tai Lightning-verkossa?
Bitcoinissa on kaksi yleistä maksutapaa. Lohkoketjussa tehtävät maksut kirjataan suoraan lohkoketjuun. Lightning on Bitcoinin päälle rakennettu maksuverkko nopeita, pieniä ja toistuvia maksuja, kuten kahvin ostamista, varten. Myös Lightning-lompakko voi olla säilytyspalveluun perustuva tai itse hallinnoitu.
Kolme sääntöä auttavat teitä pysymään turvassa oppimisen aikana:
Opetelkaa ensin. Älkää toimiko innostuksen, pelon tai painostuksen vuoksi.
Aloittakaa pienestä. Kokeilkaa vieraita työkaluja summalla, jonka teillä on varaa menettää.
Älkää luottako, vaan varmistakaa. Tarkistakaa henkilö, maksutapa, osoite ja summa ennen maksun hyväksymistä.
Jakakaa vastaanottotietoja, älkää koskaan salaisuuksia. Osoitteen tai maksupyynnön voi jakaa. Palautussanoja tai yksityistä avainta ei saa koskaan jakaa. Yksikään luotettava kouluttaja, lompakkoyritys tai tukihenkilö ei koskaan pyydä niitä.
Keskeyttäkää, jos joku luo kiireen tuntua tai vaatii salailua, lupaa taattuja tuottoja, pyytää teitä lähettämään ensin bitcoinia tai pyytää palautussanojanne. Pysähtykää. Älkää jakako mitään. Älkää lähettäkö mitään. Tarkistakaa sitten asia ennestään tuntemastanne lähteestä.
Mitä seuraavaksi?
Raha perustuu sääntöihin ja luottamukseen
Fiat-raha tekee maksamisesta kätevää, mutta sen määrästä ja säännöistä päättää pieni joukko instituutioita, ja sen ostovoima voi heikentyä ajan myötä.
Bitcoin tarjoaa erilaiset säännöt
Vuodesta 2009 lähtien Bitcoin on tarjonnut kaikille avointa rahaa, jonka määrä on julkisesti tiedossa ja rajallinen ja jonka voi tarkistaa sen sijaan, että siihen tarvitsisi luottaa. Siihen liittyy myös varjopuolia: hinnanvaihtelut, peruuttamattomat virheet ja henkilökohtainen vastuu.
Turvallisuus ennen kaikkea
Opetelkaa ensin, aloittakaa pienestä ja tarkistakaa kaikki. Älkää koskaan jakako palautussanojanne. Kaikkea ei tarvitse tehdä kerralla: yksi turvallinen askel eteenpäin riittää.
Tämä on vasta alkua
Palatkaa alun viiteen kysymykseen. Mitä vastaisitte nyt?
Tämä Bitcoin-diplomi on seuraava askel. Sen neljä moduulia vievät teidät pidemmälle: rahan ymmärtämisestä Bitcoinin toimintaan, Bitcoinin turvalliseen käyttöön ja Bitcoinin hyödyntämiseen omassa yhteisössänne. Pysykää uteliaina, jatkakaa kysymysten esittämistä ja oppikaa lisää osoitteessa myfirstbitcoin.org.