לא על איך להרוויח אותו או להוציא אותו, אלא ממש לחשוב על מהו כסף ואיך הוא פועל.
אנחנו משתמשים בכסף בכל יום, אך רק לעיתים רחוקות שואלים איך הוא פועל.
לפני שתמשיכו לקרוא, הקדישו רגע לחמש שאלות. כתבו תשובה קצרה לכל אחת מהן, אם תוכלו:
למה אנשים צריכים כסף?
מה הופך דבר כלשהו לכסף?
מי יכול ליצור את הכסף שאתם משתמשים בו או לשלוט בו?
למה לכסף שאתם משתמשים בו יש ערך?
האם הכסף שלכם קונה היום את אותה כמות שקנה בעבר?
שמרו את התשובות שלכם. חזרו אליהן בסוף. מדריך זה עשוי לחזק חלק מהעמדות שלכם ולשנות אחרות.
במהלך הקריאה, שימו לב להבדל בין עובדה לדעה. "אפשר לשלם מיסים בשטר הזה" היא עובדה שאפשר לבדוק. "זו צורת הכסף הטובה ביותר" היא מסקנה שדורשת קריטריונים וראיות.
מדריך זה בנוי סביב שש שאלות: למה כסף חשוב, מהו כסף, מה עלול להשתבש בו, מהו ביטקוין, איך להשתמש בו בבטחה ומה צפוי בהמשך.
הוא מיועד למטרות לימוד בלבד. הוא אינו מספק ייעוץ פיננסי, ייעוץ השקעות, ייעוץ משפטי או ייעוץ מס, ואינו מורה לכם לקנות, למכור או להחזיק דבר כלשהו.
מהו כסף?
כסף הוא כלי לחליפין.
איש אינו רוצה כסף לשם הכסף עצמו. אנחנו רוצים אותו בגלל מה שאפשר לקנות בו. שטר כסף הוא בסך הכול פיסת נייר. מה שהופך אותו לשימושי הוא שאנשים אחרים יסכימו לקבל אותו תמורת דברים שאנחנו באמת רוצים, מפני שהם מצפים שגם אחרים יסכימו לקבל אותו בהמשך.
זה מה שמבדיל בין כסף לסחר חליפין.
במערכת של סחר חליפין, מסחר מתאפשר רק כששני הצדדים רוצים את מה שיש לצד האחר, באותו הזמן ובכמויות מתאימות. כלכלנים מכנים זאת התאמה כפולה של רצונות. אם אתם מגדלים אורז וזקוקים לנעליים, ייתכן שהסנדלר ירצה שמן בישול, ולא אורז. כסף פותר זאת באמצעות הפרדה בין מכירה לקנייה: אתם מוכרים את האורז שלכם לאדם אחד וקונים נעליים מאדם אחר.
לכסף יש בדרך כלל שלושה תפקידים.
הוא משמש אמצעי חליפין: אנשים מקבלים אותו כתשלום. הוא משמש יחידת חשבון: מחירים נקובים בו, כך שאפשר להשוות את ערכם של דברים שונים. והוא משמש אמצעי לשמירת ערך: הוא מעביר ערך מההווה אל העתיד. שום סוג של כסף אינו שומר על ערכו באופן מושלם, אך סוגים מסוימים מאבדים כוח קנייה לאט יותר מאחרים.
לאורך ההיסטוריה שימשו דברים רבים ככסף: קונכיות, מלח, חרוזים, מקנה, נחושת, כסף וזהב. השימוש במתכות יקרות נעשה נפוץ משום שהן היו נדירות, עמידות ומקובלות על רבים. אבל קשה לשאת מתכת ולהגן עליה, ולכן בנקים החלו להנפיק תעודות נייר שהקנו זכות לקבל כמות מוגדרת של מתכת. בגרסאות שונות של תקן הזהב, יחידת מטבע הוצמדה בחוק לכמות של זהב. הכללים השתנו ממקום למקום ומתקופה לתקופה.
עם הזמן, כסף החל להסתמך יותר על מוסדות ועל הבטחות מאשר על מתכת. בשנת 1971 הפסיקה ארצות הברית את ההמרה הרשמית של דולרים לזהב עבור ממשלות זרות ובנקים מרכזיים. כיום, רוב המטבעות הלאומיים הם כסף פיאט: מטבע המונפק מכוח סמכות ממשלתית, בדרך כלל באמצעות בנק מרכזי, ושאי אפשר לפדות תמורת כמות קבועה של זהב או של כל סחורה אחרת. משמעות המילה fiat בלטינית היא "כך ייעשה", והיא מובנת לעיתים קרובות כ"על פי צו".
כסף פיאט מתפקד משום שאנשים, עסקים, בנקים וממשלות מקבלים אותו. בדרך כלל, חוקים מעניקים לו מעמד של הילך חוקי ומחייבים להשתמש בו לתשלום מיסים, ואנשים רוצים אותו מפני שכולם סביבם משתמשים בו.
כשאנשים שומעים את המילה אינפלציה, הם בדרך כלל חושבים על עליית מחירים.
אינפלציית מחירים היא עלייה מתמשכת ברמת המחירים הכללית. צידה השני הוא כוח הקנייה: כמה אפשר לקנות ביחידת כסף אחת. אם מחירו של סל מוצרים בסיסיים עולה מ־100 יחידות מטבע ל־110, אותן 100 יחידות כבר אינן מספיקות לקניית הסל המלא.
לאינפלציה יש כמה גורמים, וכלכלנים חלוקים בדעתם לגבי מידת ההשפעה של כל אחד מהם: התרחבות היצע הכסף והאשראי, שיבושים באספקה, שינויים בביקוש, היחלשות המטבע, מיסים ועלויות ייצור. גורם אחד ראוי לתשומת לב משום שהוא תוצאה של בחירה, ולא של מקרה: במערכת של כסף פיאט, מספר קטן של מוסדות יכולים להגדיל את היצע הכסף והאשראי ולשנות את הכללים החלים עליו.
חשבו מה הופך דבר מה לבעל ערך.
המונה ליזה המקורית שווה יותר מכל עותק שלה, לא מפני שהיא נראית טוב יותר, אלא מפני שהיא היחידה מסוגה. נדירות לבדה אינה יוצרת ערך, אבל כשאנשים רוצים משהו, יש חשיבות להיצע שלו.
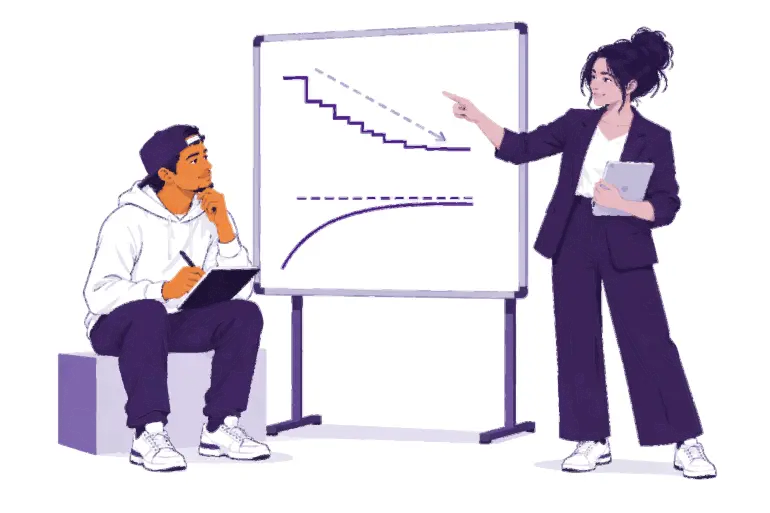
כאשר היצע הכסף גדל מהר יותר מהיצע הדברים שאפשר לקנות בו, כל יחידת כסף נוטה לקנות פחות.
האינפלציה אינה משפיעה על כולם באותה מידה. אדם שמחזיק בעיקר מזומן או חסכונות עלול לאבד מכוח הקנייה שלו. אדם שבבעלותו נכסים שמחירם עולה עשוי להיות מוגן באופן חלקי. גם השכר והמחירים מתעדכנים בקצבים שונים.
גם הכסף בחשבון הבנק שלכם שונה מהמזומן שבידיכם. בנק אינו שומר כל פיקדון במזומן: הוא מלווה ומשקיע את רובו. היתרה בחשבון הבנק היא הבטחה של הבנק לשלם לכם. ההבטחה הזאת בדרך כלל מתקיימת, אבל היא תלויה בבנק ובכללים החלים עליו.
נסו בעצמכם: בדיקת כוח הקנייה
בחרו מוצר או שירות יומיומי בקהילה שלכם, כגון לחם, תחבורה או יתרה לשיחות בטלפון. רשמו את מחירו כיום. שאלו מישהו כמה הוא עלה לפני כמה שנים, ולאחר מכן בדקו תיעוד אמין, אם תוכלו. האם ההכנסות עלו באותו קצב? מה עוד עשוי להסביר את השינוי?
כל זה אינו אומר שכסף פיאט אינו מתפקד. הוא מאפשר תשלומים נוחים, אשראי גמיש וכלים להתמודדות עם משברים. אבל אותה גמישות יוצרת סיכון: ההיצע שלו והכללים החלים עליו יכולים להשתנות, ולאנשים המשתמשים בו יש השפעה מועטה על כך.
זו הסיבה שאנשים מחפשים חלופות, וזו הסיבה שביטקוין נוצר.
מהו ביטקוין?
לפני ביטקוין, שליחת כסף באינטרנט תמיד הייתה תלויה בארגון מהימן: בנק או חברת תשלומים שניהלו את ספר החשבונות, אישרו חשבונות ויכלו לעכב, לחסום או לבטל תשלום. במשך עשרות שנים ניסו מדעני מחשב ליצור כסף דיגיטלי ללא מנפיק מרכזי. הקושי היה שקל להעתיק מידע דיגיטלי. אילו היה אפשר להעתיק מטבע דיגיטלי ולהוציא אותו פעמיים, הוא לא היה יכול לשמש ככסף. בעיה זו נקראת בעיית ההוצאה הכפולה.
ב־31 באוקטובר 2008 פרסמו אדם או קבוצה שהשתמשו בשם Satoshi Nakamoto מאמר המתאר פתרון: ביטקוין: מערכת מזומנים אלקטרונית מעמית לעמית. הרשת החלה לפעול בינואר 2009.
ביטקוין הוא כסף דיגיטלי שהוא מבוזר, בעל היצע מוגבל, וניתן לשלוח אותו מעמית לעמית ללא רשות מבנק.
היותו מבוזר משמעו שאין משרד מרכזי שיכול ליצור חשבונות, לשנות יתרות או לאשר מי מצטרף. כל אחד יכול להוריד ולבדוק את התוכנה שקוד המקור שלה פתוח, ומחשבים עצמאיים רבים שומרים עותק של הרישום. אין פירוש הדבר שלכולם יש השפעה שווה. פירוש הדבר הוא שאף משתתף יחיד אינו יכול לשנות את ספר החשבונות או את הכללים המוניטריים עבור כולם.
קיומו של היצע מוגבל משמעו שלעולם לא יהיו יותר מ־21 מיליון ביטקוין. מטבעות ביטקוין חדשים מונפקים לפי לוח זמנים פומבי, ומחשבים עצמאיים הנקראים צמתים דוחים כל בלוק שמפר את הכלל הזה. המגבלה אמינה משום שכל אחד יכול לבדוק אותה. עם זאת, אין זה חוק טבע: היא נשמרת משום שהמשתתפים ממשיכים לאכוף אותה. והיצע מוגבל אינו מבטיח שהמחיר יעלה. המחיר תלוי בביקוש וגם בהיצע.
פעולה מעמית לעמית משמעה שבאפשרותכם לשלוח ביטקוין לכל אדם, בכל מקום, בלי לפתוח חשבון ברשת ביטקוין או לבקש אישור מרשות מרכזית. אף חברה אינה יכולה להקפיא ביטקוין שנמצא בשליטתכם הבלעדית. הצד השני של החופש הזה הוא אחריות: בדרך כלל אי אפשר לבטל עסקה תקפה, ואין מוקד תמיכה לרשת.
תפיסה מוטעית אחת היא שביטקוין אינו בהישג יד משום שמטבע ביטקוין אחד יקר. אינכם צריכים לקנות או להשתמש במטבע ביטקוין שלם. ביטקוין אחד מתחלק ל־100,000,000 יחידות קטנות יותר הנקראות סאטושי, או סאטס. החזקה של 100,000 סאטס והחזקה של 0.001 ביטקוין מתארות את אותו הסכום.
הרשת נשענת על משתתפים מסוגים שונים: משתמשים ששולחים, מקבלים ומחזיקים ביטקוין; צמתים שבודקים כל עסקה ובלוק מול הכללים; וכן כורים שמתחרים על הוספת בלוק חדש לרישום בערך כל עשר דקות. הרישום הזה, המכונה בלוקצ'יין, הוא פומבי וגלוי לכולם, ושכתובו כרוך בעלות גבוהה מאוד.
הערה על האיות באנגלית: ביטקוין הנכתב באות B גדולה מציין בדרך כלל את הרשת או את המערכת. ביטקוין הנכתב באות b קטנה מציין את הכסף עצמו.
לביטקוין יש גם פשרות ומגבלות. מחירו יכול להשתנות במהירות. טעויות הן בדרך כלל בלתי הפיכות. האפשרות לשלם בו עדיין מוגבלת במקומות רבים, ושימוש בטוח בו דורש למידה מסוימת. ביטקוין מחליף חלק מהאמון במוסדות באימות ובאחריות אישית. הוא אינו מבטל סיכונים.
כיצד משתמשים בביטקוין?
כל ארנק ביטקוין הוא כלי, בדרך כלל יישומון, שמאפשר לכם לקבל ביטקוין, לבדוק את היתרה ולשלוח ביטקוין. הביטקוין שלכם אינו מאוחסן בתוך הטלפון שלכם: הוא מתועד בבלוקצ'יין. הארנק מנהל את המפתחות שמאפשרים לכם להוכיח שהוא שלכם ולאשר תשלום.
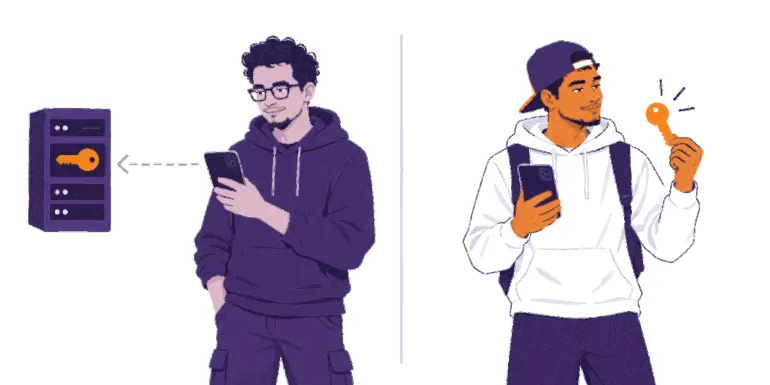
לכן השאלה הראשונה לגבי כל ארנק היא: מי שולט במפתחות?
מי מחזיק בפועל בביטקוין שלכם?
עם ארנק במשמורת עצמית, אתם שולטים במפתחות.
בעת הגדרתו, הוא מציג לכם רצף מילות גיבוי (המכונה גם ביטוי שחזור): רשימה מסודרת של מילים, לרוב 12 או 24. באמצעותו אפשר לשחזר את המפתחות שלכם במכשיר אחר. כל מי שמחזיק בו יכול לקחת את הביטקוין שלכם. רצף מילות הגיבוי אינו רק גיבוי: הוא מעניק גישה מלאה.
הגנו עליו:
רשמו אותו במדויק על נייר בעת יצירת הארנק;
שמרו אותו ללא חיבור לרשת, באופן פרטי ובמקום שבו לא יאבד או יינזק;
לעולם אל תצלמו אותו, תשלחו אותו בדוא״ל, תשמרו אותו בפתקים בענן או תשלחו אותו בהודעה;
לעולם אל תקלידו אותו באתר אינטרנט.
אם תאבדו את רצף מילות הגיבוי ואת המכשיר שלכם, איש לא יוכל לשחזר עבורכם את הביטקוין שלכם.
עם ארנק במשמורת צד שלישי, חברה מחזיקה עבורכם במפתחות, בדומה לבנק. היתרה שלכם היא הבטחה של החברה לשלם לכם. תהליך ההגדרה מוכר וייתכן שיש תמיכה זמינה, אך אתם תלויים באותה חברה: היא יכולה להגביל משיכות, להקפיא חשבון, להיפרץ או להיסגר.
שאלה
משמורת צד שלישי
משמורת עצמית
מי מחזיק במפתחות?
החברה
אתם
מי מטפל בשחזור?
החברה, דרך החשבון שלכם
אתם, באמצעות רצף מילות הגיבוי שלכם
היתרון והחיסרון העיקריים
נוחות ותמיכה, אך אתם תלויים בחברה
שליטה ישירה, אך אתם אחראים לגיבויים ולטעויות
אמירה שימושית בעולם הביטקוין: לא המפתחות שלכם, לא המטבעות שלכם. הבחירה בסוג המשמורת אינה מבחן לערככם. מה שחשוב הוא לדעת באיזה סוג אתם משתמשים ועל מה אתם סומכים.
My First Bitcoin אינו ממליץ על ארנקים מסוימים. כלים, עמלות ובעלים משתנים, ומה שמתאים לקהילה אחת עשוי שלא להתאים לאחרת. שאלו איש חינוך מהימן במה משתמשים באזורכם, ובדקו בעצמכם את הנקודות הבאות לפני שימוש בארנק כלשהו:
מפתחות: מי שולט במפתחות, אתם או חברה?
שחזור: מה קורה אם הטלפון שלכם אובד או שהחברה נעלמת?
מקור: האם הורדתם אותו מהאתר הרשמי או מהעמוד הרשמי בחנות היישומונים, ולא מקישור שמישהו שלח לכם?
קוד: האם הוא מבוסס על קוד פתוח ומתוחזק באופן פעיל? (קוד פתוח כשלעצמו אינו מוכיח שכלי הוא בטוח.)
עלויות: אילו עמלות חלות על שליחה, קבלה או משיכה?
תשלומים: האם הארנק תומך בתשלומים הדרושים לכם, על גבי השרשרת או בלייטנינג?
בביטקוין יש שתי דרכים נפוצות לשלם. על גבי השרשרת נרשמים תשלומים ישירות בבלוקצ'יין. לייטנינג היא רשת תשלומים הבנויה על גבי ביטקוין ומיועדת לתשלומים מהירים, קטנים ותכופים, כמו קניית קפה. גם ארנק לייטנינג יכול להיות במשמורת של צד שלישי או במשמורת עצמית.
שלושה כללים יעזרו לכם לשמור על בטיחותכם בזמן הלמידה:
למדו תחילה. אל תפעלו מתוך התרגשות, פחד או לחץ.
התחילו בקטן. נסו כלים שאינם מוכרים לכם בסכום שאתם יכולים להרשות לעצמכם להפסיד.
אל תסמכו, אמתו. בדקו את האדם, את אמצעי התשלום, את הכתובת ואת הסכום לפני שתאשרו תשלום.
שתפו פרטים לקבלת תשלום, לעולם לא סודות. אפשר לשתף כתובת או בקשת תשלום. לעולם אין לשתף מילות שחזור או מפתח פרטי. שום איש חינוך, חברת ארנקים או נציג תמיכה לגיטימיים לא יבקשו מכם מידע זה לעולם.
עצרו אם מישהו יוצר תחושת דחיפות או סודיות, מבטיח תשואות מובטחות, מבקש מכם לשלוח ביטקוין תחילה או מבקש את מילות השחזור שלכם. קחו הפסקה. אל תשתפו דבר. אל תשלחו דבר. לאחר מכן בדקו באמצעות מקור שאתם כבר מכירים.
מה הלאה?
כסף תלוי בכללים ובאמון
כסף פיאט מאפשר תשלומים נוחים, אך ההיצע שלו והכללים החלים עליו נקבעים בידי מספר קטן של מוסדות, וכוח הקנייה שלו עלול לרדת עם הזמן.
ביטקוין מציע כללים אחרים
מאז 2009, ביטקוין מציע כסף הזמין לכולם, שהיצעו מוגבל וגלוי לכול ושאפשר לאמת אותו במקום להסתמך על אמון. לצד זאת, הוא כרוך גם בפשרות: תנודות במחיר, טעויות בלתי הפיכות ואחריות אישית.
הבטיחות קודמת לכול
למדו תחילה, התחילו בקטן ואמתו הכול. לעולם אל תשתפו את מילות השחזור שלכם. אינכם צריכים לעשות הכול בבת אחת: די בצעד הבא, כל עוד הוא בטוח.
זו רק ההתחלה
חזרו לחמש השאלות שבתחילת המדריך. מה הייתם עונים עכשיו?
תוכנית הדיפלומה בביטקוין היא הצעד הבא. ארבעת המודולים שלה יקדמו אתכם הלאה, מהבנת כסף, דרך האופן שבו ביטקוין פועל ושימוש בטוח בביטקוין, ועד לביטקוין בקהילה שלכם. הישארו סקרנים, המשיכו לשאול שאלות ולמדו עוד באתר myfirstbitcoin.org.