De fleste stopper aldri opp for å tenke over penger.
Ikke for å tjene dem eller bruke dem, men for å virkelig tenke over hva de er og hvordan de fungerer.
Vi bruker penger hver dag, men spør sjelden hvordan de fungerer.
Før De leser videre, ta Dem tid til å tenke over fem spørsmål. Skriv et kort svar på hvert av dem hvis De kan:
Hvorfor trenger folk penger?
Hva gjør noe til penger?
Hvem kan skape eller kontrollere pengene De bruker?
Hvorfor har pengene De bruker verdi?
Kan De kjøpe like mye for pengene Deres i dag som tidligere?
Ta vare på svarene Deres. Gå tilbake til dem når De er ferdig med veiledningen. Denne veiledningen kan styrke noen av synspunktene Deres og endre andre.
Legg merke til forskjellen mellom et faktum og en mening mens De leser. "Denne seddelen godtas som betaling av skatt" er et faktum som kan kontrolleres. "Dette er den beste formen for penger" er en konklusjon som krever kriterier og dokumentasjon.
Denne veiledningen er bygd opp rundt seks spørsmål: hvorfor penger er viktige, hva de er, hva som kan gå galt med dem, hva Bitcoin er, hvordan det brukes trygt, og hva som kommer videre.
Den er kun ment for opplæring. Den gir ikke økonomiske råd, investeringsråd, juridiske råd eller skatteråd, og den oppfordrer Dem ikke til å kjøpe, selge eller beholde noe.
Hva er penger?
Penger er et verktøy for utveksling.
Ingen ønsker penger for pengenes egen skyld. Vi vil ha dem for det de kan kjøpe. En pengeseddel er bare et stykke papir. Det som gjør den nyttig, er at andre vil ta imot den i bytte mot ting vi faktisk ønsker oss, fordi de forventer at andre vil ta imot den senere.
Det er dette som skiller penger fra byttehandel.
I et system med byttehandel fungerer handel bare når begge parter ønsker det den andre har, samtidig og i passende mengder. Økonomer kaller dette dobbelt sammenfall av behov. Hvis De dyrker ris og trenger sko, kan det hende at skomakeren vil ha matolje, ikke ris. Penger løser dette ved å skille salg fra kjøp: De selger risen Deres til én person og kjøper sko fra en annen.
Penger har vanligvis tre funksjoner.
De er et byttemiddel: folk tar imot dem som betaling. De er en regneenhet: priser uttrykkes i penger, slik at vi kan sammenligne verdien av ulike ting. Og de er et verdioppbevaringsmiddel: de overfører verdi fra i dag til fremtiden. Ingen form for penger bevarer verdi perfekt, men noen former taper kjøpekraft saktere enn andre.
Gjennom historien har mange ting fungert som penger: skjell, salt, perler, husdyr, kobber, sølv og gull. Edelmetaller ble mye brukt fordi de var sjeldne, holdbare og allment akseptert. Men det er vanskelig å frakte og beskytte metall, så banker begynte å utstede papirbevis som kunne løses inn mot en angitt mengde metall. Under ulike varianter av en gullstandard var en valutaenhet ved lov knyttet til en mengde gull. Reglene varierte fra sted til sted og fra periode til periode.
Over tid kom penger til å bygge mer på institusjoner og løfter enn på metall. I 1971 avviklet USA den offisielle ordningen som lot utenlandske regjeringer og sentralbanker veksle dollar inn i gull. I dag er de fleste nasjonale valutaer fiatpenger: valuta utstedt med statlig myndighet, vanligvis gjennom en sentralbank, som ikke kan løses inn mot en fast mengde gull eller noen annen råvare. Ordet fiat er latin for «la det skje», ofte forstått som «ved dekret».
Fiatpenger fungerer fordi folk, bedrifter, banker og myndigheter aksepterer dem. Lovverket gjør dem vanligvis til tvungent betalingsmiddel og krever at de brukes til å betale skatt, og folk vil ha dem fordi alle rundt dem bruker dem.
Vi gikk fra penger med sikkerhet i noe, til penger med sikkerhet i tillit til noen.
Hva er galt med pengene våre?
Når folk hører ordet inflasjon, tenker de vanligvis på at prisene stiger.
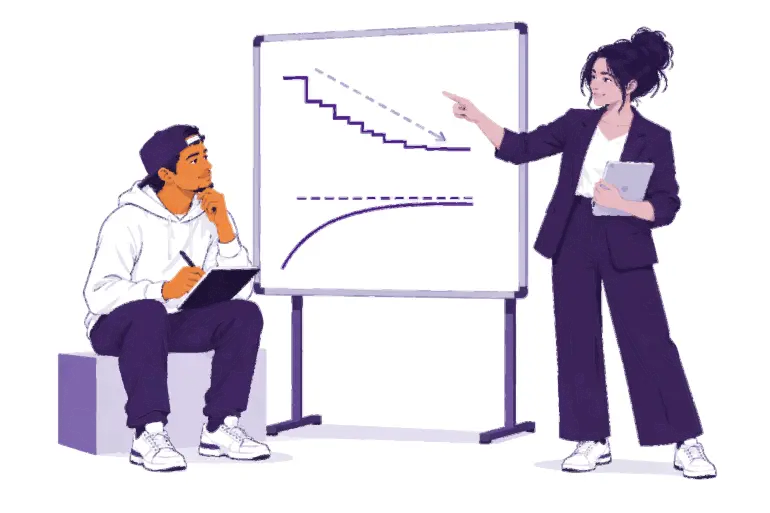
Prisinflasjon er en vedvarende økning i det generelle prisnivået. Den andre siden av dette er kjøpekraft: hvor mye én pengeenhet kan kjøpe. Hvis prisen på en kurv med basisvarer stiger fra 100 valutaenheter til 110, kan de samme 100 enhetene ikke lenger kjøpe hele kurven.
Inflasjon har flere årsaker, og økonomer diskuterer hvor stor betydning hver av dem har: økt penge- og kredittmengde, forsyningsforstyrrelser, endringer i etterspørselen, en svekket valuta, skatter og produksjonskostnader. Én årsak fortjener oppmerksomhet fordi den er et valg, ikke en tilfeldighet: I et fiatbasert pengesystem kan et lite antall institusjoner øke penge- og kredittmengden og endre reglene for systemet.
Tenk over hva som gjør noe verdifullt.
Originalen av Mona Lisa er verdt mer enn noen kopi av den, ikke fordi den ser bedre ut, men fordi det bare finnes én original. Knapphet alene skaper ikke verdi, men når folk ønsker seg noe, har det betydning hvor mye som finnes av det.
Når pengemengden vokser raskere enn mengden varer og tjenester den kan kjøpe, vil hver pengeenhet som regel kunne kjøpe mindre.
Inflasjon påvirker ikke alle likt. En person som hovedsakelig har kontanter eller oppsparte penger, kan miste kjøpekraft. En person som eier eiendeler som stiger i pris, kan være delvis beskyttet. Lønninger og priser tilpasser seg også i ulikt tempo.
Pengene på bankkontoen Deres er også annerledes enn kontantene De har i hånden. En bank oppbevarer ikke alle innskudd som kontanter: Den låner ut og investerer mesteparten. Saldoen på en bankkonto er bankens løfte om å betale Dem. Dette løftet blir vanligvis holdt, men det avhenger av banken og reglene den er underlagt.
Prøv selv: en sjekk av kjøpekraften
Velg en vanlig vare eller tjeneste i lokalsamfunnet Deres, for eksempel brød, transport eller påfyll til kontantkort. Skriv ned dagens pris. Spør noen hva det kostet for flere år siden, og kontroller deretter opplysningen mot en pålitelig kilde hvis De kan. Steg inntektene i samme takt? Hva annet kan forklare endringen?
Ingenting av dette betyr at fiatpenger ikke fungerer. De gir praktiske betalingsmuligheter, fleksibel kreditt og verktøy for å håndtere kriser. Men den samme fleksibiliteten skaper risiko: Pengemengden og reglene kan endres, og de som bruker pengene, har liten innflytelse.
Det er derfor folk ser etter alternativer, og derfor Bitcoin ble skapt.
Hva er Bitcoin?
Før Bitcoin var det å sende penger på nettet alltid avhengig av en betrodd organisasjon: en bank eller et betalingsselskap som førte hovedboken, godkjente kontoer og kunne forsinke, blokkere eller reversere en betaling. I flere tiår forsøkte informatikere å skape digitale penger uten en sentral utsteder. Utfordringen var at digital informasjon er lett å kopiere. Hvis en digital mynt kunne kopieres og brukes to ganger, kunne den ikke fungere som penger. Dette kalles dobbeltforbruksproblemet.
Den 31. oktober 2008 publiserte en person eller gruppe under navnet Satoshi Nakamoto en artikkel som beskrev en løsning: Bitcoin: Et elektronisk kontantsystem basert på likemann-til-likemann-kommunikasjon. Nettverket startet i januar 2009.
Bitcoin er digitale penger som er desentralisert, har et begrenset tilbud og kan sendes direkte mellom likemenn uten tillatelse fra en bank.
Å være desentralisert betyr at det ikke finnes noe sentralt kontor som kan opprette kontoer, endre saldoer eller godkjenne hvem som får delta. Alle kan laste ned og undersøke programvaren med åpen kildekode, og mange uavhengige datamaskiner oppbevarer en kopi av registeret. Dette betyr ikke at alle har like stor innflytelse. Det betyr at ingen enkelt deltaker kan endre hovedboken eller pengereglene for alle.
Å ha et begrenset tilbud betyr at det aldri vil finnes mer enn 21 millioner bitcoin. Nye bitcoin utstedes etter en offentlig tidsplan, og uavhengige datamaskiner som kalles noder, avviser enhver blokk som bryter denne regelen. Grensen er troverdig fordi alle kan kontrollere den. Den er likevel ingen naturlov: Den gjelder fordi deltakerne fortsetter å håndheve den. Og et begrenset tilbud garanterer ikke at prisen vil stige. Prisen avhenger av både etterspørsel og tilbud.
At kommunikasjonen skjer direkte mellom likemenn betyr at De kan sende bitcoin til hvem som helst, hvor som helst, uten å opprette en konto i Bitcoin-nettverket eller be en sentral myndighet om godkjenning. Ingen selskaper kan fryse bitcoin som De selv kontrollerer. Den andre siden av denne friheten er ansvar: En gyldig transaksjon er vanligvis umulig å reversere, og nettverket har ingen brukerstøtte.
En misforståelse er at Bitcoin er utenfor rekkevidde fordi én bitcoin er dyr. De trenger ikke å kjøpe eller bruke en hel bitcoin. Én bitcoin kan deles i 100 000 000 mindre enheter som kalles satoshier, eller sats. Å eie 100 000 sats og å eie 0,001 bitcoin beskriver det samme beløpet.
Nettverket er avhengig av ulike deltakere: brukere som sender, mottar og holder bitcoin; noder som kontrollerer hver transaksjon og blokk opp mot reglene; og utvinnere som konkurrerer om å legge til en ny blokk i registeret omtrent hvert tiende minutt. Dette registeret, blokkjeden, er offentlig og synlig for alle, og det er svært kostbart å skrive det om.
En merknad om skrivemåten: Bitcoin med stor B betyr vanligvis nettverket eller systemet. bitcoin med liten b betyr selve pengene.
Bitcoin innebærer også avveininger. Prisen kan endre seg raskt. Feil kan vanligvis ikke rettes opp. Aksepten er fortsatt begrenset mange steder, og trygg bruk krever en viss opplæring. Bitcoin erstatter noe av tilliten til institusjoner med verifisering og personlig ansvar. Det fjerner ikke risiko.
Hvordan bruker De Bitcoin?
En Bitcoin-lommebok er et verktøy, vanligvis en app, som lar Dem motta, sjekke og sende bitcoin. Deres bitcoin er ikke lagret på telefonen: de er registrert på blokkjeden. Lommeboken håndterer nøklene som lar Dem bevise at bitcoinene tilhører Dem, og godkjenne en betaling.
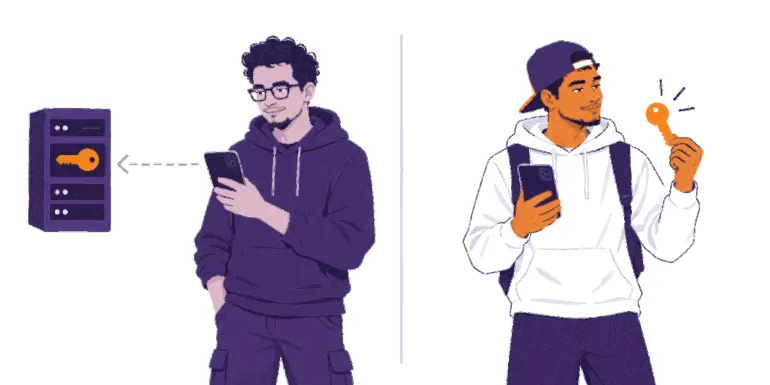
Det første spørsmålet om enhver lommebok er derfor: hvem kontrollerer nøklene?
Hvem har egentlig hånd om Deres bitcoin?
Med en selvforvaltet lommebok kontrollerer De nøklene.
Når De setter den opp, viser den Dem en frøfrase (også kalt en gjenopprettingsfrase): en ordnet liste med ord, ofte 12 eller 24. Den kan gjenskape nøklene Deres på en annen enhet. Alle som har den, kan ta bitcoinene Deres. Frøfrasen er ikke bare en sikkerhetskopi: den gir full tilgang.
Beskytt den:
skriv den nøyaktig ned på papir når De oppretter lommeboken;
oppbevar den frakoblet, utilgjengelig for andre og på et sted der den ikke blir borte eller skadet;
ta aldri bilde av den, send den aldri på e-post, lagre den aldri i skybaserte notater og send den aldri i en melding;
skriv den aldri inn på et nettsted.
Hvis De mister både frøfrasen og enheten Deres, kan ingen gjenopprette bitcoinene Deres for Dem.
Med en forvalterstyrt lommebok oppbevarer et selskap nøklene for Dem, omtrent som en bank. Saldoen Deres er selskapets løfte om å betale Dem. Oppsettet er velkjent, og kundestøtte kan være tilgjengelig, men De er avhengig av selskapet: det kan begrense uttak, fryse en konto, bli hacket eller legge ned.
Spørsmål
Forvalterstyrt
Selvforvaltet
Hvem oppbevarer nøklene?
Selskapet
De
Hvem håndterer gjenoppretting?
Selskapet, via kontoen Deres
De, ved hjelp av frøfrasen Deres
Viktigste avveining
Bekvemmelighet og kundestøtte, men De er avhengig av selskapet
Direkte kontroll, men De har ansvaret for sikkerhetskopier og feil
Et nyttig uttrykk i Bitcoin-verdenen: ikke Deres nøkler, ikke Deres mynter. Valget av forvaltningsform er ikke en prøve på Deres verdi. Det som betyr noe, er å vite hvilken type De bruker, og hva De setter Deres lit til.
My First Bitcoin anbefaler ikke bestemte lommebøker. Verktøy, gebyrer og eiere endrer seg, og det som passer for ett fellesskap, passer kanskje ikke for et annet. Spør en underviser De stoler på, om hva folk bruker lokalt, og undersøk disse punktene selv før De tar i bruk en lommebok:
Nøkler: hvem kontrollerer nøklene, De eller et selskap?
Gjenoppretting: hva skjer hvis telefonen Deres blir borte eller selskapet forsvinner?
Kilde: lastet De den ned fra det offisielle nettstedet eller den offisielle oppføringen i appbutikken, og ikke fra en lenke noen sendte Dem?
Kode: har den åpen kildekode, og blir den aktivt vedlikeholdt? (Åpen kildekode alene beviser ikke at et verktøy er trygt.)
Kostnader: hvilke gebyrer gjelder for sending, mottak eller uttak?
Betalinger: støtter den betalingene De trenger, på blokkjeden eller via Lightning?
Bitcoin har to vanlige betalingsmåter. Blokkjedebaserte betalinger registreres direkte i blokkjeden. Lightning er et betalingsnettverk bygget oppå Bitcoin for raske, små og hyppige betalinger, som å kjøpe en kopp kaffe. En Lightning-lommebok kan også være forvaltet av en tredjepart eller av brukeren selv.
Tre regler holder Dem trygg mens De lærer:
Lær først. Ikke handle på grunn av begeistring, frykt eller press.
Begynn i det små. Prøv ukjente verktøy med et beløp De har råd til å tape.
Ikke stol på andre, verifiser selv. Kontroller personen, betalingsmåten, adressen og beløpet før De godkjenner en betaling.
Del mottaksinformasjon, aldri hemmeligheter. En adresse eller en betalingsforespørsel kan deles. En gjenopprettingsfrase eller privat nøkkel må aldri deles. Ingen seriøs underviser, lommebokleverandør eller kundestøttemedarbeider vil noen gang be om dette.
Stopp hvis noen skaper tidspress eller krever hemmelighold, lover garantert avkastning, ber Dem sende bitcoin først eller ber om gjenopprettingsfrasen Deres. Ta en pause. Ikke del noe. Ikke send noe. Kontroller deretter opplysningene gjennom en kilde De allerede kjenner.
Hva skjer videre?
Penger er avhengige av regler og tillit
Fiatpenger gjør betalinger enkle, men pengemengden og reglene fastsettes av et lite antall institusjoner, og kjøpekraften kan falle over tid.
Bitcoin tilbyr andre regler
Siden 2009 har Bitcoin tilbudt penger som er tilgjengelige for alle, med en offentlig kjent og begrenset pengemengde som kan kontrolleres i stedet for å måtte stoles på. Det innebærer også avveininger: prissvingninger, feil som ikke kan rettes opp, og personlig ansvar.
Sikkerhet kommer først
Lær først, begynn i det små, og kontroller alt. Del aldri Deres gjenopprettingsfrase. De trenger ikke å gjøre alt på én gang: ett trygt neste steg er nok.
Dette er bare begynnelsen
Gå tilbake til de fem spørsmålene i begynnelsen. Hva ville De svart nå?
Studiet Bitcoin Diploma er neste steg. De fire modulene tar Dem videre, fra å forstå penger, til hvordan Bitcoin fungerer, til å bruke Bitcoin trygt, til Bitcoin i Deres lokalsamfunn. Vær nysgjerrig, fortsett å stille spørsmål, og lær mer på myfirstbitcoin.org.