Większość ludzi nigdy nie zatrzymuje się, by zastanowić się nad pieniędzmi.
Nie chodzi o ich zarabianie ani wydawanie, lecz o rzeczywiste zastanowienie się nad tym, czym są i jak działają.
Używamy pieniędzy każdego dnia, a jednak rzadko pytamy, jak działają.
Zanim przejdą Państwo dalej, proszę poświęcić chwilę na pięć pytań. Proszę w miarę możliwości zapisać krótką odpowiedź na każde z nich:
Dlaczego ludzie potrzebują pieniędzy?
Co sprawia, że coś jest pieniądzem?
Kto może tworzyć lub kontrolować pieniądze, których Państwo używają?
Dlaczego pieniądze, których Państwo używają, mają wartość?
Czy za swoje pieniądze mogą Państwo kupić dziś tyle samo co kiedyś?
Proszę zachować swoje odpowiedzi i wrócić do nich na końcu. Ten przewodnik może umocnić niektóre z Państwa poglądów, a inne zmienić.
Podczas lektury proszę zwracać uwagę na różnicę między faktem a opinią. „Tym banknotem można płacić podatki” to fakt, który można sprawdzić. „To najlepsza forma pieniądza” to wniosek, który wymaga kryteriów i dowodów.
Ten przewodnik opiera się na sześciu pytaniach: dlaczego pieniądz ma znaczenie, czym jest, co może z nim pójść nie tak, czym jest Bitcoin, jak bezpiecznie z niego korzystać i co dalej.
Służy on wyłącznie celom edukacyjnym. Nie zawiera porad finansowych, inwestycyjnych, prawnych ani podatkowych i nie zaleca Państwu kupowania, sprzedawania ani zatrzymywania czegokolwiek.
Czym jest pieniądz?
Pieniądz jest narzędziem wymiany.
Nikt nie chce pieniędzy dla nich samych. Chcemy ich ze względu na to, co można za nie kupić. Banknot to tylko kawałek papieru. Jest użyteczny dlatego, że inni ludzie przyjmą go w zamian za rzeczy, których naprawdę chcemy, ponieważ oczekują, że później inni również go przyjmą.
To właśnie odróżnia pieniądz od barteru.
W systemie barterowym wymiana jest możliwa tylko wtedy, gdy obie osoby chcą tego, co ma druga, w tym samym czasie i w odpowiednich ilościach. Ekonomiści nazywają to podwójną zbieżnością potrzeb. Jeśli uprawiają Państwo ryż i potrzebują butów, szewc może chcieć oleju spożywczego, a nie ryżu. Pieniądz rozwiązuje ten problem, oddzielając sprzedaż od kupna: sprzedają Państwo ryż jednej osobie, a buty kupują od innej.
Pieniądz zazwyczaj pełni trzy funkcje.
Jest środkiem wymiany: ludzie przyjmują go jako zapłatę. Jest jednostką rozrachunkową: ceny są w nim wyrażane, dzięki czemu możemy porównywać wartość różnych rzeczy. Jest też środkiem przechowywania wartości: przenosi wartość z teraźniejszości w przyszłość. Żaden pieniądz nie przechowuje wartości idealnie, ale niektóre jego formy tracą siłę nabywczą wolniej niż inne.
Na przestrzeni dziejów wiele rzeczy służyło jako pieniądz: muszle, sól, koraliki, zwierzęta gospodarskie, miedź, srebro i złoto. Metale szlachetne weszły do powszechnego użytku, ponieważ były rzadkie, trwałe i powszechnie akceptowane. Jednak transport i zabezpieczanie metalu są trudne, dlatego banki zaczęły wydawać papierowe dokumenty, które można było wymienić na określoną ilość metalu. W różnych odmianach standardu złota jednostka waluty była prawnie powiązana z określoną ilością złota. Zasady różniły się w zależności od miejsca i okresu.
Z czasem pieniądz zaczął opierać się bardziej na instytucjach i obietnicach niż na metalu. W 1971 roku Stany Zjednoczone zakończyły oficjalną wymianę dolarów na złoto dla zagranicznych rządów i banków centralnych. Dziś większość walut narodowych to pieniądz fiducjarny: waluta emitowana na mocy uprawnień państwa, zazwyczaj za pośrednictwem banku centralnego, której nie można wymienić na ustaloną ilość złota ani żadnego innego towaru. Słowo fiat oznacza po łacinie „niech się stanie” i często jest rozumiane jako „na mocy dekretu”.
Pieniądz fiducjarny działa, ponieważ ludzie, przedsiębiorstwa, banki i rządy go akceptują. Przepisy zazwyczaj nadają mu status prawnego środka płatniczego i wymagają jego używania do płacenia podatków, a ludzie chcą go mieć, ponieważ wszyscy wokół nich z niego korzystają.
Przeszliśmy od pieniądza mającego oparcie w czymś do pieniądza opartego na zaufaniu do kogoś.
Co jest nie tak z naszym pieniądzem?
Kiedy ludzie słyszą słowo „inflacja”, zwykle myślą o rosnących cenach.
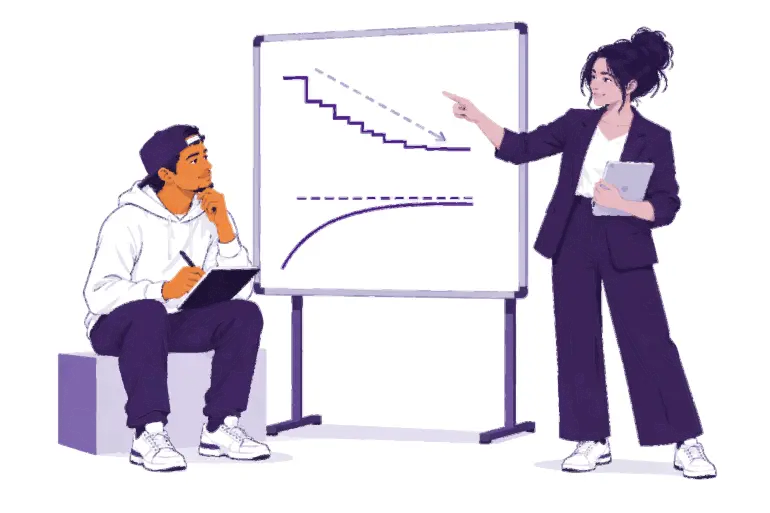
Inflacja cenowa to trwały wzrost ogólnego poziomu cen. Jej drugą stroną jest siła nabywcza: ilość dóbr i usług, które można kupić za jednostkę pieniądza. Jeśli cena koszyka podstawowych dóbr wzrasta ze 100 jednostek waluty do 110, te same 100 jednostek nie wystarcza już na zakup całego koszyka.
Inflacja ma kilka przyczyn, a ekonomiści dyskutują o znaczeniu każdej z nich: wzrost podaży pieniądza i kredytu, zakłócenia dostaw, zmiany popytu, osłabienie waluty, podatki i koszty produkcji. Jedna z przyczyn zasługuje na uwagę, ponieważ wynika z decyzji, a nie z przypadku: w systemie pieniądza fiducjarnego niewielka liczba instytucji może zwiększać podaż pieniądza i kredytu oraz zmieniać zasady funkcjonowania tego systemu.
Proszę zastanowić się, co sprawia, że coś ma wartość.
Oryginalna Mona Lisa jest warta więcej niż jakakolwiek jej kopia — nie dlatego, że wygląda lepiej, lecz dlatego, że jest jedyna. Sama rzadkość nie tworzy wartości, ale gdy ludzie czegoś chcą, podaż tego dobra ma znaczenie.
Gdy podaż pieniądza rośnie szybciej niż ilość dóbr i usług, które można za niego kupić, za każdą jednostkę pieniądza zazwyczaj można kupić mniej.
Inflacja nie wpływa na wszystkich jednakowo. Osoba, która przechowuje majątek głównie w gotówce lub oszczędnościach, może tracić siłę nabywczą. Osoba posiadająca aktywa, których ceny rosną, może być częściowo chroniona. Płace i ceny również dostosowują się w różnym tempie.
Pieniądze na Państwa koncie bankowym również różnią się od gotówki, którą mają Państwo w ręku. Bank nie przechowuje każdego depozytu w postaci gotówki: większość tych środków pożycza i inwestuje. Saldo konta bankowego to obietnica banku, że wypłaci Państwu pieniądze. Ta obietnica jest zazwyczaj dotrzymywana, ale zależy to od banku i zasad regulujących jego działalność.
Proszę spróbować: sprawdzanie siły nabywczej
Proszę wybrać jeden codzienny produkt lub usługę w Państwa okolicy, na przykład chleb, przejazd komunikacją lub doładowanie telefonu. Proszę zapisać dzisiejszą cenę, zapytać kogoś, ile wynosiła kilka lat temu, a następnie, jeśli to możliwe, sprawdzić ją w wiarygodnym źródle. Czy dochody rosły w tym samym tempie? Co jeszcze mogłoby wyjaśnić tę zmianę?
Nic z tego nie oznacza, że pieniądz fiducjarny nie działa. Zapewnia wygodne płatności, elastyczny dostęp do kredytu i narzędzia reagowania na kryzysy. Jednak ta sama elastyczność stwarza ryzyko: jego podaż i zasady funkcjonowania mogą się zmieniać, a ludzie, którzy go używają, mają na to niewielki wpływ.
To dlatego ludzie szukają alternatyw i dlatego powstał Bitcoin.
Czym jest Bitcoin?
Przed powstaniem Bitcoina przesyłanie pieniędzy przez internet zawsze zależało od zaufanej organizacji: banku lub firmy płatniczej, która prowadziła rejestr, zatwierdzała konta i mogła opóźnić, zablokować lub cofnąć płatność. Przez dziesięciolecia informatycy próbowali stworzyć pieniądz cyfrowy bez centralnego emitenta. Trudność polegała na tym, że informacje cyfrowe łatwo skopiować. Gdyby cyfrową monetę można było skopiować i wydać dwukrotnie, nie mogłaby pełnić funkcji pieniądza. Nazywa się to problemem podwójnego wydawania.
31 października 2008 roku osoba lub grupa posługująca się nazwą Satoshi Nakamoto opublikowała dokument opisujący rozwiązanie: Bitcoin: system elektronicznej gotówki typu peer-to-peer. Sieć rozpoczęła działanie w styczniu 2009 roku.
Bitcoin to pieniądz cyfrowy, który jest zdecentralizowany, ma ograniczoną podaż i może być przesyłany bezpośrednio między użytkownikami bez zgody banku.
Bycie zdecentralizowanym oznacza, że nie istnieje centralna instytucja, która mogłaby tworzyć konta, zmieniać salda lub decydować, kto może dołączyć. Każdy może pobrać oprogramowanie o otwartym kodzie źródłowym i je przeanalizować, a wiele niezależnych komputerów przechowuje kopię rejestru. Nie oznacza to, że wszyscy mają równy wpływ. Oznacza to, że żaden pojedynczy uczestnik nie może zmienić rejestru ani zasad monetarnych dla wszystkich.
Posiadanie ograniczonej podaży oznacza, że nigdy nie będzie więcej niż 21 milionów bitcoinów. Nowe bitcoiny są emitowane według publicznie znanego harmonogramu, a niezależne komputery zwane węzłami odrzucają każdy blok, który narusza tę zasadę. Limit jest wiarygodny, ponieważ każdy może go sprawdzić. Nie jest jednak prawem natury: obowiązuje dlatego, że uczestnicy stale go egzekwują. Ograniczona podaż nie gwarantuje też wzrostu ceny. Cena zależy zarówno od popytu, jak i od podaży.
Działanie bezpośrednio między użytkownikami oznacza, że mogą Państwo wysyłać bitcoiny dowolnej osobie, w dowolnym miejscu, bez otwierania konta w sieci Bitcoin ani proszenia centralnej instytucji o zgodę. Żadna firma nie może zamrozić bitcoinów, nad którymi sami Państwo sprawują kontrolę. Drugą stroną tej wolności jest odpowiedzialność: prawidłowej transakcji zazwyczaj nie da się cofnąć, a sieć nie ma działu pomocy technicznej.
Jednym z błędnych przekonań jest to, że Bitcoin jest poza zasięgiem, ponieważ jeden bitcoin jest drogi. Nie muszą Państwo kupować ani używać całego bitcoina. Jeden bitcoin dzieli się na 100 000 000 mniejszych jednostek zwanych satoshi, w skrócie sats. Posiadanie 100 000 sats i posiadanie 0,001 bitcoina oznacza tę samą kwotę.
Sieć opiera się na różnych uczestnikach: użytkownikach, którzy wysyłają, odbierają i przechowują bitcoiny; węzłach, które sprawdzają zgodność każdej transakcji i każdego bloku z zasadami; oraz górnikach, którzy rywalizują o dodanie nowego bloku do rejestru mniej więcej co dziesięć minut. Ten rejestr, czyli łańcuch bloków, jest publiczny i widoczny dla każdego, a zmiana jego zapisów jest bardzo kosztowna.
Uwaga dotycząca pisowni: Bitcoin pisany wielką literą B zazwyczaj oznacza sieć lub system. bitcoin pisany małą literą b oznacza sam pieniądz.
Bitcoin wiąże się też z kompromisami. Jego cena może się szybko zmieniać. Skutki błędów są zazwyczaj nieodwracalne. W wielu miejscach akceptacja nadal jest ograniczona, a bezpieczne korzystanie z niego wymaga pewnej nauki. Bitcoin zastępuje część zaufania do instytucji weryfikacją i osobistą odpowiedzialnością. Nie eliminuje ryzyka.
Jak korzystać z Bitcoina?
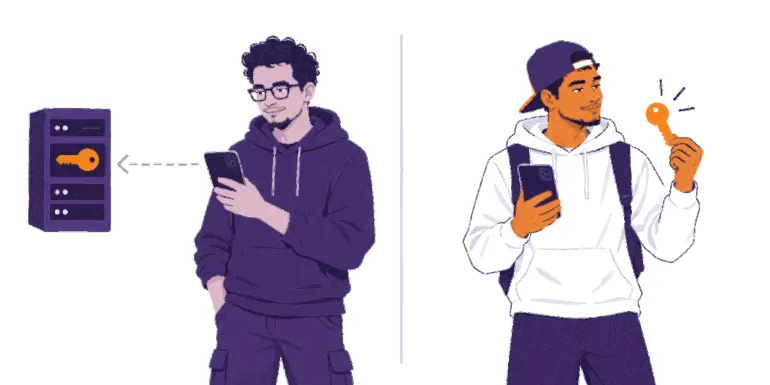
Taki portfel Bitcoin to narzędzie, zwykle aplikacja, które pozwala Państwu odbierać bitcoiny, sprawdzać saldo i wysyłać bitcoiny. Państwa bitcoiny nie są przechowywane w telefonie: są zapisane w łańcuchu bloków. Portfel zarządza kluczami, które pozwalają Państwu udowodnić, że bitcoiny należą do Państwa, i autoryzować płatność.
Pierwsze pytanie dotyczące każdego portfela brzmi więc: kto kontroluje klucze?
Kto tak naprawdę ma pieczę nad Państwa bitcoinami?
W przypadku portfela niepowierniczego, to Państwo kontrolują klucze.
Podczas konfiguracji portfel wyświetla Państwu frazę seed (zwaną także frazą odzyskiwania): uporządkowaną listę słów, często 12 lub 24. Pozwala ona odtworzyć Państwa klucze na innym urządzeniu. Każdy, kto ją zna, może zabrać Państwa bitcoiny. Fraza seed to nie tylko kopia zapasowa: to pełny dostęp.
Proszę ją chronić:
zapisać ją dokładnie na papierze podczas tworzenia portfela;
przechowywać ją poza internetem, w tajemnicy i w miejscu, w którym nie zostanie zgubiona ani uszkodzona;
nigdy jej nie fotografować, nie wysyłać e-mailem, nie zapisywać w notatkach w chmurze ani nie przesyłać w wiadomości;
nigdy nie wpisywać jej na stronie internetowej.
Jeśli stracą Państwo frazę seed i urządzenie, nikt nie będzie w stanie odzyskać dla Państwa bitcoinów.
W przypadku portfela powierniczego, firma przechowuje klucze w Państwa imieniu, trochę jak bank. Państwa saldo jest obietnicą firmy, że wypłaci Państwu środki. Konfiguracja wygląda znajomo i może być dostępne wsparcie, ale są Państwo zależni od tej firmy: może ona ograniczyć wypłaty, zamrozić konto, paść ofiarą ataku hakerskiego lub zakończyć działalność.
Pytanie
Portfel powierniczy
Portfel niepowierniczy
Kto przechowuje klucze?
Firma
Państwo
Kto zajmuje się odzyskiwaniem dostępu?
Firma, za pośrednictwem Państwa konta
Państwo, za pomocą swojej frazy seed
Główny kompromis
Wygoda i wsparcie, ale są Państwo zależni od firmy
Bezpośrednia kontrola, ale to Państwo odpowiadają za kopie zapasowe i błędy
Przydatne powiedzenie w świecie Bitcoina: nie Państwa klucze, nie Państwa monety. Wybór sposobu przechowywania nie jest sprawdzianem Państwa wartości. Ważne jest, by wiedzieć, z którego rodzaju portfela Państwo korzystają i czemu Państwo ufają.
My First Bitcoin nie poleca konkretnych portfeli. Narzędzia, opłaty i właściciele się zmieniają, a to, co odpowiada jednej społeczności, niekoniecznie odpowiada innej. Proszę zapytać zaufanego edukatora, z czego korzystają ludzie w Państwa okolicy, i przed użyciem jakiegokolwiek portfela samodzielnie sprawdzić następujące kwestie:
Klucze: kto kontroluje klucze — Państwo czy firma?
Odzyskiwanie dostępu: co się stanie, jeśli zgubią Państwo telefon lub firma zniknie?
Źródło: czy pobrali Państwo portfel z oficjalnej strony internetowej lub jego oficjalnej karty w sklepie z aplikacjami, a nie z linku przesłanego przez kogoś?
Kod: czy kod źródłowy jest otwarty i aktywnie utrzymywany? (Sam otwarty kod źródłowy nie dowodzi, że narzędzie jest bezpieczne.)
Koszty: jakie opłaty obowiązują przy wysyłaniu, odbieraniu lub wypłacaniu środków?
Płatności: czy obsługuje potrzebne Państwu płatności on-chain lub Lightning?
Bitcoin umożliwia dokonywanie płatności na dwa popularne sposoby. On-chain to płatności rejestrowane bezpośrednio w łańcuchu bloków. Lightning to sieć płatnicza zbudowana na bazie Bitcoina, służąca do szybkich, drobnych i częstych płatności, takich jak zakup kawy. Portfel Lightning również może być powierniczy lub niepowierniczy.
Trzy zasady pomogą Państwu zachować bezpieczeństwo podczas nauki:
Najpierw proszę zdobyć wiedzę. Proszę nie działać pod wpływem ekscytacji, strachu ani presji.
Proszę zacząć od małych kwot. Proszę testować nieznane narzędzia, używając kwoty, na której utratę mogą sobie Państwo pozwolić.
Proszę nie ufać, lecz weryfikować. Przed zatwierdzeniem płatności proszę sprawdzić osobę, metodę płatności, adres i kwotę.
Proszę udostępniać dane do odbioru płatności, nigdy poufne informacje. Adres lub żądanie płatności można udostępniać. Frazy odzyskiwania ani klucza prywatnego nie wolno nigdy udostępniać. Żaden uczciwy edukator, firma oferująca portfel ani pracownik pomocy technicznej nigdy o nie nie poprosi.
Proszę się zatrzymać, jeśli ktoś wywiera presję czasu lub wymaga zachowania tajemnicy, obiecuje gwarantowane zyski, prosi o wysłanie bitcoinów z góry albo o podanie frazy odzyskiwania. Proszę zrobić przerwę. Niczego nie udostępniać. Niczego nie wysyłać. Następnie proszę zweryfikować sytuację w znanym już Państwu źródle.
Co dalej?
Pieniądz opiera się na zasadach i zaufaniu
Pieniądz fiducjarny ułatwia płatności, ale jego podaż i zasady określa niewielka liczba instytucji, a jego siła nabywcza może z czasem spadać.
Bitcoin oferuje inne zasady
Od 2009 roku Bitcoin oferuje dostępny dla każdego pieniądz o jawnej, ograniczonej podaży, który można weryfikować zamiast polegać na zaufaniu. Wiążą się z nim także kompromisy: wahania cen, nieodwracalne błędy i osobista odpowiedzialność.
Bezpieczeństwo przede wszystkim
Proszę najpierw zdobyć wiedzę, zaczynać od małych kroków i wszystko weryfikować. Proszę nigdy nie udostępniać swojej frazy odzyskiwania. Nie muszą Państwo robić wszystkiego naraz: wystarczy jeden bezpieczny kolejny krok.
To dopiero początek
Proszę wrócić do pięciu pytań z początku. Jak odpowiedzieliby Państwo teraz?
Program Dyplom Bitcoin to kolejny krok. Jego cztery moduły pozwolą Państwu pogłębić wiedzę: od zrozumienia pieniądza, przez działanie Bitcoina i bezpieczne korzystanie z niego, po jego rolę w Państwa społeczności. Proszę pielęgnować ciekawość, nadal zadawać pytania i dowiedzieć się więcej na myfirstbitcoin.org.