A maioria das pessoas nunca para para pensar no dinheiro.
Não em ganhá-lo, nem em gastá-lo, mas em pensar verdadeiramente no que é e em como funciona.
Usamos dinheiro todos os dias, mas raramente perguntamos como funciona.
Antes de continuar a ler, dedique um momento a cinco perguntas. Se puder, escreva uma resposta curta a cada uma delas:
Porque é que as pessoas precisam de dinheiro?
O que faz com que algo seja dinheiro?
Quem pode criar ou controlar o dinheiro que utiliza?
Porque é que o dinheiro que utiliza tem valor?
O seu dinheiro compra hoje a mesma quantidade que comprava no passado?
Guarde as suas respostas. Volte a elas no final. Este guia poderá reforçar algumas das suas opiniões e mudar outras.
À medida que lê, repare na diferença entre um facto e uma opinião. «Esta nota é aceite para pagar impostos» é um facto que pode ser verificado. «Esta é a melhor forma de dinheiro» é uma conclusão que exige critérios e provas.
Este guia está organizado em torno de seis perguntas: porque é que o dinheiro é importante, o que é, o que pode correr mal com ele, o que é o Bitcoin, como utilizá-lo em segurança e o que vem a seguir.
Destina-se apenas a fins educativos. Não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal, nem lhe diz para comprar, vender ou manter o que quer que seja.
O que é o dinheiro?
O dinheiro é um instrumento de troca.
Ninguém quer dinheiro por si só. Queremo-lo pelo que pode comprar. Uma nota é apenas um pedaço de papel. O que a torna útil é o facto de outras pessoas a aceitarem em troca de coisas que realmente queremos, porque esperam que outros a aceitem mais tarde.
É isto que distingue o dinheiro da troca direta.
Num sistema de troca direta, o comércio só funciona quando ambas as pessoas querem o que a outra tem, ao mesmo tempo e em quantidades adequadas. Os economistas chamam a isto a dupla coincidência de necessidades. Se cultiva arroz e precisa de sapatos, o sapateiro pode querer óleo de cozinha, e não arroz. O dinheiro resolve este problema ao separar a venda da compra: vende o seu arroz a uma pessoa e compra sapatos a outra.
O dinheiro cumpre normalmente três funções.
É um meio de troca: as pessoas aceitam-no como pagamento. É uma unidade de conta: os preços são expressos nele, o que nos permite comparar o valor de coisas diferentes. E é uma reserva de valor: transporta valor do presente para o futuro. Nenhum dinheiro preserva o valor na perfeição, mas algumas formas perdem poder de compra mais lentamente do que outras.
Ao longo da história, muitas coisas serviram de dinheiro: conchas, sal, contas, gado, cobre, prata e ouro. Os metais preciosos passaram a ser amplamente utilizados porque eram escassos, duradouros e amplamente aceites. Mas transportar e proteger metal é difícil, pelo que os bancos começaram a emitir títulos em papel que podiam ser resgatados por uma quantidade determinada de metal. Sob diferentes versões de um padrão-ouro, uma unidade monetária estava legalmente associada a uma quantidade de ouro. As regras variavam consoante o local e a época.
Com o tempo, o dinheiro passou a assentar mais em instituições e promessas do que em metal. Em 1971, os Estados Unidos puseram fim à troca oficial de dólares por ouro por parte de governos estrangeiros e bancos centrais. Hoje, a maioria das moedas nacionais é moeda fiduciária: moeda emitida sob a autoridade do Estado, normalmente através de um banco central, que não pode ser resgatada por uma quantidade fixa de ouro ou de qualquer outra mercadoria. A palavra «fiat» é latim para «faça-se», frequentemente entendida como «por decreto».
A moeda fiduciária funciona porque as pessoas, as empresas, os bancos e os governos a aceitam. As leis atribuem-lhe normalmente curso legal e exigem-na para o pagamento de impostos, e as pessoas querem-na porque todos à sua volta a utilizam.
Passámos de um dinheiro garantido por algo para um dinheiro garantido pela confiança em alguém.
O que há de errado com o nosso dinheiro?
Quando as pessoas ouvem a palavra inflação, normalmente pensam na subida dos preços.
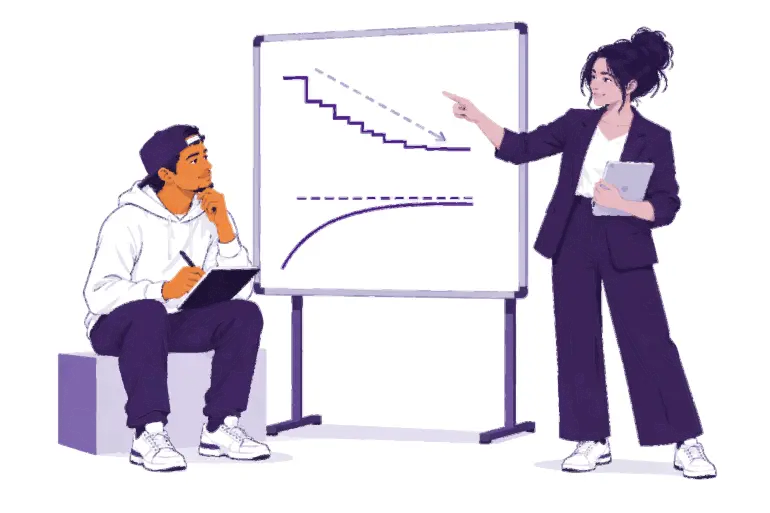
A inflação dos preços é um aumento sustentado do nível geral dos preços. O seu reverso é o poder de compra: o que uma unidade de dinheiro consegue comprar. Se um cabaz de bens essenciais passar de 100 unidades de moeda para 110, as mesmas 100 unidades já não chegam para comprar o cabaz completo.
A inflação tem várias causas, e os economistas debatem o peso de cada uma: a expansão do dinheiro e do crédito, as perturbações na oferta, as alterações na procura, a desvalorização da moeda, os impostos e os custos de produção. Há uma causa que merece atenção porque é uma escolha, não um acaso: num sistema fiduciário, um pequeno número de instituições pode aumentar a oferta de dinheiro e de crédito e alterar as suas regras.
Pense no que torna algo valioso.
A Mona Lisa original vale mais do que qualquer cópia, não por ter melhor aspeto, mas por ser a única. A escassez, por si só, não cria valor, mas, quando as pessoas desejam algo, a quantidade disponível passa a contar.
Quando a oferta de dinheiro cresce mais depressa do que aquilo que este pode comprar, cada unidade tende a comprar menos.
A inflação não afeta todos da mesma forma. Uma pessoa que tenha sobretudo dinheiro em numerário ou poupanças pode perder poder de compra. Uma pessoa que possua ativos cujo preço sobe pode estar parcialmente protegida. Além disso, os salários e os preços ajustam-se a velocidades diferentes.
O dinheiro na sua conta bancária também é diferente do dinheiro que tem na mão. Um banco não guarda todos os depósitos em numerário: empresta e investe a maior parte. O saldo bancário é a promessa do banco de lhe pagar. Essa promessa costuma ser cumprida, mas depende do banco e das regras que o rodeiam.
Experimente: verificar o poder de compra
Escolha um artigo comum na sua comunidade, como o pão, os transportes ou o saldo do telemóvel. Anote o seu preço atual. Pergunte a alguém quanto custava há vários anos e, se possível, confirme num registo fiável. Os rendimentos subiram ao mesmo ritmo? Que outros fatores poderão explicar a diferença?
Nada disto significa que o dinheiro fiduciário não funcione. Oferece pagamentos cómodos, crédito flexível e instrumentos para responder a crises. Mas essa mesma flexibilidade cria riscos: a sua oferta e as suas regras podem mudar, e as pessoas que o utilizam têm pouca voz na matéria.
É por isso que as pessoas procuram alternativas, e foi por isso que a Bitcoin foi criada.
O que é a Bitcoin?
Antes do Bitcoin, enviar dinheiro pela internet dependia sempre de uma organização de confiança: um banco ou uma empresa de pagamentos que mantinha o registo contabilístico, aprovava as contas e podia atrasar, bloquear ou reverter um pagamento. Durante décadas, os cientistas informáticos tentaram criar dinheiro digital sem um emissor central. A dificuldade era que a informação digital é fácil de copiar. Se uma moeda digital pudesse ser copiada e gasta duas vezes, não poderia funcionar como dinheiro. A isto chama-se o problema do duplo gasto.
A 31 de outubro de 2008, uma pessoa ou um grupo que usava o nome Satoshi Nakamoto publicou um artigo que descrevia uma solução: Bitcoin: Um Sistema de Dinheiro Eletrónico Ponto a Ponto. A rede começou a funcionar em janeiro de 2009.
O Bitcoin é dinheiro digital que é descentralizado, tem uma oferta limitada e pode ser enviado ponto a ponto sem a autorização de um banco.
Ser descentralizado significa que não existe um gabinete central que possa criar contas, alterar saldos ou aprovar quem entra. Qualquer pessoa pode descarregar e examinar o software de código aberto, e muitos computadores independentes guardam uma cópia do registo. Isto não significa que todos tenham a mesma influência. Significa que nenhum participante, sozinho, pode alterar o registo ou as regras monetárias para todos.
Ter uma oferta limitada significa que nunca existirão mais de 21 milhões de bitcoin. Os novos bitcoin são emitidos segundo um calendário público, e computadores independentes chamados nós rejeitam qualquer bloco que viole essa regra. O limite é credível porque qualquer pessoa o pode verificar. No entanto, não é uma lei da natureza: mantém-se porque os participantes continuam a fazê-lo cumprir. E uma oferta limitada não garante que o preço vá subir. O preço depende tanto da procura como da oferta.
Ser ponto a ponto significa que pode enviar bitcoin a qualquer pessoa, em qualquer lugar, sem abrir uma conta na rede Bitcoin nem pedir aprovação a uma autoridade central. Nenhuma empresa pode congelar bitcoin que controle por si próprio. O reverso dessa liberdade é a responsabilidade: uma transação válida é normalmente impossível de reverter, e a rede não tem um serviço de apoio ao cliente.
Um equívoco comum é pensar que o Bitcoin está fora de alcance porque um bitcoin é caro. Não precisa de comprar ou utilizar um bitcoin inteiro. Um bitcoin divide-se em 100 000 000 de unidades mais pequenas chamadas satoshis, ou sats. Possuir 100 000 sats e possuir 0,001 bitcoin descrevem o mesmo montante.
A rede depende de diferentes participantes: utilizadores que enviam, recebem e guardam bitcoin; nós que verificam cada transação e cada bloco de acordo com as regras; e mineradores que competem para acrescentar um novo bloco ao registo, aproximadamente a cada dez minutos. Esse registo, a blockchain, é público e visível para qualquer pessoa, e reescrevê-lo é muito dispendioso.
Uma nota sobre a grafia: Bitcoin com B maiúsculo designa normalmente a rede ou o sistema. bitcoin com b minúsculo designa o próprio dinheiro.
O Bitcoin também tem contrapartidas. O seu preço pode mudar rapidamente. Os erros são normalmente permanentes. A aceitação ainda é limitada em muitos lugares, e utilizá-lo com segurança exige alguma aprendizagem. O Bitcoin substitui parte da confiança nas instituições por verificação e responsabilidade pessoal. Não elimina o risco.
Como se utiliza o Bitcoin?
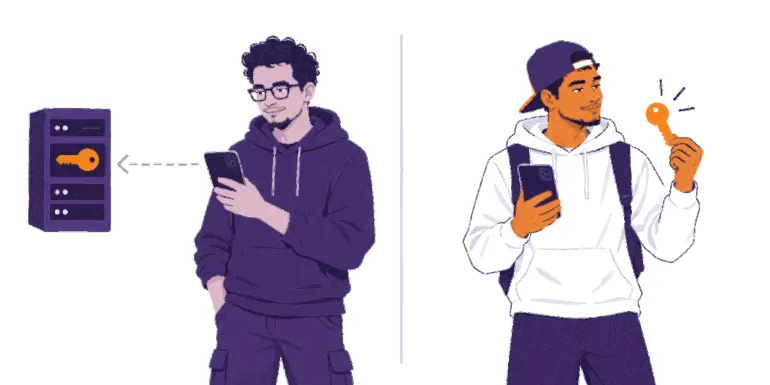
Uma carteira Bitcoin é uma ferramenta, normalmente uma aplicação, que lhe permite receber, consultar e enviar bitcoin. Os seus bitcoins não estão guardados dentro do seu telemóvel: estão registados na blockchain. A carteira gere as chaves que lhe permitem provar que são seus e autorizar um pagamento.
Por isso, a primeira pergunta a fazer sobre qualquer carteira é: quem controla as chaves?
Quem detém realmente os seus bitcoins?
Com uma carteira de autocustódia, é o próprio utilizador que controla as chaves.
Ao configurá-la, a carteira mostra-lhe uma frase-semente (também chamada frase de recuperação): uma lista ordenada de palavras, muitas vezes 12 ou 24. Esta frase permite recriar as suas chaves noutro dispositivo. Qualquer pessoa que a tenha pode ficar com os seus bitcoins. A frase-semente não é apenas uma cópia de segurança: dá acesso total.
Proteja-a:
escreva-a com exatidão em papel quando criar a carteira;
guarde-a offline, em privado e num local onde não se perca nem se danifique;
nunca a fotografe, nunca a envie por email, nunca a guarde em notas na nuvem nem a envie numa mensagem;
nunca a introduza num site.
Se perder a sua frase-semente e o seu dispositivo, ninguém poderá recuperar os seus bitcoins por si.
Com uma carteira de custódia, é uma empresa que guarda as chaves por si, um pouco como um banco. O seu saldo é a promessa da empresa de lhe pagar. A configuração é familiar e pode haver apoio ao cliente, mas fica dependente dessa empresa: ela pode limitar levantamentos, congelar uma conta, ser alvo de ataques informáticos ou encerrar.
Pergunta
Custódia
Autocustódia
Quem detém as chaves?
A empresa
O próprio utilizador
Quem trata da recuperação?
A empresa, através da sua conta
O próprio utilizador, através da sua frase-semente
Principal contrapartida
Comodidade e apoio, mas fica dependente da empresa
Controlo direto, mas é responsável pelas cópias de segurança e pelos erros
Uma frase útil no mundo Bitcoin: se as chaves não são suas, as moedas também não são. Escolher a custódia não é uma prova de valor. O que importa é saber que tipo de carteira está a utilizar e em quem está a confiar.
A My First Bitcoin não recomenda carteiras específicas. As ferramentas, as comissões e os proprietários mudam, e o que serve a uma comunidade pode não servir a outra. Pergunte a um educador de confiança o que se utiliza localmente e verifique pessoalmente estes pontos antes de utilizar qualquer carteira:
Chaves: quem controla as chaves, o próprio utilizador ou uma empresa?
Recuperação: o que acontece se perder o telemóvel ou se a empresa desaparecer?
Origem: descarregou-a a partir do site oficial ou da página oficial na loja de aplicações, e não de uma ligação que alguém lhe enviou?
Código: é de código aberto e mantida ativamente? (O código aberto, por si só, não prova que uma ferramenta é segura.)
Custos: que comissões se aplicam ao enviar, receber ou levantar?
Pagamentos: suporta os pagamentos de que precisa, on-chain ou Lightning?
A Bitcoin tem duas formas comuns de pagar. Os pagamentos on-chain são registados diretamente na blockchain. A Lightning é uma rede de pagamentos construída sobre a Bitcoin para pagamentos rápidos, pequenos e frequentes, como comprar um café. Uma carteira Lightning também pode ser de custódia ou de autocustódia.
Três regras vão mantê-lo em segurança enquanto aprende:
Aprenda primeiro. Não aja por entusiasmo, medo ou pressão.
Comece com pouco. Experimente ferramentas que não conhece com um montante que pode dar-se ao luxo de perder.
Não confie, verifique. Verifique a pessoa, o método de pagamento, o endereço e o montante antes de aprovar um pagamento.
Partilhe informações de receção, nunca segredos. Um endereço ou um pedido de pagamento podem ser partilhados. Uma frase-semente ou uma chave privada nunca devem ser partilhadas. Nenhum formador legítimo, empresa de carteiras ou técnico de apoio lhas pedirá alguma vez.
Pare se alguém criar urgência ou secretismo, prometer retornos garantidos, lhe pedir que envie bitcoin primeiro ou lhe pedir a sua frase-semente. Faça uma pausa. Não partilhe nada. Não envie nada. Depois, verifique através de uma fonte que já conhece.
O que se segue?
O dinheiro depende de regras e de confiança
O dinheiro fiduciário torna os pagamentos cómodos, mas a sua oferta e as suas regras são definidas por um pequeno número de instituições, e o seu poder de compra pode diminuir ao longo do tempo.
A Bitcoin oferece regras diferentes
Desde 2009, a Bitcoin oferece dinheiro com uma oferta pública e limitada, aberto a qualquer pessoa, que pode ser verificado em vez de exigir confiança. Também implica compromissos: oscilações de preço, erros irreversíveis e responsabilidade pessoal.
A segurança está em primeiro lugar
Aprenda primeiro, comece com pouco e verifique tudo. Nunca partilhe a sua frase-semente. Não precisa de fazer tudo de uma vez: basta um próximo passo seguro.
Isto é apenas o começo
Volte às cinco perguntas do início. O que responderia agora?
O Diploma Bitcoin é o próximo passo. Os seus quatro módulos levam-no mais longe: desde a compreensão do dinheiro até ao funcionamento da Bitcoin, à utilização segura da Bitcoin e à Bitcoin na sua comunidade. Mantenha a curiosidade, continue a fazer perguntas e saiba mais em myfirstbitcoin.org.