Çoğu insan para hakkında düşünmek için hiç durmaz.
Onu kazanmayı ya da harcamayı değil, gerçekten ne olduğunu ve nasıl işlediğini düşünmeyi kastediyoruz.
Parayı her gün kullanırız, ancak nasıl işlediğini nadiren sorarız.
Okumaya devam etmeden önce beş soru üzerinde biraz düşünün. Yapabiliyorsanız her birine kısa bir cevap yazın:
İnsanlar neden paraya ihtiyaç duyar?
Bir şeyi para yapan nedir?
Kullandığınız parayı kim yaratabilir veya kontrol edebilir?
Kullandığınız paranın değeri neden vardır?
Paranız bugün, geçmişte satın aldığı kadarını satın alabiliyor mu?
Cevaplarınızı saklayın. Sonunda onlara geri dönün. Bu rehber bazı görüşlerinizi güçlendirebilir, bazılarını ise değiştirebilir.
Okurken bir olgu ile bir görüş arasındaki farka dikkat edin. "Bu banknot vergi ödemelerinde kabul edilir" ifadesi doğrulanabilecek bir olgudur. "Bu, paranın en iyi biçimidir" ifadesi ise ölçütler ve kanıtlar gerektiren bir sonuçtur.
Bu rehber altı soru etrafında kurgulanmıştır: para neden önemlidir, nedir, onunla ilgili neler ters gidebilir, Bitcoin nedir, nasıl güvenli bir şekilde kullanılır ve bundan sonra ne olacak.
Bu rehber yalnızca eğitim amaçlıdır. Finansal, yatırım, hukuki veya vergi tavsiyesi vermez ve size herhangi bir şeyi almanızı, satmanızı veya elinizde tutmanızı söylemez.
Para Nedir?
Para, değişim için kullanılan bir araçtır.
Kimse parayı kendisi için istemez. Onu satın alabileceği şeyler için isteriz. Bir banknot yalnızca bir kâğıt parçasıdır. Onu kullanışlı kılan, başkalarının da onu daha sonra kabul edeceğini bekledikleri için, diğer insanların onu gerçekten istediğimiz şeyler karşılığında kabul etmesidir.
Parayı takastan ayıran şey budur.
Takas sisteminde ticaret, ancak her iki taraf da diğerinin elindekini aynı anda ve uygun miktarlarda istediğinde işler. Ekonomistler buna ihtiyaçların çifte çakışması der. Pirinç yetiştiriyor ve ayakkabıya ihtiyaç duyuyorsanız, ayakkabıcı pirinç değil, yemeklik yağ isteyebilir. Para, satmayı satın almaktan ayırarak bu sorunu çözer: pirincinizi bir kişiye satar, ayakkabıyı başka birinden alırsınız.
Para genellikle üç işlev görür.
Para bir değişim aracıdır: insanlar onu ödeme olarak kabul eder. Aynı zamanda bir hesap birimidir: fiyatlar onunla ifade edilir, böylece farklı şeylerin değerini karşılaştırabiliriz. Ve bir değer saklama aracıdır: değeri bugünden geleceğe taşır. Hiçbir para değeri kusursuz biçimde saklamaz, ancak bazı biçimleri satın alma gücünü diğerlerinden daha yavaş kaybeder.
Tarih boyunca pek çok şey para olarak kullanılmıştır: deniz kabukları, tuz, boncuklar, hayvanlar, bakır, gümüş ve altın. Değerli metaller kıt, dayanıklı ve yaygın olarak kabul gören şeyler oldukları için geniş çapta kullanılmaya başlandı. Ancak metali taşımak ve korumak zordur; bu nedenle bankalar, belirli bir miktar metal karşılığında bozdurulabilen kâğıt senetler çıkarmaya başladı. Farklı altın standardı uygulamalarında, bir para birimi yasal olarak belirli bir miktar altına bağlanıyordu. Kurallar yere ve döneme göre değişiyordu.
Zamanla para, metalden çok kurumlara ve vaatlere dayanır hâle geldi. 1971'de Amerika Birleşik Devletleri, yabancı hükümetlerin ve merkez bankalarının dolarları resmî olarak altına çevirmesine son verdi. Bugün ulusal para birimlerinin çoğu fiat paradır: hükümet yetkisiyle, genellikle bir merkez bankası aracılığıyla çıkarılan ve sabit bir miktar altın ya da başka bir emtia karşılığında bozdurulamayan para. Fiat kelimesi Latincede "olsun" anlamına gelir ve çoğunlukla "emirle" şeklinde yorumlanır.
Fiat para işler, çünkü insanlar, işletmeler, bankalar ve hükümetler onu kabul eder. Yasalar genellikle onu yasal ödeme aracı yapar ve vergilerin onunla ödenmesini zorunlu kılar; insanlar da etraflarındaki herkes onu kullandığı için onu ister.
Bir şeyle desteklenen paradan, birine duyulan güvenle desteklenen paraya geçtik.
Paramızın Sorunu Ne?
İnsanlar enflasyon kelimesini duyduklarında genellikle fiyatların yükselmesini düşünürler.
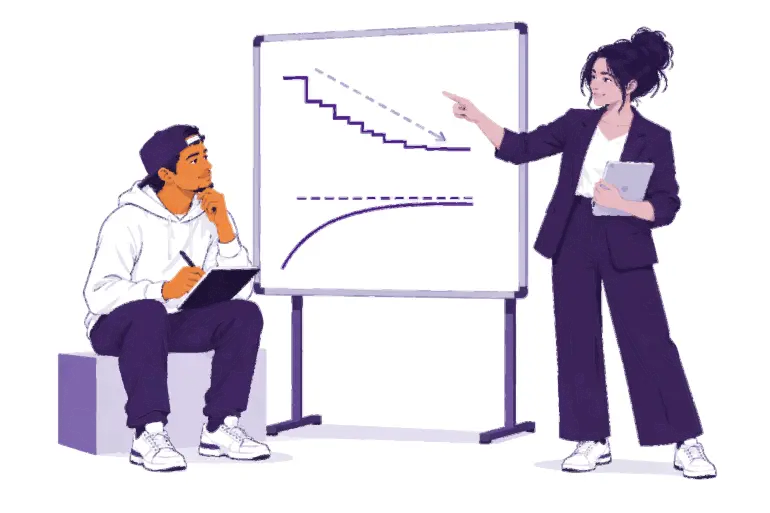
Fiyat enflasyonu, genel fiyat düzeyinde sürekli bir artıştır. Bunun diğer yüzü satın alma gücüdür: bir para biriminin ne kadar şey satın alabildiği. Temel ihtiyaç ürünlerinden oluşan bir sepetin fiyatı 100 para biriminden 110'a çıkarsa, aynı 100 birim artık sepetin tamamını satın almaya yetmez.
Enflasyonun birçok nedeni vardır ve iktisatçılar bunların her birinin ne kadar önemli olduğunu tartışır: para ve kredi arzının genişlemesi, arz aksaklıkları, talepteki değişimler, para biriminin değer kaybetmesi, vergiler ve üretim maliyetleri. Bu nedenlerden biri özellikle dikkati hak eder, çünkü bir kaza değil, bir tercihtir: itibari para sisteminde az sayıda kurum para ve kredi arzını artırabilir ve kurallarını değiştirebilir.
Bir şeyi neyin değerli kıldığını düşünün.
Orijinal Mona Lisa, herhangi bir kopyasından daha değerlidir; daha iyi göründüğü için değil, tek olduğu için. Kıtlık tek başına değer yaratmaz, ancak insanlar bir şeyi istediğinde onun arzı önem kazanır.
Para arzı, parayla satın alınabilecek şeylerden daha hızlı arttığında, her birim daha az şey satın alma eğilimindedir.
Enflasyon herkesi eşit şekilde etkilemez. Varlığının çoğunu nakit ya da birikim olarak tutan biri satın alma gücünü kaybedebilir. Fiyatı yükselen varlıklara sahip olan biri ise kısmen korunabilir. Ücretler ve fiyatlar da farklı hızlarda uyum sağlar.
Banka hesabınızdaki para da elinizdeki nakitten farklıdır. Bir banka her mevduatı nakit olarak tutmaz: çoğunu kredi olarak verir ve yatırıma yönlendirir. Banka bakiyesi, bankanın size ödeme yapma vaadidir. Bu vaat genellikle yerine getirilir, ancak bankaya ve onu çevreleyen kurallara bağlıdır.
Deneyin: satın alma gücü kontrolü
Yaşadığınız yerden ekmek, ulaşım ya da telefon kontörü gibi sıradan bir ürün seçin. Bugünkü fiyatını not edin. Birine birkaç yıl önce ne kadar olduğunu sorun, ardından mümkünse güvenilir bir kaynaktan kontrol edin. Gelirler de aynı oranda arttı mı? Bu değişimi başka neler açıklayabilir?
Bunların hiçbiri itibari paranın işe yaramadığı anlamına gelmez. İtibari para kolay ödemeler, esnek kredi ve krizlere müdahale etmek için araçlar sunar. Ancak aynı esneklik risk de yaratır: arzı ve kuralları değişebilir ve onu kullanan insanların bu konuda pek söz hakkı yoktur.
İnsanların alternatif arayışına girmesinin ve Bitcoin'in yaratılmasının nedeni budur.
Bitcoin Nedir?
Bitcoin'den önce, internet üzerinden para göndermek her zaman güvenilen bir kuruluşa bağlıydı: defteri tutan, hesapları onaylayan ve bir ödemeyi geciktirebilen, engelleyebilen ya da geri alabilen bir banka veya ödeme şirketi. Bilgisayar bilimcileri on yıllar boyunca merkezi bir ihraççı olmadan dijital para yaratmaya çalıştılar. İşin zor yanı, dijital bilginin kolayca kopyalanabilmesiydi. Dijital bir madeni para kopyalanıp iki kez harcanabilseydi, para olarak işlev göremezdi. Bu durum çifte harcama sorunu olarak adlandırılır.
31 Ekim 2008'de, Satoshi Nakamoto adını kullanan bir kişi ya da grup, bir çözümü anlatan bir makale yayımladı: Bitcoin: A Peer-to-Peer Electronic Cash System. Ağ, Ocak 2009'da çalışmaya başladı.
Bitcoin; merkeziyetsiz olan, sınırlı bir arza sahip olan ve eşten eşe bir bankanın izni olmadan gönderilebilen dijital bir paradır.
Bitcoin'in merkeziyetsiz olması, hesap oluşturabilecek, bakiyeleri değiştirebilecek ya da kimlerin katılacağını onaylayabilecek merkezi bir ofisin bulunmadığı anlamına gelir. Açık kaynaklı yazılımı herkes indirip inceleyebilir ve birçok bağımsız bilgisayar kaydın bir kopyasını tutar. Bu, herkesin eşit etkiye sahip olduğu anlamına gelmez. Hiçbir katılımcının defteri ya da parasal kuralları tek başına herkes için değiştiremeyeceği anlamına gelir.
Bitcoin'in sınırlı bir arza sahip olması, hiçbir zaman 21 milyondan fazla bitcoin olmayacağı anlamına gelir. Yeni bitcoin'ler herkese açık bir takvime göre piyasaya çıkar ve düğüm adı verilen bağımsız bilgisayarlar bu kuralı çiğneyen her bloğu reddeder. Bu sınır güvenilirdir, çünkü herkes onu kontrol edebilir. Yine de bir doğa yasası değildir: katılımcılar onu uygulamaya devam ettiği için geçerliliğini korur. Ayrıca sınırlı arz, fiyatın yükseleceğini garanti etmez. Fiyat, arzın yanı sıra talebe de bağlıdır.
Bitcoin'in eşten eşe olması, Bitcoin ağında bir hesap açmadan ya da merkezi bir otoriteden onay istemeden, dünyanın herhangi bir yerindeki herkese bitcoin gönderebileceğiniz anlamına gelir. Hiçbir şirket, kendi kontrolünüzde olan bitcoin'i donduramaz. Bu özgürlüğün diğer yüzü ise sorumluluktur: geçerli bir işlemi geri almak genellikle imkânsızdır ve ağın bir yardım masası yoktur.
Yaygın yanılgılardan biri, bir bitcoin pahalı olduğu için Bitcoin'in erişilemez olduğudur. Bütün bir bitcoin satın almanız ya da kullanmanız gerekmez. Bir bitcoin, 100.000.000 daha küçük birime bölünür; bu birimlere satoshi ya da sat denir. 100.000 sat'a sahip olmak ile 0,001 bitcoin'e sahip olmak aynı miktarı ifade eder.
Ağ, farklı katılımcılara dayanır: kullanıcılar bitcoin gönderir, alır ve saklar; düğümler her işlemi ve bloğu kurallara göre denetler; madenciler ise yaklaşık her on dakikada bir kayda yeni bir blok eklemek için yarışır. Bu kayıt, yani blok zinciri, herkese açık ve herkes tarafından görülebilir; yeniden yazılması ise çok maliyetlidir.
Yazım hakkında bir not: Bitcoin, büyük B ile yazıldığında genellikle ağı veya sistemi ifade eder. bitcoin ise küçük b ile yazıldığında paranın kendisini ifade eder.
Bitcoin'in bazı ödünleşimleri de vardır. Fiyatı hızla değişebilir. Hatalar genellikle kalıcıdır. Kabul görmesi pek çok yerde hâlâ sınırlıdır ve onu güvenli bir şekilde kullanmak biraz öğrenme gerektirir. Bitcoin, kurumlara duyulan güvenin bir kısmının yerine doğrulamayı ve kişisel sorumluluğu koyar. Riski ortadan kaldırmaz.
Bitcoin'i Nasıl Kullanırsınız?
Bir Bitcoin cüzdanı, bitcoin almanızı, kontrol etmenizi ve göndermenizi sağlayan, genellikle bir uygulama olan bir araçtır. Bitcoin'iniz telefonunuzun içinde saklanmaz: blokzincirine kaydedilir. Cüzdan, bitcoin'in size ait olduğunu kanıtlamanızı ve bir ödemeyi onaylamanızı sağlayan anahtarları yönetir.
Bu nedenle herhangi bir cüzdanla ilgili ilk soru şudur: anahtarları kim kontrol ediyor?
Bitcoin'inizi gerçekte kim tutuyor?
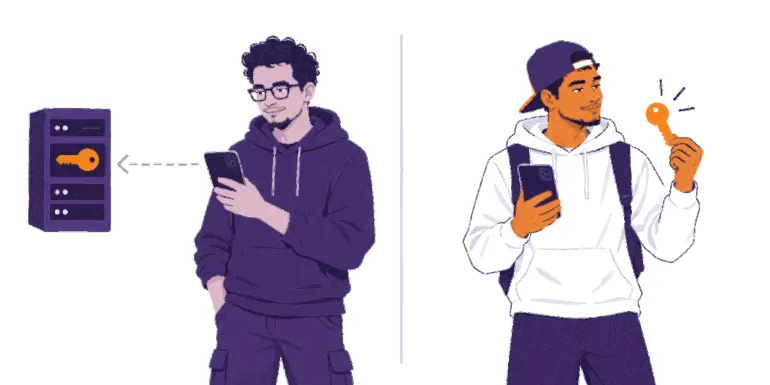
Bir öz saklamalı cüzdanda, anahtarları siz kontrol edersiniz.
Cüzdanı kurduğunuzda size bir tohum ifadesi gösterir (kurtarma ifadesi olarak da adlandırılır): genellikle 12 veya 24 kelimeden oluşan sıralı bir kelime listesi. Bu ifade, anahtarlarınızı başka bir cihazda yeniden oluşturabilir. Ona sahip olan herkes bitcoin'inizi alabilir. Tohum ifadesi yalnızca bir yedek değildir: tam erişim demektir.
Onu koruyun:
cüzdanı oluştururken onu kâğıda doğru bir şekilde yazın;
çevrimdışı, gizli ve kaybolmayacağı ya da zarar görmeyeceği bir yerde saklayın;
asla fotoğrafını çekmeyin, e-postayla göndermeyin, bulut notlarında saklamayın veya mesajla göndermeyin;
asla bir web sitesine yazmayın.
Tohum ifadenizi ve cihazınızı kaybederseniz, bitcoin'inizi sizin için kimse kurtaramaz.
Bir emanetçi cüzdanda ise anahtarları sizin adınıza bir şirket tutar; biraz banka gibi. Bakiyeniz, şirketin size ödeme yapma vaadidir. Kurulum tanıdıktır ve destek alınabilir, ancak o şirkete bağımlı olursunuz: şirket para çekme işlemlerini sınırlayabilir, bir hesabı dondurabilir, saldırıya uğrayabilir veya kapanabilir.
Soru
Emanetçi
Öz saklamalı
Anahtarları kim tutar?
Şirket
Siz
Kurtarmayı kim üstlenir?
Şirket, hesabınız aracılığıyla
Siz, tohum ifadeniz aracılığıyla
Temel ödünleşim
Kolaylık ve destek, ancak şirkete bağımlısınız
Doğrudan kontrol, ancak yedeklerden ve hatalardan siz sorumlusunuz
Bitcoin dünyasında faydalı bir söz: anahtarlar sizin değilse, coinler de sizin değildir. Hangi saklama türünü seçtiğiniz, değerinizi ölçen bir sınav değildir. Önemli olan, hangi türü kullandığınızı ve neye güvendiğinizi bilmektir.
My First Bitcoin belirli cüzdanlar önermez. Araçlar, ücretler ve sahipler değişir; bir topluluğa uyan şey bir diğerine uymayabilir. Güvendiğiniz bir eğitmene insanların yerel olarak ne kullandığını sorun ve herhangi bir cüzdanı kullanmadan önce şu noktaları kendiniz kontrol edin:
Anahtarlar: anahtarları kim kontrol ediyor, siz mi yoksa bir şirket mi?
Kurtarma: telefonunuz kaybolursa veya şirket ortadan kaybolursa ne olur?
Kaynak: onu birinin size gönderdiği bir bağlantıdan değil, resmî web sitesinden veya uygulama mağazasındaki resmî sayfasından mı indirdiniz?
Kod: açık kaynaklı mı ve aktif olarak bakımı yapılıyor mu? (Açık kaynak olması tek başına bir aracın güvenli olduğunu kanıtlamaz.)
Maliyetler: gönderme, alma veya para çekme işlemlerinde hangi ücretler uygulanıyor?
Ödemeler: İhtiyaç duyduğunuz ödemeleri, zincir üstü (on-chain) ya da Lightning, destekliyor mu?
Bitcoin'de ödeme yapmanın yaygın iki yolu vardır. Zincir üstü (on-chain) ödemeler doğrudan blok zincirine kaydedilir. Lightning, Bitcoin'in üzerine kurulmuş, kahve satın almak gibi hızlı, küçük ve sık yapılan ödemeler için tasarlanmış bir ödeme ağıdır. Bir Lightning cüzdanı da emanetçi (custodial) ya da kendi kendine saklamalı (self-custodial) olabilir.
Öğrenirken sizi güvende tutacak üç kural:
Önce öğrenin. Heyecan, korku ya da baskı nedeniyle harekete geçmeyin.
Küçük başlayın. Alışık olmadığınız araçları, kaybetmeyi göze alabileceğiniz bir miktarla deneyin.
Güvenmeyin, Doğrulayın. Bir ödemeyi onaylamadan önce kişiyi, ödeme yöntemini, adresi ve tutarı kontrol edin.
Alma bilgilerini paylaşın, sırları asla paylaşmayın. Bir adres ya da ödeme talebi paylaşılabilir. Bir kurtarma ifadesi (seed phrase) ya da özel anahtar asla paylaşılmamalıdır. Hiçbir meşru eğitmen, cüzdan şirketi ya da destek çalışanı bunu sizden asla istemez.
Biri aciliyet ya da gizlilik yaratırsa, garantili getiri vaat ederse, önce bitcoin göndermenizi isterse ya da kurtarma ifadenizi isterse durun. Bekleyin. Hiçbir şey paylaşmayın. Hiçbir şey göndermeyin. Ardından zaten bildiğiniz bir kaynak üzerinden kontrol edin.
Sırada Ne Var?
Para, kurallara ve güvene dayanır
İtibari para ödemeleri kolaylaştırır; ancak arzı ve kuralları az sayıda kurum tarafından belirlenir ve satın alma gücü zamanla düşebilir.
Bitcoin farklı kurallar sunar
Bitcoin, 2009'dan bu yana arzı kamuya açık ve sınırlı olan, herkese açık ve güvenmek yerine doğrulanabilen bir para sunuyor. Bununla birlikte bazı ödünleşimleri de beraberinde getirir: fiyat dalgalanmaları, geri alınamayan hatalar ve kişisel sorumluluk.
Önce güvenlik
Önce öğrenin, küçük başlayın ve her şeyi doğrulayın. Kurtarma ifadenizi (seed phrase) asla kimseyle paylaşmayın. Her şeyi bir anda yapmanız gerekmiyor: güvenli bir sonraki adım yeterlidir.
Bu sadece bir başlangıç
Baştaki beş soruya geri dönün. Şimdi bu sorulara ne cevap verirdiniz?
Bir sonraki adım Bitcoin Diploması'dır. Dört modülü sizi daha ileriye taşır: paranın ne olduğunu anlamaktan Bitcoin'in nasıl çalıştığına, Bitcoin'i güvenle kullanmaktan topluluğunuzdaki Bitcoin'e kadar. Merakınızı koruyun, soru sormaya devam edin ve daha fazlasını myfirstbitcoin.org adresinde öğrenin.