Novac oblikuje svakodnevne odluke o hrani, prijevozu, radu, štednji i pomaganju ljudima do kojih nam je stalo. Raspravite o ovim pitanjima s ostalim polaznicima.
Zašto je ljudima potreban novac?
Što nešto čini novcem?
Tko može stvarati ili kontrolirati novac kojim se koristite?
Možete li svojim novcem danas kupiti istu količinu kao u prošlosti?
Dok raspravljate o ovim pitanjima, uočite razliku između činjenice i mišljenja. „Ova se novčanica prihvaća za plaćanje poreza” činjenica je koja se može provjeriti. „Ovo je najbolji oblik novca” mišljenje je ili zaključak za koji su potrebni kriteriji i dokazi.
1.2Zašto novac postoji
Ljudi imaju različite vještine, resurse, potrebe i planove. Razmjena im omogućuje specijalizaciju: poljoprivrednik može uzgajati hranu, građevinar može graditi domove, a medicinska sestra može pružati njegu. Da bi ta specijalizacija funkcionirala u velikim razmjerima, svakoj je osobi potreban praktičan način da razmijeni vrijednost svojeg rada za rad drugih.
Izravna razmjena često je teška. Osoba koja ima ono što vam treba možda ne želi ono što nudite. Novac rješava taj problem koordinacije.
Novac
Novac je imovina koju ljudi prihvaćaju jer očekuju da će je drugi ljudi kasnije prihvatiti. Pomaže nepoznatim ljudima koordinirati razmjenu, bilježiti cijene i dugove te prenositi vrijednost kroz vrijeme i prostor.
Novac pomaže nepoznatim ljudima surađivati kroz vrijeme i prostor, i to u velikim razmjerima. Na primjer, radnik može danas zaraditi novac i sljedeće ga godine potrošiti na bicikl proizveden u drugoj zemlji, plaćajući tako rad mnogih ljudi koje nikada nije upoznao. Novac također omogućuje zajednički način bilježenja cijena, dugova, prihoda, troškova i ušteđevine.
Novac nije hrana, dom, vrijeme ili vještina koju ljudi cijene. On je alat za mjerenje i razmjenu prava na te stvari. Njegova korisnost ovisi o povjerenju, pravilima, društvenoj prihvaćenosti i njegovim monetarnim svojstvima.
Pitanje za provjeru: Zašto je nastao novac? Objasnite problem razmjene ili koordinacije koji novac pomaže ljudima riješiti.
1.3Funkcije i svojstva novca
Novac obično ima tri glavne funkcije.
Sredstvo razmjene: Ljudi ga prihvaćaju kao sredstvo plaćanja za robu i usluge. Time se smanjuje potreba za izravnom trampom.
Obračunska jedinica:Cijene se izražavaju u zajedničkoj jedinici. To ljudima omogućuje usporedbu troškova različitih dobara i vođenje financijskih evidencija.
Sredstvo očuvanja vrijednosti:Vrijednost se može prenijeti iz sadašnjosti u budućnost. Svaki oblik novca nosi rizike za kupovnu moć, no ljudi uspoređuju koliko je dobro različiti oblici čuvaju tijekom odabranog razdoblja i u određenim okolnostima.
Neko sredstvo može bolje obavljati jednu funkciju nego drugu. U mnogim današnjim monetarnim sustavima nacionalna valuta široko je prihvaćena za svakodnevna plaćanja, dok ljudi za dugoročnu štednju mogu odabrati drugu imovinu za dugoročnu štednju.
Koristan novac također obično ima nekoliko svojstava:
Trajnost
Može li ostati upotrebljiv tijekom vremena?
Prenosivost
Mogu li ga ljudi lako premještati ili prenositi?
Djeljivost
Može li predstavljati i male i velike iznose?
Zamjenjivost
Jesu li jednake jedinice u pravilu međusobno zamjenjive?
Koristan novac
Oskudnost
Može li se njegova ponuda brzo povećati i tko je može mijenjati?
Prihvatljivost
Hoće li ga drugi ljudi prihvatiti u razmjeni?
Provjerljivost
Mogu li ljudi provjeriti njegovu autentičnost i lako prepoznati jednakovrijedne jedinice?
Nijedan oblik novca ne zadovoljava savršeno sve kriterije.
Ljudi također uspoređuju novac prema njegovoj zdravosti: je li njegovu ponudu teško povećati i omogućuju li njegova svojstva pouzdanu upotrebu tijekom vremena. „Zdrav novac“ predstavlja prosudbu, a ne činjeničnu oznaku. Kako biste taj pojam pravilno upotrebljavali, navedite kriterije i usporedite različite oblike novca prema istim mjerilima.
Funkcije
Sredstvo razmjene, obračunska jedinica, sredstvo očuvanja vrijednosti.
Zlato je trajno i oskudno, ali ga je teško dijeliti i prenositi za mala plaćanja. Papirnati novac lako je prenosiv i prihvaćen na lokalnoj razini, no može se oštetiti, a njegova se ponuda može povećati. Najbolja usporedba ovisi o svrsi, mjestu i vremenu.
Razmišljajte kritički: Navedite situaciju u kojoj ste odabrali jednu vrstu novca ili imovine umjesto druge. Koja je bila svrha? Usporedite svojstva mogućnosti koje ste mogli upotrijebiti. Koja su vam svojstva bila najvažnija i zašto?
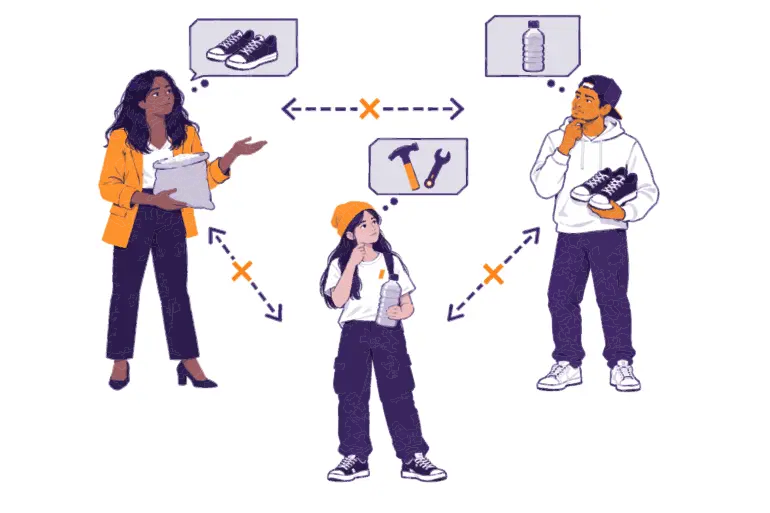
Trampa je izravna razmjena jednog dobra ili usluge za drugo dobro ili uslugu. Može dobro funkcionirati u maloj razmjeni, ali postaje otežana kada je uključeno mnogo ljudi i proizvoda.
Zamislite da Amina ima rižu i želi cipele. Luis ima cipele, ali želi jestivo ulje, a ne rižu. Mei ima jestivo ulje i želi uslugu popravka. Amina će možda trebati obaviti nekoliko razmjena prije nego što uspije nabaviti cipele. Svaka razmjena oduzima vrijeme i zahtijeva dogovor o vrijednosti.
Amina
Ima: rižu
Želi: cipele
S osobom Luis
Luis ne želi rižu.
Luis
Ima: cipele
Želi: ulje
S osobom Mei
Mei ne želi cipele.
Mei
Ima: ulje
Želi: popravke
S osobom Amina
Amina ne može obavljati popravke.
Kako bi trampa funkcionirala izravno, svaka osoba mora željeti ono što druga osoba nudi, i to u isto vrijeme i u odgovarajućim količinama. Ekonomisti to nazivaju dvostrukim podudaranjem želja.
Oskudica znači da odabir jednog načina upotrebe resursa onemogućuje drugi način upotrebe. Vrijeme, zemljište, energija, dobro zdravlje, alati i zdrav novac svi su oskudni.
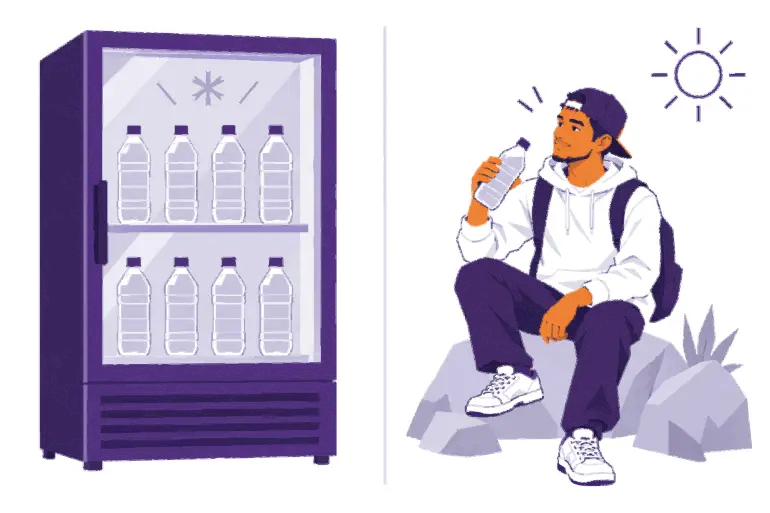
Ta vrijednost dobra nije sadržana u samom predmetu. Ljudi vrednuju dobra prema svojim potrebama, preferencijama, informacijama i okolnostima. To se ponekad naziva subjektivnom vrijednošću. Čista voda može biti jeftina u blizini sigurnog javnog izvora, a iznimno vrijedna tijekom nestašice.
U blizini sigurnog izvora
Boca vode nalazi se u hladnjaku trgovine.
Čistu vodu lako je pronaći u blizini.
Potreba
Mala
Cijena
Niža
Tijekom nestašice
Ista boca nalazi se u vrućoj pustinji.
Vodu je teško pronaći, a prijeko je potrebna.
Potreba
Hitna
Cijena
Viša
Razmjena se odvija kada obje strane više žele ono što primaju nego ono čega se odriču. Ne moraju se složiti da ta dva predmeta za njih imaju jednaku osobnu vrijednost. Moraju se samo složiti oko uvjeta.
Tri pojma pomažu objasniti svakodnevne izbore:
Oportunitetni trošak najbolja je alternativa koje se odričete kada donosite odluku. Novac potrošen na prijevoz ne može se istodobno potrošiti i na hranu.
Vremenska preferencija opisuje koliko snažno osoba radije želi vrijednost sada nego kasnije. Hitne potrebe mogu stvoriti snažnu sklonost sadašnjosti. Štednja za budući cilj pokazuje veću spremnost na čekanje.
Kompromis znači ostvarivanje jedne koristi uz prihvaćanje troška ili odricanje od druge koristi.
Kupac s ograničenim novčanim sredstvima razmatra mogućnosti
Hrana
Dobro jedite danas.
Prijevoz
Stignite na posao.
Štednja
Sačuvajte novac za kasnije.
Svaki izbor znači odricanje od ostalih: oportunitetni trošak
Oskudica sama po sebi ne jamči vrijednost. Predmet može biti rijedak, a da za njim ipak nema potražnje. Korisna monetarna imovina spaja ograničenu ponudu sa svojstvima i potražnjom koji ljude potiču da je drže ili razmjenjuju.
1.6Povijest novca za početnike: od trampe do digitalnog novca
Novac se nije svugdje razvijao istim slijedom. Različita društva koristila su različita dobra, evidencije i institucije. Ipak, opći obrazac pomaže objasniti suvremeni novac.
„Novac … nipošto nije rezultat dogovora … već je nenamjeravani proizvod povijesnog razvoja.” Carl Menger, „O podrijetlu novca” (1892.)
Izravna razmjena i lokalne evidencije: Ljudi su koristili trampu, darove, obveze te zapisane ili zapamćene dugove. Ti su sustavi uvelike ovisili o lokalnim odnosima.
Robni novac: Zajednice su odabirale dobra koja su bila široko cijenjena i kojima je bilo lakše trgovati. Sol, perle, školjke, stoka, bakar, srebro i zlato služili su kao novac na različitim mjestima. Roba ima namjenu ili vrijednost neovisnu o izdavateljevu obećanju.
Standardizirane kovanice: Vlasti su mjerile metal i kovale ga u standardizirane jedinice. Kovanice su olakšale prepoznavanje i računovodstvo. Vlasti su također mogle smanjiti udio plemenitog metala u tim kovanicama, zadržavajući istu navedenu vrijednost. To se naziva obezvrjeđivanje novca.
Reprezentativni papirnati novac: Prijevoz i čuvanje metala bili su zahtjevni. Depozitarne ustanove i banke izdavale su papirnate potvrde o potraživanju koje su se mogle zamijeniti za navedenu količinu metala. Papir je bilo lakše prenositi, ali korisnici su morali vjerovati izdavatelju da će čuvati dovoljno metala i ispuniti obvezu zamjene. U različitim inačicama zlatnog standarda, valutna jedinica bila je zakonski povezana s navedenom količinom zlata. Pravila su se razlikovala ovisno o mjestu i razdoblju, a vlade ili banke ponekad su privremeno obustavljale ili ukidale konvertibilnost.
Bankovni i državni novac: Banke su izdavale više potraživanja i odobravale više kredita. Države su osnivale središnje banke i nacionalne valutne sustave. Novac se sve više temeljio na institucionalnim evidencijama i obećanjima, a ne na izravnom posjedovanju robe među stanovništvom. U mnogim zemljama nacionalna valuta poslije se više nije mogla zamijeniti za fizičku imovinu poput zlata. To odvajanje od robnog pokrića ključno je obilježje današnjeg fiducijarnog novca (vidi niže).
Digitalni novac: Velik dio današnjeg novca kreće se u obliku digitalnih zapisa putem banaka i platnih usluga. Kartica ili telefon šalje nalog; sam po sebi ne sadrži novac. Nalog obično mijenja bankovni depozit, odnosno evidentiranu obvezu banke — ili potraživanje — da vlasniku računa isplati iznos u nacionalnoj valuti.
Ova povijest pokazuje da su se stalno iznova morali prihvaćati kompromisi. Praktičnost se povećavala, ali korisnici su često postajali ovisniji o monetarnoj politici, izdavateljima, bankama i platnim posrednicima.
Fiat novac je valuta izdana na temelju državne ovlasti, obično putem središnje banke, koja se ne može zamijeniti za fiksnu količinu neke robe poput zlata. Države podupiru — a u nekim okolnostima i nameću — njezinu upotrebu tako što zahtijevaju da se njome plaćaju porezi i određuju pravila o zakonskom sredstvu plaćanja. Točna pravila za prihvaćanje plaćanja i podmirivanje dugova razlikuju se ovisno o jurisdikciji.
Fiat novac funkcionira jer ga ljudi, poduzeća, banke i države prihvaćaju. Svaki oblik novca može razviti mrežne učinke: ljudi ga upotrebljavaju jer ga upotrebljavaju i drugi te su cijene izražene u njemu. Kad je riječ o fiat novcu, porezne obveze, pravila o zakonskom sredstvu plaćanja i institucionalni platni sustavi mogu ojačati tu mrežu.
Fiat sustav ima nekoliko glavnih sudionika:
Središnja banka
Upravlja monetarnom politikom i podupire namiru plaćanja.
Poslovna banka
Klijentima duguje njihove depozite; depozit je obveza banke.
Platne usluge
Prenose naloge za plaćanje kojima se mijenja stanje bankovnih depozita.
Država
Prikuplja poreze i troši u skladu s vlastitim zakonima.
Građani i poduzeća
Drže depozite, plaćaju, primaju uplate i plaćaju poreze.
Razlikuje se od zemlje do zemlje
Konkretne institucije i pravila razlikuju se od mjesta do mjesta.
Odaberite jedno uobičajeno plaćanje u svojoj zajednici, primjerice plaćanje prijevoza, hrane ili nadoplate za mobitel; primanje plaće; ili plaćanje računa. Ako želite, upotrijebite realističan izmišljeni scenarij. U tri ili četiri rečenice objasnite:
zašto su prodavatelj ili primatelj spremni prihvatiti tu valutu; i
na koje se institucije, evidencije ili pravila ljudi oslanjaju kako bi izvršili plaćanje.
Za kraj navedite jedan način na koji bi plaćanje postalo teže kad bi nestalo tog zajedničkog prihvaćanja ili povjerenja.
Fiat sustavi mogu omogućiti praktična plaćanja, fleksibilno kreditiranje i alate za odgovor na financijske krize. Ta ista fleksibilnost stvara rizik. Mali broj institucija može promijeniti ponudu i cijenu novca, ograničiti pristup ili donositi odluke koje smanjuju kupovnu moć.
Fiat novac zahtijeva više razina povjerenja. Korisnici vjeruju bankama da će voditi točne evidencije, pružateljima platnih usluga da će obrađivati prijenose, središnjim bankama da će upravljati valutom, a državama da će osigurati zakonit rad institucija. Ti sustavi mogu funkcionirati dugo vremena, ali njihova pravila nisu nepromjenjiva i mogu biti podložna zanemarivanju ili zloupotrebi.
Kada položite gotovinu u banku, banka evidentira obvezu prema vama: duguje vam iznos stanja na računu. Banka obično ne čuva svaku jedinicu svakog depozita u obliku fizičke gotovine. Umjesto toga, drži likvidne rezerve—gotovinu ili imovinu koju može brzo upotrijebiti za plaćanja—i koristi se svojom bilancom za odobravanje kredita i druga ulaganja.
1Zatražite kreditZajmoprimac traži kredit od banke.
2Odobrite kreditBanka pristaje odobriti kredit.
3Stvorite depozitBanka knjiži novi depozit na račun zajmoprimca.
4Potrošite ili prenesite sredstvaZajmoprimac koristi depozit za plaćanje drugima.
5Otplatite kredit s kamatamaZajmoprimac vraća banci glavnicu i kamate.
Banke općenito nastoje ostvariti dobit zarađujući kamate i naknade na kredite i ulaganja, uz istodobno podmirivanje troškova poslovanja, financiranja i usklađivanja s propisima te pokrivanje gubitaka kada zajmoprimci ne otplaćuju kredite. Te se aktivnosti i ograničenja razlikuju ovisno o banci i jurisdikciji.
Bankarstvo s djelomičnim rezervama
Bankarstvo s djelomičnim rezervama opisuje bankarstvo u kojem banke drže samo dio svojih obveza po depozitima u obliku odmah dostupnih rezervi, dok istodobno odobravaju kredite i drže drugu imovinu. Obvezna razina rezervi i druga ograničenja razlikuju se među državama i mogu se mijenjati tijekom vremena.
To stvara dva važna rizika:
Rizik likvidnosti: Banka može imati dugoročne kredite za koje se očekuje da će biti otplaćeni, ali ipak ne imati dovoljno gotovine ili brzo upotrebljive imovine za brojne današnje isplate.
Rizik solventnosti: Nenaplativi krediti ili pad imovinskihvrijednosti mogu dovesti do toga da ukupna imovina banke vrijedi manje od njezinih dugovanja. U tom slučaju banka ne može u potpunosti ispuniti svoje obveze čak i ako ima vremena za prodaju imovine.
Rizik likvidnosti
Mnogi deponenti danas čekaju u redu za podizanje novca
Krediti banke ipak mogu biti otplaćeni kasnije
Trenutačno nema dovoljno gotovine ni brzo unovčive imovine
Problem
Vrijeme: danas nedostaje gotovine
Rizik solventnosti
Dužnici prestaju otplaćivati stambene kredite
Nenaplativi krediti gube vrijednost za banku
Ukupna imovina vrijedi manje od onoga što banka duguje
Problem
Vrijednost: dodatno vrijeme za prodaju ne pomaže
Do navale na banku dolazi kada mnogi deponenti istodobno pokušaju povući svoj novac ili sredstva sa svojih računa jer se boje da bi banka mogla propasti. Osiguranje depozita i središnjobankovno kreditiranje mogu smanjiti paniku, ali uvjeti za ostvarivanje prava na osiguranje i ograničenja pokrića razlikuju se ovisno o jurisdikciji. Ti oblici zaštite ovise o institucijama i pravilima te mogu prenijeti dio gubitaka ili rizika s pojedinačne banke na širi sustav.
Regulacija i nadzor mogu smanjiti rizik, ali ne mogu spriječiti svaki slučaj prijevare, lošeg upravljanja, političke zlouporabe ili obične pogreške. Takvi su propusti mogućnosti koje treba procijeniti, a ne ishodi svakog bankovnog sustava.
Glavna pouka nije da će svaka banka uskoro propasti. Pouka je da stanje na bankovnom računu predstavlja obećanje banke da će vam isplatiti novac. To nije isto što i držati namirnu imovinu izravno.
Ljudi upotrebljavaju pojam „inflacija“ na više načina. U ovom vodiču inflacija cijena znači trajan rast opće cjenovne razine dobara i usluga. Ako vaši prihodi i ušteđevina ne rastu jednako brzo kao cijene, vašim se novcem može kupiti manje.
Kupovna moć
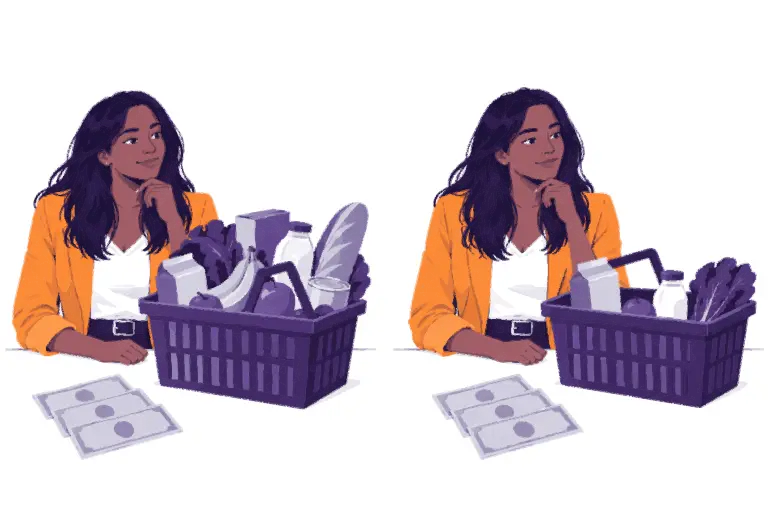
Kupovna moć jest količina dobara i usluga koja se može kupiti jednom novčanom jedinicom. Ako cijena košarice osnovnih dobara poraste sa 100 jedinica valute na 110, za istih 100 jedinica više se ne može kupiti cijela košarica. Njihova kupovna moć u odnosu na tu košaricu pala je.
Prije
Imate 100 jedinica.
Košarica košta 100.
Možete kupiti cijelu košaricu.
Razina cijena
Niža
Kupovna moć
Viša
Nakon rasta cijena
I dalje imate 100 jedinica.
Ista košarica košta 110.
Više ne možete kupiti cijelu košaricu.
Razina cijena
Viša
Kupovna moć
Niža
Neki ljudi upotrebljavaju pojam „inflacija“ kako bi označili monetarnu ekspanziju: povećanje količine novca i kredita. Ta ekspanzija može pridonijeti inflaciji cijena, uz poremećaje u opskrbi, promjene u potražnji, valutnu slabost, poreze, regulaciju i promjene troškova proizvodnje. O uzrocima i posljedicama često se raspravlja. Izbjegavajte objašnjenja koja svaku cjenovnu promjenu pripisuju jednom čimbeniku.
Inflacija ne utječe na sve jednako. Osoba koja uglavnom drži gotovinu može izgubiti kupovnu moć. Osoba koja posjeduje imovinu kojoj raste cijena može biti djelomično zaštićena. Zajmoprimci mogu otplaćivati fiksne dugove novcem kojim se može kupiti manje, dok zajmodavci mogu primiti manju realnu vrijednost od očekivane. Plaće i cijene također se prilagođavaju različitim brzinama. Ti kasniji, neizravni rezultati ponekad se nazivaju sekundarnim učincima.
Stopa inflacije predstavlja prosjek. Vaše osobno iskustvo može biti drukčije jer vaša potrošnja nije istovjetna košarici koja se mjeri. Troškovi hrane, stanovanja, prijevoza, obrazovanja i zdravstvene skrbi mogu se mijenjati različitim stopama.
Odaberite jedan uobičajen proizvod u svojoj zajednici. Zabilježite njegovu cijenu danas. Raspitajte se koliko je koštao prije nekoliko godina, a zatim, ako je moguće, provjerite pouzdan zapis. Je li se prihod mijenjao po istoj stopi? Koji drugi čimbenici mogu objasniti tu promjenu?
Zatim usporedite odabrani proizvod sa službenim inflacijskim pokazateljem. Koja se dobra i usluge nalaze u njegovoj inflacijskoj košarici? Jesu li se košarica ili metoda mijenjale tijekom vremena i objašnjava li izvor zašto? Promjena nije automatski manipulacija, ali može utjecati na usporedbe i treba je transparentno dokumentirati.
1.10Zašto je američki dolar svjetska rezervna valuta?
Jedna rezervna valuta je valuta koju središnje banke i vlade drže i upotrebljavaju za međunarodna plaćanja. Prije Prvog svjetskog rata britanska funta imala je najistaknutiju ulogu u tome. Rat je oslabio europske valute i financijska središta, dok su Sjedinjene Američke Države opskrbljivale druge zemlje robom i gomilale zlato. To je povećalo međunarodnu upotrebu dolara.
Nakon Drugog svjetskog rata Sjedinjene Američke Države imale su veliko gospodarstvo i velik dio svojih financijskih kapaciteta netaknut. Godine 1944. Brettonwoodski sporazum zatim je uspostavio poslijeratni sustav u kojem su mnoge valute bile vezane uz dolar, a dolar je službeno bio vezan uz zlato, čime je dolar postavljen u središte međunarodnih plaćanja.
Godine 1971. predsjednik Nixon ukinuo je službenu zamjenu dolara za zlato koju su obavljale strane vlade i središnje banke. Time je ukinuta službena dolarska zlatnakonvertibilnost i okončan je brettonwoodski sustav. Dolar je ipak ostao u širokoj upotrebi zbog svoje ustaljene uloge u trgovini i financijama, veličine američkog gospodarstva i dubine američkih financijskih tržišta. I danas je vodeća rezervna valuta, iako središnje banke drže i druge valute, a njegov se udio s vremenom može mijenjati.
Ljudi često traže alternative držanju gotovine kada vjeruju da će ona izgubiti kupovnu moć. Uobičajeni izbori uključuju plemenite metale, nekretnine i dionice. Plemeniti metali također su služili kao novac na mnogim mjestima i u mnogim razdobljima. Svaka mogućnost ima prednosti i rizike.
Alternativa
Zašto je ljudi mogu odabrati
Važni kompromisi
Plemeniti metali
Duga povijest, fizičko posjedovanje, ograničena ponuda
Pohrana, provjera autentičnosti, prijevoz, sigurnost i poteškoće s malim plaćanjima
Nekretnine
Korisna fizička imovina, moguć prihod od najma, ograničen broj poželjnih lokacija
Visoki početni troškovi, održavanje, porezi, ovisnost o pravnom sustavu i slaba prenosivost
Dionice
Vlasnički udio u produktivnim poduzećima, moguć prihod i rast
Poslovni rizik, tržišna volatilnost, skrbništvo putem institucija i potreba za financijskim znanjem
Neko imovinsko dobro jest nešto što osoba može posjedovati ili na što može polagati pravo, a što može imati vrijednost; ono ne obavlja automatski sve funkcije novca. Dom može čuvati vrijednost, ali nije praktičan za kupnju hrane. Dionicu je možda lako prodati u jednoj zemlji, ali može biti nedostupna nekome tko nema brokerski račun. Zlato je služilo kao novac tijekom dugih povijesnih razdoblja, ali pri manjim razmjenama može biti teško provjeriti njegovu autentičnost ili ga podijeliti.
Napomena: Porezni tretman također može utjecati na te odluke. Pravila koja se odnose na dohodak, dobitke, imovinu i transakcije mogu promijeniti trošak ili korist od držanja, prodaje ili upotrebe nekog imovinskog dobra. Porezna pravila razlikuju se ovisno o jurisdikciji i mogu se mijenjati tijekom vremena; ovaj tečaj ne pruža porezne savjete.
Bitcoin se pojavio kao još jedna predložena alternativa: oskudno digitalno imovinsko dobro koje se može držati i prenositi bez središnjeg izdavatelja. Kako bismo procijenili tu tvrdnju, moramo proučiti zašto je Bitcoin stvoren i kako funkcioniraju njegova pravila.
CBDC može biti osmišljen na različite načine. Neki su oblici namijenjeni uglavnom financijskim institucijama, dok se drugi predlažu za javnu uporabu. Najprije se zapitajte tko je izdavatelj: kod CBDC-a, središnja banka ostaje izdavatelj i dalje može provoditi monetarnu politiku. CBDC stoga ne stvara fiksnu novčanu ponudu niti uklanja središnju kontrolu; samo mijenja tehnologiju i distribuciju fiducijarnog novca.
Zatim se zapitajte što takav sustav omogućuje. Ovisno o pravilima, CBDC može omogućiti bržu namiru, širi pristup ili nove funkcionalnosti plaćanja. Institucijama također može omogućiti veći nadzor nad transakcijama, primjenu pravila, ograničavanje uporabe ili izravno povezivanje identiteta s plaćanjima. To je centralizirana kontrola: institucija postavlja ili mijenja relevantna pravila, a ne obični korisnici samostalno.
Pitanje
Gotovina
Bankovni depozit
CBDC za građane
Bitcoin
Tko ga izdaje
Središnja banka
Poslovna banka
Središnja banka
Nema izdavatelja
Oblik
Novčanice i kovanice
Digitalno stanje na računu
Digitalni
Digitalni
Tko ga može koristiti
Svatko tko ga posjeduje
Odobreni klijenti
Ovisi o načinu na koji je osmišljen
Svatko
Tko vidi plaćanja
Platitelj i primatelj plaćanja
Banka
Ovisi o načinu na koji je osmišljen
Svi, bez imena
Pravila ponude
Središnja banka
Banke i središnja banka
Središnja banka
Ograničenje na 21 milijun
Samostalna provjera
Provjerite novčanicu
Vjerujte banci
Ovisi o načinu na koji je osmišljen
Pokrenite čvor
Digitalno ne znači automatski decentralizirano, oskudno, privatno ili otvoreno neovisnoj provjeri. CBDC može se koristiti digitalnom tehnologijom, ali i dalje ostaje fiducijarni novac ako se njegovim izdavateljem, pravilima ponude, pravilima pristupa i dopuštenjima za plaćanje i dalje upravlja centralizirano.
Zastanite i razmislite o novcu kojim se koristite: što ga čini korisnim u svakodnevnom životu i koja njegova pravila ovise o institucijama kojima morate vjerovati? Trampa je otežana jer je usklađivanje potreba neučinkovito. Fiat novac olakšava razmjenu, ali njegova promjenjiva ponuda, institucionalna kontrola, ograničen pristup i pad kupovne moći mogu predstavljati ozbiljne nedostatke za ljude koji se na njega oslanjaju. Ljudi se mogu razilaziti u mišljenjima o tome koliko je svaki nedostatak ozbiljan ili kako ga riješiti. Zato neki ljudi traže monetarne alternative s drukčijim kompromisima u pogledu ponude, kontrole, pristupa i povjerenja.
Ključne pouke
Novac pomaže ljudima u razmjeni, uspoređivanju cijena, bilježenju vrijednosti i prijenosu vrijednosti kroz vrijeme.
Trampa je otežana u većim razmjerima jer obje osobe moraju istodobno željeti ono što druga nudi, i to u odgovarajućim količinama.
Novac se u različitim društvima razvijao na različite načine, često olakšavajući upotrebu, ali istodobno stvarajući nove kompromise u pogledu povjerenja, kontrole i pristupa.
Fiat novac može omogućiti praktična plaćanja i fleksibilno kreditiranje, ali njegova ponuda i pravila ovise o institucijama.
Neki ljudi traže alternative poput plemenitih metala kada žele drukčije kompromise u pogledu kupovne moći, ponude ili kontrole; svaka alternativa ima ograničenja i rizike.
Trenutak za razmišljanje
Koje si pitanje o novcu sada postavljate, a prije ga niste postavljali?
Sljedeći modul razmatra Bitcoinov pokušaj stvaranja drukčijeg skupa monetarnih pravila.