モジュール 7/17

モジュール1:お金を理解する

7.1モジュールの目的

モジュール1は、お金を考察するために必要な言葉と基準を学習者に提供します。あらゆる法定通貨制度に対する長い反論にならないようにしてください。このモジュールの役割は、お金がなぜ存在するのか、さまざまな仕組みがどのように機能するのか、それらがどのようなトレードオフを生むのか、そしてビットコインが後にどの問題に対処しようとしているのかを、学習者が説明できるよう支援することです。

指針となる問い:

お金はどのようにして機能しなくなるのでしょうか?

学習者への約束:

ビットコインが応えようとしているお金の問題を説明し、応用することができます。

初めてモジュール1を教える場合:導入の問いと、身近な地元での支払いの例から始めてください。長い歴史の講義から始めるのは避けてください。まず学習者がすでに知っていることを話してもらい、そのうえで次のアクティビティに必要な用語だけを紹介してください。地域の法定通貨と銀行に関する資料には、受講グループがそのセクションに到達した時点で戻ってください。
7.2評価対象のコンピテンシーとコンピテンシー基準

評価対象の各コンピテンシーを記録してください。小数点付きのC IDは、コンピテンシー基準およびルーブリックの着眼点であり、個別の合否判定項目ではありません。

評価対象コンピテンシー学習者ができるべきこと扱うべきコンピテンシー基準教育者にとって有用なエビデンス
C1人々がなぜお金を使うのかを説明し、2つの形態を比較し、現代のお金における1つのトレードオフを説明する。C1.1 お金の目的、物々交換の限界、機能、特性。C1.2 関連する特徴を用いた比較。C1.3 インフレ、銀行、CBDCなど、身近な、観察された、または現実的なトレードオフ(個人的な情報の開示は求めない)。自分の言葉による説明、比較、シナリオへの回答。

ガイド付きディスカッションを活用し、コース全体を通じて形成的コンピテンシーF1を育成し、その表れに注目してください。出席や自信の度合いから推測するのではなく、明確な説明、関連するエビデンス、敬意ある傾聴、基本的な推論に注目してください。F1は修了認定の要件ではありません。

7.3授業前の準備

  • まず、モジュール1の受講者ガイドの各セクションを読み、どの定義に現地語での補足が必要かを確認してください。
  • クラスでのディスカッション用に、5つの導入質問を準備してください。
  • お金の特性に関するアクティビティと現代のお金に関するアクティビティを1つずつ選んでください。アクティビティ・ライブラリーで、応用できる選択肢を探すこともできます。
  • お金の機能である交換手段、価値尺度、価値の保存手段について、地域でなじみのある例を準備してください。
  • 地域の例は、共通の中立的な概念を説明するためだけに使用してください。変化しうる地域の事実は確認し、推奨は避け、同じ能力基準と評価基準を維持してください。
  • 受講者が地域で接する通貨や支払い方法を確認してください。
  • 地域の法定通貨システムに関するシナリオを進行できるよう準備してください。関係する中央銀行、市中銀行、決済事業者、政府の役割、決済の仕組みを確認してください。
  • ディスカッションに関連する現在の地域の銀行規則を確認してください。準備金や流動性に関する取り決め、自己資本の監督、預金保護、引き出しに関する規則、口座利用に関する規則、消費者保護などが含まれます。確認した内容のみを説明し、法律上または金融上の助言は行わないでください。
  • 公式のインフレ指標、最新の公表日、バスケットの内容、算出方法を調べてください。地域の品目を1つ選び、日付を明記した価格比較を準備してください。
  • 地域のCBDCが存在するのか、提案段階なのか、あるいは仮定にすぎないのかを確認してください。一般的なCBDCの特徴を、地域で確認された事実として教えないでください。
  • オフライン用の役割マップ、バランスシートの略図、価格バスケットの例、アクティビティの代替案を準備してください。

7.4推奨される2時間の進行案

これは最小限の進行例です。受講者グループに経済的な背景知識や地域に即した議論がさらに必要な場合は、時間を延長してください。

時間学習の流れ推奨される方法
0〜12分事前の考えを引き出す導入の質問をペアで話し合い、その後グループ全体で議論
12〜28分お金はなぜ存在するのか交換のシナリオと確認の質問
28〜45分機能と特性地域の事例とお金の特性の比較
45〜58分物々交換と選択「欲求の二重の一致」を体験する短いロールプレイ、希少性と機会費用についての振り返り
58〜70分お金の歴史地域の事例を加えた非直線的な年表
70〜92分法定通貨システムにおける役割地域での支払いの流れの追跡と機関のマップ
92〜105分銀行貸借対照表の簡単な図解、または流動性・支払能力のシナリオ
105〜115分インフレ、購買力、CBDC日付の明記された地域のデータに基づく議論
115〜120分振り返りと次への橋渡し「お金が機能しなくなるのは…のときです」という説明

講座の時間に余裕がある場合は、このモジュールを2部に分けてください。まずお金の基礎を扱い、その後に現代のお金のトレードオフを扱います。

7.5お金に関する導入の質問

準備:各受講者が「学生ガイド」の質問を見られるようにしてください。匿名の質問や、議論の中で浮かび上がる矛盾を書き留めるための黒板、紙、または共有ディスプレイを用意してください。これは導入のディスカッションであり評価対象の課題ではないこと、また受講者は収入、借金、貯蓄、銀行口座の有無、保有資産を明かす必要はないことを明確に伝えてください。必要に応じて、セッションの前に通訳や読解のサポートを手配してください。

コースとしての見解を説明する前に、「学生ガイド」にある5つの質問について受講者に話し合ってもらいましょう。受講者の考えを手がかりにしてディスカッションを進めてください。

次の順序で進行してください:

  1. 静かに考える時間を設けます。
  2. 受講者に質問を1つ選んでもらい、ペアで話し合ってもらいます。
  3. どの発言が事実に基づくもので、どの発言が判断(意見)なのかをグループに問いかけます。
  4. 質問や矛盾を記録しますが、そのすべてを解決する必要はありません。

隠れた定義に耳を傾けてください。受講者がお金とは「価値のあるものなら何でも」と言った場合は、価値のあるものがすべて、普段から受け取ってもらえたり、価格の表示に使われたり、将来に持ち越せたりするかどうかを尋ねてみてください。

受講者に収入、借金、貯蓄、銀行口座の有無、保有資産を明かすよう求めないでください。

7.6お金はなぜ存在するのか

説明は「協調」という観点に基づいて行ってください。

  • 人々は分業します
  • 直接の物々交換には、互いの欲求の一致が必要です
  • 広く受け入れられているお金によって、売ることと買うことを切り離せます
  • 共通の単位があることで、人々は価値を比較し、記録しやすくなります。そして
  • お金は購買力を時間を超えて移すことができます。

次のように問いかけてください。

なぜお金は生まれたのでしょうか?お金は、どのような交換や協調の問題を解決するのに役立つのでしょうか?

初心者として優れた回答に、お金の起源に関する普遍的な理論は必要ありません。広く受け入れられている交換手段が、なぜ交換を容易にするのかを説明できていれば十分です。

すべてのお金が単一の歴史的過程を経て生まれたと述べることは避けてください。本コースが示しているのは有用なパターンであり、世界中で同一の経過をたどったということではありません。

7.7お金の機能と特性

違いを明確に教えてください。

機能
交換手段、価値尺度、価値の保存。
特性
耐久性、携帯性、分割可能性、代替可能性、希少性、受容性、検証可能性。

さまざまな目的を取り上げてください。次の場合にどの性質が重要になるかを尋ねます。

  • 今日の食料を買う
  • 1年間貯蓄する
  • 遠くにいる人に支払う
  • 緊急時の蓄えを保持する、そして
  • 事業の価格を記録する。

次に、同じ形態のお金が、あらゆる目的、あらゆる場所で同じようにうまく機能するかどうかを尋ねてください。

アクティビティ:お金の性質の比較

目的:学習者がモジュール2でビットコインに再び適用する評価基準を用意します。

準備:地元の現金、銀行預金残高、有用な商品、貴金属、またはその他の地域に関連する資産など、身近な形態を3つか4つ選びます。勝者をあらかじめ決めないでください。

課題:各チームは、それぞれの形態を7つの性質に照らして比較します。すべての判断には、理由、条件、または例を含める必要があります。

振り返り:目的が変わったときに最も大きく変化した性質はどれかを尋ねてください。この比較はモジュール2のために保存しておいてください。

注意点:性質を絶対的なものとして扱ってしまうことです。現金は近所の範囲なら持ち運びやすいかもしれませんが、国際的に送金するのは困難です。銀行預金は地域の決済網を通じて受け入れられるかもしれませんが、口座へのアクセスに依存しています。

7.8物々交換と欲望の二重の一致

欲しいものと持っている品物が互いに噛み合わない3人を用意します。まず、グループに直接交換を試みてもらいます。

Amina

持っているもの:米
欲しいもの:靴

Luisとの場合

Luisは米を欲しがっていません。

Luis

持っているもの:靴
欲しいもの:油

Meiとの場合

Meiは靴を欲しがっていません。

Mei

持っているもの:油
欲しいもの:修理

Aminaとの場合

Aminaは修理ができません。

次に、誰もが受け入れる交換手段を導入します。

1まず、売ります

アミナは、お米をある人に売ってお金を受け取ります

2あとで、買います

そのお金を使って、別の人から靴を買います

次のように問いかけてください。

  • 最初の交換は、何が原因で難しかったのでしょうか?
  • そもそも物々交換がうまくいかなかったのは、品物に価値がなかったからでしょうか?
  • 売ることと買うことが別々の行為になったとき、何が変わったでしょうか?
  • お金が導入された後も、どのような問題が残るでしょうか?

次の点を明確にしてください。物々交換は特定の状況では機能しえます。重要なのは、規模が大きくなると調整が難しくなるという点です。

ゲームを使う場合は、そのゲームがどのように単純化されているかを振り返ってください。現実の交換には、人間関係、信用、贈与、義務、交渉、法律、そして繰り返しのやり取りが含まれます。

7.9希少性、価値、そして交換

地域にある限られた資源を1つ使って、次の4つの考え方を区別しましょう。

  • 希少性:望まれるすべての用途を満たせるわけではありません。
  • 機会費用:ある選択肢を選ぶと、選べたはずの最善の代替案をあきらめることになります。
  • 時間選好:置かれた状況によって、人が後よりも今価値を得ることをどれだけ強く好むかが変わります。
  • トレードオフ:ある選択によって1つの利益を得る一方で、費用を受け入れたり、別の利益をあきらめたりすることになります。
限られたお金を持つ買い物客が、選択肢を比べています

食べ物

今日はしっかり食べます。

交通

仕事に行きます。

貯金

後のために取っておきます。
どれかを選ぶと、ほかの選択肢をあきらめることになります。これが機会費用です

珍しさだけでは価値が生まれない理由を、学習者に説明してもらいましょう。用途も需要もない珍しい物は、誰にも求められないままかもしれません。

学習者の時間選好について、道徳的な判断を下さないようにしましょう。差し迫った必要を満たそうとしている人は、貯蓄についての学びに失敗しているわけではありません。

7.10初心者向けの貨幣の歴史

一本の進歩の矢印ではなく、重層的、あるいは複数の流れが絡み合う年表を作成してください。次の項目を含めます:

  • 直接交換、贈与、債務、記録
  • 商品貨幣
  • 規格化された硬貨とその品位低下
  • 代用紙幣と兌換性
  • 銀行が発行するお金と政府が発行するお金
  • 現代の法定通貨制度
  • 法定通貨建ての請求権を扱うデジタルな手段
直接交換
物々交換、贈与、債務
商品貨幣
塩、貝殻、銀、金
規格化された硬貨
兌換紙幣
金属に対する請求権
銀行・政府の通貨
デジタル通貨

地域独自の事例を加えるよう促してください。ある形態が別の形態に完全に取って代わったと決めつけるのではなく、どの形態が共存していたかを問いかけてください。

授業で金本位制、ブレトンウッズ体制、ニクソン・ショック、または大統領令6102号を取り上げる場合:

  • 説明は簡潔にし、本モジュールに関連する内容にとどめてください
  • 対象となる地域と歴史的な範囲を明示してください
  • 米国における特定の事例として、大統領令6102号を提示してください
  • 1971年は、国際的なドルと金の兌換性における重要な節目として提示し、あらゆる法定通貨の起源としては扱わないでください
  • 詳しい貨幣史は「発展学習」に回してください。

リソース

7.11法定通貨と地域のシステム

まず、確立された定義から始めてください。法定通貨(フィアットマネー)は、政府の権限のもとで発行され、一定量の商品(金など)と交換できないお金です。

次に、身近な地域での支払いを1つ取り上げ、その流れをたどってください。交通費、食料品、賃金、携帯電話のチャージ、公共料金の請求など、現実的な架空の事例を使ってください。

学習者に、次の点を特定してもらってください。

  1. 使われている計算単位。
  2. 受け取る側がなぜそれを受け入れるのか。
  3. 使われている記録や支払い指示。
  4. 関わっている銀行、決済事業者、または現金のインフラ。
  5. 決済を支えているルールや機関。そして、
  6. 受け入れや信頼が崩れた場合に、何がその支払いを難しくするのか。
中央銀行

金融政策を運営し、決済の完了を支えます。

商業銀行

顧客に対して預金を負っています。預金は銀行にとっての負債です。

決済サービス

銀行預金を変動させる支払指図を伝達します。

政府

自国の法律に基づいて税を徴収し、支出を行います。

市民と企業

預金を保有し、支払いを行い、支払いを受け取り、税を納めます。

国によって異なります

具体的な機関や規則は地域ごとに異なります。

地域の仕組みを説明できるよう準備しておいてください。どの点が一般的なもので、どの点がその法域に固有のものなのかを明示してください。現金中心の生活や、銀行サービスを十分に利用できない状況も含め、さまざまな経験を共有してもらいましょう。ただし、議論を政治的な結論に導かないよう注意してください。

次のような安易な説明は避けてください。

  • 「法定通貨に価値があるのは、政府が強制しているからにすぎない」。法貨としての地位や税金は重要ですが、受け入れ、生産、習慣、ネットワーク、信用、制度も同様に重要です。
  • 「デジタルマネーは新しい通貨である」。スマートフォンやカードは、多くの場合、既存の法定通貨建ての請求権にアクセスするためのインターフェースにすぎません。
  • 「どの法定通貨制度も同じように機能する」。制度や法律は国や地域によって異なります。
  • 「法定通貨は必ずすぐに破綻する」。ここで学ぶべきことは、ルールの変化、依存、トレードオフであり、避けられない破綻の時期を予言することではありません。

リソース

7.12部分準備銀行制度、流動性、支払能力

簡略化した貸借対照表を描いてください。

  • 顧客の預金は、負債(銀行が支払い義務を負うもの)です
  • 銀行の貸出は、銀行にとっては資産であり、負債となるのは借り手の側です
  • 融資を承認すると、通常それに見合う預金が生まれます
  • 銀行は、流動性、資本、資金調達、信用リスク、規制、決済を管理しなければなりません。また、
  • 具体的なルールは法域によって異なります。
  1. 1融資の申し込み借り手が銀行に融資を申し込みます。
  2. 2融資の承認銀行が貸し出しに同意します。
  3. 3預金の創出銀行が借り手の口座に新たな預金を記帳します。
  4. 4支払いまたは送金借り手はその預金を使って他の人に支払います。
  5. 5利息を付けて返済借り手は元本に利息を加えて銀行に返済します。

物理的な預金が繰り返される「信用乗数(マネー・マルチプライヤー)」の説明を、あらゆる現代の銀行制度を機械的に表すものであるかのように用いないでください。

次の違いを区別してください。

流動性リスク

多くの預金者が今日の引き出しのために列を作ります
銀行の貸付金は、後で返済される可能性があります
今すぐ使える現金やすぐに換金できる資産が足りません

問題点

タイミング:今日の現金が不足しています

支払能力リスク

借り手が住宅ローンの返済を止めます
返済されない貸付金は、銀行にとって価値を失います
資産の総額が、銀行の負債を下回ります

問題点

価値:売却の時間があっても解決しません

次のように問いかけてください。

ある機関が、支払能力はあるのに一時的に流動性が不足することはあり得るでしょうか。今日は現金を持っていても、実は債務超過であることはあり得るでしょうか。何が違うのでしょうか。

地域の銀行制度についての話し合い

次のような、関連する地域のルールや機関について説明できるよう準備してください。

  • 商業銀行を監督しているのは誰か
  • 準備預金制度があるかどうか、またそれが何を意味するか
  • 流動性および資本に関する規制要件(初心者向けのレベルで)
  • 預金保険の対象と上限
  • 引き出しや送金の上限
  • 中央銀行の「最後の貸し手」としての役割
  • 口座の利用および本人確認に関するルール、そして
  • 消費者の苦情申し立てや紛争解決の手段。

最新の信頼できる情報源を使用してください。確認した日付を明記してください。確信が持てない場合は、法律や規制に関する回答を即興で作るのではなく、何を確認する必要があるかを伝えてください。

すべての銀行が詐欺的である、すべての銀行が破綻寸前である、あるいは規制によってすべてのリスクがなくなる、といった印象を与えないようにしてください。

リソース

7.13インフレと購買力

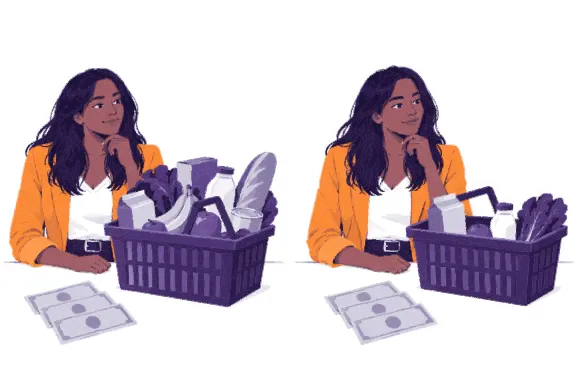
授業では、物価インフレを、一般的な物価水準の持続的な上昇として教えてください。ある1つの商品が値上がりしたというだけでは、全般的なインフレの証拠にはなりません。

以前

あなたは100単位を持っています。
買い物かごの価格は100です。
買い物かごをすべて買うことができます。

物価水準

低い

購買力

高い

物価上昇後

あなたは今も100単位を持っています。
同じ買い物かごの価格は110です。
もうすべてを買うことはできません。

物価水準

高い

購買力

低い

学習者に、価格変動の考えられる原因を挙げてもらいましょう:

  • 貨幣および信用の状況
  • 供給の混乱
  • 需要の変化
  • 通貨安
  • 税金や規制
  • 賃金、輸送費、エネルギー費、生産コストの変化、そして
  • 地域的な品不足や品質の変化。

あらゆる価格変動を1つの要因のせいにすることは避けてください。

アクティビティ:購買力の調査

授業前:身近な品目を1つ選び、可能であれば、その現在および過去の価格について信頼できる記録を探してください。公式のインフレ指標と、そのバスケット(対象品目)や算出方法を確認してください。Bitcoin Diploma AIアシスタントを使って算出方法に関する質問を作成し、その後、説明や数値を元の統計資料と照らし合わせて確認することもできます。

学習者の課題:その品目の価格を時系列で比較し、収入も同じように変化したかを検討し、ほかに考えられる原因を挙げます。次に、その品目を公式指標と比較します。

ディスカッション:

  • 公式のバスケットには、どのような財やサービスが含まれていますか?
  • ウェイト(比重)はどのように決められていますか?
  • バスケットや算出方法は変更されましたか?また、その理由は文書で示されていますか?
  • 学習者自身の実感が平均と異なることがあるのはなぜですか?
  • 誤りや操作があると主張する前に、どのような証拠が必要でしょうか?

このディスカッションに向けて準備をしてください。地域の公式指標について、それが何を示し、何を示していないのかを説明できる程度に確認しておきましょう。バスケットの変更は必ずしも操作を意味するものではありませんが、比較に影響を与える可能性があるため、透明性が確保されているべきです。

7.14なぜ米ドルは準備通貨なのか

このセクションは適度な分量に抑えてください。準備通貨とは何か、英ポンドが果たした歴史的役割、第二次世界大戦後の米国の立場、ブレトン・ウッズ体制、1971年の公式な国際的ドル・金兌換の停止、そして現在も続くネットワーク効果や市場効果について説明してください。

年表を提示するだけでなく、議論を促す準備もしておいてください。準備通貨としての利用がなぜ持続しうるのか、どのような制度やネットワーク効果がそれを支えているのか、時代とともに何が変わってきたのか、そしてどの主張には最新の根拠が必要なのか、といった問いを学習者が立てられるよう準備させてください。

準備資産に占めるドルの現在のシェアに関する主張は、時期によって変わりうるものとして扱ってください。使用する前に内容を確認し、データの時点を明記してください。このテーマを、差し迫った崩壊や永続的な支配の予測にすり替えないでください。

当初の仕組みの一部が変わった後でも、その通貨が広く使われ続けることはありうるかどうか、学習者に問いかけてください。これは、ネットワーク効果という概念を理解するための準備になります。

7.15人々が代替手段を求める理由

現金と、地域に関連する代替手段を同じ基準で比較してください。貴金属、不動産、株式、教育、土地、道具、外国通貨、またはその他の適切な例について、利点とリスクを含めてください。

特定の資産を推奨しないでください。また、いずれかの選択肢が購買力を保証するかのような示唆もしないでください。次のように問いかけてください。

  • その人は、お金のどの機能を改善しようとしているのでしょうか。
  • どのような機会費用が生じるでしょうか。
  • どのような新たな保管、アクセス、流動性、知識、法律、または価格のリスクが生じるでしょうか。

このセクションは、ビットコインをトレードオフと無縁なものとして扱うのではなく、同じ基準で評価できるよう学習者を準備するものです。

7.16デジタル法定通貨としてのCBDC

次の5つの問いを使ってください。

  1. 誰が発行するのか?
  2. 誰が供給ルールを変更できるのか?
  3. 誰がアクセスや許可を管理するのか?
  4. どの取引情報や身元情報が、誰に見えるのか?
  5. 利用者は、システムのルールや残高を独立して検証できるのか?

次の点を説明してください。CBDCとは、デジタル形式の中央銀行の負債です。「デジタル」であることは、必ずしも分散型、希少、プライベート、パーミッションレス、あるいは誰でも検証可能であることを意味するわけではありません。

項目
現金
銀行預金
リテールCBDC
ビットコイン
発行者
中央銀行
民間銀行
中央銀行
発行者なし
形態
紙幣と硬貨
デジタル残高
デジタル
デジタル
利用できる人
保有している人
口座開設を認められた顧客
設計による
誰でも
支払いを見られる人
支払人と受取人
銀行
設計による
全員(名前なし)
供給のルール
中央銀行
銀行と中央銀行
中央銀行
上限2,100万
自分で検証する方法
紙幣を確認する
銀行を信頼する
設計による
ノードを運用する

CBDCの設計はさまざまです。すべてのCBDCがある機能を備えている、あるいは備えていないと断定しないでください。確認済みの国内の設計、公表された提案、論評、推測を区別してください。

7.17モジュール1の優れた質問

  • お金はなぜ生まれたのでしょうか?
  • あるものが、お金の機能のうち一つをうまく果たし、別の機能はうまく果たせない、ということはあり得るでしょうか?
  • この特定の目的にとって、お金のどの特性が最も重要でしょうか?
  • 果たして希少性だけで価値は生まれるのでしょうか?
  • 日常的な地域での支払いは、どのような人々、記録、ルールによって成り立っているのでしょうか?
  • 銀行は預金者に対してどのような義務を負っているのでしょうか?
  • 「流動性」と「支払能力」はどのように異なるのでしょうか?
  • 個人が実感する購買力が、公式の指標と異なることがあるのはなぜでしょうか?
  • どのような証拠があれば、地域のインフレに関する主張を裏付けられるでしょうか?
  • 「CBDC」は、銀行預金、現金、ビットコインとどのような点で似ており、どのような点で異なるのでしょうか?
  • 人が現金に代わるものを求めるのはなぜでしょうか?また、その際にどのような新たなリスクが生じるでしょうか?

7.18よくある誤解とその答え方

よくある誤解初心者にもわかりやすい訂正フォローアップの質問
お金と富は同じものです。お金は、有用な財・サービス・時間・資源に対する請求権を測定し、交換するのに役立ちます。しかし、お金はあらゆる富と同一ではありません。住まいとして役立つ家は、使い勝手のよいお金でなくても富になり得るでしょうか?
価値の保存手段は決して価値を失いません。価値の保存は機能であって、保証ではありません。どの選択肢にも、対象となる期間とリスクがあります。現金、金、またはその他の資産について、この機能を弱める要因として何が考えられますか?
物々交換はまったく機能しません。物々交換は機能することもありますが、規模が大きくなると、欲しいもの・数量・タイミング・保管・価格の折り合いをつけることが難しくなります。地域内で繰り返し取引する関係では、何が物々交換を容易にしますか?
希少であれば価値があります。価値は、有用性、需要、情報、状況にも左右されます。希少でも、人々が欲しがらないかもしれないものを挙げてください。
法定通貨は単なる偽物のお金です。法定通貨は、政府の権限、制度、法律、受容性、ネットワーク効果によって支えられた現実の通貨制度です。そのルールやトレードオフは評価することができます。法定通貨の記録や制度が機能しなくなった場合、地域のどのような支払いができなくなるでしょうか?
銀行は既存の顧客の現金だけを貸し出しています。現代の銀行の貸出では、自己資本、流動性、規制、資金調達、リスク、需要といった制約の範囲内で、通常、貸出額に見合う預金が新たに生み出されます。融資の後、銀行の資産と負債には何が計上されますか?
部分準備制度とは、銀行がどこでも同じ一定の割合を準備として保有することを意味します。準備、流動性、自己資本に関する仕組みは国によって異なり、変わることもあります。地域のどのルールを確認する必要がありますか?
値上がりはすべて、お金の増刷によって引き起こされるインフレです。一般的なインフレ率は平均値であり、価格の変動には相互に作用する複数の原因が考えられます。この品目の価格を変える原因として、ほかに何が考えられますか?
公式の物価指数のバスケットは、すべての人の実感と一致するはずです。この指標は平均値であり、世帯ごとに支出の傾向は異なります。あなたが設定した架空の世帯では、どの品目区分がより重要ですか?
どのCBDCも同じように監視や管理を行います。機能は、設計、法律、インフラ、実装方法によって異なります。どの機能が一次資料によって確認されていますか?

7.19モジュール1:教育者主導の理論タッチポイント

定義だけでなく、つながりを示すことを求める、承認済みの短い課題を使用してください。これにより、教育者主導の理論的なエビデンスが得られます。優れた回答には、次の要素が組み合わされています。

  • お金がなぜ存在するのかについての、自分の言葉による説明
  • 少なくとも2つの関連する特性を通じた、2つの形態のお金の比較
  • 身近な、または現実的な法定通貨制度、銀行、インフレ、またはCBDCに関するシナリオ1つ
  • 利点、リスク、またはトレードオフのいずれか1つ

以下の点に注意して聞いてください。

  • 機能と特性を正確に用いているか
  • 協調や交換について現実的な説明ができているか
  • 貨幣の歴史や銀行のルールは一様ではないことを認識しているか
  • 単一の原因によるインフレという主張をしていないか
  • 例と概念が明確に結びついているか
  • エビデンスが不十分な場合に、不確実性を明示しているか

学習者が法定通貨とビットコインのどちらを好むかを、学習のエビデンスとして扱わないでください。承認済みの理論的タッチポイントの評価基準(ルーブリック)を適用し、個人を特定できるエビデンスを記録し、フィードバックを行い、必要に応じて再評価の機会を設けてください。課題が評価用として承認されていない場合は、形成的な目的にのみ使用してください。

7.20振り返りとモジュール2への橋渡し

各学習者に次の文を完成させてもらいます:

お金は、________とき、壊れたり有用性が低下したりすることがあります。なぜなら、________からです。その一例は________です。関係するトレードオフは________です。

人々は、供給、アクセス、管理、決済、プライバシー、信頼に関して異なるトレードオフを望むとき、異なる通貨の仕組みを求めることがある、とまとめます。

その後、モジュール1の学習者用ガイドにある締めくくりの質問を使います。上記のモジュール終了時の軽い振り返りに関するガイダンスに従い、回答は非公開または任意としてください。

次のモジュールへのつなぎ:

次のモジュールでは、分散型のデジタルマネーが二重支払い問題を再び生じさせることなく、異なる仕組みを提供できるかどうかを問います。

↑ 目次に戻る