Pinigai lemia kasdienius pasirinkimus, susijusius su maistu, transportu, darbu, taupymu ir pagalba mums rūpimiems žmonėms. Aptarkite šiuos klausimus su savo grupe.
Kodėl žmonėms reikia pinigų?
Kas lemia, kad kas nors tampa pinigais?
Kas gali kurti ar kontroliuoti jūsų naudojamus pinigus?
Ar už savo pinigus šiandien galite nusipirkti tiek pat, kiek anksčiau?
Aptardami šiuos klausimus, atkreipkite dėmesį į skirtumą tarp fakto ir nuomonės. „Šis banknotas priimamas mokesčiams sumokėti“ yra faktas, kurį galima patikrinti. „Tai geriausia pinigų forma“ yra nuomonė arba išvada, kuriai pagrįsti reikia kriterijų ir įrodymų.
1.2Kodėl egzistuoja pinigai
Žmonės turi skirtingus įgūdžius, išteklius, poreikius ir planus. Mainai leidžia jiems specializuotis: ūkininkas gali auginti maistą, statybininkas – statyti namus, o slaugytojas – teikti priežiūrą. Kad ši specializacija veiktų dideliu mastu, kiekvienam žmogui reikia praktiško būdo išmainyti savo darbo vertę į kitų žmonių darbą.
Tiesioginiai mainai dažnai būna sudėtingi. Žmogus, turintis tai, ko Jums reikia, gali nenorėti to, ką Jūs siūlote. Pinigai išsprendžia šią koordinavimo problemą.
Pinigai
Pinigai yra turtas, kurį žmonės priima, nes tikisi, kad vėliau jį priims ir kiti. Pinigai padeda nepažįstamiems žmonėms koordinuoti mainus, fiksuoti kainas ir skolas, taip pat perkelti vertę laike ir erdvėje.
Pinigai padeda nepažįstamiems žmonėms bendradarbiauti nepaisant laiko ir atstumo, taip pat dideliu mastu. Pavyzdžiui, darbuotojas gali užsidirbti pinigų šiandien, o kitais metais juos išleisti kitoje šalyje pagamintam dviračiui, taip sumokėdamas už daugelio žmonių, kurių niekada nėra sutikęs, darbą. Pinigai taip pat suteikia bendrą būdą fiksuoti kainas, skolas, pajamas, išlaidas ir santaupas.
Pinigai nėra maistas, namai, laikas ar įgūdžiai, kuriuos žmonės vertina. Tai priemonė teisėms į šiuos dalykus matuoti ir jomis mainytis. Pinigų naudingumas priklauso nuo pasitikėjimo, taisyklių, visuomenės pripažinimo ir jų piniginių savybių.
Trumpas klausimas: Kodėl atsirado pinigai? Paaiškinkite, kokią mainų ar koordinavimo problemą jie padeda žmonėms išspręsti.
1.3Pinigų funkcijos ir savybės
Pinigai paprastai atlieka tris pagrindines funkcijas.
Mainų priemonė: Žmonės juos priima kaip mokėjimą už prekes ir paslaugas. Tai sumažina tiesioginių mainų.
Apskaitos vienetas:Kainos išreiškiamos bendru vienetu. Tai leidžia žmonėms palyginti skirtingų prekių kainas ir tvarkyti finansinę apskaitą.
Vertės kaupimo priemonė:Vertė gali būti perkelta iš dabarties į ateitį. Kiekviena pinigų forma kelia riziką perkamajai galiai, tačiau žmonės lygina, kaip gerai skirtingos pinigų formos ją išsaugo per pasirinktą laikotarpį ir tam tikromis aplinkybėmis.
Tas pats dalykas vieną funkciją gali atlikti geriau nei kitą. Daugelyje dabartinių pinigų sistemų nacionalinė valiuta plačiai priimama kasdieniams mokėjimams, o ilgalaikiam taupymui žmonės gali rinktis kitą turtą.
Praktiški pinigai taip pat paprastai pasižymi keliomis savybėmis:
Patvarumas
Ar jie gali išlikti tinkami naudoti ilgą laiką?
Perkeliamumas
Ar žmonės gali juos lengvai gabenti ar pervesti?
Dalumas
Ar jais galima išreikšti tiek mažas, tiek dideles sumas?
Pakeičiamumas
Ar vienodos vertės vienetai paprastai gali pakeisti vienas kitą?
Naudingi pinigai
Ribotumas
Ar jų pasiūla gali greitai padidėti ir kas gali ją pakeisti?
Priimtinumas
Ar kiti žmonės priims juos mainais?
Patikrinamumas
Ar žmonės gali patikrinti jų tikrumą ir lengvai atpažinti lygiaverčius vienetus?
Nė viena pinigų forma nėra tobula pagal visus kriterijus.
Žmonės taip pat lygina pinigus pagal jų patikimumą: ar sunku padidinti jų pasiūlą ir ar jų savybės leidžia jais patikimai naudotis ilgą laiką. „Patikimi pinigai“ yra vertinimas, o ne faktą nusakantis apibūdinimas. Norėdami šį apibūdinimą vartoti tinkamai, įvardykite kriterijus ir lyginkite skirtingas pinigų formas pagal tuos pačius standartus.
Funkcijos
Mainų priemonė, apskaitos vienetas, vertės kaupimo priemonė.
Auksas yra patvarus ir retas, tačiau jį sunku dalyti ir gabenti smulkiems mokėjimams. Popieriniai grynieji pinigai yra lengvai nešiojami ir priimami vietoje, tačiau gali būti sugadinti, o jų pasiūla gali didėti. Tinkamiausias palyginimas priklauso nuo tikslo, vietos ir laiko.
Mąstykite kritiškai: Prisiminkite atvejį, kai pasirinkote vienos rūšies pinigus ar turtą vietoj kitos rūšies. Koks buvo tikslas? Palyginkite galimų pasirinkimų savybes. Kurios savybės Jums buvo svarbiausios ir kodėl?
1.4Natūriniai mainai ir dvigubas poreikių sutapimas
Natūriniai mainai
Natūriniai mainai – tai tiesioginis vienos prekės ar paslaugos keitimas į kitą. Tokie mainai gali puikiai veikti nedideliu mastu, tačiau tampa sudėtingi, kai juose dalyvauja daug žmonių ir keičiamasi daugybe prekių.
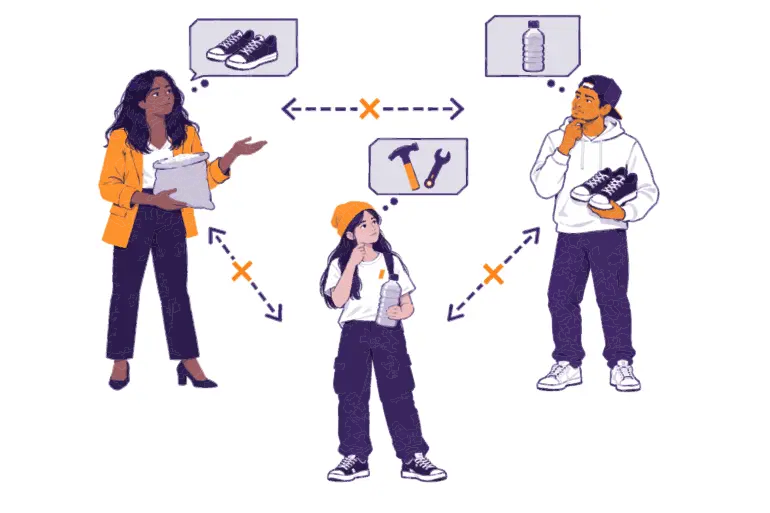
Įsivaizduokite, kad Amina turi ryžių ir nori batų. Luis turi batų, bet nori maistinio aliejaus, o ne ryžių. Mei turi maistinio aliejaus ir nori remonto paslaugų. Amina gali prireikti kelių mainų, kol ji galės gauti batus. Kiekvieni mainai užtrunka ir reikalauja susitarti dėl vertės.
Amina
Turi: ryžių
Nori: batų
Su Luis
Luis nenori ryžių.
Luis
Turi: batų
Nori: aliejaus
Su Mei
Mei nenori batų.
Mei
Turi: aliejaus
Nori: remonto paslaugų
Su Amina
Amina negali atlikti remonto darbų.
Kad natūriniai mainai vyktų tiesiogiai, kiekvienas žmogus turi tuo pačiu metu norėti to, ką siūlo kitas, ir abiem turi tikti siūlomi kiekiai. Ekonomistai tai vadina dvigubu norų sutapimu.
Visuotinai priimami pinigai atskiria pardavimą nuo pirkimo. Amina gali parduoti ryžius vienam žmogui už pinigus, o vėliau už tuos pinigus nusipirkti batus iš kito.
1Pirmiausia ji parduoda
Amina parduoda savo ryžius vienam žmogui už pinigus
Ribotumas reiškia, kad pasirinkus vieną ištekliaus panaudojimo būdą, kito tenka atsisakyti. Laikas, žemė, energija, gera sveikata, įrankiai ir patikimi pinigai yra riboti.
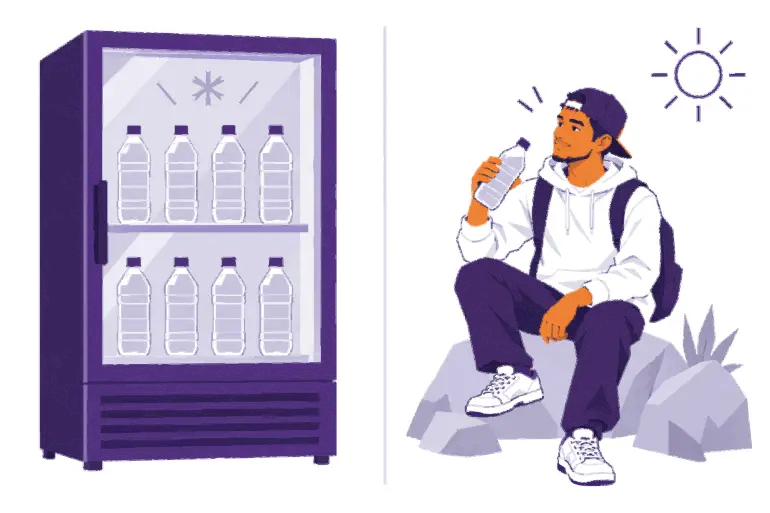
Pati vertė prekėje savaime neslypi. Žmonės vertina prekes pagal savo poreikius, prioritetus, turimą informaciją ir aplinkybes. Tai kartais vadinama subjektyviąja verte. Švarus vanduo gali būti nebrangus šalia saugaus viešojo vandens šaltinio ir itin vertingas, kai jo trūksta.
Šalia saugaus vandens šaltinio
Vandens butelis stovi parduotuvės šaldytuve.
Netoliese lengva rasti švaraus vandens.
Poreikis
Mažas
Kaina
Mažesnė
Trūkstant vandens
Tas pats butelis stovi karštoje dykumoje.
Vandens sunku rasti, o jo labai reikia.
Poreikis
Skubus
Kaina
Didesnė
Mainai vyksta tada, kai abi pusės labiau vertina tai, ką gauna, nei tai, ko atsisako. Joms nebūtina sutarti, kad abu daiktai turi tokią pačią asmeninę vertę. Joms tereikia susitarti dėl sąlygų.
Trys sąvokos padeda paaiškinti kasdienius pasirinkimus:
Alternatyvieji kaštai – tai geriausia alternatyva, kurios atsisakote priimdami sprendimą. Transportui išleistų pinigų nebegalima išleisti maistui.
Laiko pirmenybė nusako, kiek žmogus labiau nori gauti vertę dabar, o ne vėliau. Dėl neatidėliotinų poreikių žmogus gali teikti didelę pirmenybę dabarčiai. Taupymas būsimam tikslui rodo didesnį pasirengimą palaukti.
Kompromisas reiškia vienos naudos gavimą susitaikant su sąnaudomis arba atsisakant kitos naudos.
Pirkėjas, turintis ribotą pinigų sumą, svarsto galimybes
Maistas
Šiandien gerai pavalgyti.
Transportas
Nuvykti į darbą.
Taupymas
Pasilikti pinigų vėlesniam laikui.
Kiekvienas pasirinkimas reiškia kitų atsisakymą: tai alternatyvieji kaštai
Ribotumas savaime negarantuoja vertės. Daiktas gali būti retas, bet vis tiek neturėti paklausos. Naudingas piniginis turtas pasižymi ribota pasiūla, savybėmis ir paklausa, dėl kurių žmonės nori jį laikyti arba mainyti.
1.6Pinigų istorija pradedantiesiems: nuo natūrinių mainų iki skaitmeninių pinigų
Pinigai ne visur vystėsi ta pačia seka. Skirtingos visuomenės naudojo skirtingas prekes, apskaitos būdus ir institucijas. Vis dėlto bendros raidos tendencijos padeda paaiškinti šiuolaikinius pinigus.
„Pinigai … anaiptol nėra susitarimo rezultatas … jie yra nenumatytas istorinės raidos padarinys.“ Carl Menger, „Apie pinigų kilmę“ (1892)
Tiesioginiai mainai ir vietinė apskaita: Žmonės naudojo natūrinius mainus, dovanas, įsipareigojimus ir raštu arba atmintyje fiksuojamas skolas. Šios sistemos labai priklausė nuo vietinių tarpusavio ryšių.
Prekiniai pinigai: Bendruomenės rinkosi prekes, kurios buvo plačiai vertinamos ir kuriomis buvo lengviau prekiauti. Druska, karoliukai, kriauklės, gyvuliai, varis, sidabras ir auksas įvairiose vietose atliko pinigų vaidmenį. Prekė turi paskirtį arba vertę nepriklausomai nuo emitento pažado.
Standartinės monetos: Valdžios institucijos matavo metalą ir kaldino iš jo standartinius vienetus. Monetas buvo lengviau atpažinti ir įtraukti į apskaitą. Valdžios institucijos taip pat galėjo sumažinti tauriojo metalo kiekį šiose monetose, išlaikydamos tą pačią nurodytą vertę. Tai vadinama monetų prastinimu.
Prekiniais pinigais padengti popieriniai pinigai: Gabenti ir saugoti metalą buvo sunku. Saugyklos ir bankai išduodavo popierinius reikalavimo dokumentus, kuriuos buvo galima iškeisti į nurodytą metalo kiekį. Popierinius dokumentus buvo lengviau gabenti, tačiau naudotojai turėjo pasitikėti emitentu, kad šis laikys pakankamai metalo ir vykdys įsipareigojimą juos išpirkti. Pagal įvairias aukso standarto atmainas, valiutos vienetas buvo teisiškai susietas su nurodytu kiekiu aukso. Taisyklės skyrėsi priklausomai nuo vietos ir laikotarpio, o vyriausybės ar bankai kartais sustabdydavo arba panaikindavo konvertuojamumą.
Bankų ir valdžios pinigai: Bankai išleido daugiau reikalavimo dokumentų ir teikė daugiau kreditų. Valdžios institucijos kūrė centrinius bankus ir nacionalinės valiutos sistemas. Pinigai vis labiau buvo grindžiami institucijų įrašais ir pažadais, o ne gyventojų tiesiogiai turimomis prekėmis. Daugelyje šalių nacionalinė valiuta vėliau tapo nebeiškeičiama į fizinį turtą, tokį kaip auksas. Šis atsiejimas nuo padengimo prekėmis yra esminė šiuolaikinių dekretinių pinigų savybė (žr. toliau).
Skaitmeniniai pinigai: Didelė dalis šiandienos pinigų juda per bankus ir mokėjimo paslaugų teikėjus skaitmeninių įrašų pavidalu. Kortelė ar telefonas siunčia nurodymą; pačiame įrenginyje pinigų nėra. Paprastai šis nurodymas pakeičia banko indėlį, reiškiantį banko apskaitoje įrašytą įsipareigojimą — arba reikalavimą — sumokėti sąskaitos turėtojui tam tikrą sumą nacionaline valiuta.
Ši istorija atskleidžia pasikartojančius kompromisus. Patogumas didėjo, tačiau naudotojai dažnai tapdavo labiau priklausomi nuo pinigų politikos, emitentų, bankų ir mokėjimo tarpininkų.
Dekretiniai pinigai yra valiuta, išleidžiama valdžios įgaliojimu, paprastai per centrinį banką, kurios negalima iškeisti į nustatytą kiekį tokios žaliavos kaip auksas. Valdžia remia, o tam tikromis aplinkybėmis ir primeta, jos naudojimą reikalaudama ja mokėti mokesčius ir nustatydama teisėtos mokėjimo priemonės taisykles. Konkrečios mokėjimų priėmimo ir skolų padengimo taisyklės priklauso nuo jurisdikcijos.
Dekretiniai pinigai veikia, nes juos priima žmonės, įmonės, bankai ir valdžios institucijos. Visų rūšių pinigai gali įgyti tinklo efektą: žmonės juos naudoja, nes juos naudoja kiti žmonės, o kainos nurodomos jais. Kalbant apie dekretinius pinigus, mokestinės prievolės, teisėtos mokėjimo priemonės taisyklės ir institucinės mokėjimo sistemos gali sustiprinti šį tinklą.
Dekretinių pinigų sistemoje yra keli pagrindiniai dalyviai:
Centrinis bankas
Vykdo pinigų politiką ir užtikrina mokėjimų atsiskaitymą.
Komercinis bankas
Yra skolingas klientams jų indėlių sumas; indėlis yra banko įsipareigojimas.
Mokėjimo paslaugos
Perduoda mokėjimo nurodymus, kuriais keičiami bankų indėlių likučiai.
Valdžia
Renka mokesčius ir leidžia lėšas pagal savo įstatymus.
Gyventojai ir įmonės
Laiko indėlius, moka, gauna mokėjimus ir moka mokesčius.
Priklauso nuo šalies
Konkrečios institucijos ir taisyklės įvairiose šalyse skiriasi.
Pasirinkite vieną įprastą mokėjimą savo bendruomenėje, pavyzdžiui, mokėjimą už transportą, maistą ar telefono sąskaitos papildymą, darbo užmokesčio gavimą arba sąskaitos apmokėjimą. Jei pageidaujate, pasitelkite tikrovišką išgalvotą scenarijų. Trimis ar keturiais sakiniais paaiškinkite:
kodėl pardavėjas ar gavėjas sutinka priimti tą valiutą; ir
kokiomis institucijomis, įrašais ar taisyklėmis žmonės remiasi atlikdami mokėjimą.
Pabaigoje nurodykite vieną būdą, kaip mokėjimas taptų sudėtingesnis, jei išnyktų šis bendras pripažinimas ar pasitikėjimas.
Dekretinių pinigų sistemos gali užtikrinti patogius mokėjimus, lankstų kreditavimą ir priemones reaguoti į finansų krizes. Tas pats lankstumas kelia riziką. Nedidelis skaičius institucijų gali keisti pinigų pasiūlą ir kainą, riboti prieigą arba priimti sprendimus, mažinančius perkamąją galią.
Dekretiniai pinigai reikalauja kelių lygių pasitikėjimo. Naudotojai pasitiki bankais, kad šie tvarkys tikslią apskaitą, mokėjimo paslaugų teikėjais, kad šie vykdys pervedimus, centriniais bankais kad šie valdys valiutą, ir valdžia, kad ši užtikrins teisėtą institucijų veiklą. Šios sistemos gali veikti ilgą laiką, tačiau jų taisyklės nėra nekintamos, o jų taikymas gali nukentėti dėl aplaidumo ar piktnaudžiavimo.
Kai įnešate grynųjų pinigų į banką, bankas užregistruoja įsipareigojimą jums: jis yra jums skolingas sąskaitos likučio sumą. Bankas paprastai nelaiko kiekvieno indėlio visos sumos grynaisiais pinigais. Vietoj to jis laiko likvidžiąsias atsargas—grynuosius pinigus arba turtą, kurį gali greitai panaudoti mokėjimams,—ir naudoja savo balansą paskoloms teikti bei kitoms investicijoms.
1Pateikite paskolos paraiškąPaskolos gavėjas kreipiasi į banką dėl paskolos.
2Patvirtinkite paskoląBankas sutinka suteikti paskolą.
3Sukurkite indėlįBankas į paskolos gavėjo sąskaitą įskaito naują indėlį.
4Išleiskite arba perveskite lėšasPaskolos gavėjas naudoja indėlio lėšas mokėjimams kitiems.
5Grąžinkite paskolą su palūkanomisPaskolos gavėjas grąžina bankui pagrindinę paskolos sumą ir sumoka palūkanas.
Bankai paprastai siekia pelno uždirbdami palūkanas ir mokesčius už paskolas bei investicijas, kartu padengdami veiklos, finansavimo ir reguliavimo reikalavimų laikymosi sąnaudas bei prisiimdami nuostolius, kai paskolų gavėjai negrąžina paskolų. Ši veikla ir apribojimai skiriasi priklausomai nuo banko ir jurisdikcijos.
Dalinių atsargų bankininkystė
Dalinių atsargų bankininkystė apibūdina bankininkystę, kai bankai tik dalį savo įsipareigojimų indėlininkams dengia iš karto prieinamomis atsargomis, kartu teikdami paskolas ir laikydami kitą turtą. Privalomųjų atsargų lygis ir kiti apribojimai skirtingose šalyse skiriasi ir laikui bėgant gali keistis.
Dėl to kyla dvi svarbios rizikos:
Likvidumo rizika: Bankas gali būti suteikęs ilgalaikių paskolų, kurias tikimasi atgauti, tačiau vis tiek neturėti pakankamai grynųjų pinigų ar greitai panaudojamo turto, kad šiandien galėtų patenkinti daugelį prašymų atsiimti pinigus.
Mokumo rizika: Negrąžintos paskolos arba mažėjančios turtovertės gali lemti, kad visas banko turtas bus vertas mažiau, nei bankas yra skolingas. Tokiu atveju bankas negali visiškai įvykdyti savo įsipareigojimų, net jei turi laiko parduoti turtą.
Likvidumo rizika
Daug indėlininkų šiandien stoja į eilę atsiimti pinigų
Banko suteiktos paskolos dar gali būti grąžintos vėliau
Dabar nepakanka grynųjų pinigų ar greitai panaudojamo turto
Problema
Laikas: šiandien trūksta grynųjų pinigų
Mokumo rizika
Paskolų gavėjai nustoja mokėti būsto paskolų įmokas
Negrąžinamos paskolos bankui praranda vertę
Viso turto vertė yra mažesnė už banko įsipareigojimus
Problema
Vertė: papildomas laikas turtui parduoti nepadeda
Toks masinis indėlių atsiėmimas įvyksta, kai daug indėlininkų vienu metu bando atsiimti savo pinigus ar sąskaitose esančias lėšas, nes baiminasi, kad bankas gali žlugti. Indėlių draudimas ir centrinio banko skolinimas gali sumažinti paniką, tačiau draudimo taikymo sąlygos ir draudimo apsaugos ribos skiriasi priklausomai nuo jurisdikcijos. Šios apsaugos priemonės priklauso nuo institucijų ir taisyklių ir gali perkelti dalį nuostolių ar rizikos iš atskiro banko į platesnę sistemą.
Reguliavimas ir priežiūra gali sumažinti riziką, tačiau negali užkirsti kelio kiekvienam sukčiavimo, prasto valdymo, politinio piktnaudžiavimo ar paprastos klaidos atvejui. Tokios nesėkmės yra galimybės, kurias reikia įvertinti, o ne kiekvienos bankų sistemos veiklos padariniai.
Pagrindinė pamoka nėra ta, kad kiekvienas bankas netrukus žlugs. Ji yra ta, kad banko sąskaitos likutis – tai banko pažadas Jums sumokėti. Tai nėra tas pats, kas valdyti atsiskaitymo turtą tiesiogiai.
Žmonės terminą „infliacija“ vartoja keliomis reikšmėmis. Šiame vadove kainų infliacija reiškia nuolatinį bendrojo kainų lygio kilimą prekių ir paslaugų rinkoje. Jei Jūsų pajamos ir santaupos neauga taip sparčiai kaip kainos, už savo pinigus galite nusipirkti mažiau.
Perkamoji galia
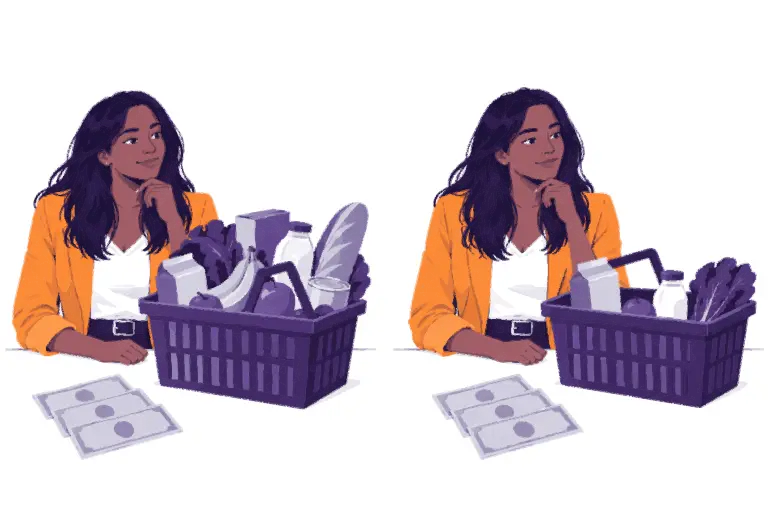
Perkamoji galia yra prekių ir paslaugų kiekis, kurį galima nusipirkti už vieną piniginį vienetą. Jei pagrindinių prekių krepšelio kaina pakyla nuo 100 valiutos vienetų iki 110, už tuos pačius 100 vienetų viso krepšelio nusipirkti nebegalima. Šios sumos perkamoji galia šio krepšelio atžvilgiu sumažėjo.
Prieš
Jūs turite 100 vienetų.
Prekių krepšelis kainuoja 100.
Jūs galite nusipirkti visą prekių krepšelį.
Kainų lygis
Žemesnis
Perkamoji galia
Didesnė
Pakilus kainoms
Jūs vis dar turite 100 vienetų.
Tas pats prekių krepšelis kainuoja 110.
Jūs nebegalite nusipirkti viso prekių krepšelio.
Kainų lygis
Aukštesnis
Perkamoji galia
Mažesnė
Kai kurie žmonės terminą „infliacija“ vartoja reikšme pinigų kiekio didėjimas: tai pinigų ir kredito apimties plėtra. Ši plėtra gali prisidėti prie kainų infliacijos, kaip ir tiekimo sutrikimai, paklausos pokyčiai, valiutos silpnėjimas, mokesčiai, reguliavimas ir gamybos sąnaudų pokyčiai. Dėl priežasčių ir pasekmių dažnai diskutuojama. Venkite aiškinimų, kurie kiekvieną kainų pokytį priskiria vienam veiksniui.
Infliacija ne visus veikia vienodai. Asmuo, laikantis lėšas daugiausia grynaisiais pinigais, gali prarasti perkamąją galią. Asmuo, kuriam priklauso turtas, kurio kyla kaina, gali būti iš dalies apsaugotas. Skolininkai gali grąžinti fiksuoto dydžio skolas pinigais, už kuriuos galima nusipirkti mažiau, o skolintojai gali atgauti mažesnę realiąją vertę, nei tikėjosi. Darbo užmokestis ir kainos taip pat prisitaiko skirtingu greičiu. Šios vėlesnės, netiesioginės pasekmės kartais vadinamos antriniu poveikiu.
Metinis infliacijos lygis yra vidurkis. Jūsų asmeninė patirtis gali skirtis, nes Jūsų išlaidos neatitinka matuojamo prekių ir paslaugų krepšelio. Išlaidos maistui, būstui, transportui, švietimui ir sveikatos priežiūrai gali kisti skirtingu tempu.
Pasirinkite vieną įprastą prekę savo bendruomenėje. Užrašykite jos kainą šiandien. Pasiteiraukite, kiek ji kainavo prieš kelerius metus, tada, jei įmanoma, patikrinkite patikimą įrašą. Ar pajamos keitėsi tokiu pačiu tempu? Kokie kiti veiksniai galėtų paaiškinti šį pokytį?
Tada palyginkite pasirinktą prekę su oficialiu infliacijos rodikliu. Kokios prekės ir paslaugos įtrauktos į šio rodiklio infliacijos krepšelį? Ar laikui bėgant krepšelis arba metodas keitėsi ir ar šaltinyje paaiškinama, kodėl? Pokytis savaime nereiškia manipuliavimo, tačiau jis gali turėti įtakos palyginimams ir turėtų būti skaidriai dokumentuojamas.
1.10Kodėl JAV doleris yra pasaulinė rezervinė valiuta?
Viena rezervinė valiuta yra valiuta, kurią centriniai bankai ir vyriausybės laiko ir naudoja tarptautiniams mokėjimams. Iki Pirmojo pasaulinio karo šį vaidmenį daugiausia atliko Didžiosios Britanijos svaras. Karas susilpnino Europos valiutas ir finansų centrus, o Jungtinės Valstijos tiekė prekes ir kaupė auksą. Tai paskatino platesnį dolerio naudojimą tarptautiniu mastu.
Po Antrojo pasaulinio karo Jungtinės Valstijos turėjo didelę ekonomiką, o didžioji jų finansinio pajėgumo dalis išliko nepažeista. Tuomet 1944 m. Breton Vudso susitarimu buvo sukurta pokario sistema, kurioje daugelis valiutų buvo susietos su doleriu, o doleris buvo oficialiai susietas su auksu, todėl doleris atsidūrė tarptautinių mokėjimų sistemos centre.
1971 m. prezidentas Nixon nutraukė oficialų dolerių keitimą į auksą užsienio vyriausybėms ir centriniams bankams. Taip buvo panaikinta oficiali dolerio keitimo į auksągalimybė ir užbaigtas Breton Vudso sistemos veikimas. Vis dėlto doleris ir toliau buvo plačiai naudojamas dėl įsitvirtinusio jo vaidmens prekyboje ir finansuose, JAV ekonomikos dydžio ir JAV finansų rinkų gylio. Šiandien jis tebėra pagrindinė rezervinė valiuta, nors centriniai bankai taip pat laiko kitas valiutas, o jo dalis laikui bėgant gali keistis.
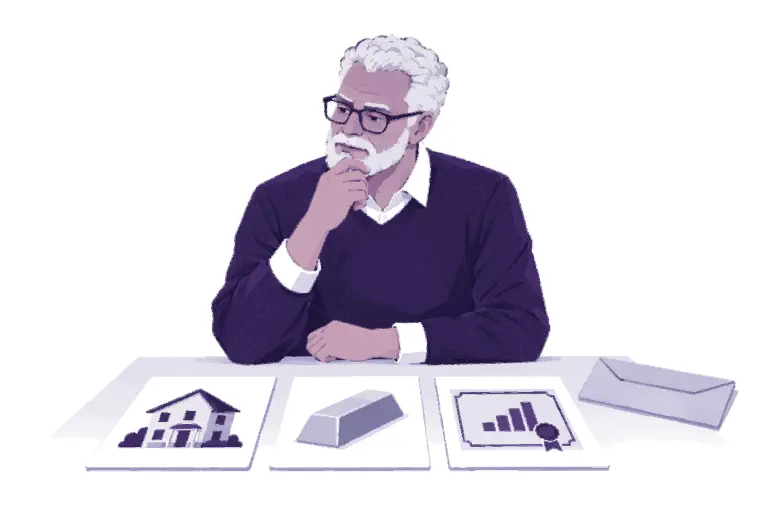
Žmonės dažnai ieško alternatyvų grynųjų pinigų laikymui, kai mano, kad šie praras perkamąją galią. Dažniausiai pasirenkami taurieji metalai, nekilnojamasis turtas ir akcijos. Taurieji metalai įvairiose vietose ir įvairiais laikotarpiais taip pat buvo naudojami kaip pinigai. Kiekvienas pasirinkimas turi privalumų ir rizikų.
Alternatyva
Kodėl žmonės gali ją rinktis
Svarbūs kompromisai
Taurieji metalai
Ilga istorija, fizinis turėjimas, ribota pasiūla
Saugojimas, autentiškumo tikrinimas, gabenimas, saugumas ir sunkumai atliekant smulkius mokėjimus
Nekilnojamasis turtas
Naudingas materialusis turtas, galimos pajamos iš nuomos, ribotas patrauklių vietų skaičius
Didelės pradinės išlaidos, priežiūra, mokesčiai, priklausomybė nuo teisinės sistemos ir menkas perkeliamumas
Akcijos
Nuosavybės dalis vertę kuriančiose įmonėse, galimos pajamos ir vertės augimas
Verslo rizika, rinkos svyravimai, saugojimas per institucijas ir finansinių žinių poreikis
Bet koks turtas yra tai, ką asmuo gali turėti arba į ką gali turėti teisę ir kas gali turėti vertę; jis savaime neatlieka visų pinigų funkcijų. Būstas gali išsaugoti vertę, tačiau juo atsiskaityti už maistą nepraktiška. Vienoje šalyje akciją gali būti lengva parduoti, tačiau ji gali būti neprieinama žmogui, neturinčiam sąskaitos pas vertybinių popierių brokerį. Auksas ilgais istorijos laikotarpiais buvo naudojamas kaip pinigai, tačiau atliekant smulkius mainus gali būti sunku patikrinti jo tikrumą arba jį padalyti.
Žmonės taip pat gali rinktis užsienio valiutą, vyriausybės obligacijas, privatų verslą, žemę, įrankius, išsilavinimą ar kitą turtą. Kiekvienas pasirinkimas apima alternatyviąsias sąnaudas ir riziką. Nėra tokio turto, kuris garantuotų perkamąją galią bet kuriuo laikotarpiu ir bet kokioje situacijoje.
Pastaba: Šiems sprendimams įtakos gali turėti ir apmokestinimo tvarka. Pajamų, pelno, nuosavybės ir sandorių apmokestinimo taisyklės gali pakeisti sąnaudas ar naudą, susijusias su laikomu, parduodamu ar naudojamu turtu. Mokesčių taisyklės skiriasi priklausomai nuo jurisdikcijos ir laikui bėgant gali keistis; šiame kurse neteikiamos konsultacijos mokesčių klausimais.
Bitkoinas atsirado kaip dar viena siūloma alternatyva: ribotos pasiūlos skaitmeninis turtas, kurį galima laikyti ir pervesti be centrinio emitento. Norėdami įvertinti šį teiginį, turime išnagrinėti, kodėl buvo sukurtas Bitkoinas ir kaip veikia jo taisyklės.
CBDC modeliai skiriasi. Vieni daugiausia skirti finansų įstaigoms, kitus siūloma naudoti plačiajai visuomenei. Pirmiausia paklauskite, kas yra emitentas: CBDC atveju centrinis bankas išlieka emitentu ir toliau gali vykdyti pinigų politiką. Todėl CBDC nenustato fiksuotos pinigų pasiūlos ir nepanaikina centrinės kontrolės; ji tik pakeičia technologiją ir platinimo būdą, taikomą dekretiniams pinigams.
Toliau paklauskite, kokias galimybes suteikia pasirinktas modelis. Priklausomai nuo taisyklių, CBDC gali sudaryti sąlygas greitesniems atsiskaitymams, platesnei prieigai ar naujoms mokėjimo funkcijoms. Ji taip pat gali suteikti institucijoms daugiau galimybių stebėti sandorius, taikyti taisykles, riboti naudojimą ar tiesiogiai susieti tapatybę su mokėjimais. Tai yra centralizuota kontrolė: atitinkamas taisykles nustato ar keičia institucija, o ne savarankiškai veikiantys paprasti naudotojai.
Klausimas
Grynieji pinigai
Banko indėlis
Mažmeninė CBSV
Bitkoinas
Kas išleidžia
Centrinis bankas
Komercinis bankas
Centrinis bankas
Nėra emitento
Forma
Banknotai ir monetos
Skaitmeninis sąskaitos likutis
Skaitmeninė
Skaitmeninė
Kas gali naudotis
Visi, kas jų turi
Priimti klientai
Priklauso nuo sistemos sandaros
Visi
Kas mato mokėjimus
Mokėtojas ir gavėjas
Bankas
Priklauso nuo sistemos sandaros
Visi, be vardų
Pasiūlos taisyklės
Centrinis bankas
Bankai ir centrinis bankas
Centrinis bankas
21 milijono riba
Patikrinkite patys
Patikrinkite banknotą
Pasitikėkite banku
Priklauso nuo sistemos sandaros
Paleiskite mazgą
Tai, kad valiuta skaitmeninė, savaime nereiškia, jog ji decentralizuota, ribotos pasiūlos, užtikrinanti privatumą ar galimybę ją nepriklausomai patikrinti. CBDC gali naudoti skaitmenines technologijas, tačiau ji vis tiek yra dekretiniai pinigai, jei jos emitentas, pasiūlos taisyklės, prieigos taisyklės ir mokėjimų leidimai tebėra valdomi centralizuotai.
1.13Pakartojimas: kaip pinigai gali nustoti veikti?
Sustokite ir pagalvokite apie pinigus, kuriuos naudojate: kas daro juos naudingus kasdieniame gyvenime ir kurios jų naudojimo taisyklės priklauso nuo institucijų, kuriomis turite pasitikėti? Natūriniai mainai yra sudėtingi, nes poreikių derinimas yra neefektyvus. Dekretiniai pinigai palengvina mainus, tačiau kintanti jų pasiūla, institucinė kontrolė, ribota prieiga ir mažėjanti perkamoji galia gali sukelti rimtų problemų žmonėms, kurie jais remiasi. Žmonių nuomonės apie tai, kiek rimtas yra kiekvienas trūkumas ir kaip jį pašalinti, gali skirtis. Todėl kai kurie žmonės ieško piniginių alternatyvų, kurioms būdingi kitokie kompromisai pasiūlos, kontrolės, prieigos ir pasitikėjimo srityse.
Svarbiausios mintys
Pinigai padeda žmonėms vykdyti mainus, lyginti kainas, fiksuoti vertę ir perkelti vertę laike.
Natūriniai mainai dideliu mastu yra sudėtingi, nes abu žmonės turi tuo pačiu metu norėti to, ką siūlo kitas, ir tinkamais kiekiais.
Pinigai įvairiose visuomenėse vystėsi skirtingai, dažnai tapdami patogesni, bet kartu sukurdami naujų kompromisų pasitikėjimo, kontrolės ir prieigos srityse.
Dekretiniai pinigai gali sudaryti sąlygas patogiems mokėjimams ir lanksčiam kreditavimui, tačiau jų pasiūla ir taisyklės priklauso nuo institucijų.
Kai kurie žmonės ieško alternatyvų, pavyzdžiui, tauriųjų metalų, kai nori kitokių kompromisų dėl perkamosios galios, pasiūlos ar kontrolės; kiekviena alternatyva turi ribotumų ir rizikų.
Akimirka apmąstymams
Kokį vieną klausimą apie pinigus dabar keliate, kurio anksčiau nekėlėte?
Kitame modulyje nagrinėjamas „Bitcoin“ bandymas sukurti kitokį pinigų sistemos taisyklių rinkinį.