Moduł 7 z 17

Moduł 1: Zrozumienie pieniądza

7.1Cel modułu

Moduł 1 daje osobom uczącym się słownictwo i kryteria potrzebne do analizy pieniądza. Nie powinien przerodzić się w długą polemikę z każdym systemem pieniądza fiducjarnego. Jego zadaniem jest pomóc osobom uczącym się wyjaśnić, dlaczego pieniądz istnieje, jak działają różne rozwiązania, z jakimi kompromisami się wiążą oraz jakie problemy Bitcoin próbuje później rozwiązać.

Pytanie przewodnie:

Jak pieniądz może przestać działać?

Deklaracja osoby uczącej się:

Potrafię wyjaśnić problemy związane z pieniądzem, na które odpowiada Bitcoin, i wykorzystać tę wiedzę w praktyce.

Jeśli po raz pierwszy prowadzą Państwo zajęcia z modułu 1: Proszę zacząć od pytań wprowadzających i znanego w lokalnym kontekście przykładu płatności. Proszę nie zaczynać od długiego wykładu historycznego. Proszę pozwolić osobom uczącym się opisać to, co już wiedzą, a następnie wprowadzić tylko pojęcia potrzebne do kolejnego ćwiczenia. Do notatek dotyczących lokalnego pieniądza fiducjarnego i bankowości proszę wrócić, gdy grupa dotrze do odpowiednich części materiału.
7.2Oceniane kompetencje i kryteria ich oceny

Proszę odnotować każdą ocenianą kompetencję. Dziesiętne identyfikatory C oznaczają kryteria kompetencji i wskaźniki, na które należy zwracać uwagę zgodnie z rubryką oceny, a nie odrębne wiersze z wynikiem „zaliczone/niezaliczone”.

Oceniana kompetencjaOsoba ucząca się musi potrafićKryteria kompetencji do uwzględnieniaDowody przydatne dla osoby prowadzącej zajęcia
C1Wyjaśnić, dlaczego ludzie używają pieniądza, porównać dwie jego formy i wyjaśnić jeden kompromis związany ze współczesnym pieniądzem.C1.1 Cel pieniądza, ograniczenia barteru, funkcje i właściwości pieniądza. C1.2 Porównanie z uwzględnieniem istotnych cech. C1.3 Lokalny, zaobserwowany lub realistyczny kompromis, na przykład związany z inflacją, bankowością lub CBDC, bez ujawniania informacji osobistych.Wyjaśnienie własnymi słowami, porównanie i odpowiedź na przedstawiony scenariusz.

Proszę wykorzystywać moderowane dyskusje, aby rozwijać i obserwować kompetencję objętą ocenianiem kształtującym F1 przez cały kurs. Proszę nie wnioskować o niej na podstawie obecności lub pewności siebie; należy zwracać uwagę na jasne wyjaśnienia, istotne dowody, słuchanie z szacunkiem i podstawowe rozumowanie. F1 nie jest warunkiem uzyskania certyfikatu.

7.3Przygotowanie przed zajęciami

  • Proszę przeczytać sekcje Modułu 1 w podręczniku dla uczestników i określić, które definicje wymagają objaśnień w lokalnym języku.
  • Proszę przygotować pięć pytań otwierających dyskusję w grupie.
  • Proszę wybrać jedno ćwiczenie dotyczące właściwości pieniądza i jedno dotyczące współczesnego pieniądza; proszę przejrzeć Bibliotekę ćwiczeń w poszukiwaniu propozycji do dostosowania.
  • Proszę przygotować znane lokalnie przykłady środka wymiany, jednostki rozrachunkowej, a także środka przechowywania wartości.
  • Proszę wykorzystywać lokalne przykłady wyłącznie do zilustrowania wspólnych, neutralnych pojęć; weryfikować zmieniające się lokalne fakty, unikać rekomendacji i zachować ten sam standard kompetencji oraz dowodów ich opanowania.
  • Proszę zapoznać się z walutami i metodami płatności, z którymi uczestnicy spotykają się lokalnie.
  • Proszę przygotować się do poprowadzenia scenariusza dotyczącego lokalnego systemu pieniądza fiducjarnego. Proszę zidentyfikować właściwy bank centralny, banki komercyjne, dostawców usług płatniczych, role instytucji państwowych oraz zasady rozrachunku.
  • Proszę zweryfikować aktualne lokalne przepisy bankowe istotne dla dyskusji, w tym zasady dotyczące rezerw lub płynności, wymogi kapitałowe objęte nadzorem, ochronę depozytów, zasady wypłat, zasady dostępu do rachunków oraz ochronę konsumentów. Proszę wyjaśniać wyłącznie zweryfikowane informacje i nie udzielać porad prawnych ani finansowych.
  • Proszę odszukać oficjalny wskaźnik inflacji, aktualną datę publikacji, opis koszyka oraz metodologię. Proszę przygotować przykład jednego lokalnego produktu z opatrzonym datami porównaniem cen.
  • Proszę sprawdzić, czy lokalna CBDC istnieje, jest proponowana, czy pozostaje jedynie hipotetyczna. Proszę nie przedstawiać ogólnej cechy CBDC jako potwierdzonego lokalnego faktu.
  • Proszę przygotować mapę ról do wykorzystania bez dostępu do internetu, szkic bilansu, przykład koszyka cenowego oraz zapasowy wariant ćwiczenia.

7.4Proponowany przebieg dwugodzinnych zajęć

To minimalny plan zajęć. Proszę go rozszerzyć, jeśli grupa potrzebuje szerszego kontekstu ekonomicznego lub dyskusji o lokalnych realiach.

CzasEtap naukiSugerowana metoda
0–12 minRozpoznanie dotychczasowych wyobrażeńPytania wprowadzające w parach, następnie dyskusja w całej grupie
12–28 minDlaczego istnieje pieniądzScenariusz wymiany i krótkie pytanie sprawdzające
28–45 minFunkcje i właściwościLokalne przykłady i porównanie właściwości pieniądza
45–58 minBarter i wybórKrótka scenka z podziałem na role ilustrująca podwójną zbieżność potrzeb; omówienie rzadkości i kosztu alternatywnego
58–70 minHistoria pieniądzaNieliniowa oś czasu uzupełniona o lokalne wydarzenia
70–92 minRole w systemie pieniądza fiducjarnegoPrześledzenie lokalnej płatności i mapa instytucji
92–105 minBankowośćSchemat bilansu lub scenariusz dotyczący płynności i wypłacalności
105–115 minInflacja, siła nabywcza i CBDCDyskusja o lokalnych danych z podanymi datami
115–120 minPowtórzenie i przejście do kolejnego tematuWyjaśnienie: „Pieniądz może przestać spełniać swoje funkcje, gdy…”

Jeśli na kurs przewidziano więcej czasu, proszę podzielić moduł na dwie części: najpierw podstawy pieniądza, a następnie kompromisy związane ze współczesnym pieniądzem.

7.5Pytania wprowadzające na temat pieniądza

Przygotowanie: Proszę zapewnić każdej osobie uczestniczącej w zajęciach dostęp do pytań z Podręcznika uczestnika. Proszę przygotować tablicę, papier lub wspólny ekran do zapisywania anonimowych pytań i pojawiających się sprzeczności. Proszę wyraźnie zaznaczyć, że jest to dyskusja wprowadzająca, a nie zadanie podlegające ocenie, oraz że osoby uczestniczące nie powinny ujawniać swoich dochodów, zadłużenia, oszczędności, informacji o korzystaniu z usług bankowych ani posiadanego majątku. W razie potrzeby proszę przed zajęciami zorganizować tłumaczenie lub wsparcie w czytaniu.

Proszę zaprosić osoby uczestniczące do omówienia pięciu pytań z Podręcznika uczestnika przed wyjaśnieniem stanowiska przyjętego w kursie. Proszę wykorzystać ich pomysły do ukierunkowania dyskusji.

Proszę poprowadzić dyskusję w następującej kolejności:

  1. Proszę dać czas na zastanowienie się w ciszy.
  2. Proszę pozwolić osobom uczestniczącym wybrać jedno pytanie do omówienia w parach.
  3. Proszę zapytać grupę, które stwierdzenia dotyczą faktów, a które są ocenami.
  4. Proszę zapisywać pytania i sprzeczności, nie rozstrzygając ich wszystkich.

Proszę zwracać uwagę na ukryte definicje. Jeśli ktoś powie, że pieniądz to „wszystko, co ma wartość”, proszę zapytać, czy każdy wartościowy przedmiot jest powszechnie akceptowany, używany do określania cen lub przechowywany z myślą o przyszłości.

Proszę nie prosić osób uczestniczących o ujawnianie dochodów, zadłużenia, oszczędności, informacji o korzystaniu z usług bankowych ani posiadanego majątku.

7.6Dlaczego istnieją pieniądze

Proszę oprzeć wyjaśnienie na kwestii koordynacji:

  • ludzie się specjalizują
  • wymiana bezpośrednia wymaga zgodności wzajemnych potrzeb
  • powszechnie akceptowany pieniądz oddziela sprzedaż od kupna
  • wspólna jednostka pomaga ludziom porównywać i zapisywać wartość; a także
  • pieniądz może przenosić siłę nabywczą w czasie.

Proszę zapytać:

Dlaczego powstał pieniądz? Jaki problem związany z wymianą lub koordynacją pomaga rozwiązać?

Dobra odpowiedź osoby początkującej nie musi zawierać uniwersalnej teorii pochodzenia pieniądza. Powinna wyjaśniać, dlaczego powszechnie akceptowany środek wymiany ułatwia wymianę.

Proszę unikać twierdzenia, że wszystkie formy pieniądza powstały w wyniku jednego procesu historycznego. Kurs przedstawia użyteczny schemat, a nie jeden identyczny na całym świecie ciąg wydarzeń.

7.7Funkcje i właściwości pieniądza

Proszę jasno wyjaśnić różnicę:

Funkcje
Środek wymiany, jednostka rozrachunkowa, środek przechowywania wartości.
Właściwości
Trwały, przenośny, podzielny, zamienny, rzadki, akceptowalny, weryfikowalny.

Proszę uwzględnić różne cele. Proszę zapytać, które właściwości mają znaczenie w przypadku:

  • kupowania żywności dzisiaj
  • oszczędzania przez rok
  • płacenia komuś, kto jest daleko
  • utrzymywania rezerwy na nieprzewidziane wydatki; oraz
  • zapisywania firmowych cen.

Następnie proszę zapytać, czy ta sama forma pieniądza sprawdza się równie dobrze w każdym celu i w każdym miejscu.

Ćwiczenie: porównanie właściwości pieniądza

Cel: Przygotowanie kryteriów, które osoby uczące się ponownie zastosują do Bitcoina w module 2.

Przygotowanie: Proszę wybrać trzy lub cztery znane formy pieniądza, takie jak lokalna gotówka, saldo na rachunku bankowym, użyteczny towar, metal szlachetny lub inny istotny w lokalnym kontekście składnik majątku. Proszę nie wskazywać z góry zwycięzcy.

Zadanie: Zespoły porównują każdą formę pod kątem siedmiu właściwości. Każda ocena musi zawierać uzasadnienie, warunek lub przykład.

Omówienie: Proszę zapytać, która cecha zmieniła się najbardziej wraz ze zmianą celu. Proszę zachować porównanie na potrzeby Modułu 2.

Uwaga na: Traktowanie cechy jako bezwzględnej. Gotówka może być łatwa do przenoszenia w obrębie dzielnicy, ale trudna do przesyłania za granicę. Środki na rachunku bankowym mogą być akceptowane za pośrednictwem lokalnych systemów płatności, ale ich wykorzystanie może zależeć od dostępu do rachunku.

7.8Barter i podwójna zbieżność potrzeb

Proszę wybrać trzy osoby, których dobra i potrzeby nie są do siebie dopasowane. Najpierw proszę pozwolić grupie podjąć próbę wymiany bezpośredniej.

Amina

Ma: ryż
Chce: buty

Z Luis

Luis nie chce ryżu.

Luis

Ma: buty
Chce: olej

Z Mei

Mei nie chce butów.

Mei

Ma: olej
Chce: naprawy

Z Amina

Amina nie potrafi wykonywać napraw.

Następnie proszę wprowadzić powszechnie akceptowany środek wymiany.

1Najpierw sprzedaje

Amina sprzedaje swój ryż jednej osobie za pieniądze

2Później kupuje

Za te pieniądze kupuje buty od kogoś innego

Proszę zapytać:

  • Co utrudniało pierwszą wymianę?
  • Czy barter się nie powiódł, ponieważ dobra nie miały żadnej wartości?
  • Co się zmieniło, gdy sprzedaż i zakup stały się odrębnymi czynnościami?
  • Jakie problemy pozostają nawet po wprowadzeniu pieniądza?

Proszę wyjaśnić, że barter może działać w określonych warunkach. Chodzi o to, że na dużą skalę trudno go skoordynować.

Jeśli korzystają Państwo z gry, proszę omówić zastosowane w niej uproszczenia. Rzeczywista wymiana obejmuje relacje, kredyt, dary, zobowiązania, negocjacje, prawo i powtarzające się interakcje.

7.9Rzadkość, wartość i wymiana

Proszę wykorzystać jeden ograniczony lokalny zasób, aby rozróżnić cztery pojęcia:

  • Rzadkość: nie można wykorzystać zasobu do wszystkich pożądanych celów.
  • Koszt alternatywny: wybór jednej opcji oznacza rezygnację z najlepszej dostępnej alternatywy.
  • Preferencja czasowa: okoliczności wpływają na to, jak silnie dana osoba preferuje wartość dostępną teraz, a nie później.
  • Kompromis: wybór przynosi jedną korzyść, ale wiąże się z zaakceptowaniem kosztu lub rezygnacją z innej korzyści.
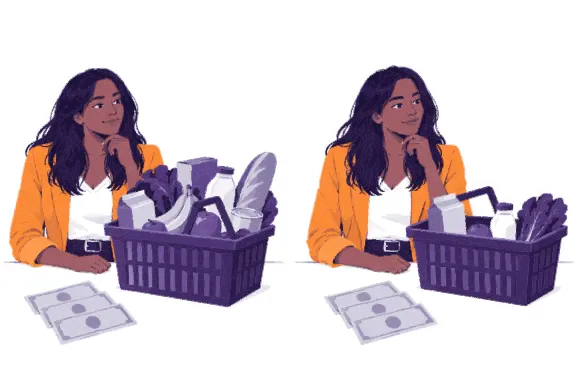
Osoba robiąca zakupy i dysponująca ograniczoną kwotą rozważa możliwości

Jedzenie

Dobrze zjeść dzisiaj.

Transport

Dotrzeć do pracy.

Oszczędzanie

Zachować pieniądze na później.
Każdy wybór oznacza rezygnację z pozostałych możliwości: to koszt alternatywny

Proszę poprosić osoby uczące się o wyjaśnienie, dlaczego sama rzadkość nie tworzy wartości. Rzadki przedmiot, który nie ma zastosowania ani nie cieszy się popytem, może pozostać niechciany.

Proszę unikać ocen moralnych dotyczących preferencji czasowej. Osoba zaspokajająca pilną potrzebę nie jest kimś, kto nie przyswoił lekcji o oszczędzaniu.

7.10Historia pieniądza dla początkujących

Proszę stworzyć wielowarstwową lub przeplatającą się oś czasu zamiast pojedynczej strzałki postępu. Proszę uwzględnić:

Wymiana bezpośrednia
barter, dary, długi
Pieniądz towarowy
sól, muszle, srebro, złoto
Standaryzowane monety
Pieniądz papierowy z pokryciem
roszczenia do kruszcu
Pieniądz bankowy i państwowy
Pieniądz cyfrowy

Proszę zachęcić do dodawania lokalnych przykładów. Proszę zapytać, które formy współistniały, zamiast zakładać, że jedna całkowicie zastąpiła inną.

Jeśli omawiają Państwo standard złota, Bretton Woods, szok Nixona lub rozporządzenie wykonawcze nr 6102:

Materiały

7.11Pieniądz fiducjarny i lokalny system

Proszę zacząć od ustalonej definicji: pieniądz fiducjarny jest emitowany z upoważnienia władz państwowych i nie podlega wymianie na ustaloną ilość towaru, takiego jak złoto.

Następnie proszę prześledzić jedną zwykłą płatność w lokalnym otoczeniu. Proszę wykorzystać realistyczny, wymyślony przykład dotyczący transportu, żywności, wynagrodzenia, doładowania telefonu lub opłacenia rachunku.

Proszę poprosić osoby uczące się o wskazanie:

  1. stosowanej jednostki rozrachunkowej.
  2. dlaczego odbiorca przyjmuje tę płatność.
  3. wykorzystywanych zapisów lub dyspozycji płatniczej.
  4. banku, dostawcy usług płatniczych lub infrastruktury obsługi gotówki uczestniczących w płatności.
  5. zasad lub instytucji umożliwiających rozrachunek; oraz
  6. tego, co utrudniłoby płatność w razie zaniku akceptacji lub zaufania.
Bank centralny

Prowadzi politykę pieniężną i wspiera rozrachunek płatności.

Bank komercyjny

Jest winien klientom środki z ich depozytów; depozyt jest zobowiązaniem banku.

Usługi płatnicze

Przekazują zlecenia płatnicze, które zmieniają stan depozytów bankowych.

Państwo

Pobiera podatki i dokonuje wydatków zgodnie z własnym prawem.

Obywatele i przedsiębiorstwa

Posiadają depozyty, płacą, otrzymują płatności i płacą podatki.

Zależy od kraju

Konkretne instytucje i zasady różnią się w zależności od miejsca.

Proszę przygotować się do wyjaśnienia lokalnego systemu. Proszę wskazać, które szczegóły mają charakter ogólny, a które są specyficzne dla danej jurysdykcji. Proszę zachęcić do dzielenia się różnorodnymi doświadczeniami, w tym związanymi z korzystaniem z gotówki i ograniczonym dostępem do usług bankowych, bez sprowadzania dyskusji do konkluzji politycznej.

Proszę unikać następujących uproszczeń:

  • „Pieniądz fiducjarny ma wartość tylko dlatego, że państwo to wymusza”. Status prawnego środka płatniczego i podatki mają znaczenie, ale ważne są również akceptacja, produkcja, nawyki, sieci, kredyt i instytucje.
  • „Pieniądz cyfrowy to nowa waluta”. Telefon lub karta często stanowią interfejs umożliwiający dostęp do istniejącego roszczenia denominowanego w pieniądzu fiducjarnym.
  • „Każdy system pieniądza fiducjarnego działa tak samo”. Instytucje i przepisy prawa są różne.
  • „Pieniądz fiducjarny zawsze natychmiast upada”. Istotą tej lekcji są zmieniające się zasady, zależności i kompromisy, a nie przewidywanie daty nieuchronnego upadku.

Materiały

7.12Bankowość oparta na rezerwie cząstkowej, płynność i wypłacalność

Proszę narysować uproszczony bilans:

  • depozyt klienta to zobowiązanie banku wobec klienta
  • kredyt bankowy stanowi aktywo dla banku i zobowiązanie dla kredytobiorcy
  • zatwierdzenie kredytu zazwyczaj prowadzi do powstania odpowiadającego mu depozytu
  • banki muszą zarządzać płynnością, kapitałem, finansowaniem, ryzykiem kredytowym, zgodnością z regulacjami i rozliczeniami; a ponadto
  • szczegółowe zasady różnią się w zależności od jurysdykcji.
  1. 1Złożenie wniosku o kredytKredytobiorca składa w banku wniosek o kredyt.
  2. 2Zatwierdzenie kredytuBank zgadza się udzielić kredytu.
  3. 3Utworzenie depozytuBank zapisuje nowy depozyt na rachunku kredytobiorcy.
  4. 4Wydanie lub przekazanie środkówKredytobiorca wykorzystuje depozyt do dokonywania płatności na rzecz innych osób.
  5. 5Spłata wraz z odsetkamiKredytobiorca spłaca bankowi kapitał wraz z odsetkami.

Proszę nie posługiwać się opowieścią o „mnożniku pieniężnym” opartą na wielokrotnym deponowaniu fizycznej gotówki, jak gdyby mechanicznie opisywała działanie każdego współczesnego systemu bankowego.

Proszę rozróżnić:

Ryzyko płynności

Wielu deponentów ustawia się w kolejce, by wypłacić pieniądze dzisiaj
Kredyty udzielone przez bank mogą zostać spłacone później
Obecnie brakuje gotówki lub aktywów, które można szybko spieniężyć

Problem

Czas: dziś brakuje gotówki

Ryzyko niewypłacalności

Kredytobiorcy przestają spłacać kredyty mieszkaniowe
Niespłacane kredyty tracą wartość dla banku
Łączna wartość aktywów jest niższa niż zobowiązania banku

Problem

Wartość: czas na sprzedaż nie pomaga

Proszę zapytać:

Czy instytucja może być wypłacalna, ale tymczasowo nie mieć płynności? Czy może dziś dysponować gotówką, a mimo to być niewypłacalna? Na czym polega różnica?

Dyskusja o lokalnym systemie bankowym

Proszę przygotować się do wyjaśnienia istotnych lokalnych zasad i roli instytucji, uwzględniając takie kwestie jak:

  • kto nadzoruje banki komercyjne
  • czy istnieje obowiązek utrzymywania rezerwy obowiązkowej i co on oznacza
  • płynnościowe i kapitałowe wymogi na poziomie podstawowym
  • ubezpieczenie depozytów — warunki objęcia ochroną i limity
  • limity wypłat lub przelewów
  • rola banku centralnego jako pożyczkodawcy ostatniej instancji
  • zasady dostępu do rachunku i weryfikacji tożsamości; oraz
  • sposoby składania skarg przez konsumentów lub rozstrzygania sporów.

Proszę korzystać z aktualnych, miarodajnych źródeł. Proszę podać datę ich sprawdzenia. W razie wątpliwości proszę wskazać, co wymaga weryfikacji, zamiast improwizować odpowiedź dotyczącą prawa lub regulacji.

Proszę nie sugerować, że każdy bank dopuszcza się oszustw, że każdy bank jest na skraju upadłości ani że regulacje eliminują wszelkie ryzyko.

Materiały

7.13Inflacja i siła nabywcza

Proszę wyjaśnić inflację cen jako utrzymujący się wzrost ogólnego poziomu cen. Wzrost ceny jednego produktu sam w sobie nie jest dowodem na występowanie ogólnej inflacji.

Przed

Mają Państwo 100 jednostek.
Koszyk kosztuje 100.
Mogą Państwo kupić cały koszyk.

Poziom cen

Niższy

Siła nabywcza

Wyższa

Po wzroście cen

Nadal mają Państwo 100 jednostek.
Ten sam koszyk kosztuje 110.
Nie mogą już Państwo kupić całego koszyka.

Poziom cen

Wyższy

Siła nabywcza

Niższa

Proszę poprosić osoby uczące się o wskazanie możliwych przyczyn zmiany ceny:

  • warunki pieniężne i kredytowe
  • zakłócenia podaży
  • zmiany popytu
  • waluta o słabnącej wartości
  • podatki lub regulacje
  • zmiany płac, kosztów transportu, energii lub produkcji; oraz
  • lokalny niedobór lub zmiana jakości.

Proszę unikać przypisywania każdej zmiany ceny jednemu czynnikowi.

Ćwiczenie: badanie siły nabywczej

Przed zajęciami: Proszę wybrać jeden dobrze znany produkt i, jeśli to możliwe, znaleźć wiarygodne dane o jego obecnej i historycznej cenie. Proszę znaleźć oficjalny wskaźnik inflacji oraz informacje o jego koszyku lub metodologii. Mogą Państwo skorzystać z asystenta AI programu Bitcoin Diploma, aby opracować pytania dotyczące metodologii, a następnie zweryfikować wyjaśnienia i dane liczbowe na podstawie oryginalnej publikacji statystycznej.

Zadanie dla osób uczących się: Proszę porównać cenę produktu w różnych okresach, zastanowić się, czy dochody zmieniały się podobnie, i wskazać inne możliwe przyczyny. Następnie proszę porównać zmiany ceny produktu z oficjalnym wskaźnikiem.

Dyskusja:

  • Jakie towary i usługi wchodzą w skład oficjalnego koszyka?
  • Jak dobierane są wagi?
  • Czy koszyk lub metoda uległy zmianie i czy jej przyczyna jest udokumentowana?
  • Dlaczego doświadczenia osoby uczącej się mogą odbiegać od średniej?
  • Jakie dowody byłyby potrzebne przed postawieniem zarzutu błędu lub manipulacji?

Proszę przygotować się do tej dyskusji. Proszę zapoznać się z lokalnym oficjalnym wskaźnikiem na tyle dobrze, aby móc wyjaśnić, co on pokazuje, a czego nie. Zmiana koszyka nie oznacza automatycznie manipulacji, ale może wpływać na porównywalność i powinna być przejrzysta.

7.14Dlaczego dolar amerykański jest walutą rezerwową

Proszę zachować odpowiednie proporcje tej części. Proszę wyjaśnić, czym jest rezerwowa waluta, a także omówić historyczną rolę funta, powojenną pozycję Stanów Zjednoczonych, system z Bretton Woods, zniesienie w 1971 roku oficjalnej międzynarodowej dolarowo-złotej wymienialności oraz utrzymujące się efekty sieciowe i rynkowe.

Proszę przygotować się do prowadzenia dyskusji, a nie tylko przedstawienia chronologii wydarzeń. Proszę przygotować osoby uczące się do zadawania pytań o to, dlaczego waluta może nadal pełnić funkcję rezerwową, jakie instytucje i efekty sieciowe to wspierają, co zmieniło się z czasem i które twierdzenia wymagają aktualnych dowodów.

Proszę pamiętać, że twierdzenia dotyczące obecnego udziału dolara w rezerwach walutowych szybko się dezaktualizują. Przed ich wykorzystaniem proszę je zweryfikować i podać datę, której dotyczą. Proszę nie sprowadzać tego tematu do przewidywania rychłego załamania lub trwałej dominacji.

Proszę zapytać osoby uczące się, czy waluta może pozostać w powszechnym użyciu po zmianie jednego z elementów pierwotnego systemu, w którym funkcjonowała. Pomoże to przygotować grunt pod wprowadzenie pojęcia efektów sieciowych.

7.15Dlaczego ludzie szukają alternatyw

Proszę porównać gotówkę z alternatywami istotnymi w lokalnym kontekście, stosując te same kryteria. Proszę uwzględnić korzyści i ryzyko związane z metalami szlachetnymi, nieruchomościami, akcjami, edukacją, ziemią, narzędziami, zagraniczną walutą, lub innym odpowiednim przykładem.

Proszę nie rekomendować żadnego składnika aktywów. Proszę nie sugerować, że którakolwiek opcja gwarantuje siłę nabywczą. Proszę zapytać:

  • Którą funkcję pieniądza dana osoba stara się usprawnić?
  • Jaki koszt alternatywny się pojawia?
  • Jakie nowe — związane z przechowywaniem, dostępem, płynnością, wiedzą, prawem lub ceną — ryzyko się pojawia?

Ta sekcja przygotowuje osoby uczące się do oceny Bitcoina według tych samych kryteriów, zamiast traktowania go jako rozwiązania wolnego od kompromisów.

7.16CBDC jako cyfrowy pieniądz fiducjarny

Proszę posłużyć się pięcioma pytaniami:

  1. Kto je emituje?
  2. Kto może zmieniać zasady dotyczące ich podaży?
  3. Kto kontroluje dostęp lub uprawnienia?
  4. Jakie informacje o transakcjach lub tożsamości są widoczne i dla kogo?
  5. Czy użytkownicy mogą samodzielnie weryfikować zasady systemu i salda?

Proszę wyjaśnić, że CBDC stanowi dla banku centralnego zobowiązanie w formie cyfrowej. „Cyfrowe” nie oznacza automatycznie, że jest zdecentralizowane, ma ograniczoną podaż, zapewnia prywatność, nie wymaga zezwoleń lub podlega otwartej weryfikacji.

Pytanie
Gotówka
Depozyt bankowy
Detaliczna CBDC
Bitcoin
Kto emituje
Bank centralny
Bank komercyjny
Bank centralny
Brak emitenta
Forma
Banknoty i monety
Saldo cyfrowe
Cyfrowa
Cyfrowa
Kto może korzystać
Każdy, kto ją posiada
Zaakceptowani klienci
Zależy od sposobu zaprojektowania
Każdy
Kto widzi płatności
Płatnik i odbiorca
Bank
Zależy od sposobu zaprojektowania
Wszyscy, bez imion i nazwisk
Zasady podaży
Bank centralny
Banki i bank centralny
Bank centralny
Limit 21 milionów
Jak zweryfikować samodzielnie
Sprawdzić banknot
Zaufać bankowi
Zależy od sposobu zaprojektowania
Uruchomić węzeł

CBDC różnią się pod względem konstrukcji. Proszę nie twierdzić, że każde CBDC ma daną cechę lub jej nie ma. Proszę odróżniać potwierdzone rozwiązania przyjęte w danym kraju od opublikowanych propozycji, komentarzy i spekulacji.

7.17Dobre pytania do modułu 1

  • Dlaczego powstał pieniądz?
  • Czy coś może dobrze spełniać jedną funkcję pieniądza, a inną słabo?
  • Która właściwość pieniądza ma największe znaczenie w tym konkretnym zastosowaniu?
  • Czy rzadkość sama w sobie tworzy wartość?
  • Jakie osoby, zapisy i zasady umożliwiają realizację zwykłej lokalnej płatności?
  • Co bank jest winien deponentowi?
  • Czym różnią się płynność i wypłacalność od siebie?
  • Dlaczego osobiste doświadczenie siły nabywczej może różnić się od oficjalnego wskaźnika?
  • Jakie dowody potwierdzałyby twierdzenie dotyczące lokalnej inflacji?
  • W czym CBDC jest podobna do, a czym różni się od depozytów bankowych, gotówki i Bitcoina?
  • Dlaczego ktoś może szukać alternatywy dla gotówki i jakie nowe ryzyko się wówczas pojawia?

7.18Powszechne błędne przekonania i odpowiedzi na nie

Błędne przekonanieWyjaśnienie przystępne dla początkującychPytanie uzupełniające
Pieniądz i bogactwo to to samo.Pieniądz pomaga mierzyć i wymieniać roszczenia do użytecznych dóbr, usług, czasu i zasobów; nie jest tożsamy z całym bogactwem.Czy użyteczny dom może stanowić bogactwo, nie będąc wygodną formą pieniądza?
Środek przechowywania wartości nigdy nie traci na wartości.Przechowywanie wartości to funkcja, a nie gwarancja. Każda opcja wiąże się z określonym horyzontem czasowym i ryzykiem.Co mogłoby osłabić tę funkcję w przypadku gotówki, złota lub innego aktywa?
Barter nigdy się nie sprawdza.Barter może się sprawdzać, ale na większą skalę trudno dopasować potrzeby, ilości, terminy, warunki przechowywania i wycenę.Co ułatwia barter w stałych relacjach lokalnych?
Rzadkie znaczy wartościowe.Wartość zależy również od użyteczności, popytu, informacji i okoliczności.Proszę podać przykład czegoś rzadkiego, czego ludzie mogą nie chcieć.
Pieniądz fiducjarny to po prostu fałszywy pieniądz.Pieniądz fiducjarny to rzeczywisty system pieniężny wspierany przez władzę państwową, instytucje, prawo, akceptację i efekty sieciowe. Jego zasady oraz związane z nim kompromisy można oceniać.Której płatności w lokalnej społeczności nie dałoby się zrealizować, gdyby zawiodły zapisy lub instytucje systemu pieniądza fiducjarnego?
Banki pożyczają wyłącznie istniejącą gotówkę klientów.Współczesne banki, udzielając kredytów, zazwyczaj tworzą odpowiadające im depozyty, w granicach ograniczeń dotyczących kapitału, płynności, regulacji, finansowania, ryzyka i popytu.Co pojawia się po stronie aktywów i pasywów banku po udzieleniu kredytu?
Rezerwa cząstkowa oznacza, że bank wszędzie utrzymuje ten sam stały ułamek środków.Zasady dotyczące rezerw, płynności i kapitału różnią się między krajami i mogą się zmieniać.Którą lokalnie obowiązującą zasadę należy sprawdzić?
Każdy wzrost ceny to inflacja spowodowana drukowaniem pieniędzy.Ogólna inflacja jest średnią, a zmiany cen mogą mieć kilka wzajemnie oddziałujących przyczyn.Jaka inna przyczyna mogłaby zmienić cenę tego produktu?
Oficjalny koszyk powinien odzwierciedlać doświadczenia każdej osoby.Wskaźnik jest średnią; struktura wydatków różni się między gospodarstwami domowymi.Która kategoria ma większe znaczenie w wymyślonym przez Państwa gospodarstwie domowym?
Każda CBDC zapewnia identyczny nadzór lub kontrolę.Cechy zależą od projektu, prawa, infrastruktury i wdrożenia.Którą cechę potwierdza źródło pierwotne?

7.19Moduł 1: sesja teoretyczna prowadzona przez edukatora

Proszę wykorzystać zatwierdzone krótkie zadanie, które wymaga łączenia pojęć, a nie jedynie podawania definicji. Dostarcza ono dowodów opanowania wiedzy teoretycznej w ramach pracy prowadzonej przez nauczyciela. Dobrze dobrane zadanie łączy:

  • wyjaśnienie własnymi słowami, dlaczego istnieje pieniądz
  • porównanie dwóch form pieniądza pod względem co najmniej dwóch istotnych właściwości
  • jeden lokalny lub realistyczny związany z systemem pieniądza fiducjarnego, bankowością, inflacją lub CBDC scenariusz; oraz
  • jedną korzyść, jedno ryzyko lub jeden kompromis.

Proszę zwrócić uwagę na:

  • poprawne posługiwanie się funkcjami i właściwościami pieniądza
  • realistyczne wyjaśnienie koordynacji lub wymiany
  • świadomość zróżnicowania historii pieniądza i zasad bankowości
  • brak twierdzeń przypisujących inflacji tylko jedną przyczynę
  • wyraźny związek między przykładem a pojęciem; oraz
  • wskazanie niepewności tam, gdzie dowody są niepełne.

Proszę nie traktować preferowania przez osobę uczącą się pieniądza fiducjarnego lub Bitcoina jako dowodu opanowania materiału. Proszę zastosować zatwierdzoną rubrykę oceny teoretycznego punktu kontrolnego, zapisać dowody pozwalające zidentyfikować osiągnięcia poszczególnych osób, przekazać informację zwrotną i w razie potrzeby zaproponować ponowną ocenę. Jeśli zadanie nie zostało zatwierdzone do oceny, proszę wykorzystywać je wyłącznie w ramach oceniania kształtującego.

7.20Podsumowanie i przejście do modułu 2

Proszę poprosić każdą osobę uczącą się o uzupełnienie:

Pieniądz może przestać działać lub stać się mniej użyteczny, gdy ________, ponieważ ________. Przykładem jest ________. Wiążący się z tym kompromis to ________.

Proszę podsumować, że ludzie mogą poszukiwać innych rozwiązań monetarnych, gdy zależy im na innych kompromisach dotyczących podaży, dostępu, kontroli, rozliczeń, prywatności i zaufania.

Następnie proszę wykorzystać pytanie zamykające moduł 1 w Przewodniku dla ucznia. Odpowiedź powinna pozostać prywatna lub być dobrowolna, zgodnie z powyższymi wskazówkami dotyczącymi krótkiej refleksji na zakończenie modułu.

Przejście do kolejnego modułu:

Kolejny moduł stawia pytanie, czy zdecentralizowany pieniądz cyfrowy może zaoferować inne rozwiązanie bez ponownego wprowadzania problemu podwójnego wydawania.

↑ Powrót do spisu treści