Denar oblikuje vsakodnevne odločitve o hrani, prevozu, delu, varčevanju in pomoči ljudem, ki so nam pri srcu. O teh vprašanjih se pogovorite s svojo skupino.
Zakaj ljudje potrebujejo denar?
Kaj daje nečemu lastnost denarja?
Kdo lahko ustvarja ali nadzoruje denar, ki ga uporabljate?
Ali lahko s svojim denarjem danes kupite enako količino dobrin kot v preteklosti?
Ko razpravljate o teh vprašanjih, bodite pozorni na razliko med dejstvom in mnenjem. »Ta bankovec se sprejema za plačilo davkov« je dejstvo, ki ga je mogoče preveriti. »To je najboljša oblika denarja« je mnenje ali sklep, ki zahteva merila in dokaze.
1.2Zakaj obstaja denar
Ljudje imajo različne spretnosti, vire, potrebe in načrte. Menjava jim omogoča specializacijo: kmet lahko prideluje hrano, gradbenik gradi domove, medicinska sestra pa nudi nego. Da bi takšna specializacija delovala v velikem obsegu, vsakdo potrebuje praktičen način, da zamenja vrednost svojega dela za delo drugih.
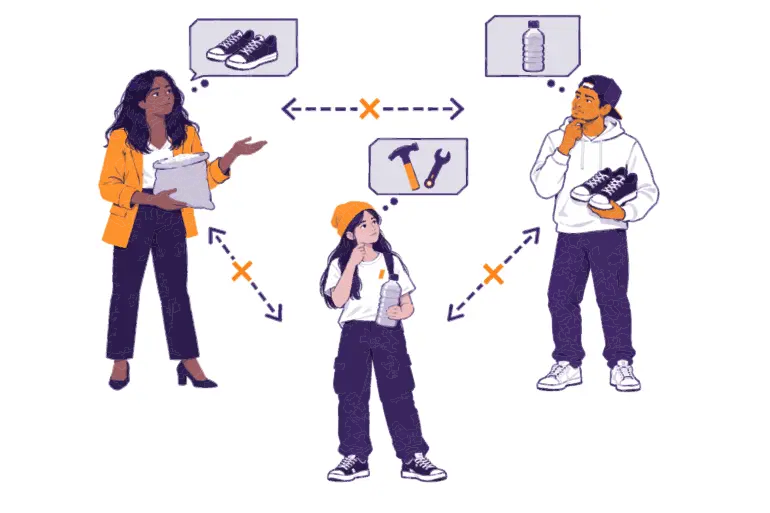
Neposredna menjava je pogosto težavna. Oseba, ki ima to, kar potrebujete, morda ne želi tega, kar ponujate. Denar rešuje ta problem usklajevanja.
Denar
Denar je sredstvo, ki ga ljudje sprejemajo, ker pričakujejo, da ga bodo pozneje sprejeli tudi drugi. Ljudem, ki se ne poznajo, pomaga usklajevati menjavo, beležiti cene in dolgove ter prenašati vrednost skozi čas in na daljavo.
Denar ljudem, ki se ne poznajo, omogoča sodelovanje skozi čas, na daljavo in v velikem obsegu. Delavec lahko na primer danes zasluži denar in ga naslednje leto porabi za kolo, izdelano v drugi državi, ter tako plača delo številnih ljudi, ki jih ni nikoli srečal. Denar omogoča tudi enoten način beleženja cen, dolgov, dohodkov, stroškov in prihrankov.
Denar ni hrana, dom, čas ali spretnost, ki jih ljudje cenijo. Je orodje za merjenje in menjavo pravic do teh stvari. Njegova uporabnost je odvisna od zaupanja, pravil, družbene sprejetosti in njegovih denarnih lastnosti.
Vprašanje za razmislek: Zakaj je nastal denar? Pojasnite problem menjave ali usklajevanja, ki ga denar pomaga ljudem rešiti.
Obračunska enota:Cene so izražene v skupni enoti. To ljudem omogoča primerjavo stroškov različnega blaga in vodenje finančnih evidenc.
Hranilec vrednosti:Vrednost je mogoče prenesti iz sedanjosti v prihodnost. Vsaka oblika denarja prinaša tveganja za kupno moč, vendar ljudje primerjajo, kako dobro jo različne oblike ohranjajo v izbranem obdobju in danih okoliščinah.
Neko sredstvo lahko eno funkcijo opravlja bolje kot drugo. V številnih današnjih denarnih sistemih je nacionalna valuta splošno sprejeta za vsakodnevna plačila, medtem ko lahko ljudje za dolgoročno varčevanje izberejo drugo premoženjsko sredstvo.
Uporaben denar ima običajno tudi več lastnosti:
Trajnost
Ali lahko ostane uporaben skozi čas?
Prenosljivost
Ali ga lahko ljudje preprosto premikajo ali prenašajo?
Deljivost
Ali lahko predstavlja tako majhne kot velike zneske?
Zamenljivost
Ali so enake enote običajno medsebojno zamenljive?
Uporaben denar
Redkost
Ali se lahko njegova ponudba hitro poveča in kdo jo lahko spreminja?
Sprejemljivost
Ali ga bodo drugi ljudje sprejeli v zameno?
Preverljivost
Ali lahko ljudje preverijo njegovo pristnost in zlahka prepoznajo enakovredne enote?
Nobena oblika denarja ni popolna v vseh pogledih.
Ljudje denar primerjajo tudi po njegovi trdnosti: ali je njegovo ponudbo težko povečati in ali njegove lastnosti omogočajo zanesljivo uporabo skozi čas. »Trden denar« je ocena, ne oznaka dejstva. Če želite ta izraz ustrezno uporabljati, navedite merila in različne oblike denarja primerjajte po enakih standardih.
Zlato je obstojno in redko, vendar ga je za manjša plačila težko deliti in prenašati. Papirnata gotovina je prenosljiva in sprejeta v lokalnem okolju, vendar se lahko poškoduje, njena ponudba pa se lahko poveča. Najboljša primerjava je odvisna od namena, kraja in časa.
Razmišljajte kritično: Opišite primer, ko ste eni vrsti denarja ali premoženjskega sredstva dali prednost pred drugo. Kakšen je bil namen? Primerjajte lastnosti možnosti, ki bi jih lahko uporabili. Katere lastnosti so bile za vas najpomembnejše in zakaj?
Blagovna menjava je neposredna izmenjava ene dobrine ali storitve za drugo. Dobro lahko deluje pri manjših izmenjavah, vendar postane težavna, ko je vključenih veliko ljudi in izdelkov.
Predstavljajte si, da Amina ima riž in želi čevlje. Luis ima čevlje, vendar želi jedilno olje, ne riža. Mei ima jedilno olje in želi storitev popravila. Amina bo morda potrebovala več izmenjav, preden bo lahko dobila čevlje. Vsaka izmenjava zahteva čas in dogovor o vrednosti.
Amina
Ima: riž
Želi: čevlje
Z osebo Luis
Luis ne želi riža.
Luis
Ima: čevlje
Želi: olje
Z osebo Mei
Mei ne želi čevljev.
Mei
Ima: olje
Želi: popravila
Z osebo Amina
Amina ne more opraviti popravil.
Da bi blagovna menjava delovala neposredno, si mora vsak želeti tisto, kar druga oseba ponuja, in sicer ob istem času in v ustreznih količinah. Ekonomisti to imenujejo dvojno sovpadanje potreb.
Omejenost pomeni, da izbira enega načina uporabe vira onemogoči drug način uporabe. Čas, zemljišča, energija, dobro zdravje, orodje in trden denar so vsi omejeni.
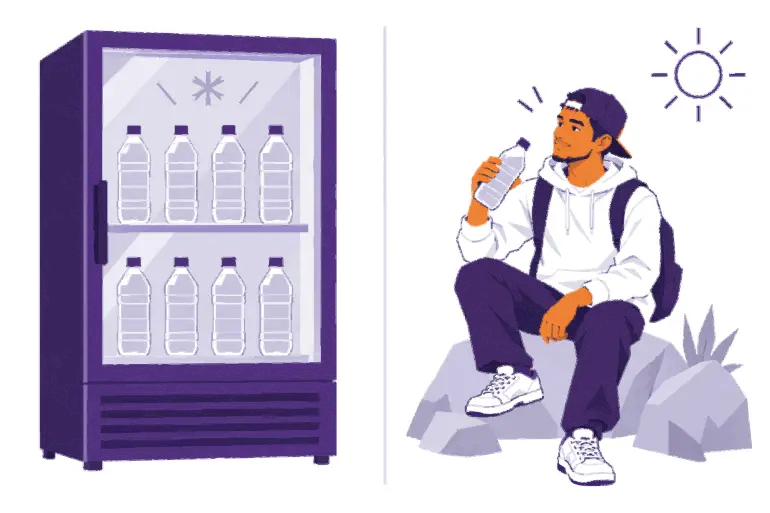
Sama vrednost dobrine ni vsebovana v samem predmetu. Ljudje vrednotijo dobrine glede na svoje potrebe, preference, informacije in okoliščine. To včasih imenujemo subjektivna vrednost. Čista voda je lahko v bližini varnega javnega vodnega vira poceni, ob pomanjkanju pa izjemno dragocena.
Blizu varnega vodnega vira
Steklenica vode je v hladilniku v trgovini.
V bližini je čisto vodo lahko najti.
Potreba
Majhna
Cena
Nižja
Med pomanjkanjem
Ista steklenica je v vroči puščavi.
Vodo je težko najti, potreba po njej pa je velika.
Potreba
Nujna
Cena
Višja
Do menjave pride, ko obe strani dajeta prednost temu, kar prejmeta, pred tem, čemur se odpovesta. Ni nujno, da se strinjata, da imata oba predmeta enako osebno vrednost. Strinjati se morata le o pogojih.
Pri razumevanju vsakodnevnih odločitev pomagajo trije pojmi:
Oportunitetni strošek je najboljša alternativa, ki se ji odpoveste, ko se odločite. Denarja, porabljenega za prevoz, ne morete porabiti tudi za hrano.
Časovna preferenca opisuje, kako močno posameznik daje prednost vrednosti zdaj pred vrednostjo pozneje. Nujne potrebe lahko povzročijo izrazito dajanje prednosti sedanjosti. Varčevanje za prihodnji cilj kaže večjo pripravljenost na čakanje.
Kompromis pomeni pridobitev ene koristi ob hkratnem sprejetju stroška ali odpovedi drugi koristi.
Kupec z omejenimi denarnimi sredstvi tehta možnosti
Hrana
Danes dobro jesti.
Prevoz
Priti v službo.
Varčevanje
Prihraniti denar za pozneje.
Vsaka izbira pomeni odpoved drugim možnostim: oportunitetni strošek
Omejenost sama po sebi ne zagotavlja vrednosti. Predmet je lahko redek, pa po njem kljub temu ni povpraševanja. Uporabno denarno sredstvo združuje omejeno ponudbo z lastnostmi in povpraševanjem, zaradi katerih so ga ljudje pripravljeni hraniti ali menjati.
1.6Zgodovina denarja za začetnike: od blagovne menjave do digitalnega denarja
Denar se ni povsod razvijal po enakem zaporedju. Različne družbe so uporabljale različne dobrine, evidence in institucije. Vendar nam splošen vzorec pomaga razumeti sodobni denar.
»Denar … nikakor ni rezultat dogovora … temveč je nenamerni proizvod zgodovinskega razvoja.« Carl Menger, »O izvoru denarja« (1892)
Neposredna menjava in lokalne evidence: Ljudje so uporabljali blagovno menjavo, darila, obveznosti ter zapisane ali zapomnjene dolgove. Ti sistemi so bili močno odvisni od lokalnih odnosov.
Blagovni denar: Skupnosti so izbirale dobrine, ki so bile splošno cenjene in jih je bilo lažje menjati. Sol, kroglice, školjke, živina, baker, srebro in zlato so v različnih krajih opravljali vlogo denarja. Blago ima uporabnost ali vrednost, ki presega izdajateljevo obljubo.
Standardizirani kovanci: Oblasti so odmerjale kovino in jo kovale v standardne enote. Kovanci so olajšali prepoznavanje in računovodstvo. Oblasti so lahko tudi zmanjšale vsebnost plemenitih kovin v teh kovancih, pri tem pa ohranile enako navedeno vrednost. To imenujemo razvrednotenje kovancev.
Papirnati denar s kovinskim kritjem: Prevažanje in varovanje kovine je bilo težavno. Hrambne ustanove in banke so izdajale papirnata potrdila o terjatvah, ki jih je bilo mogoče unovčiti za določeno količino kovine. Papir je bilo lažje prenašati, vendar so morali uporabniki zaupati izdajatelju, da bo hranil dovolj kovine in omogočil unovčenje. V različnih različicah zlatega standarda je bila valutna enota pravno vezana na določeno količino zlata. Pravila so se razlikovala glede na kraj in obdobje, vlade ali banke pa so včasih začasno ustavile ali odpravile zamenljivost.
Bančni in državni denar: Banke so izdajale več terjatev in kreditov. Države so ustanavljale centralne banke in nacionalne valutne sisteme. Denar je vse bolj temeljil na evidencah in obljubah institucij, ne pa na neposredni posesti blaga med prebivalstvom. V številnih državah nacionalna valuta pozneje ni bila več zamenljiva za fizično sredstvo, kot je zlato. Ta ločitev od blagovnega kritja je ena od temeljnih značilnosti današnjega fiat denarja (glejte spodaj).
Digitalni denar: Velik del današnjega denarja se prenaša v obliki digitalnih zapisov prek bank in plačilnih storitev. Kartica ali telefon pošlje navodilo; sama po sebi ne vsebujeta denarja. Navodilo običajno spremeni bančni depozit, ki pomeni evidentirano obveznost banke oziroma terjatev do nje, da imetniku računa izplača znesek v nacionalni valuti.
Ta zgodovina kaže na ponavljajoče se kompromise. Priročnost se je povečevala, vendar so uporabniki pogosto postajali bolj odvisni od denarne politike, izdajateljev, bank in plačilnih posrednikov.
Fiat denar je valuta, izdana na podlagi državnih pooblastil, običajno prek centralne banke, ki je ni mogoče zamenjati za določeno količino surovine, kot je zlato. Vlade podpirajo — v nekaterih okoliščinah pa tudi vsiljujejo — njegovo uporabo tako, da ga zahtevajo za plačilo davkov in določajo pravila o zakonitem plačilnem sredstvu. Natančna pravila za sprejemanje plačil in poravnavo dolgov se razlikujejo glede na pravni red.
Fiat denar deluje, ker ga ljudje, podjetja, banke in vlade sprejemajo. Pri vsakem denarju se lahko razvijejo mrežni učinki: ljudje ga uporabljajo, ker ga uporabljajo tudi drugi in ker so cene izražene v njem. Pri fiat denarju lahko davčne obveznosti, pravila o zakonitem plačilnem sredstvu in institucionalni plačilni sistemi to mrežo okrepijo.
Fiat sistem ima več glavnih udeležencev:
Centralna banka
Vodi denarno politiko in podpira poravnavo plačil.
Poslovna banka
Strankam dolguje njihove vloge; vloga je obveznost banke.
Plačilne storitve
Prenašajo plačilne naloge, ki spreminjajo stanje bančnih vlog.
Država
Pobira davke in porablja sredstva v skladu z lastnimi zakoni.
Državljani in podjetja
Imajo bančne vloge, plačujejo, prejemajo plačila in plačujejo davke.
Razlikuje se glede na državo
Posamezne institucije in pravila se razlikujejo od kraja do kraja.
Izberite eno vsakdanje plačilo v svoji skupnosti, na primer plačilo prevoza, hrane ali dobroimetja za telefon, prejem plače ali plačilo računa. Če želite, lahko uporabite realističen izmišljen primer. V treh ali štirih stavkih pojasnite:
zakaj je prodajalec ali prejemnik pripravljen sprejeti to valuto; in
na katere institucije, evidence ali pravila se ljudje zanašajo pri izvedbi plačila.
Za konec navedite en način, kako bi bilo plačilo oteženo, če bi to skupno sprejemanje ali zaupanje izginilo.
Fiat sistemi lahko omogočajo priročna plačila, prilagodljivo kreditiranje in orodja za odzivanje na finančne krize. Ista prilagodljivost ustvarja tveganje. Majhno število institucij lahko spreminja ponudbo in ceno denarja, omejuje dostop ali sprejema odločitve, ki zmanjšujejo kupno moč.
Fiat denar zahteva več ravni zaupanja. Uporabniki zaupajo bankam, da vodijo natančne evidence, ponudnikom plačilnih storitev, da obdelujejo prenose, centralnim bankam pa, da upravljajo valuto, in vladam, da ohranjajo zakonito delovanje institucij. Ti sistemi lahko delujejo dolgo, vendar njihova pravila niso nespremenljiva in so lahko podvržena zanemarjanju ali zlorabam.
Ko na banki položite gotovino, banka zabeleži obveznost do vas: dolguje vam znesek stanja na računu. Banka običajno ne hrani vsake enote vsake vloge v obliki fizične gotovine. Namesto tega hrani likvidne rezerve—gotovino ali sredstva, ki jih lahko hitro uporabi za plačila—in uporablja svojo bilanco stanja za odobravanje posojil in druge naložbe.
1Zaprosite za posojiloPosojilojemalec banko zaprosi za posojilo.
2Odobrite posojiloBanka se strinja, da bo odobrila posojilo.
3Ustvarite depozitBanka na račun posojilojemalca knjiži nov depozit.
4Porabite ali nakažitePosojilojemalec uporabi depozit za plačila drugim.
5Odplačajte z obrestmiPosojilojemalec banki odplača glavnico skupaj z obrestmi.
Banke si na splošno prizadevajo za dobiček s prihodki od obresti in provizij za posojila in naložbe, pri čemer pokrivajo stroške poslovanja, financiranja in izpolnjevanja regulativnih zahtev ter prevzemajo izgube, kadar posojilojemalci ne odplačajo posojil. Te dejavnosti in omejitve se razlikujejo glede na banko in jurisdikcijo.
Bančništvo z delnimi rezervami
Bančništvo z delnimi rezervami opisuje bančništvo, pri katerem banke hranijo le del svojih obveznosti iz naslova vlog kot takoj dostopne rezerve, hkrati pa odobravajo posojila in imajo v lasti druga sredstva. Zahtevana raven rezerv in druge omejitve se med državami razlikujejo in se lahko sčasoma spremenijo.
To ustvarja dve pomembni tveganji:
Likvidnostno tveganje: Banka ima lahko v lasti dolgoročna posojila, za katera se pričakuje, da bodo odplačana, vendar ji kljub temu primanjkuje gotovine ali hitro uporabljivih sredstev za številne današnje dvige.
Tveganje plačilne nesposobnosti: Neodplačana posojila ali padajoče premoženjskevrednosti lahko povzročijo, da so vsa sredstva banke vredna manj, kot znašajo njene obveznosti. V tem primeru banka ne more v celoti izpolniti svojih obveznosti, tudi če ima čas za prodajo sredstev.
Likvidnostno tveganje
Številni vlagatelji danes čakajo v vrsti za dvig denarja
Posojila banke bodo morda še vedno odplačana pozneje
Trenutno ni dovolj gotovine ali hitro unovčljivih sredstev
Skupna sredstva so vredna manj, kot znašajo obveznosti banke
Težava
Vrednost: več časa za prodajo ne pomaga
Do navala na banko pride, ko številni vlagatelji hkrati poskušajo dvigniti svoj denar oziroma sredstva na računih, ker se bojijo, da bi banka lahko propadla. Jamstvo za vloge in centralnobančno posojanje lahko zmanjšata paniko, vendar se upravičenost do jamstva in omejitve kritja razlikujejo glede na jurisdikcijo. Ti zaščitni ukrepi so odvisni od institucij in pravil ter lahko del izgub ali tveganj prenesejo s posamezne banke na širši sistem.
Regulacija in nadzor lahko zmanjšata tveganje, vendar ne moreta preprečiti vseh primerov goljufij, slabega upravljanja, političnih zlorab ali preprostih napak. Takšni spodrsljaji so možnosti, ki jih je treba oceniti, ne pa neizogibni izidi vsakega bančnega sistema.
Osrednji nauk ni, da je vsaka banka tik pred propadom. Gre za to, da je stanje na bančnem računu obljuba banke, da vam bo izplačala denar. To ni enako kot imeti poravnalno sredstvo neposredno v lasti.
Ljudje izraz „inflacija“ uporabljajo na več načinov. V tem priročniku cenovna inflacija pomeni trajno zviševanje splošne cenovne ravni blaga in storitev. Če vaši dohodki in prihranki ne rastejo tako hitro kot cene, lahko s svojim denarjem kupite manj.
Kupna moč
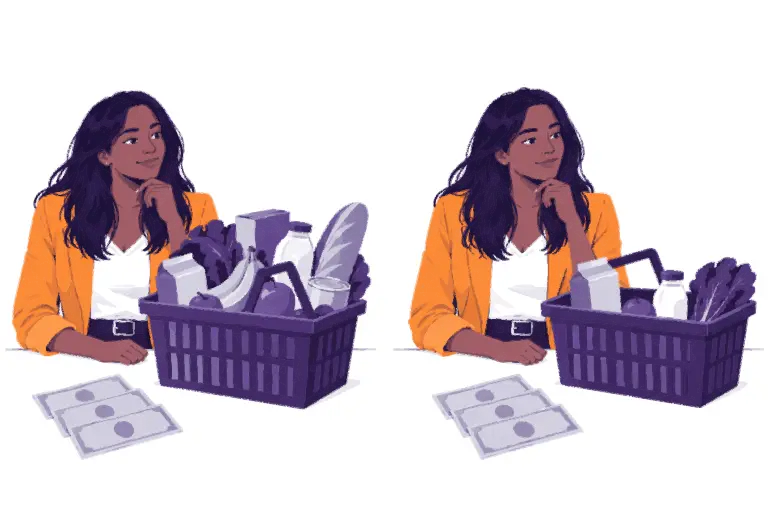
Kupna moč je količina blaga in storitev, ki jo lahko kupite z eno denarno enoto. Če se cena košarice osnovnih dobrin zviša s 100 enot valute na 110, z istimi 100 enotami ne morete več kupiti celotne košarice. Njihova kupna moč se je v razmerju do te košarice zmanjšala.
Prej
Imate 100 denarnih enot.
Košarica stane 100.
Kupite lahko celotno košarico.
Raven cen
Nižja
Kupna moč
Višja
Po zvišanju cen
Še vedno imate 100 denarnih enot.
Ista košarica stane 110.
Ne morete več kupiti vsega.
Raven cen
Višja
Kupna moč
Nižja
Nekateri izraz „inflacija“ uporabljajo za monetarno ekspanzijo: povečanje obsega denarja in kreditov. To povečanje lahko prispeva k cenovni inflaciji, skupaj z motnjami v dobavi, spremembami povpraševanja, valutno šibkostjo, davki, regulacijo in spremembami proizvodnih stroškov. O vzrokih in učinkih se pogosto razpravlja. Izogibajte se razlagam, ki vsako cenovno spremembo pripisujejo enemu samemu dejavniku.
Inflacija ne vpliva na vse enako. Oseba, ki ima svoje premoženje predvsem v gotovini, lahko izgubi kupno moč. Oseba, ki ima v lasti sredstvo oziroma premoženje, ki se mu zvišuje cena je lahko delno zaščitena. Posojilojemalci lahko odplačujejo fiksne dolgove z denarjem, s katerim je mogoče kupiti manj, posojilodajalci pa lahko prejmejo manj realne vrednosti, kot so pričakovali. Tudi plače in cene se prilagajajo različno hitro. Te poznejše, posredne posledice včasih imenujemo sekundarni učinki.
Stopnja inflacije je povprečje. Vaša osebna izkušnja je lahko drugačna, saj vaša poraba ni enaka sestavi košarice, ki se uporablja pri merjenju. Stroški hrane, bivanja, prevoza, izobraževanja in zdravstva se lahko spreminjajo različno hitro.
Izberite en vsakdanji izdelek v svoji skupnosti. Zabeležite njegovo ceno danes. Pozanimajte se, koliko je stal pred več leti, nato pa to po možnosti preverite v zanesljivem zapisu. Ali so se dohodki spreminjali po enaki stopnji? Kateri drugi dejavniki bi lahko pojasnili spremembo?
Nato svoj izdelek primerjajte z uradnim inflacijskim kazalnikom. Katero blago in katere storitve zajema njegova inflacijska košarica? Ali sta se košarica ali metoda skozi čas spremenili in ali vir pojasnjuje, zakaj? Sprememba sama po sebi še ne pomeni manipulacije, lahko pa vpliva na primerjave in bi morala biti pregledno dokumentirana.
1.10Zakaj je ameriški dolar svetovna rezervna valuta?
Posamezna rezervna valuta je valuta, ki jo centralne banke in vlade hranijo in uporabljajo za mednarodna plačila. Pred prvo svetovno vojno je to vlogo v največji meri opravljal britanski funt. Vojna je oslabila evropske valute in finančna središča, medtem ko so Združene države dobavljale blago in kopičile zlato. To je povečalo mednarodno uporabo dolarja.
Po drugi svetovni vojni so imele Združene države veliko gospodarstvo in večinoma ohranjene finančne zmogljivosti. Leta 1944 je brettonwoodski sporazum nato vzpostavil povojni sistem, v katerem so bile številne valute vezane na dolar, dolar pa je bil uradno vezan na zlato, kar je dolar postavilo v središče mednarodnih plačil.
Leta 1971 je predsednik Nixon ukinil uradno menjavo dolarjev za zlato za tuje vlade in centralne banke. S tem se je končala uradna dolarjeva zlatazamenljivost in se je končal brettonwoodski sistem. Dolar se je kljub temu še naprej široko uporabljal zaradi svoje uveljavljene vloge v trgovini in financah, velikosti ameriškega gospodarstva ter globine ameriških finančnih trgov. Še danes ostaja vodilna rezervna valuta, čeprav centralne banke hranijo tudi druge valute in se lahko njegov delež sčasoma spremeni.
1.11Alternativne možnosti za varčevanje in ohranjanje vrednosti
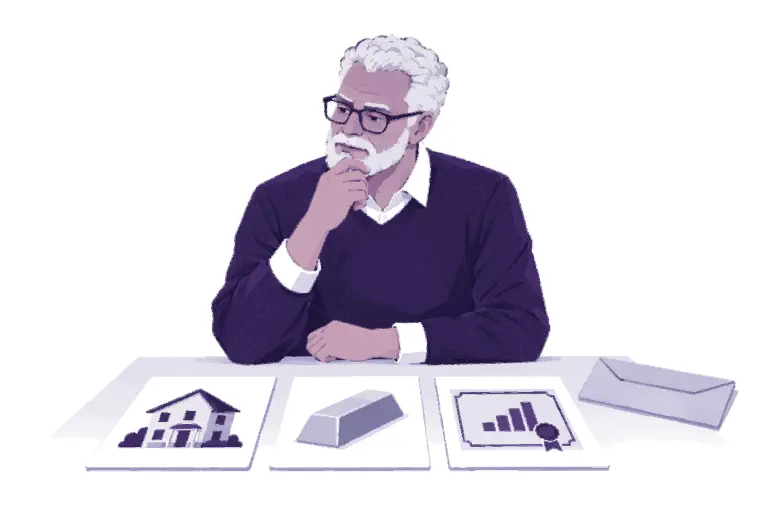
Ljudje pogosto iščejo alternative hranjenju gotovine, kadar menijo, da bo izgubila kupno moč. Med pogostimi izbirami so plemenite kovine, nepremičnine in delnice. Plemenite kovine so v številnih krajih in obdobjih služile tudi kot denar. Vsaka možnost ima prednosti in tveganja.
Alternativa
Zakaj jo ljudje lahko izberejo
Pomembne slabosti in omejitve
Plemenite kovine
Dolga zgodovina, fizična posest, omejena ponudba
Shranjevanje, preverjanje pristnosti, prevoz, varnost in težavno izvajanje majhnih plačil
Nepremičnine
Uporabno fizično premoženje, možnost prihodkov od najemnin, omejeno število zaželenih lokacij
Visoki začetni stroški, vzdrževanje, davki, odvisnost od pravne ureditve in nizka prenosljivost
Delnice
Lastniški delež v produktivnih podjetjih, možnost prihodkov in rasti
Poslovno tveganje, nihanje trga, hramba prek institucij in potreba po finančnem znanju
Premoženjsko sredstvo je nekaj, kar ima oseba lahko v lasti ali do česar ima pravico in kar ima lahko vrednost; samo po sebi ne opravlja vseh funkcij denarja. Dom lahko ohranja vrednost, vendar ni praktičen za nakupovanje hrane. Delnico je v eni državi morda preprosto prodati, vendar je lahko nedostopna nekomu brez trgovalnega računa. Zlato je skozi dolga zgodovinska obdobja služilo kot denar, vendar je pri manjši menjavi lahko težko preveriti njegovo pristnost ali ga razdeliti.
Ljudje lahko izberejo tudi tujo valuto, državne obveznice, zasebna podjetja, zemljišča, orodja, izobraževanje ali druga sredstva. Vsaka izbira vključuje oportunitetne stroške in tveganje. Ni sredstva, ki bi zagotavljalo kupno moč v vsakem obdobju in vseh okoliščinah.
Opomba: Na te odločitve lahko vpliva tudi davčna obravnava. Pravila glede dohodkov, dobičkov, premoženja in transakcij lahko spremenijo stroške ali koristi imetja, prodaje ali uporabe sredstva. Davčna pravila se med jurisdikcijami razlikujejo in se lahko sčasoma spremenijo; ta tečaj ne ponuja davčnih nasvetov.
Bitcoin se je pojavil kot še ena predlagana alternativa: omejeno razpoložljivo digitalno sredstvo, ki ga je mogoče imeti in prenašati brez osrednjega izdajatelja. Da bi ovrednotili to trditev, moramo preučiti, zakaj je Bitcoin nastal in kako delujejo njegova pravila.
CBDC se razlikujejo po zasnovi. Nekatere so namenjene predvsem finančnim institucijam, druge pa so predlagane za splošno uporabo. Najprej se vprašajte, kdo je izdajatelj: pri CBDC namreč centralna banka ostaja izdajatelj in lahko še vedno izvaja denarno politiko. CBDC torej ne ustvarja fiksne ponudbe denarja in ne odpravlja centralnega nadzora; spreminja le tehnologijo in distribucijo fiat denarja.
Nato se vprašajte, kaj omogoča zasnova. Glede na pravila lahko CBDC omogoča hitrejšo poravnavo, širši dostop ali nove plačilne funkcije. Institucijam lahko omogoči tudi večji nadzor nad transakcijami, uveljavljanje pravil, omejevanje uporabe ali neposredno povezovanje identitete s plačili. To je centraliziran nadzor: ustrezna pravila določa ali spreminja institucija, ne pa običajni uporabniki neodvisno.
Vprašanje
Gotovina
Bančna vloga
CBDC za splošno uporabo
Bitcoin
Kdo ga izdaja
Centralna banka
Poslovna banka
Centralna banka
Nima izdajatelja
Oblika
Bankovci in kovanci
Digitalno stanje na računu
Digitalna
Digitalna
Kdo ga lahko uporablja
Kdor ga ima
Odobrene stranke
Odvisno od zasnove
Vsakdo
Kdo vidi plačila
Plačnik in prejemnik plačila
Banka
Odvisno od zasnove
Vsi, brez imen
Pravila glede ponudbe
Centralna banka
Banke in centralna banka
Centralna banka
Omejitev na 21 milijonov
Preverite sami
Preverite bankovec
Zaupajte banki
Odvisno od zasnove
Zaženite vozlišče
Digitalno ne pomeni samodejno decentralizirano, redko, zasebno ali odprto za neodvisno preverjanje. CBDC lahko uporablja digitalno tehnologijo, vendar je še vedno fiat denar, če se njen izdajatelj, pravila ponudbe, pravila dostopa in dovoljenja za plačila še vedno upravljajo centralno.
Ustavite se in razmislite o denarju, ki ga uporabljate: zakaj je uporaben v vsakdanjem življenju in katera njegova pravila so odvisna od institucij, ki jim morate zaupati? Blagovna menjava je težavna, ker je usklajevanje potreb neučinkovito. Fiat denar olajša menjavo, vendar lahko njegova spreminjajoča se ponudba, institucionalni nadzor, omejen dostop in upadajoča kupna moč predstavljajo resne pomanjkljivosti za ljudi, ki se nanj zanašajo. Ljudje se lahko razhajajo v mnenjih o tem, kako resna je posamezna pomanjkljivost ali kako jo odpraviti. Zato nekateri iščejo denarne alternative z drugačnimi kompromisi glede ponudbe, nadzora, dostopa in zaupanja.
Ključne ugotovitve
Denar ljudem pomaga pri menjavi, primerjavi cen, beleženju vrednosti in prenašanju vrednosti skozi čas.
Blagovna menjava je v večjem obsegu težavna, saj si morata oba udeleženca hkrati želeti tisto, kar ponuja drugi, in to v ustreznih količinah.
Denar se je v različnih družbah razvijal na različne načine, pri čemer je pogosto olajšal uporabo, hkrati pa prinašal nove kompromise glede zaupanja, nadzora in dostopa.
Fiat denar lahko omogoča priročna plačila in prilagodljivo kreditiranje, vendar so njegova ponudba in pravila odvisni od institucij.
Nekateri ljudje iščejo alternative, kot so plemenite kovine, kadar želijo drugačne kompromise glede kupne moči, ponudbe ali nadzora; vsaka alternativa ima omejitve in tveganja.
Trenutek za razmislek
Katero vprašanje o denarju si zdaj zastavljate, pa si ga prej niste?
Naslednji modul obravnava poskus Bitcoina, da bi ustvaril drugačen nabor denarnih pravil.