1.1關於貨幣的開場問題
金錢影響著我們日常生活中的各種選擇,包括飲食、交通、工作、儲蓄,以及幫助我們所關心的人。請與您的同學一起討論以下問題。
- 人們為什麼需要金錢?
- 是什麼讓某樣東西成為金錢?
- 誰能創造或控制您所使用的金錢?
- 您所使用的金錢為什麼具有價值?
- 您的錢今天能買到的東西,和過去一樣多嗎?
在討論這些問題時,請留意事實與意見之間的差別。「這張紙鈔可以用來繳稅」是可以查證的事實。「這是最好的金錢形式」則是一種意見或結論,需要有判斷標準和證據來支持。
第 1 單元,共 4 單元
金錢影響著我們日常生活中的各種選擇,包括飲食、交通、工作、儲蓄,以及幫助我們所關心的人。請與您的同學一起討論以下問題。
在討論這些問題時,請留意事實與意見之間的差別。「這張紙鈔可以用來繳稅」是可以查證的事實。「這是最好的金錢形式」則是一種意見或結論,需要有判斷標準和證據來支持。
人們擁有不同的技能、資源、需求與計畫。交換讓人們得以專業分工:農夫可以種植糧食,建築工人可以建造房屋,護理師可以提供照護。若要讓這種專業分工大規模運作,每個人都需要一種實用的方式,將自己工作的價值拿來交換他人的工作。
直接交換往往很困難。擁有您所需之物的人,未必想要您所提供的東西。貨幣解決了這個協調問題。
貨幣幫助陌生人跨越時間與距離,大規模地相互合作。例如,一位勞工今天可以賺取金錢,明年再用它購買一輛在另一個國家製造的腳踏車,藉此為許多素未謀面之人的工作付費。貨幣也創造了一種共同的方式,用來記錄價格、債務、收入、成本與儲蓄。
貨幣並不是人們所重視的糧食、房屋、時間或技能本身。它是一種用來衡量與交換這些事物之請求權的工具。它的效用取決於信任、規則、社會接受度,以及其貨幣特性。
隨堂提問:貨幣為什麼會出現?請說明它幫助人們解決的交換或協調問題。
貨幣通常具有三項主要功能。
交易媒介:人們接受它作為商品與服務的付款。這減少了對直接以物易物的需求。
計價單位:價格以共同的單位來表示。這讓人們能夠比較不同商品的成本,並保存財務紀錄。
價值儲存:價值可以從現在轉移到未來。每一種形式的貨幣都存在購買力方面的風險,但人們會比較不同形式的貨幣在特定期間與情境下保存購買力的能力。
某一物品可能在某項功能上表現得比另一項功能更好。在當今許多貨幣體系中,國家通貨被廣泛接受用於日常支付,而人們可能會選擇另一種資產來進行長期儲蓄。
實用的貨幣通常也具備以下幾項特性:
它能否長期保持可用?
人們能否輕鬆攜帶或轉移它?
它能否同時表示小額與大額的數量?
相等的單位通常能否互相替換?
實用的貨幣
它的供給量能否快速增加?又由誰能改變它?
其他人是否願意收下它作為交換?
人們能否確認它是真的,並輕易辨識出等值的單位?
沒有任何一種貨幣在所有方面都完美無缺。
人們也會依據貨幣的健全性來比較:其供給是否難以擴張,以及其特性是否支持長期可靠的使用。「健全貨幣」是一種判斷,而非事實標籤。若要妥善運用這個概念,請說明您的評判標準,並以相同的標準比較不同形式的貨幣。
黃金耐久且稀少,但在小額支付時難以分割與運送。紙鈔便於攜帶且在當地被廣泛接受,但可能會損壞,而且其供給可能擴張。最佳的比較方式取決於目的、地點與時間。
批判性思考:請舉出一次您選擇某種貨幣或資產而非另一種的經驗。當時的目的是什麼?請比較您當時可選用的各個選項之特性。哪些特性對您而言最重要?為什麼?

以物易物
以物易物是指以一種商品或服務直接交換另一種商品或服務。在小規模的交換中,這種方式可以運作良好,但當涉及的人數和產品增多時,就會變得困難。
想像一下,Amina有稻米,想要鞋子。Luis有鞋子,但他想要的是食用油,而不是稻米。Mei有食用油,想要的是修理服務。Amina 可能需要經過好幾次交換,才能取得鞋子。每一次交換都需要時間,而且雙方必須對價值達成共識。
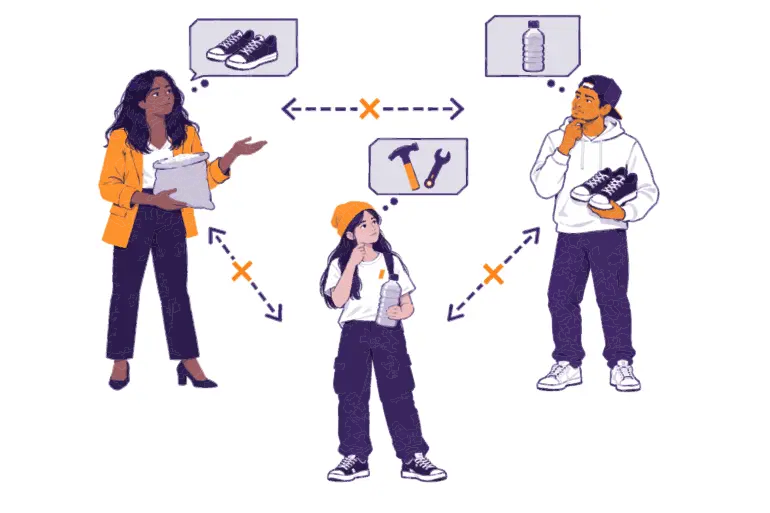
要讓以物易物能夠直接進行,每個人都必須在同一時間、以合適的數量,想要對方所提供的東西。經濟學家將此稱為需求的雙重巧合。
以物易物還會帶來其他問題:
一種普遍被接受的貨幣,能將賣出與買入分開。Amina 可以把稻米賣給某個人換取貨幣,之後再用這筆貨幣向另一個人購買鞋子。

Amina 把她的米賣給一個人,換得貨幣
她用那筆錢向另一個人買鞋子
資源是有限的,而人類的慾望卻是無窮的。
一項商品的價值並不蘊含在物品本身之中。人們評價商品的方式,取決於他們的需求、偏好、所掌握的資訊與所處的情況。這有時被稱為主觀價值。在安全的公共水源附近,乾淨的水可能很便宜;但在缺水時期,它卻可能極為珍貴。
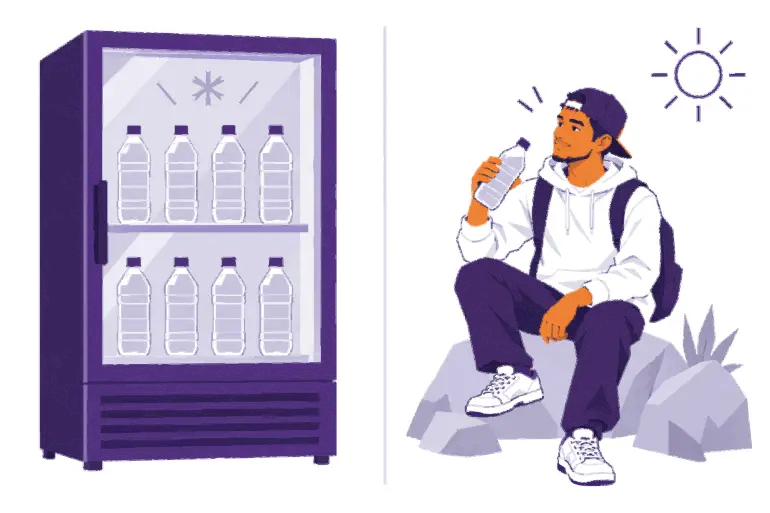
靠近安全水源
需求
低
價格
較低
短缺期間
需求
迫切
價格
較高
當雙方都認為自己得到的東西比放棄的東西更好時,交換就會發生。雙方不需要同意這兩樣物品具有相同的個人價值,只需要對交易條件達成共識即可。
以下三個概念有助於解釋日常生活中的選擇:
食物
交通
儲蓄
稀缺性本身並不保證具有價值。一件物品可能很稀有,卻仍然沒有人需要。一種有用的貨幣資產兼具有限的供給,以及讓人們願意持有或交換它的特性與需求。
貨幣並非在各地都依循同一種順序發展。不同的社會使用了不同的物品、紀錄與制度。然而,一個大致的模式有助於說明現代貨幣。
「貨幣……絕非協議的結果……而是歷史發展中非刻意形成的產物。」
Carl Menger,〈論貨幣的起源〉(1892)

法定貨幣之所以能運作,是因為個人、企業、銀行和政府都接受它。所有貨幣都可能形成網路效應:人們使用它,是因為其他人也在使用它,而且價格以它來標示。對於法定貨幣而言,納稅義務、法償貨幣規則及機構支付系統都能強化這個網路。
法定貨幣體系有幾個主要參與者:
負責貨幣政策,並支援支付清算。
對客戶負有償還存款的義務;存款是銀行的負債。
傳遞支付指令,使銀行存款發生變動。
依據本國法律徵稅與支出。
持有存款、付款、收款並繳納稅款。
具體的機構與規則因地而異。
法定貨幣體系能提供便利的支付、靈活的信貸,以及因應金融危機的工具。然而,同樣的靈活性也帶來風險。少數機構就能改變貨幣的供給與成本、限制使用管道,或做出降低購買力的決策。
法定貨幣需要多層的信任。使用者信任銀行保存正確的紀錄、支付服務處理轉帳、中央銀行管理貨幣,以及政府維持合法的機構。這些體系可以長期運作,但其規則並非固定不變,可能遭到忽視或濫用。
當您將現金存入銀行時,銀行會記錄一筆對您的負債:銀行欠您帳戶餘額。銀行通常不會將每筆存款的每一單位都以實體現金保留。相反地,它會保留流動準備金(即現金或可迅速用於支付的資產),並運用其資產負債表來發放貸款及進行其他投資。
當商業銀行核准一筆貸款時,通常會在借款人的帳戶中創造一筆新的存款。這會擴大銀行存款貨幣的數量。當本金償還後,該筆存款貨幣便會減少。銀行受到以下因素的限制:資本規定、流動性需求、信用風險、監管、資金成本,以及來自合格借款人的需求。
銀行一般透過賺取貸款與投資的利息及手續費來追求利潤,同時支付營運、資金及法規遵循成本,並在借款人未能還款時承擔損失。這些活動與限制因銀行及司法管轄區而異。
這會產生兩種重要的風險:
流動性風險
問題所在
時間:今天現金不足
償付能力風險
問題所在
價值:給予時間出售也無濟於事
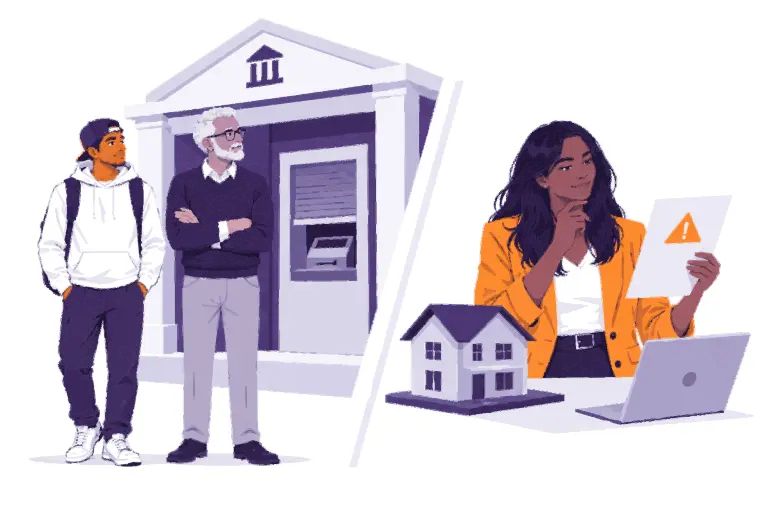
所謂銀行擠兌,是指許多存款人因擔心銀行可能倒閉,而在同一時間試圖提領其資金或帳戶餘額的情況。存款保險與中央銀行的放款可以減緩恐慌,但保險的適用資格與保障額度因司法管轄區而異。這些保障措施仰賴機構與規則,而且可能將部分損失或風險從個別銀行轉移至更廣泛的體系。
監管與監督可以降低風險,但無法防止每一起詐欺、管理不善、政治濫權或單純疏失的情況。這些失敗是需要評估的可能性,而非每個銀行體系必然的結果。
核心的啟示並不是每家銀行都即將倒閉,而是銀行餘額代表的是銀行向您付款的承諾。這與直接持有結算資產並不相同。
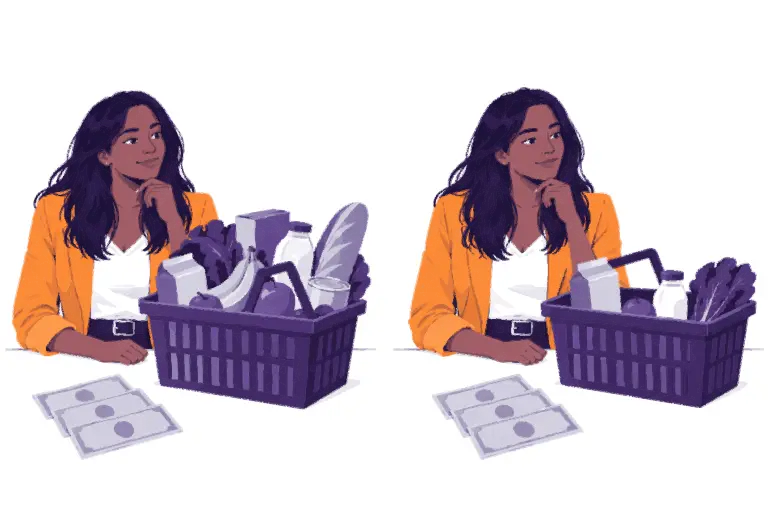
之前
物價水準
較低
購買力
較高
物價上漲之後
物價水準
較高
購買力
較低
有些人用「通膨」來指貨幣擴張,也就是貨幣與信用的擴張。這種擴張可能會助長物價通膨,其他因素還包括供給中斷、需求變化、貨幣疲軟、稅賦、法規以及生產成本的變化。其成因與影響經常受到爭論。請避免將每一次價格變動都歸因於單一因素的解釋。
通膨對每個人的影響並不相同。主要持有現金的人可能會失去購買力。擁有資產且其價格上漲的人,可能會受到部分保護。借款人可能以購買力較低的錢償還固定債務,而貸款人實際收到的價值可能低於預期。工資與物價的調整速度也各不相同。這些較晚出現的間接結果,有時被稱為次級效應。
所謂通膨率,是一個平均值。您的個人經驗可能有所不同,因為您的支出與所衡量的那籃商品並不完全相同。食物、住房、交通、教育與醫療費用的變動速度可能各不相同。
所謂儲備貨幣,是指一種貨幣,由中央銀行及各國政府持有並用於國際支付。第一次世界大戰之前,英鎊在這方面扮演最重要的角色。戰爭削弱了歐洲的貨幣與金融中心,而美國則供應物資並累積了黃金。這使得美元在國際上的使用日益增加。
第二次世界大戰之後,美國擁有龐大的經濟規模,其金融實力也大多完好無損。隨後,1944年的布列敦森林協定建立了戰後體系,在此體系中,許多貨幣與美元掛鉤,而美元則正式與黃金掛鉤,使美元成為國際支付的核心。
1971年,尼克森總統終止了以美元官方兌換黃金的機制,該機制原供外國政府與中央銀行使用。這終結了美元與黃金之間的官方兌換性,也使布列敦森林體系走向終結。然而,由於美元在貿易與金融領域早已確立的地位、美國的經濟規模,以及美國金融市場的深度,美元仍被廣泛使用。時至今日,美元仍是首要的儲備貨幣,儘管中央銀行也持有其他貨幣,而美元所占的比重也可能隨時間而改變。
當人們認為現金將失去購買力時,往往會尋求持有現金以外的替代選擇。常見的選擇包括貴金屬、不動產和股票。貴金屬在許多地方和時期也曾被當作貨幣使用。每一種選擇都有其好處與風險。
所謂資產,是指一個人可以擁有或主張權利、且可能具有價值的事物;它並不會自動具備貨幣的所有功能。房屋或許能儲存價值,但用來購買食物並不實際。股票在某個國家或許很容易出售,但對於沒有證券帳戶的人來說卻無法取得。黃金在歷史上很長的時期中都曾作為貨幣,但在小額交易中可能難以驗證或分割。
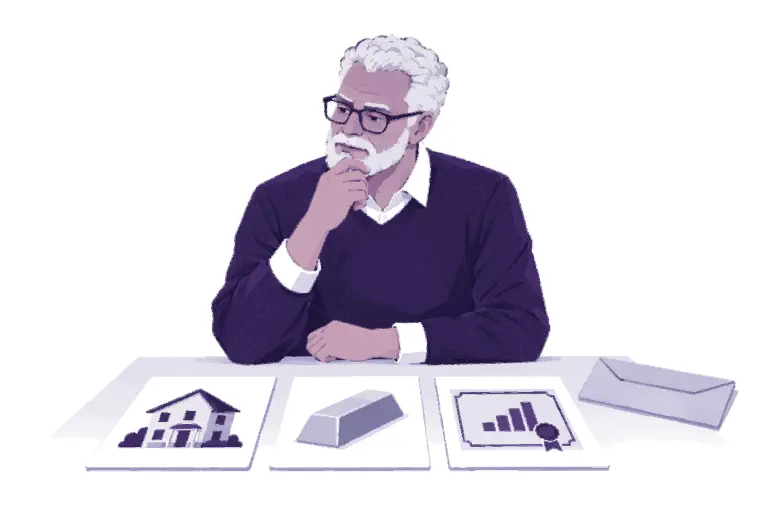
人們也可能選擇外國貨幣、政府債券、私人企業、土地、工具、教育或其他資產。每一種選擇都包含機會成本與風險。沒有任何一種資產能保證在每個時期和情況下都維持購買力。
注意:稅務處理也可能影響這些決定。有關所得、收益、財產和交易的規定,可能會改變持有、出售或使用某項資產的成本或效益。稅務規定因司法管轄區而異,且可能隨時間改變;本課程不提供稅務建議。
比特幣作為另一種被提出的替代選擇而出現:一種稀缺的數位資產,無需中央發行者即可持有和轉移。為了評估這項主張,我們必須研究比特幣為何被創造,以及其規則如何運作。
CBDC的設計各不相同。有些主要供金融機構使用;有些則被提議供大眾使用。首先要問發行者是誰:就CBDC而言,中央銀行仍然是發行者,並且仍可執行貨幣政策。因此,CBDC並不會創造固定的貨幣供給,也不會消除中央控制;它只是改變了法定貨幣的技術與發行流通方式。
接著要問這項設計允許什麼。視規則而定,CBDC可能帶來更快的結算、更廣泛的使用管道,或新的支付功能。它也可能讓機構更有能力監控交易、執行規則、限制使用,或將身分直接與支付連結。這就是中央控制:由某個機構,而非一般使用者自主地,制定或變更相關規則。
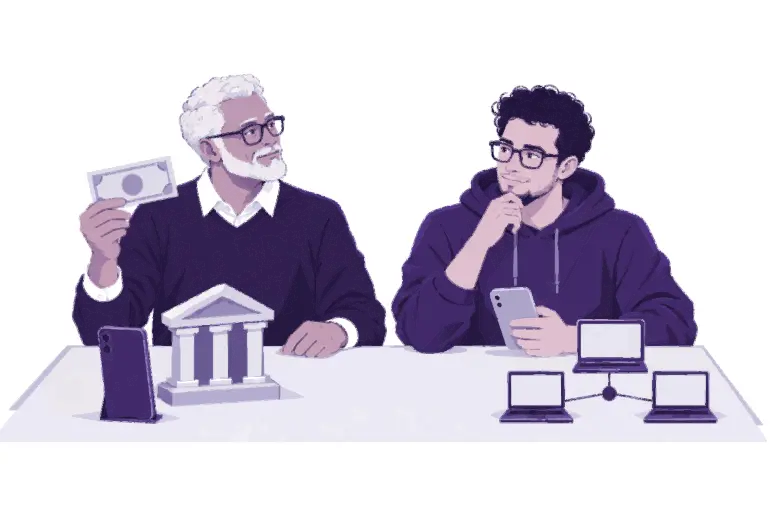
數位化並不自動代表去中心化、稀缺、隱私,或可供獨立驗證。CBDC或許使用數位技術,但它依然是法定貨幣,只要其發行者、供給規則、使用規則與支付權限仍由中央管理。
在討論CBDC時,請思考:
請勿假設每一種提議中的CBDC都採用相同的設計。請使用最新、在地且可靠的資訊。
請稍停片刻,思考您所使用的貨幣:是什麼讓它在日常生活中發揮作用?它的哪些規則又取決於您必須信任的機構?以物易物之所以困難,是因為媒合彼此的需求效率低落。法定貨幣讓交換變得更容易,但其不斷變動的供給量、機構的控制、受限的取得管道,以及持續下降的購買力,都可能為依賴它的人帶來嚴重的缺陷。對於每項缺陷有多嚴重、又該如何解決,人們可能看法不一。這正是為什麼有些人會尋求其他貨幣選擇,這些選擇在供給、控制、取得管道與信任方面,有著不同的取捨。
關於貨幣,您現在會問哪一個以前不曾問過的問題?
下一個單元將探討比特幣如何嘗試建立一套不同的貨幣規則。