La plupart des gens ne prennent jamais le temps de réfléchir à la monnaie.
Non pas à la gagner ou à la dépenser, mais à réfléchir vraiment à ce qu’elle est et à la façon dont elle fonctionne.
Nous utilisons la monnaie tous les jours, mais nous nous demandons rarement comment elle fonctionne.
Avant de poursuivre votre lecture, prenez un moment pour réfléchir à cinq questions. Si vous le pouvez, rédigez une courte réponse à chacune d’elles :
Pourquoi les gens ont-ils besoin de monnaie ?
Qu’est-ce qui fait qu’une chose est une monnaie ?
Qui peut créer ou contrôler la monnaie que vous utilisez ?
Pourquoi la monnaie que vous utilisez a-t-elle de la valeur ?
Votre monnaie vous permet-elle d’acheter la même quantité de choses aujourd’hui qu’autrefois ?
Conservez vos réponses. Revenez-y à la fin. Ce guide pourra conforter certains de vos points de vue et en faire évoluer d’autres.
Au fil de votre lecture, prêtez attention à la différence entre un fait et une opinion. « Ce billet est accepté pour payer les impôts » est un fait que l’on peut vérifier. « C’est la meilleure forme de monnaie » est une conclusion qui nécessite des critères et des preuves.
Ce guide s’articule autour de six questions : pourquoi la monnaie est importante, ce qu’elle est, quels problèmes peuvent survenir avec elle, ce qu’est Bitcoin, comment l’utiliser en toute sécurité et ce qui vient ensuite.
Il est destiné uniquement à des fins pédagogiques. Il ne fournit aucun conseil financier, juridique, fiscal ou en matière d’investissement, et ne vous recommande pas d’acheter, de vendre ou de conserver quoi que ce soit.
Qu’est-ce que la monnaie ?
La monnaie est un outil d’échange.
Personne ne veut de monnaie pour elle-même. Nous la voulons pour ce qu’elle permet d’acheter. Un billet de banque n’est qu’un morceau de papier. Ce qui le rend utile, c’est que d’autres personnes l’acceptent en échange de choses que nous voulons réellement, parce qu’elles s’attendent à ce que d’autres l’acceptent à leur tour.
C’est ce qui distingue la monnaie du troc.
Dans un système de troc, l’échange ne fonctionne que lorsque les deux personnes veulent ce que l’autre possède, au même moment et dans des quantités adaptées. Les économistes appellent cela la double coïncidence des besoins. Si vous cultivez du riz et avez besoin de chaussures, le cordonnier peut vouloir de l’huile de cuisson, et non du riz. La monnaie résout ce problème en séparant la vente de l’achat : vous vendez votre riz à une personne et achetez des chaussures à une autre.
La monnaie remplit généralement trois fonctions.
Elle est un moyen d’échange : les gens l’acceptent en paiement. Elle est une unité de compte : les prix sont exprimés dans cette unité, ce qui permet de comparer la valeur de différentes choses. Et elle est une réserve de valeur : elle permet de conserver de la valeur pour l’avenir. Aucune monnaie ne conserve parfaitement la valeur, mais certaines formes de monnaie perdent leur pouvoir d’achat plus lentement que d’autres.
Au cours de l’histoire, de nombreuses choses ont servi de monnaie : des coquillages, du sel, des perles, du bétail, du cuivre, de l’argent et de l’or. Les métaux précieux se sont largement imposés parce qu’ils étaient rares, durables et largement acceptés. Mais transporter et protéger du métal est difficile. Les banques ont donc commencé à émettre des titres papier échangeables contre une quantité déterminée de métal. Dans les différentes versions de l’étalon-or, une unité monétaire était légalement liée à une quantité d’or. Les règles variaient selon les lieux et les époques.
Au fil du temps, la monnaie en est venue à reposer davantage sur des institutions et des promesses que sur du métal. En 1971, les États-Unis ont mis fin à la conversion officielle des dollars en or pour les gouvernements et les banques centrales étrangers. Aujourd’hui, la plupart des monnaies nationales sont des monnaies fiat : des monnaies émises sous l’autorité d’un État, généralement par l’intermédiaire d’une banque centrale, et qui ne peuvent pas être échangées contre une quantité fixe d’or ou de toute autre matière première. Le mot latin fiat signifie « qu’il en soit ainsi », une expression souvent comprise au sens de « par décret ».
La monnaie fiat fonctionne parce que les particuliers, les entreprises, les banques et les États l’acceptent. Les lois lui donnent généralement cours légal et imposent son utilisation pour payer les impôts, et les gens la veulent parce que tout le monde autour d’eux l’utilise.
Nous sommes passés d’une monnaie adossée à quelque chose à une monnaie reposant sur la confiance en quelqu’un.
Qu’est-ce qui ne va pas avec notre monnaie ?
Quand les gens entendent le mot inflation, ils pensent généralement à la hausse des prix.
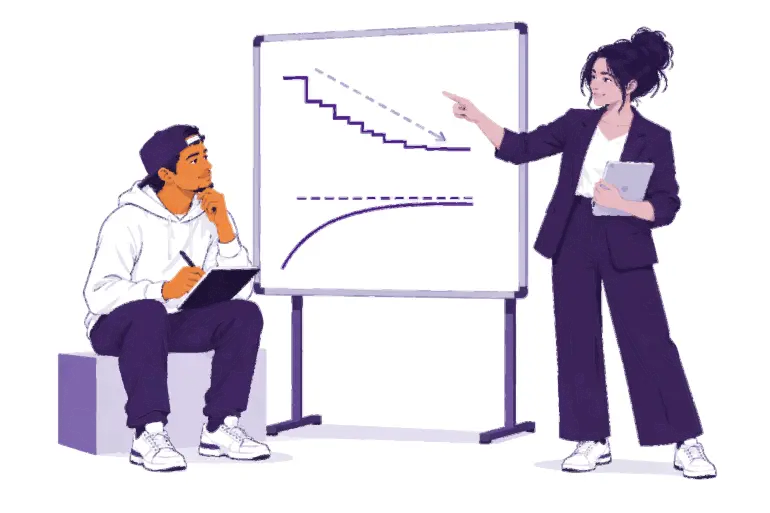
L’inflation des prix est une hausse durable du niveau général des prix. Son autre face est le pouvoir d’achat : ce qu’une unité de monnaie permet d’acheter. Si le prix d’un panier de produits de base passe de 100 unités de monnaie à 110, les mêmes 100 unités ne permettent plus d’acheter le panier complet.
L’inflation a plusieurs causes, et les économistes débattent de l’importance de chacune : l’expansion de la monnaie et du crédit, les perturbations de l’approvisionnement, les variations de la demande, l’affaiblissement de la monnaie, les taxes et les coûts de production. Une cause mérite notre attention, car elle relève d’un choix, et non d’un accident : dans un système de monnaie fiduciaire, un petit nombre d’institutions peuvent augmenter la quantité de monnaie et de crédit et en modifier les règles.
Réfléchissez à ce qui donne de la valeur à quelque chose.
La Joconde originale vaut plus que n’importe laquelle de ses copies, non pas parce qu’elle est plus belle, mais parce qu’elle est unique. La rareté à elle seule ne crée pas de valeur, mais lorsque les gens désirent quelque chose, la quantité disponible compte.
Lorsque la quantité de monnaie augmente plus vite que celle des biens et services qu’elle permet d’acheter, chaque unité tend à acheter moins.
L’inflation ne touche pas tout le monde de la même manière. Une personne qui détient principalement des espèces ou de l’épargne peut perdre du pouvoir d’achat. Une personne qui possède des actifs dont le prix augmente peut être en partie protégée. Les salaires et les prix s’ajustent également à des rythmes différents.
La monnaie sur votre compte bancaire est également différente des espèces que vous avez en main. Une banque ne conserve pas chaque dépôt sous forme d’espèces : elle en prête et en investit la majeure partie. Le solde d’un compte bancaire représente la promesse de la banque de vous verser cette somme. Cette promesse est généralement tenue, mais elle dépend de la banque et des règles qui l’encadrent.
À vous d’essayer : vérifiez le pouvoir d’achat
Choisissez un bien ou un service courant dans votre communauté, comme le pain, le transport ou le crédit téléphonique. Notez son prix actuel. Demandez à quelqu’un combien il coûtait il y a plusieurs années, puis vérifiez dans une source fiable si vous le pouvez. Les revenus ont-ils augmenté au même rythme ? Qu’est-ce qui pourrait expliquer ce changement autrement ?
Rien de tout cela ne signifie que la monnaie fiduciaire ne fonctionne pas. Elle permet des paiements pratiques, un crédit flexible et offre des outils pour faire face aux crises. Mais cette même flexibilité crée des risques : sa quantité et ses règles peuvent changer, et les personnes qui l’utilisent ont peu voix au chapitre.
C’est pourquoi les gens recherchent des alternatives, et pourquoi Bitcoin a été créé.
Qu’est-ce que Bitcoin ?
Avant Bitcoin, l’envoi de monnaie en ligne dépendait toujours d’un organisme de confiance : une banque ou une entreprise de paiement qui tenait le registre, approuvait les comptes et pouvait retarder, bloquer ou annuler un paiement. Pendant des décennies, des informaticiens ont tenté de créer une monnaie numérique sans émetteur central. La difficulté venait du fait que les informations numériques sont faciles à copier. Si une pièce numérique pouvait être copiée et dépensée deux fois, elle ne pouvait pas servir de monnaie. C’est ce qu’on appelle le problème de double dépense.
Le 31 octobre 2008, une personne ou un groupe utilisant le nom Satoshi Nakamoto a publié un article décrivant une solution : Bitcoin : un système de monnaie électronique pair à pair. Le réseau a démarré en janvier 2009.
Bitcoin est une monnaie numérique qui est décentralisée, dont l’offre est limitée et qui peut être envoyée de pair à pair sans l’autorisation d’une banque.
Être décentralisé signifie qu’il n’existe aucune entité centrale pouvant créer des comptes, modifier les soldes ou décider qui peut rejoindre le réseau. N’importe qui peut télécharger et examiner le logiciel open source, et de nombreux ordinateurs indépendants conservent une copie du registre. Cela ne signifie pas que tout le monde a la même influence. Cela signifie qu’aucun participant ne peut, à lui seul, modifier le registre ou les règles monétaires pour tout le monde.
Avoir une offre limitée signifie qu’il n’y aura jamais plus de 21 millions de bitcoin. De nouveaux bitcoin sont émis selon un calendrier public, et des ordinateurs indépendants appelés nœuds rejettent tout bloc qui enfreint cette règle. Cette limite est crédible parce que n’importe qui peut la vérifier. Ce n’est toutefois pas une loi de la nature : elle tient parce que les participants continuent de la faire respecter. Et une offre limitée ne garantit pas que le prix augmentera. Le prix dépend de la demande autant que de l’offre.
Fonctionner de pair à pair signifie que vous pouvez envoyer des bitcoin à n’importe qui, n’importe où, sans ouvrir de compte auprès du réseau Bitcoin ni demander l’approbation d’une autorité centrale. Aucune entreprise ne peut geler les bitcoin que vous contrôlez vous-même. Le revers de cette liberté est la responsabilité : une transaction valide est généralement impossible à annuler, et il n’existe aucun service d’assistance pour le réseau.
Une idée reçue veut que Bitcoin soit hors de portée parce qu’un bitcoin coûte cher. Vous n’avez pas besoin d’acheter ou d’utiliser un bitcoin entier. Un bitcoin se divise en 100 000 000 unités plus petites appelées satoshis, ou sats. Détenir 100 000 sats et détenir 0,001 bitcoin correspondent au même montant.
Le réseau repose sur différents participants : les utilisateurs qui envoient, reçoivent et détiennent des bitcoin ; les nœuds qui vérifient que chaque transaction et chaque bloc respectent les règles ; et les mineurs qui sont en concurrence pour ajouter un nouveau bloc au registre environ toutes les dix minutes. Ce registre, la blockchain, est public et accessible à tous, et il est très coûteux de le réécrire.
Une remarque sur l’orthographe : Bitcoin avec un B majuscule désigne généralement le réseau ou le système. bitcoin avec un b minuscule désigne la monnaie elle-même.
Bitcoin implique aussi des compromis. Son prix peut varier rapidement. Les erreurs sont généralement irréversibles. Son acceptation reste limitée dans de nombreux endroits, et son utilisation en toute sécurité nécessite un certain apprentissage. Bitcoin remplace une partie de la confiance accordée aux institutions par la vérification et la responsabilité personnelle. Il ne supprime pas le risque.
Comment utilisez-vous Bitcoin ?
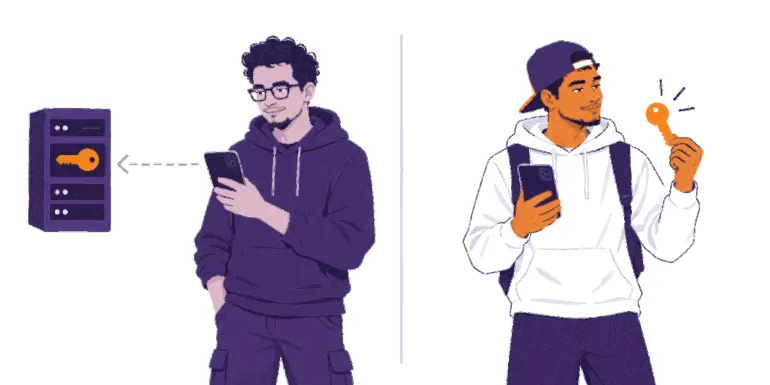
Un portefeuille Bitcoin est un outil, généralement une application, qui vous permet de recevoir, de consulter votre solde et d’envoyer des bitcoins. Vos bitcoins ne sont pas stockés dans votre téléphone : ils sont enregistrés sur la blockchain. Le portefeuille gère les clés qui vous permettent de prouver qu’ils vous appartiennent et d’autoriser un paiement.
La première question à poser au sujet de tout portefeuille est donc : qui contrôle les clés ?
Qui détient réellement vos bitcoins ?
Avec un portefeuille en garde autonome, vous contrôlez les clés.
Lorsque vous le configurez, il vous affiche une phrase de récupération (aussi appelée phrase de restauration) : une liste ordonnée de mots, souvent 12 ou 24. Elle permet de recréer vos clés sur un autre appareil. Quiconque la possède peut prendre vos bitcoins. La phrase de récupération n’est pas seulement une sauvegarde : elle donne un accès complet.
Protégez-la :
recopiez-la avec exactitude sur papier lorsque vous créez le portefeuille ;
conservez-la hors ligne, à l’abri des regards, dans un endroit où elle ne risque pas d’être perdue ou endommagée ;
ne la photographiez jamais, ne l’envoyez jamais par e-mail, ne la stockez jamais dans des notes dans le cloud et ne l’envoyez jamais dans un message ;
ne la saisissez jamais sur un site web.
Si vous perdez votre phrase de récupération et votre appareil, personne ne pourra récupérer vos bitcoins pour vous.
Avec un portefeuille en garde déléguée, une entreprise détient les clés pour vous, un peu comme une banque. Votre solde représente la promesse de l’entreprise de vous verser les fonds correspondants. La configuration est familière et une assistance peut être disponible, mais vous dépendez de cette entreprise : elle peut limiter les retraits, geler un compte, subir un piratage ou cesser ses activités.
Question
Garde déléguée
Garde autonome
Qui détient les clés ?
L’entreprise
Vous
Qui s’occupe de la récupération ?
L’entreprise, par l’intermédiaire de votre compte
Vous, à l’aide de votre phrase de récupération
Principal compromis
Simplicité et assistance, mais vous dépendez de l’entreprise
Contrôle direct, mais vous êtes responsable des sauvegardes et des erreurs
Une formule utile dans l’univers de Bitcoin : pas vos clés, pas vos bitcoins. Le choix du mode de garde n’est pas un jugement sur votre valeur. L’essentiel est de savoir quel mode vous utilisez et à quoi vous accordez votre confiance.
My First Bitcoin ne recommande aucun portefeuille en particulier. Les outils, les frais et les propriétaires changent, et ce qui convient à une communauté peut ne pas convenir à une autre. Demandez à un formateur de confiance ce que les gens utilisent localement et vérifiez vous-même les points suivants avant d’utiliser un portefeuille :
Clés : qui contrôle les clés, vous ou une entreprise ?
Récupération : que se passe-t-il si vous perdez votre téléphone ou si l’entreprise disparaît ?
Source : l’avez-vous téléchargé depuis le site officiel ou sa fiche officielle dans la boutique d’applications, et non depuis un lien que quelqu’un vous a envoyé ?
Code : est-il open source et activement maintenu ? (Le seul fait d’être open source ne prouve pas qu’un outil est sûr.)
Coûts : quels frais s’appliquent à l’envoi, à la réception ou au retrait ?
Paiements : permet-il d’effectuer les paiements dont vous avez besoin, sur la chaîne ou via Lightning ?
Bitcoin propose deux modes de paiement courants. Sur la chaîne : les paiements sont enregistrés directement dans la blockchain. Lightning est un réseau de paiement construit sur Bitcoin pour des paiements rapides, de faible montant et fréquents, comme l’achat d’un café. Un portefeuille Lightning peut lui aussi être dépositaire ou non dépositaire.
Trois règles vous permettront d’apprendre en toute sécurité :
Apprenez d’abord. N’agissez pas sous le coup de l’enthousiasme, de la peur ou de la pression.
Commencez par de petits montants. Essayez les outils que vous ne connaissez pas avec un montant que vous pouvez vous permettre de perdre.
Ne faites pas confiance, vérifiez. Vérifiez l’identité de la personne, le mode de paiement, l’adresse et le montant avant de valider un paiement.
Partagez les informations de réception, jamais vos secrets. Une adresse ou une demande de paiement peut être partagée. Une phrase de récupération ou une clé privée ne doit jamais être partagée. Aucun formateur, fournisseur de portefeuille ou agent d’assistance légitime ne vous la demandera jamais.
Arrêtez-vous si quelqu’un instaure un climat d’urgence ou de secret, promet des rendements garantis, vous demande d’envoyer du bitcoin en premier ou vous demande votre phrase de récupération. Faites une pause. Ne partagez rien. N’envoyez rien. Vérifiez ensuite auprès d’une source que vous connaissez déjà.
Et ensuite ?
La monnaie repose sur des règles et sur la confiance
La monnaie fiduciaire facilite les paiements, mais son offre et ses règles sont fixées par un petit nombre d’institutions, et son pouvoir d’achat peut diminuer au fil du temps.
Bitcoin propose des règles différentes
Depuis 2009, Bitcoin propose une monnaie accessible à tous, dont l’offre est publique et limitée, et que l’on peut vérifier plutôt que de devoir faire confiance. Cela implique aussi des compromis : des fluctuations de prix, des erreurs irréversibles et une responsabilité individuelle.
La sécurité avant tout
Apprenez d’abord, commencez modestement et vérifiez tout. Ne partagez jamais votre phrase de récupération. Vous n’avez pas besoin de tout faire d’un coup : un seul pas en toute sécurité suffit.
Ce n’est que le début
Revenez aux cinq questions du début. Que répondriez-vous maintenant ?
Le Diplôme Bitcoin est la prochaine étape. Ses quatre modules vous permettent d’aller plus loin : comprendre la monnaie, découvrir le fonctionnement de Bitcoin, apprendre à utiliser Bitcoin en toute sécurité et explorer sa place dans votre communauté. Restez curieux, continuez à poser des questions et apprenez-en davantage sur myfirstbitcoin.org.