મોટાભાગના લોકો પૈસા વિશે વિચારવા માટે ક્યારેય થોભતા નથી.
પૈસા કમાવા કે ખર્ચવા વિશે નહીં, પરંતુ તે ખરેખર શું છે અને કેવી રીતે કામ કરે છે તે વિશે વિચારવાની વાત છે.
આપણે દરરોજ પૈસાનો ઉપયોગ કરીએ છીએ, છતાં તે કેવી રીતે કામ કરે છે એવો પ્રશ્ન ભાગ્યે જ પૂછીએ છીએ.
આગળ વાંચતાં પહેલાં, આ પાંચ પ્રશ્નો પર વિચારવા થોડો સમય કાઢો. શક્ય હોય તો દરેકનો ટૂંકો જવાબ લખો:
લોકોને પૈસાની જરૂર શા માટે પડે છે?
કઈ બાબત કોઈ વસ્તુને પૈસાનું સ્વરૂપ આપે છે?
તમે જે પૈસાનો ઉપયોગ કરો છો તે કોણ બનાવી શકે છે અથવા તેના પર નિયંત્રણ રાખી શકે છે?
તમે જે પૈસાનો ઉપયોગ કરો છો તેનું મૂલ્ય શા માટે છે?
શું તમારા પૈસાથી આજે પણ એટલી જ વસ્તુઓ ખરીદી શકાય છે જેટલી ભૂતકાળમાં ખરીદી શકાતી હતી?
તમારા જવાબો સાચવી રાખો. અંતે ફરીથી તે જુઓ. આ માર્ગદર્શિકા તમારા કેટલાક વિચારોને વધુ મજબૂત બનાવી શકે છે અને અન્ય વિચારોને બદલી શકે છે.
વાંચતી વખતે, હકીકત અને અભિપ્રાય વચ્ચેના તફાવત પર ધ્યાન આપો. "આ નોટ કર ચૂકવવા માટે સ્વીકારવામાં આવે છે" એ એક હકીકત છે જેની ચકાસણી કરી શકાય છે. "આ પૈસાનું શ્રેષ્ઠ સ્વરૂપ છે" એ એક નિષ્કર્ષ છે જેના માટે માપદંડો અને પુરાવાની જરૂર છે.
આ માર્ગદર્શિકા છ પ્રશ્નો પર આધારિત છે: પૈસા શા માટે મહત્વના છે, તે શું છે, તેમાં શું ખોટું થઈ શકે છે, બિટકોઇન શું છે, તેનો સુરક્ષિત રીતે ઉપયોગ કેવી રીતે કરવો અને આગળ શું છે.
તે માત્ર શૈક્ષણિક હેતુ માટે છે. તે નાણાકીય, રોકાણ, કાનૂની કે કરવેરા અંગેની સલાહ આપતી નથી, અને તમને કંઈપણ ખરીદવા, વેચવા કે રાખી મૂકવાનું કહેતી નથી.
પૈસા શું છે?
નાણાં વિનિમય માટેનું એક સાધન છે.
કોઈને માત્ર નાણાં રાખવા ખાતર નાણાં જોઈતાં નથી. આપણે નાણાંથી જે ખરીદી શકીએ તે માટે આપણને નાણાં જોઈએ છે. ચલણી નોટ માત્ર કાગળનો એક ટુકડો છે. તેને ઉપયોગી બનાવે છે એ હકીકત કે આપણને ખરેખર જોઈતી વસ્તુઓના બદલામાં અન્ય લોકો તેને સ્વીકારશે, કારણ કે તેઓ અપેક્ષા રાખે છે કે આગળ જતાં બીજા લોકો પણ તેને સ્વીકારશે.
આ જ બાબત નાણાંને વસ્તુવિનિમયથી અલગ પાડે છે.
વસ્તુવિનિમયની વ્યવસ્થામાં લેવડદેવડ ત્યારે જ શક્ય બને છે, જ્યારે બંને વ્યક્તિઓને એકબીજા પાસેની વસ્તુ એક જ સમયે અને યોગ્ય માત્રામાં જોઈતી હોય. અર્થશાસ્ત્રીઓ આને જરૂરિયાતોનો બેવડો સંયોગ કહે છે. જો આપ ચોખા ઉગાડતા હો અને આપને પગરખાંની જરૂર હોય, તો મોચીને કદાચ ચોખા નહીં, પણ રસોઈનું તેલ જોઈતું હોય. નાણાં વેચાણને ખરીદીથી અલગ કરીને આ સમસ્યા ઉકેલે છે: આપ એક વ્યક્તિને આપના ચોખા વેચો છો અને બીજી વ્યક્તિ પાસેથી પગરખાં ખરીદો છો.
નાણાં સામાન્ય રીતે ત્રણ કાર્યો કરે છે.
તે વિનિમયનું માધ્યમ છે: લોકો તેને ચુકવણી તરીકે સ્વીકારે છે. તે હિસાબનું એકમ છે: કિંમતો તેમાં દર્શાવવામાં આવે છે, જેથી આપણે જુદી જુદી વસ્તુઓના મૂલ્યની સરખામણી કરી શકીએ. અને તે મૂલ્યનો સંગ્રહ છે: તે આજના મૂલ્યને ભવિષ્યમાં લઈ જાય છે. કોઈ પણ પ્રકારનાં નાણાં મૂલ્યને સંપૂર્ણપણે જાળવી શકતાં નથી, પરંતુ કેટલાંક સ્વરૂપોની ખરીદશક્તિ અન્ય સ્વરૂપોની સરખામણીએ વધુ ધીમે ઘટે છે.
સમગ્ર ઇતિહાસ દરમિયાન ઘણી વસ્તુઓએ નાણાં તરીકે કામ કર્યું છે: છીપલાં, મીઠું, મણકા, પશુધન, તાંબું, ચાંદી અને સોનું. કિંમતી ધાતુઓનો ઉપયોગ વ્યાપક બન્યો કારણ કે તે દુર્લભ, ટકાઉ અને વ્યાપકપણે સ્વીકૃત હતી. પરંતુ ધાતુને સાથે લઈ જવી અને તેનું રક્ષણ કરવું મુશ્કેલ છે, તેથી બેંકોએ એવા કાગળના દાવાપત્રો બહાર પાડવાનું શરૂ કર્યું, જેના બદલામાં નિર્ધારિત માત્રામાં ધાતુ મેળવી શકાતી હતી. અલગ અલગ પ્રકારના સુવર્ણ ધોરણ હેઠળ, ચલણનું એક એકમ કાયદેસર રીતે સોનાની ચોક્કસ માત્રા સાથે જોડાયેલું હતું. સ્થળ અને સમયગાળા પ્રમાણે નિયમો બદલાતા હતા.
સમય જતાં નાણાંનો આધાર ધાતુ કરતાં સંસ્થાઓ અને વચનો પર વધુ નિર્ભર બન્યો. 1971માં યુનાઇટેડ સ્ટેટ્સે વિદેશી સરકારો અને કેન્દ્રીય બેંકો દ્વારા ડૉલરના બદલામાં સોનું મેળવવાની સત્તાવાર વ્યવસ્થા બંધ કરી. આજે મોટાભાગનાં રાષ્ટ્રીય ચલણો ફિયાટ નાણાં છે: સરકારની સત્તા હેઠળ, સામાન્ય રીતે કેન્દ્રીય બેંક મારફતે બહાર પાડવામાં આવતું ચલણ, જેના બદલામાં સોનાની કે અન્ય કોઈ ચીજવસ્તુની નિશ્ચિત માત્રા મેળવી શકાતી નથી. ફિયાટ એ લેટિન શબ્દ છે, જેનો અર્થ "તે થવા દો" થાય છે અને જેને ઘણી વાર "ફરમાન દ્વારા" એવા અર્થમાં સમજવામાં આવે છે.
ફિયાટ નાણાં કામ કરે છે કારણ કે લોકો, વ્યવસાયો, બેંકો અને સરકારો તેને સ્વીકારે છે. કાયદા સામાન્ય રીતે તેને કાનૂની ચલણનો દરજ્જો આપે છે અને કર ચૂકવવા માટે તેનો ઉપયોગ ફરજિયાત બનાવે છે, અને લોકો તે ઇચ્છે છે કારણ કે તેમની આસપાસના બધા તેનો ઉપયોગ કરે છે.
આપણે કોઈ વસ્તુના આધારવાળાં નાણાંથી આગળ વધીને કોઈના પરના વિશ્વાસના આધારવાળાં નાણાં સુધી પહોંચ્યા.
આપણા પૈસામાં શું ખોટું છે?
જ્યારે લોકો ફુગાવો શબ્દ સાંભળે છે, ત્યારે તેઓ સામાન્ય રીતે ભાવ વધવા વિશે વિચારે છે.
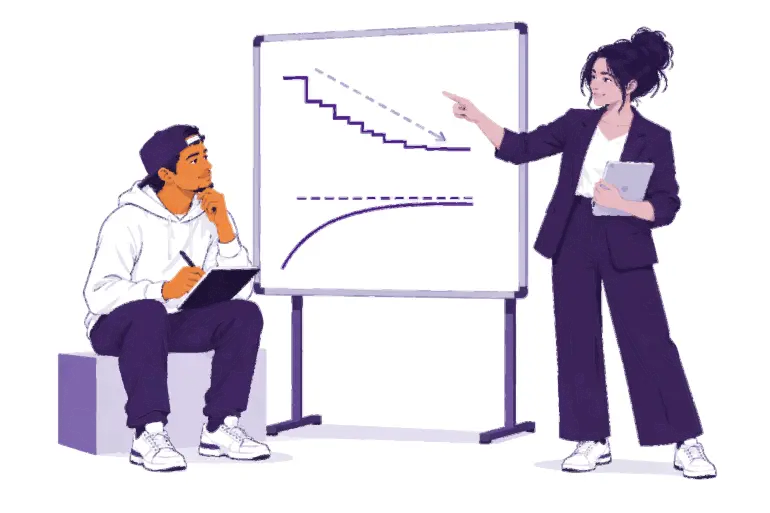
ભાવ ફુગાવો એટલે ભાવોના સામાન્ય સ્તરમાં થતો સતત વધારો. તેની બીજી બાજુ છે ખરીદશક્તિ: નાણાંના એક એકમથી કેટલું ખરીદી શકાય છે. જો મૂળભૂત ચીજવસ્તુઓની એક ટોપલીનો ભાવ ચલણના 100 એકમથી વધીને 110 થાય, તો એ જ 100 એકમથી હવે આખી ટોપલી ખરીદી શકાતી નથી.
ફુગાવાનાં અનેક કારણો છે, અને દરેક કારણ કેટલું મહત્ત્વનું છે તે અંગે અર્થશાસ્ત્રીઓ ચર્ચા કરે છે: નાણાં અને ધિરાણનું વિસ્તરણ, પુરવઠામાં વિક્ષેપો, માંગમાં ફેરફારો, નબળું પડતું ચલણ, કરવેરા અને ઉત્પાદન ખર્ચ. એક કારણ ધ્યાન આપવા જેવું છે, કારણ કે તે આકસ્મિક ઘટના નહીં, પણ એક પસંદગી છે: ફિયાટ પ્રણાલીમાં, થોડી સંસ્થાઓ નાણાં અને ધિરાણનો પુરવઠો વધારી શકે છે અને તેના નિયમો બદલી શકે છે.
કોઈ વસ્તુને મૂલ્યવાન શું બનાવે છે તે વિશે વિચારો.
મૂળ Mona Lisa તેની કોઈ પણ નકલ કરતાં વધુ મૂલ્યવાન છે, તે વધુ સારી દેખાય છે એટલા માટે નહીં, પરંતુ તે એકમાત્ર મૂળ કૃતિ છે એટલા માટે. માત્ર દુર્લભતા મૂલ્ય ઊભું કરતી નથી, પરંતુ જ્યારે લોકો કોઈ વસ્તુ ઇચ્છે છે, ત્યારે તેનો પુરવઠો મહત્ત્વનો બને છે.
જ્યારે નાણાંનો પુરવઠો તેનાથી ખરીદી શકાય તેવી વસ્તુઓ કરતાં વધુ ઝડપથી વધે છે, ત્યારે દરેક એકમથી સામાન્ય રીતે ઓછું ખરીદી શકાય છે.
ફુગાવાની અસર દરેક પર સમાન રીતે થતી નથી. જે વ્યક્તિ પોતાની પાસે મુખ્યત્વે રોકડ કે બચત રાખે છે, તે ખરીદશક્તિ ગુમાવી શકે છે. જે વ્યક્તિ પાસે ભાવ વધતી હોય તેવી અસ્કયામતો છે, તેને આંશિક રક્ષણ મળી શકે છે. વેતન અને ભાવ પણ જુદી જુદી ઝડપે સમાયોજિત થાય છે.
આપના બેંક ખાતામાંનાં નાણાં પણ આપના હાથમાં રહેલી રોકડથી અલગ છે. બેંક દરેક થાપણને રોકડ તરીકે રાખતી નથી: તે તેના મોટા ભાગનું ધિરાણ અને રોકાણ કરે છે. બેંક ખાતામાંની જમા રકમ એ આપને ચૂકવણી કરવાનું બેંકનું વચન છે. આ વચન સામાન્ય રીતે પાળવામાં આવે છે, પરંતુ તે બેંક અને તેને લાગુ પડતા નિયમો પર આધાર રાખે છે.
અજમાવી જુઓ: ખરીદશક્તિની ચકાસણી
આપના સમુદાયમાં સામાન્ય રીતે વપરાતી કોઈ એક વસ્તુ કે સેવા પસંદ કરો, જેમ કે બ્રેડ, પરિવહન કે ફોનનું રિચાર્જ. તેનો આજનો ભાવ લખી લો. કેટલાંક વર્ષો પહેલાં તેનો ભાવ કેટલો હતો તે કોઈને પૂછો, પછી શક્ય હોય તો કોઈ વિશ્વસનીય નોંધ તપાસો. શું આવક પણ એ જ દરે વધી હતી? આ ફેરફાર પાછળ બીજાં કયાં કારણો હોઈ શકે?
આ બધાનો અર્થ એવો નથી કે ફિયાટ નાણાં કામ કરતાં નથી. તે અનુકૂળ ચૂકવણીઓ, લવચીક ધિરાણ અને કટોકટીનો સામનો કરવા માટેનાં સાધનો પૂરાં પાડે છે. પરંતુ આ જ લવચીકતા જોખમ ઊભું કરે છે: તેનો પુરવઠો અને નિયમો બદલાઈ શકે છે, અને તેનો ઉપયોગ કરતા લોકોનો તેમાં બહુ ઓછો અવાજ હોય છે.
આ જ કારણસર લોકો વિકલ્પો શોધે છે, અને આ જ કારણસર બિટકોઇન બનાવવામાં આવ્યું હતું.
બિટકોઇન શું છે?
બિટકોઇન પહેલાં, ઑનલાઇન નાણાં મોકલવાનો આધાર હંમેશાં કોઈ વિશ્વસનીય સંસ્થા પર રહેતો હતો: એવી બેંક અથવા ચુકવણી કંપની, જે હિસાબવહી રાખતી, ખાતાં મંજૂર કરતી અને ચુકવણીમાં વિલંબ કરી શકતી, તેને રોકી શકતી અથવા ઉલટાવી શકતી. દાયકાઓ સુધી, કમ્પ્યુટર વિજ્ઞાનીઓએ કોઈ કેન્દ્રીય જારીકર્તા વિના ડિજિટલ નાણાં બનાવવાનો પ્રયાસ કર્યો. મુશ્કેલી એ હતી કે ડિજિટલ માહિતીની નકલ કરવી સરળ છે. જો કોઈ ડિજિટલ સિક્કાની નકલ કરીને તેને બે વાર ખર્ચી શકાય, તો તે નાણાં તરીકે કામ કરી શકે નહીં. આને કહેવાય છે બેવડા ખર્ચની સમસ્યા.
31 ઑક્ટોબર 2008ના રોજ, Satoshi Nakamoto નામનો ઉપયોગ કરતી કોઈ વ્યક્તિ અથવા જૂથે ઉકેલ વર્ણવતો એક સંશોધનપત્ર પ્રકાશિત કર્યો: બિટકોઇન: એક પીઅર-ટુ-પીઅર ઇલેક્ટ્રોનિક રોકડ પ્રણાલી. નેટવર્કની શરૂઆત જાન્યુઆરી 2009માં થઈ.
બિટકોઇન એ એવું ડિજિટલ નાણું છે જે વિકેન્દ્રિત છે, જેનો પુરવઠો મર્યાદિત છે, અને જેને મોકલી શકાય છે સીધું એક વ્યક્તિથી બીજી વ્યક્તિને બેંકની પરવાનગી વિના.
તે વિકેન્દ્રિત છે તેનો અર્થ એ છે કે એવી કોઈ કેન્દ્રીય કચેરી નથી જે ખાતાં બનાવી શકે, ખાતાંની જમા રકમ બદલી શકે અથવા કોણ જોડાય તેને મંજૂરી આપી શકે. કોઈ પણ વ્યક્તિ ઓપન-સોર્સ સૉફ્ટવેર ડાઉનલોડ કરીને તેની તપાસ કરી શકે છે, અને ઘણાં સ્વતંત્ર કમ્પ્યુટરો નોંધની એક નકલ રાખે છે. આનો અર્થ એવો નથી કે દરેકનો પ્રભાવ સમાન છે. તેનો અર્થ એ છે કે કોઈ એક સહભાગી બધા માટે હિસાબવહી અથવા નાણાકીય નિયમો બદલી શકતો નથી.
તેનો પુરવઠો મર્યાદિત છે તેનો અર્થ એ છે કે ક્યારેય 21 મિલિયનથી વધુ બિટકોઇન નહીં હોય. નવા બિટકોઇન જાહેર સમયપત્રક અનુસાર જારી થાય છે, અને નોડ્સ તરીકે ઓળખાતાં સ્વતંત્ર કમ્પ્યુટરો તે નિયમનો ભંગ કરતા કોઈ પણ બ્લોકને નકારી કાઢે છે. આ મર્યાદા વિશ્વસનીય છે કારણ કે કોઈ પણ વ્યક્તિ તેની ચકાસણી કરી શકે છે. જોકે, તે કુદરતનો નિયમ નથી: તે ટકી રહે છે કારણ કે સહભાગીઓ તેનો અમલ કરાવતા રહે છે. અને મર્યાદિત પુરવઠો ભાવ વધશે તેની ખાતરી આપતો નથી. ભાવ પુરવઠાની સાથે માંગ પર પણ આધાર રાખે છે.
તે પીઅર-ટુ-પીઅર છે તેનો અર્થ એ છે કે આપ બિટકોઇન નેટવર્કમાં ખાતું ખોલાવ્યા વિના અથવા કોઈ કેન્દ્રીય સત્તાધિકારીની મંજૂરી માગ્યા વિના, કોઈને પણ, ગમે ત્યાં બિટકોઇન મોકલી શકો છો. આપ પોતે નિયંત્રિત કરતા હો તે બિટકોઇનને કોઈ કંપની સ્થગિત કરી શકતી નથી. આ સ્વતંત્રતાનું બીજું પાસું જવાબદારી છે: માન્ય વ્યવહારને ઉલટાવવો સામાન્ય રીતે અશક્ય હોય છે, અને નેટવર્ક માટે કોઈ સહાય કેન્દ્ર નથી.
એક ગેરસમજ એવી છે કે એક બિટકોઇન મોંઘો હોવાથી બિટકોઇન પહોંચની બહાર છે. આપે આખો બિટકોઇન ખરીદવાની કે વાપરવાની જરૂર નથી. એક બિટકોઇન 10,00,00,000 નાના એકમોમાં વહેંચાય છે, જે કહેવાય છે સાતોશી, અથવા સેટ્સ. 1,00,000 સેટ્સની માલિકી અને 0.001 બિટકોઇનની માલિકી એક જ રકમ દર્શાવે છે.
નેટવર્ક વિવિધ સહભાગીઓ પર આધાર રાખે છે: વપરાશકર્તાઓ જેઓ બિટકોઇન મોકલે છે, મેળવે છે અને પોતાની પાસે રાખે છે; નોડ્સ જે દરેક વ્યવહાર અને બ્લોક નિયમો અનુસાર છે કે નહીં તે ચકાસે છે; અને માઇનર્સ જેઓ લગભગ દર દસ મિનિટે નોંધમાં નવો બ્લોક ઉમેરવા માટે સ્પર્ધા કરે છે. તે નોંધ, એટલે કે બ્લોકચેઇન, જાહેર છે અને કોઈ પણ વ્યક્તિ તેને જોઈ શકે છે, અને તેને ફરીથી લખવી ખૂબ ખર્ચાળ છે.
જોડણી અંગે એક નોંધ: બિટકોઇન અંગ્રેજીમાં મોટા અક્ષર B સાથે લખાય ત્યારે સામાન્ય રીતે નેટવર્ક અથવા પ્રણાલીનો અર્થ થાય છે. બિટકોઇન અંગ્રેજીમાં નાના અક્ષર b સાથે લખાય ત્યારે તેનો અર્થ નાણું પોતે થાય છે.
બિટકોઇનના ફાયદાની સાથે કેટલીક મર્યાદાઓ પણ છે. તેનો ભાવ ઝડપથી બદલાઈ શકે છે. ભૂલોની અસર સામાન્ય રીતે કાયમી હોય છે. ઘણી જગ્યાએ તેની સ્વીકાર્યતા હજી મર્યાદિત છે, અને તેનો સુરક્ષિત રીતે ઉપયોગ કરવા માટે થોડું શીખવું પડે છે. બિટકોઇન સંસ્થાઓ પરના અમુક વિશ્વાસનું સ્થાન ચકાસણી અને વ્યક્તિગત જવાબદારીને આપે છે. તે જોખમ દૂર કરતો નથી.
તમે બિટકોઇનનો ઉપયોગ કેવી રીતે કરો છો?
એક બિટકોઇન વૉલેટ એ એક સાધન છે, સામાન્ય રીતે એક ઍપ, જે તમને બિટકોઇન મેળવવા, તપાસવા અને મોકલવાની સુવિધા આપે છે. તમારા બિટકોઇન તમારા ફોનમાં સંગ્રહિત થતા નથી: તેની નોંધ બ્લોકચેઇન પર હોય છે. વૉલેટ દ્વારા સંચાલિત ચાવીઓ તમને તે તમારા છે તે સાબિત કરવા અને ચુકવણીને અધિકૃત કરવાની સુવિધા આપે છે.
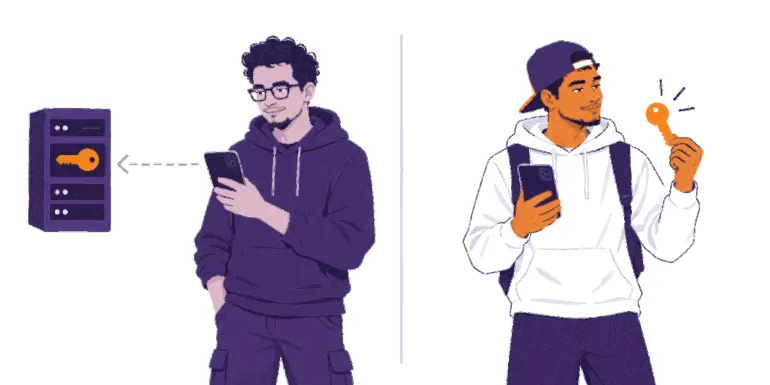
તેથી કોઈપણ વૉલેટ વિશે પહેલો પ્રશ્ન એ છે: ચાવીઓ પર કોનું નિયંત્રણ છે?
તમારા બિટકોઇન ખરેખર કોના કબજામાં છે?
એક સ્વ-કસ્ટડી વૉલેટ સાથે, ચાવીઓ પર તમારું નિયંત્રણ હોય છે.
જ્યારે તમે તેને સેટ કરો છો, ત્યારે તે તમને એક સીડ ફ્રેઝ (જેને રિકવરી ફ્રેઝ પણ કહે છે) બતાવે છે: શબ્દોની ક્રમબદ્ધ યાદી, જેમાં ઘણીવાર 12 અથવા 24 શબ્દો હોય છે. તે બીજા ઉપકરણ પર તમારી ચાવીઓ ફરીથી બનાવી શકે છે. જેની પાસે તે હોય તે તમારા બિટકોઇન લઈ શકે છે. સીડ ફ્રેઝ માત્ર બૅકઅપ નથી: તે સંપૂર્ણ ઍક્સેસ આપે છે.
તેને સુરક્ષિત રાખો:
જ્યારે તમે વૉલેટ બનાવો ત્યારે તેને કાગળ પર ચોકસાઈથી લખી લો;
તેને ઑફલાઇન, ખાનગી અને એવી જગ્યાએ રાખો જ્યાં તે ખોવાઈ ન જાય કે તેને નુકસાન ન થાય;
ક્યારેય તેનો ફોટો ન પાડો, તેને ઈમેઇલ ન કરો, ક્લાઉડ નોટ્સમાં સંગ્રહિત ન કરો કે સંદેશમાં ન મોકલો;
તેને ક્યારેય કોઈ વેબસાઇટ પર ટાઇપ ન કરો.
જો તમે તમારો સીડ ફ્રેઝ અને તમારું ઉપકરણ બંને ગુમાવો, તો કોઈ તમારા માટે તમારા બિટકોઇન પાછા મેળવી શકશે નહીં.
એક કસ્ટડી વૉલેટ સાથે, કોઈ કંપની તમારા વતી ચાવીઓ રાખે છે, કંઈક અંશે બૅન્કની જેમ. તમારું બૅલેન્સ એ તમને ચૂકવણી કરવાનું કંપનીનું વચન છે. સેટઅપની રીત પરિચિત હોય છે અને સહાય ઉપલબ્ધ હોઈ શકે છે, પરંતુ તમે તે કંપની પર નિર્ભર રહો છો: તે ઉપાડ પર મર્યાદા મૂકી શકે છે, ખાતું સ્થગિત કરી શકે છે, હૅક થઈ શકે છે અથવા બંધ થઈ શકે છે.
પ્રશ્ન
કસ્ટડી
સ્વ-કસ્ટડી
ચાવીઓ કોણ રાખે છે?
કંપની
તમે
પુનઃપ્રાપ્તિની જવાબદારી કોણ સંભાળે છે?
કંપની, તમારા ખાતા દ્વારા
તમે, તમારા સીડ ફ્રેઝ દ્વારા
મુખ્ય લાભ અને મર્યાદા
સગવડ અને સહાય, પરંતુ તમે કંપની પર નિર્ભર રહો છો
સીધું નિયંત્રણ, પરંતુ બૅકઅપ અને ભૂલો માટે તમે જવાબદાર છો
બિટકોઇનની દુનિયામાં એક ઉપયોગી ઉક્તિ છે: ચાવીઓ તમારી નહીં, તો સિક્કા પણ તમારા નહીં. કસ્ટડીની પદ્ધતિ પસંદ કરવી એ તમારી યોગ્યતાની કસોટી નથી. તમે કયા પ્રકારનો ઉપયોગ કરો છો અને શાના પર વિશ્વાસ મૂકો છો તે જાણવું મહત્ત્વનું છે.
My First Bitcoin કોઈ ચોક્કસ વૉલેટની ભલામણ કરતું નથી. સાધનો, ફી અને માલિકો બદલાતા રહે છે, અને એક સમુદાયને અનુકૂળ હોય તે બીજાને અનુકૂળ ન પણ હોય. સ્થાનિક સ્તરે લોકો શું વાપરે છે તે કોઈ વિશ્વસનીય શિક્ષકને પૂછો, અને કોઈપણ વૉલેટનો ઉપયોગ કરતાં પહેલાં આ મુદ્દાઓ જાતે તપાસો:
ચાવીઓ: ચાવીઓ પર કોનું નિયંત્રણ છે, તમારું કે કોઈ કંપનીનું?
પુનઃપ્રાપ્તિ: જો તમારો ફોન ખોવાઈ જાય અથવા કંપની ગાયબ થઈ જાય તો શું થાય?
સ્રોત: શું તમે તેને સત્તાવાર વેબસાઇટ અથવા ઍપ સ્ટોરની સૂચિમાંથી ડાઉનલોડ કર્યું છે, કોઈએ મોકલેલી લિંક પરથી નહીં?
કોડ: શું તે ઓપન સોર્સ છે અને તેની સક્રિય રીતે જાળવણી થાય છે? (માત્ર ઓપન સોર્સ હોવું એ સાધન સુરક્ષિત છે તેનો પુરાવો નથી.)
ખર્ચ: મોકલવા, મેળવવા અથવા ઉપાડવા માટે કઈ ફી લાગુ પડે છે?
ચુકવણીઓ: શું તે તમને જરૂરી હોય તેવી ઑન-ચેઇન અથવા લાઇટનિંગ ચુકવણીઓને સમર્થન આપે છે?
બિટકોઇનમાં ચુકવણી કરવાની બે સામાન્ય રીતો છે. ઑન-ચેઇન ચુકવણીઓ સીધી બ્લોકચેઇનમાં નોંધાય છે. લાઇટનિંગ એ બિટકોઇન પર આધારિત એક ચુકવણી નેટવર્ક છે, જે કૉફી ખરીદવા જેવી ઝડપી, નાની અને વારંવાર થતી ચુકવણીઓ માટે બનાવવામાં આવ્યું છે. લાઇટનિંગ વૉલેટ પણ કસ્ટોડિયલ અથવા સેલ્ફ-કસ્ટોડિયલ હોઈ શકે છે.
તમે શીખી રહ્યા હો ત્યારે ત્રણ નિયમો તમને સુરક્ષિત રાખશે:
પહેલાં શીખો. ઉત્સાહ, ડર કે દબાણને કારણે કોઈ પગલું ન ભરો.
નાની રકમથી શરૂઆત કરો. અજાણ્યાં સાધનો અજમાવતી વખતે એટલી જ રકમ વાપરો જે ગુમાવવી તમને પોસાય.
વિશ્વાસ ન કરો, ચકાસો. ચુકવણી મંજૂર કરતાં પહેલાં વ્યક્તિ, ચુકવણીની રીત, સરનામું અને રકમ ચકાસો.
ચુકવણી મેળવવા માટેની માહિતી આપો, ગુપ્ત માહિતી ક્યારેય નહીં. સરનામું અથવા ચુકવણીની વિનંતી અન્યને આપી શકાય છે. સીડ ફ્રેઝ અથવા પ્રાઇવેટ કી ક્યારેય કોઈને આપશો નહીં. કોઈ પણ અધિકૃત શિક્ષક, વૉલેટ કંપની કે સહાય કર્મચારી ક્યારેય તે માંગશે નહીં.
જો કોઈ ઉતાવળ કરાવે કે વાત ગુપ્ત રાખવા કહે, ખાતરીપૂર્વક વળતર આપવાનું વચન આપે, તમને પહેલાં બિટકોઇન મોકલવાનું કહે અથવા તમારો સીડ ફ્રેઝ માંગે, તો અટકી જાઓ. થોભો. કંઈ પણ જણાવશો નહીં. કંઈ પણ મોકલશો નહીં. પછી તમે પહેલેથી જાણતા હો તેવા સ્રોત દ્વારા ચકાસો.
હવે આગળ શું?
નાણાં નિયમો અને વિશ્વાસ પર આધાર રાખે છે
ફિયાટ નાણાં ચુકવણીને સરળ બનાવે છે, પરંતુ તેમનો પુરવઠો અને નિયમો થોડીક સંસ્થાઓ દ્વારા નક્કી કરવામાં આવે છે, અને સમય જતાં તેમની ખરીદશક્તિ ઘટી શકે છે.
બિટકોઇન અલગ નિયમો પ્રદાન કરે છે
2009થી, બિટકોઇન એવા નાણાં પ્રદાન કરે છે જેનો પુરવઠો જાહેર અને મર્યાદિત છે, જે સૌ માટે ઉપલબ્ધ છે અને જેના પર માત્ર વિશ્વાસ કરવાને બદલે તેની ચકાસણી કરી શકાય છે. તેની સાથે કેટલાક પડકારો પણ આવે છે: ભાવમાં વધઘટ, સુધારી ન શકાય તેવી ભૂલો અને વ્યક્તિગત જવાબદારી.
સલામતી સૌથી પહેલાં આવે છે
પહેલાં શીખો, નાની શરૂઆત કરો અને દરેક બાબતની ચકાસણી કરો. તમારો સીડ ફ્રેઝ ક્યારેય કોઈને આપશો નહીં. તમારે બધું એકસાથે કરવાની જરૂર નથી: આગળનું એક સલામત પગલું પૂરતું છે.
આ તો માત્ર શરૂઆત છે
શરૂઆતમાં આપેલા પાંચ પ્રશ્નો પર પાછા જાઓ. હવે તમે શું જવાબ આપશો?
આ બિટકોઇન ડિપ્લોમા એ આગળનું પગલું છે. તેના ચાર મોડ્યુલ તમને વધુ આગળ લઈ જાય છે: નાણાંને સમજવાથી લઈને બિટકોઇન કેવી રીતે કામ કરે છે, બિટકોઇનનો સલામતીપૂર્વક ઉપયોગ કેવી રીતે કરવો અને તમારા સમુદાયમાં બિટકોઇનની ભૂમિકા સુધી. જિજ્ઞાસુ રહો, પ્રશ્નો પૂછતા રહો અને વધુ જાણવા માટે મુલાકાત લો: myfirstbitcoin.org.