Մարդկանց մեծ մասը երբեք կանգ չի առնում՝ փողի մասին մտածելու համար։
Ոչ թե այն վաստակելու կամ ծախսելու, այլ իսկապես մտածելու, թե ինչ է այն և ինչպես է գործում։
Մենք ամեն օր փող ենք օգտագործում, բայց հազվադեպ ենք հարցնում, թե ինչպես է այն գործում։
Նախքան կշարունակեք կարդալ, մի պահ մտածեք հինգ հարցի շուրջ։ Եթե կարող եք, յուրաքանչյուրին կարճ գրավոր պատասխան տվեք․
Ինչո՞ւ է մարդկանց փող պետք։
Ի՞նչն է որևէ բան դարձնում փող։
Ո՞վ կարող է ստեղծել կամ վերահսկել Ձեր օգտագործած փողը։
Ինչո՞ւ Ձեր օգտագործած փողն արժեք ունի։
Ձեր փողով այսօր կարո՞ղ եք գնել նույնքան, որքան նախկինում։
Պահեք Ձեր պատասխանները։ Վերջում վերադարձեք դրանց։ Այս ուղեցույցը կարող է ամրապնդել Ձեր որոշ տեսակետներ և փոխել մյուսները։
Կարդալիս ուշադրություն դարձրեք փաստի և կարծիքի տարբերությանը։ «Այս թղթադրամն ընդունվում է հարկերը վճարելու համար» պնդումը փաստ է, որը կարելի է ստուգել։ «Սա փողի լավագույն ձևն է» պնդումը եզրակացություն է, որի համար անհրաժեշտ են չափանիշներ և ապացույցներ։
Այս ուղեցույցը կառուցված է վեց հարցի շուրջ՝ ինչու է փողը կարևոր, ինչ է այն, ինչ խնդիրներ կարող են առաջանալ դրա հետ, ինչ է Բիթքոյնը, ինչպես այն անվտանգ օգտագործել և ինչ է սպասվում հետագայում։
Այն նախատեսված է միայն կրթական նպատակների համար։ Այն չի տրամադրում ֆինանսական, ներդրումային, իրավական կամ հարկային խորհրդատվություն և Ձեզ չի հորդորում որևէ բան գնել, վաճառել կամ պահել։
Ի՞նչ է փողը
Փողը փոխանակման գործիք է։
Ոչ ոք փող չի ուզում հանուն հենց փողի։ Մենք այն ուզում ենք այն ամենի համար, ինչ կարելի է դրանով գնել։ Թղթադրամը պարզապես թղթի կտոր է։ Այն օգտակար է նրանով, որ ուրիշները կընդունեն այն մեզ իսկապես անհրաժեշտ բաների դիմաց, քանի որ ակնկալում են, որ հետագայում ուրիշներն էլ այն կընդունեն։
Հենց սա է տարբերում փողը բնաիրային փոխանակումից։
Բնաիրային փոխանակման համակարգում առևտուրը հնարավոր է միայն այն դեպքում, երբ երկու կողմերն էլ միաժամանակ և համապատասխան քանակներով ցանկանում են այն, ինչ ունի մյուսը։ Տնտեսագետները սա անվանում են պահանջմունքների կրկնակի համընկնում։ Եթե Դուք բրինձ եք աճեցնում և կոշիկի կարիք ունեք, կոշկակարին կարող է պետք լինել բուսական յուղ, ոչ թե բրինձ։ Փողը լուծում է այս խնդիրը՝ վաճառքն առանձնացնելով գնումից. Դուք Ձեր բրինձը վաճառում եք մեկին և կոշիկ գնում մեկ ուրիշից։
Փողը սովորաբար կատարում է երեք գործառույթ։
Այն փոխանակման միջոց է. մարդիկ այն ընդունում են որպես վճարում։ Այն հաշվարկային միավոր է. գներն արտահայտվում են դրանով, ուստի մենք կարող ենք համեմատել տարբեր իրերի արժեքը։ Եվ այն արժեքի պահպանման միջոց է. այն արժեքը ներկայից տեղափոխում է ապագա։ Փողի ոչ մի տեսակ արժեքը կատարյալ կերպով չի պահպանում, սակայն որոշ տեսակներ իրենց գնողունակությունն ավելի դանդաղ են կորցնում, քան մյուսները։
Պատմության ընթացքում շատ բաներ են ծառայել որպես փող՝ խեցիներ, աղ, ուլունքներ, անասուններ, պղինձ, արծաթ և ոսկի։ Թանկարժեք մետաղները լայն կիրառություն ստացան, քանի որ սակավ էին, դիմացկուն և լայնորեն ընդունված։ Սակայն մետաղ տեղափոխելն ու պաշտպանելը դժվար է, ուստի բանկերը սկսեցին թողարկել թղթային պահանջագրեր, որոնք կարելի էր փոխանակել մետաղի նշված քանակի հետ։ Տարբեր ձևերով կիրառվող ոսկու ստանդարտի պայմաններում արժույթի միավորը օրենքով կապվում էր ոսկու որոշակի քանակի հետ։ Կանոնները տարբերվում էին՝ կախված վայրից և ժամանակաշրջանից։
Ժամանակի ընթացքում փողը սկսեց ավելի շատ հիմնվել հաստատությունների և խոստումների, քան մետաղի վրա։ 1971 թվականին Միացյալ Նահանգները դադարեցրեց օտարերկրյա կառավարությունների և կենտրոնական բանկերի համար դոլարները ոսկու հետ պաշտոնապես փոխանակելը։ Այսօր ազգային արժույթների մեծ մասը ֆիատային փող է. պետական լիազորությամբ, սովորաբար կենտրոնական բանկի միջոցով թողարկվող արժույթ, որը հնարավոր չէ փոխանակել ոսկու կամ որևէ այլ ապրանքի հաստատուն քանակի հետ։ Լատիներեն fiat բառը նշանակում է «թող արվի» և հաճախ ընկալվում է որպես «հրամանագրով»։
Ֆիատային փողը գործում է, քանի որ մարդիկ, ձեռնարկությունները, բանկերն ու կառավարություններն այն ընդունում են։ Օրենքները սովորաբար այն ճանաչում են որպես օրինական վճարամիջոց և պահանջում են դրանով վճարել հարկերը, իսկ մարդիկ ցանկանում են այն ունենալ, քանի որ իրենց շրջապատում բոլորն այն օգտագործում են։
Մենք ինչ-որ բանով ապահովված փողից անցանք ինչ-որ մեկի հանդեպ վստահությամբ ապահովված փողի։
Ի՞նչն է սխալ մեր փողի հետ
Երբ մարդիկ լսում են «գնաճ» բառը, սովորաբար մտածում են գների բարձրացման մասին։
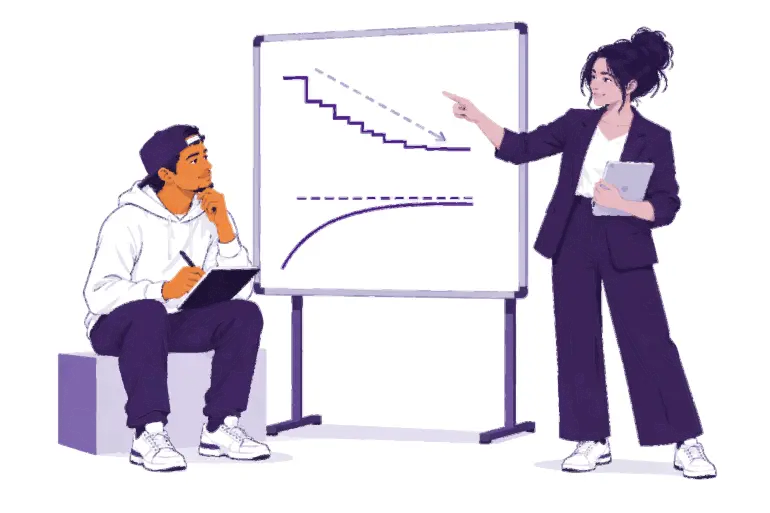
Գնաճը գների ընդհանուր մակարդակի շարունակական բարձրացումն է։ Դրա մյուս կողմը գնողունակությունն է՝ որքան ապրանք ու ծառայություն կարելի է գնել մեկ դրամական միավորով։ Եթե հիմնական ապրանքների զամբյուղի գինը 100 դրամական միավորից բարձրանում է մինչև 110, ապա նույն 100 միավորով այլևս հնարավոր չէ գնել ամբողջ զամբյուղը։
Գնաճը մի քանի պատճառ ունի, և տնտեսագետները քննարկում են, թե դրանցից յուրաքանչյուրը որքանով է կարևոր․ փողի և վարկերի ծավալի ընդլայնում, մատակարարման խափանումներ, պահանջարկի փոփոխություններ, արժույթի թուլացում, հարկեր և արտադրական ծախսեր։ Պատճառներից մեկն արժանի է ուշադրության, քանի որ այն ընտրության արդյունք է, ոչ թե պատահականություն․ ֆիատ համակարգում փոքրաթիվ հաստատություններ կարող են մեծացնել փողի և վարկերի առաջարկը և փոխել դրա կանոնները։
Մտածեք, թե ինչն է որևէ բան արժեքավոր դարձնում։
«Մոնա Լիզայի» բնօրինակն ավելի թանկ արժե, քան դրա ցանկացած պատճենը, ոչ թե այն պատճառով, որ ավելի լավ տեսք ունի, այլ որովհետև միակն է։ Միայն սակավությունը արժեք չի ստեղծում, բայց երբ մարդիկ ինչ-որ բան են ցանկանում, դրա առաջարկը նշանակություն ունի։
Երբ փողի առաջարկն աճում է ավելի արագ, քան դրանով գնվող ապրանքների ու ծառայությունների ծավալը, յուրաքանչյուր միավորով սովորաբար ավելի քիչ բան է հնարավոր գնել։
Գնաճը բոլորի վրա հավասարապես չի ազդում։ Այն մարդը, որն իր միջոցները հիմնականում պահում է կանխիկ կամ խնայողությունների տեսքով, կարող է կորցնել գնողունակությունը։ Այն մարդը, որն ունի թանկացող ակտիվներ, կարող է մասամբ պաշտպանված լինել։ Աշխատավարձերն ու գները նույնպես ճշգրտվում են տարբեր արագություններով։
Ձեր բանկային հաշվի գումարը նույնպես տարբերվում է Ձեր ձեռքի կանխիկից։ Բանկը յուրաքանչյուր ավանդ ամբողջությամբ կանխիկ չի պահում․ դրա մեծ մասը տրամադրում է որպես վարկ և ներդնում է։ Բանկային հաշվի մնացորդը Ձեզ վճարելու բանկի խոստումն է։ Այդ խոստումը սովորաբար կատարվում է, բայց դա կախված է բանկից և դրա գործունեությունը կարգավորող կանոններից։
Փորձեք․ գնողունակության ստուգում
Ընտրեք Ձեր համայնքում տարածված որևէ ապրանք կամ ծառայություն, օրինակ՝ հաց, տրանսպորտ կամ հեռախոսային հաշվի լիցքավորում։ Գրեք դրա այսօրվա գինը։ Որևէ մեկին հարցրեք, թե որքան էր այն արժենում մի քանի տարի առաջ, ապա, հնարավորության դեպքում, ստուգեք հավաստի գրանցումներում։ Արդյո՞ք եկամուտներն աճել են նույն տեմպով։ Էլ ի՞նչը կարող էր բացատրել այդ փոփոխությունը։
Այս ամենը չի նշանակում, թե ֆիատ փողը չի գործում։ Այն ապահովում է հարմարավետ վճարումներ, ճկուն վարկավորում և ճգնաժամերին արձագանքելու գործիքներ։ Բայց նույն ճկունությունը ռիսկ է ստեղծում․ դրա առաջարկն ու կանոնները կարող են փոխվել, իսկ այն օգտագործող մարդիկ քիչ ազդեցություն ունեն այդ որոշումների վրա։
Ահա թե ինչու են մարդիկ այլընտրանքներ փնտրում, և ինչու է ստեղծվել Բիթքոյնը։
Ի՞նչ է Բիթքոյնը
Մինչև Բիթքոյնը համացանցով փող ուղարկելը միշտ կախված էր վստահելի կազմակերպությունից՝ բանկից կամ վճարային ընկերությունից, որը վարում էր հաշվառման մատյանը, հաստատում հաշիվները և կարող էր հետաձգել, արգելափակել կամ հետ շրջել վճարումը։ Տասնամյակներ շարունակ համակարգչային գիտության մասնագետները փորձում էին ստեղծել թվային փող՝ առանց կենտրոնական թողարկողի։ Դժվարությունն այն էր, որ թվային տեղեկությունը հեշտ է պատճենել։ Եթե թվային մետաղադրամը հնարավոր լիներ պատճենել և երկու անգամ ծախսել, այն չէր կարող ծառայել որպես փող։ Սա կոչվում է կրկնակի ծախսման խնդիր։
2008 թվականի հոկտեմբերի 31-ին Satoshi Nakamoto անունը գործածող մի անձ կամ խումբ հրապարակեց լուծում նկարագրող մի հոդված՝ Բիթքոյն․ հավասարից հավասարին էլեկտրոնային կանխիկի համակարգ։ Ցանցը գործարկվեց 2009 թվականի հունվարին։
Բիթքոյնը թվային փող է, որը ապակենտրոնացված է, ունի սահմանափակ առաջարկ և կարող է փոխանցվել հավասարից հավասարին՝ առանց բանկի թույլտվության։
Համակարգի ապակենտրոնացված լինելը նշանակում է, որ չկա կենտրոնական գրասենյակ, որը կարող է հաշիվներ ստեղծել, փոխել մնացորդները կամ հաստատել, թե ով կարող է միանալ։ Ցանկացած ոք կարող է ներբեռնել և ուսումնասիրել բաց սկզբնաղբյուրով ծրագրաշարը, իսկ բազմաթիվ անկախ համակարգիչներ պահում են գրանցամատյանի պատճենը։ Սա չի նշանակում, որ բոլորն ունեն հավասար ազդեցություն։ Սա նշանակում է, որ ոչ մի մասնակից չի կարող միայնակ բոլորի համար փոխել հաշվառման մատյանը կամ դրամական կանոնները։
Ունենալ սահմանափակ առաջարկ նշանակում է, որ երբեք չի լինի ավելի քան 21 միլիոն բիթքոյն։ Նոր բիթքոյնները թողարկվում են հրապարակային ժամանակացույցով, իսկ հանգույցներ կոչվող անկախ համակարգիչները մերժում են այդ կանոնը խախտող ցանկացած բլոկ։ Այս սահմանաչափը վստահելի է, քանի որ ցանկացած ոք կարող է ստուգել այն։ Սակայն այն բնության օրենք չէ․ այն պահպանվում է, քանի որ մասնակիցները շարունակում են ապահովել դրա պահպանումը։ Եվ սահմանափակ առաջարկը չի երաշխավորում գնի աճ։ Գինը կախված է ինչպես պահանջարկից, այնպես էլ առաջարկից։
Փոխանցումների՝ հավասարից հավասարին լինելը նշանակում է, որ Դուք կարող եք բիթքոյն ուղարկել ցանկացած մարդու, ցանկացած վայր՝ առանց Բիթքոյնի ցանցում հաշիվ բացելու կամ կենտրոնական մարմնից հավանություն խնդրելու։ Ոչ մի ընկերություն չի կարող սառեցնել այն բիթքոյնները, որոնք Դուք ինքներդ եք վերահսկում։ Այդ ազատության մյուս կողմը պատասխանատվությունն է․ վավեր գործարքը սովորաբար անհնար է հետ շրջել, իսկ ցանցը չունի աջակցության ծառայություն։
Տարածված թյուր պատկերացումներից մեկն այն է, թե Բիթքոյնն անհասանելի է, քանի որ մեկ բիթքոյնը թանկ արժե։ Պարտադիր չէ գնել կամ օգտագործել մեկ ամբողջ բիթքոյն։ Մեկ բիթքոյնը բաժանվում է 100 000 000 ավելի փոքր միավորների, որոնք կոչվում են սատոշիներ կամ սատեր։ 100 000 սատ ունենալը և 0,001 բիթքոյն ունենալը նշանակում են նույն քանակը։
Ցանցը հիմնվում է տարբեր մասնակիցների վրա՝ օգտատերերի, որոնք ուղարկում, ստանում և պահում են բիթքոյն, հանգույցների, որոնք ստուգում են յուրաքանչյուր գործարքի և բլոկի համապատասխանությունը կանոններին, և մայներների, որոնք մրցակցում են՝ մոտավորապես յուրաքանչյուր տասը րոպեն մեկ գրանցամատյանում նոր բլոկ ավելացնելու համար։ Այդ գրանցամատյանը՝ բլոկչեյնը, հրապարակային է ու տեսանելի բոլորին, և այն վերագրելը շատ ծախսատար է։
Նշում ուղղագրության մասին․ Բիթքոյն՝ մեծատառ Բ-ով, սովորաբար նշանակում է ցանցը կամ համակարգը։ բիթքոյն՝ փոքրատառ բ-ով, նշանակում է հենց փողը։
Բիթքոյնն ունի նաև փոխզիջումներ պահանջող կողմեր։ Դրա գինը կարող է արագ փոխվել։ Սխալների հետևանքները սովորաբար անդառնալի են։ Շատ վայրերում այն որպես վճարման միջոց ընդունելը դեռ սահմանափակ է, իսկ անվտանգ օգտագործելու համար անհրաժեշտ է որոշ բաներ սովորել։ Բիթքոյնը հաստատությունների հանդեպ վստահության մի մասը փոխարինում է ստուգմամբ և անձնական պատասխանատվությամբ։ Այն չի վերացնում ռիսկը։
Ինչպե՞ս եք օգտագործում Բիթքոյնը
Մի Բիթքոյնի դրամապանակ գործիք է, սովորաբար՝ հավելված, որը թույլ է տալիս ստանալ, ստուգել և ուղարկել բիթքոյն։ Ձեր բիթքոյնը չի պահվում ձեր հեռախոսի մեջ․ այն գրանցված է բլոկչեյնում։ Դրամապանակը կառավարում է այն բանալիները, որոնք թույլ են տալիս ապացուցել, որ բիթքոյնը ձերն է, և թույլատրել վճարումը։
Ուստի ցանկացած դրամապանակի մասին առաջին հարցն է՝ ո՞վ է վերահսկում բանալիները։
Իրականում ո՞վ է պահում ձեր բիթքոյնը։
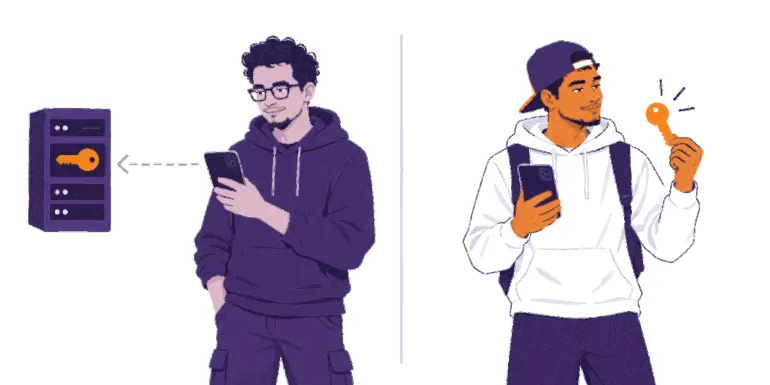
Երբ օգտվում եք ինքնապահառու դրամապանակից, բանալիները վերահսկում եք դուք։
Երբ կարգավորում եք այն, այն ձեզ ցույց է տալիս սկզբնական արտահայտություն (նաև կոչվում է վերականգնման արտահայտություն)՝ բառերի որոշակի հերթականությամբ ցանկ, հաճախ՝ 12 կամ 24 բառից։ Այն կարող է վերստեղծել ձեր բանալիները մեկ այլ սարքի վրա։ Այն ունեցող ցանկացած մարդ կարող է վերցնել ձեր բիթքոյնը։ Սկզբնական արտահայտությունը միայն պահուստային պատճեն չէ․ այն լիակատար հասանելիություն է տալիս։
Պաշտպանեք այն՝
դրամապանակը ստեղծելիս այն ճշգրիտ գրի առեք թղթի վրա,
պահեք այն անցանց, գաղտնի և այնպիսի վայրում, որտեղ այն չի կորչի կամ վնասվի,
երբեք մի՛ լուսանկարեք այն, մի՛ ուղարկեք էլեկտրոնային փոստով, մի՛ պահեք ամպային նշումներում և մի՛ ուղարկեք հաղորդագրությամբ,
երբեք մի՛ մուտքագրեք այն որևէ կայքում։
Եթե կորցնեք ձեր սկզբնական արտահայտությունն ու սարքը, ոչ ոք չի կարողանա վերականգնել ձեր բիթքոյնը ձեզ համար։
Երբ օգտվում եք պահառուական դրամապանակից, ընկերությունը պահում է բանալիները ձեր փոխարեն՝ որոշ չափով բանկի նման։ Ձեր հաշվեկշիռը ձեզ վճարելու՝ ընկերության խոստումն է։ Կարգավորման գործընթացը ծանոթ է, և աջակցություն կարող է հասանելի լինել, բայց դուք կախված եք այդ ընկերությունից․ այն կարող է սահմանափակել միջոցների դուրսբերումը, սառեցնել հաշիվը, ենթարկվել հաքերային հարձակման կամ դադարեցնել գործունեությունը։
Հարց
Պահառուական
Ինքնապահառու
Ո՞վ է պահում բանալիները։
Ընկերությունը
Դուք
Ո՞վ է զբաղվում վերականգնմամբ։
Ընկերությունը՝ ձեր հաշվի միջոցով
Դուք՝ ձեր սկզբնական արտահայտության միջոցով
Հիմնական փոխզիջումը
Հարմարավետություն և աջակցություն, բայց դուք կախված եք ընկերությունից
Ուղղակի վերահսկողություն, բայց պահուստային պատճենների և սխալների համար պատասխանատու եք դուք
Օգտակար արտահայտություն Բիթքոյնի աշխարհում՝ բանալիները ձերը չեն՝ մետաղադրամներն էլ ձերը չեն։ Պահառության ձևի ընտրությունը ձեր արժանիքների ստուգում չէ։ Կարևորն այն է, որ իմանաք՝ որ տեսակից եք օգտվում և ինչին եք վստահում։
My First Bitcoin-ը կոնկրետ դրամապանակներ չի առաջարկում։ Գործիքները, վճարներն ու սեփականատերերը փոխվում են, և այն, ինչ հարմար է մի համայնքի համար, կարող է հարմար չլինել մյուսին։ Վստահելի դասավանդողից հարցրեք, թե մարդիկ ինչ են օգտագործում ձեր տարածքում, և ցանկացած դրամապանակ օգտագործելուց առաջ ինքներդ ստուգեք հետևյալ կետերը՝
Բանալիներ՝ ո՞վ է վերահսկում բանալիները՝ դո՞ւք, թե՞ ընկերությունը։
Վերականգնում՝ ի՞նչ կլինի, եթե ձեր հեռախոսը կորչի կամ ընկերությունը վերանա։
Աղբյուր՝ այն ներբեռնե՞լ եք պաշտոնական կայքից կամ հավելվածների խանութի պաշտոնական էջից, այլ ոչ թե ինչ-որ մեկի ուղարկած հղումով։
Կոդ՝ արդյո՞ք այն ունի բաց ելակետային կոդ և ակտիվորեն սպասարկվում է։ (Միայն բաց ելակետային կոդ ունենալը չի ապացուցում, որ գործիքն անվտանգ է։)
Ծախսեր՝ ի՞նչ վճարներ են կիրառվում ուղարկելու, ստանալու կամ միջոցները դուրս բերելու համար։
Վճարումներ․ այն աջակցո՞ւմ է Ձեզ անհրաժեշտ վճարումներին՝ շղթայի վրա կամ Lightning ցանցով։
Բիթքոյնով վճարելու երկու տարածված եղանակ կա։ Շղթայի վրա կատարվող վճարումներն անմիջապես գրանցվում են բլոկչեյնում։ Lightning-ը Բիթքոյնի հիման վրա կառուցված վճարային ցանց է՝ արագ, փոքր և հաճախակի վճարումների համար, օրինակ՝ սուրճ գնելու։ Lightning դրամապանակը նույնպես կարող է լինել պահառուական կամ ինքնապահառուական։
Երեք կանոն կօգնեն Ձեզ ապահով մնալ սովորելու ընթացքում․
Նախ սովորեք։ Մի՛ գործեք ոգևորության, վախի կամ ճնշման ազդեցության տակ։
Սկսեք փոքրից։ Անծանոթ գործիքները փորձարկեք այնպիսի գումարով, որը կարող եք Ձեզ թույլ տալ կորցնել։
Կիսվեք ստանալու համար անհրաժեշտ տեղեկություններով, երբեք՝ գաղտնիքներով։ Հասցեով կամ վճարման հարցումով կարելի է կիսվել։ Վերականգնման արտահայտությամբ կամ մասնավոր բանալիով երբեք չի կարելի կիսվել։ Ոչ մի օրինական գործունեություն ծավալող դասավանդող, դրամապանակ տրամադրող ընկերություն կամ աջակցության աշխատակից երբեք չի խնդրի դրանք։
Կանգ առեք, եթե որևէ մեկը շտապելու կամ գաղտնիություն պահելու պահանջ է դնում, երաշխավորված եկամուտ է խոստանում, խնդրում է նախ բիթքոյն ուղարկել կամ պահանջում է Ձեր վերականգնման արտահայտությունը։ Դադար տվեք։ Ոչնչով մի՛ կիսվեք։ Ոչինչ մի՛ ուղարկեք։ Ապա ստուգեք Ձեզ արդեն ծանոթ աղբյուրի միջոցով։
Ի՞նչ է հաջորդում։
Փողը հիմնվում է կանոնների և վստահության վրա
Ֆիատ փողը հարմար է դարձնում վճարումները, սակայն դրա առաջարկն ու կանոնները սահմանում են սակավաթիվ հաստատություններ, իսկ գնողունակությունը ժամանակի ընթացքում կարող է նվազել։
Բիթքոյնն առաջարկում է այլ կանոններ
2009 թվականից ի վեր Բիթքոյնն առաջարկում է բոլորին հասանելի փող՝ հրապարակային, սահմանափակ առաջարկով, որը կարելի է ստուգել՝ պարզապես վստահելու փոխարեն։ Այն նաև փոխզիջումներ է պահանջում՝ գնի տատանումներ, անուղղելի սխալներ և անձնական պատասխանատվություն։
Անվտանգությունն առաջնային է
Նախ սովորեք, սկսեք փոքրից և ստուգեք ամեն ինչ։ Երբեք ոչ ոքի մի փոխանցեք Ձեր վերականգնման գաղտնի բառաշարը։ Պետք չէ ամեն ինչ անել միանգամից. բավական է մեկ անվտանգ հաջորդ քայլ։
Սա միայն սկիզբն է
Վերադարձեք սկզբում տրված հինգ հարցերին։ Ի՞նչ կպատասխանեիք հիմա։
Այս Բիթքոյնի դիպլոմը հաջորդ քայլն է։ Դրա չորս մոդուլները խորացնում են Ձեր գիտելիքները՝ փողի ըմբռնումից մինչև Բիթքոյնի աշխատանքի սկզբունքները, Բիթքոյնի անվտանգ օգտագործումը և Բիթքոյնը Ձեր համայնքում։ Մնացեք հետաքրքրասեր, շարունակեք հարցեր տալ և ավելին իմացեք այստեղ՝ myfirstbitcoin.org։