धेरैजसो मानिसहरू पैसाबारे सोच्न कहिल्यै एकछिन पनि रोकिँदैनन्।
पैसा कमाउने वा खर्च गर्नेबारे होइन, बरु यो वास्तवमा के हो र यसले कसरी काम गर्छ भन्नेबारे सोच्ने कुरा हो।
हामी हरेक दिन पैसा प्रयोग गर्छौँ, तर यसले कसरी काम गर्छ भनेर विरलै सोध्छौँ।
अगाडि पढ्नुअघि, यी पाँच प्रश्नबारे एकछिन सोच्नुहोस्। सक्नुहुन्छ भने प्रत्येकको छोटो उत्तर लेख्नुहोस्:
मानिसहरूलाई पैसा किन चाहिन्छ?
कुनै वस्तुलाई पैसाको रूपमा मानिन योग्य बनाउने कुरा के हो?
तपाईंले प्रयोग गर्ने पैसा कसले सिर्जना वा नियन्त्रण गर्न सक्छ?
तपाईंले प्रयोग गर्ने पैसाको मूल्य किन हुन्छ?
के तपाईंको पैसाले आज पनि विगतमा जति नै सामान किन्न सक्छ?
आफ्ना उत्तरहरू सुरक्षित राख्नुहोस्। अन्त्यमा तिनलाई फेरि हेर्नुहोस्। यस मार्गदर्शिकाले तपाईंका केही धारणालाई अझ बलियो बनाउन र अरूलाई बदल्न सक्छ।
पढ्दै जाँदा, तथ्य र रायबीचको भिन्नतामा ध्यान दिनुहोस्। "यो नोट कर तिर्न स्वीकार गरिन्छ" भन्ने कुरा जाँच्न सकिने तथ्य हो। "यो पैसाको सबैभन्दा राम्रो रूप हो" भन्ने निष्कर्षका लागि मापदण्ड र प्रमाण चाहिन्छ।
यो मार्गदर्शिका छवटा प्रश्नमा केन्द्रित छ: पैसा किन महत्त्वपूर्ण छ, यो के हो, यसमा के समस्या आउन सक्छ, बिटकोइन के हो, यसलाई सुरक्षित रूपमा कसरी प्रयोग गर्ने, र यसपछि के आउँछ।
यो शैक्षिक प्रयोजनका लागि मात्र हो। यसले वित्तीय, लगानीसम्बन्धी, कानुनी वा करसम्बन्धी सल्लाह दिँदैन, र तपाईंलाई कुनै पनि कुरा किन्न, बेच्न वा राखिरहन भन्दैन।
पैसा के हो?
मुद्रा विनिमयको साधन हो।
कसैले पनि मुद्रा केवल मुद्रा भएकै कारण चाहँदैन। हामी त्यसबाट किन्न सकिने कुराहरूका लागि मुद्रा चाहन्छौँ। नोट भनेको कागजको एउटा टुक्रा मात्र हो। यसलाई उपयोगी बनाउने कुरा के हो भने अरू मानिसहरूले हामीले वास्तवमै चाहेका वस्तुहरूको सट्टामा यसलाई स्वीकार गर्छन्, किनभने उनीहरू पछि अरूले पनि यसलाई स्वीकार गर्ने अपेक्षा राख्छन्।
यही कुराले मुद्रालाई वस्तु विनिमयबाट छुट्याउँछ।
वस्तु विनिमय प्रणालीमा कारोबार तब मात्र सम्भव हुन्छ, जब दुवै व्यक्तिलाई एकै समयमा र उपयुक्त परिमाणमा एकअर्कासँग भएका वस्तुहरू चाहिन्छन्। अर्थशास्त्रीहरू यसलाई चाहनाहरूको दोहोरो संयोग भन्छन्। यदि तपाईं धान उब्जाउनुहुन्छ र तपाईंलाई जुत्ता चाहिएको छ भने, जुत्ता बनाउने व्यक्तिलाई धान होइन, खाना पकाउने तेल चाहिएको हुन सक्छ। मुद्राले बेच्ने र किन्ने कार्यलाई अलग गरेर यो समस्या समाधान गर्छ: तपाईं आफ्नो धान एक जनालाई बेच्नुहुन्छ र अर्को व्यक्तिबाट जुत्ता किन्नुहुन्छ।
मुद्राले सामान्यतया तीनवटा काम गर्छ।
यो विनिमयको माध्यम हो: मानिसहरूले यसलाई भुक्तानीका रूपमा स्वीकार गर्छन्। यो लेखाको एकाइ हो: मूल्यहरू यसैमा व्यक्त गरिन्छन्, त्यसैले हामी विभिन्न वस्तुहरूको मूल्य तुलना गर्न सक्छौँ। अनि यो मूल्य सञ्चयको साधन हो: यसले आजको मूल्यलाई भविष्यसम्म लैजान्छ। कुनै पनि मुद्राले पूर्ण रूपमा मूल्य सञ्चय गर्दैन, तर मुद्राका केही रूपहरूले अरूको तुलनामा बिस्तारै क्रयशक्ति गुमाउँछन्।
इतिहासभरि धेरै वस्तुहरूले मुद्राको काम गरेका छन्: कौडी, नुन, मणि, पशुधन, तामा, चाँदी र सुन। बहुमूल्य धातुहरू दुर्लभ, टिकाउ र व्यापक रूपमा स्वीकार्य भएकाले तिनको प्रयोग व्यापक भयो। तर धातु बोक्न र सुरक्षित राख्न कठिन हुने भएकाले बैंकहरूले तोकिएको परिमाणको धातुसँग साट्न सकिने कागजी दाबीपत्रहरू जारी गर्न थाले। विभिन्न स्वरूपका स्वर्ण मानकअन्तर्गत, मुद्राको एकाइलाई कानुनी रूपमा सुनको निश्चित परिमाणसँग जोडिएको थियो। ठाउँ र समयअनुसार नियमहरू फरक थिए।
समयसँगै मुद्रा धातुभन्दा संस्था र प्रतिज्ञाहरूमा बढी निर्भर हुन थाल्यो। सन् 1971 मा संयुक्त राज्य अमेरिकाले विदेशी सरकार र केन्द्रीय बैंकहरूले डलरलाई सुनसँग आधिकारिक रूपमा साट्न पाउने व्यवस्था अन्त्य गर्यो। आज अधिकांश राष्ट्रिय मुद्राहरू फियाट मुद्रा हुन्: सरकारी अधिकारअन्तर्गत, सामान्यतया केन्द्रीय बैंकमार्फत जारी गरिने मुद्रा, जसलाई सुन वा अन्य कुनै वस्तुको निश्चित परिमाणसँग साट्न सकिँदैन। ल्याटिन भाषाको fiat शब्दको अर्थ "यसो गरियोस्" हो, जसलाई प्रायः "आदेशद्वारा" भन्ने अर्थमा बुझिन्छ।
फियाट मुद्राले काम गर्छ किनभने मानिसहरू, व्यवसायहरू, बैंकहरू र सरकारहरूले यसलाई स्वीकार गर्छन्। कानुनले सामान्यतया यसलाई वैध भुक्तानी माध्यम बनाउँछ र कर तिर्न यसको प्रयोग अनिवार्य गर्छ। मानिसहरू यसलाई चाहन्छन् किनभने उनीहरू वरपरका सबैले यसको प्रयोग गर्छन्।
हामी कुनै वस्तुको आधारमा टिकेको मुद्राबाट कसैमाथिको विश्वासको आधारमा टिकेको मुद्रासम्म आइपुग्यौँ।
हाम्रो पैसामा के समस्या छ?
मुद्रास्फीति भन्ने शब्द सुन्दा मानिसहरू प्रायः मूल्य बढेको सम्झन्छन्।
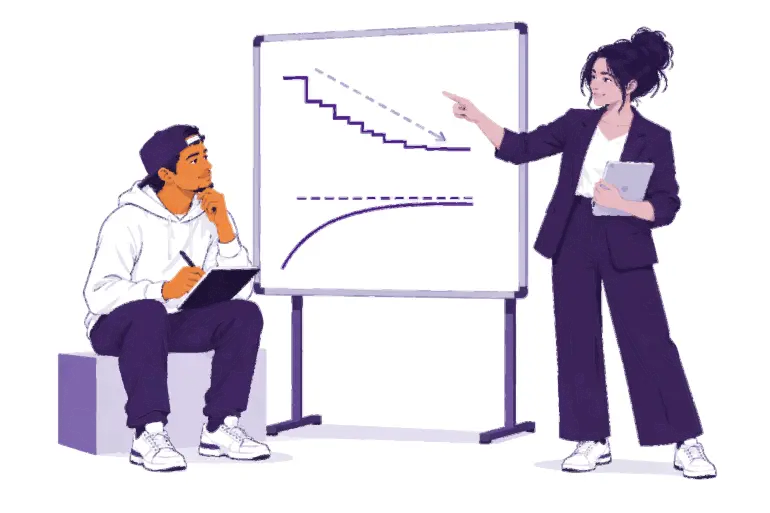
मूल्य मुद्रास्फीति भनेको मूल्यहरूको सामान्य स्तरमा निरन्तर हुने वृद्धि हो। यसको अर्को पक्ष हो क्रयशक्ति: पैसाको एक एकाइले कति वस्तु वा सेवा किन्न सक्छ भन्ने कुरा। यदि आधारभूत सामानको एउटा टोकरीको मूल्य मुद्राको 100 एकाइबाट बढेर 110 पुग्छ भने, त्यही 100 एकाइले अब पूरै टोकरी किन्न पुग्दैन।
मुद्रास्फीतिका धेरै कारण छन्, र प्रत्येक कारणले कति प्रभाव पार्छ भन्नेबारे अर्थशास्त्रीहरूबीच बहस हुन्छ: मुद्रा र कर्जाको विस्तार, आपूर्तिमा अवरोध, मागमा परिवर्तन, मुद्रा कमजोर हुनु, कर र उत्पादन लागत। एउटा कारणमा विशेष ध्यान दिनुपर्छ, किनभने त्यो संयोग होइन, एउटा निर्णय हो: फियाट प्रणालीमा थोरै संस्थाहरूले मुद्रा र कर्जाको आपूर्ति बढाउन र यससम्बन्धी नियमहरू परिवर्तन गर्न सक्छन्।
कुनै कुरालाई के ले मूल्यवान् बनाउँछ भनेर सोच्नुहोस्।
मौलिक Mona Lisa को मूल्य त्यसको कुनै पनि प्रतिलिपिभन्दा बढी छ, त्यो हेर्दा राम्रो देखिने भएर होइन, बरु त्यो एक मात्र भएकोले हो। दुर्लभताले मात्र मूल्य सिर्जना गर्दैन, तर जब मानिसहरू कुनै कुरा चाहन्छन्, तब त्यसको आपूर्तिले महत्त्व राख्छ।
जब मुद्राको आपूर्ति त्यसले किन्न सक्ने वस्तु र सेवाको तुलनामा छिटो बढ्छ, तब प्रत्येक एकाइले सामान्यतया कम किन्न सक्छ।
मुद्रास्फीतिले सबैलाई समान रूपमा असर गर्दैन। आफ्नो सम्पत्ति मुख्यतः नगद वा बचतका रूपमा राख्ने व्यक्तिको क्रयशक्ति घट्न सक्छ। मूल्य बढ्ने सम्पत्ति भएको व्यक्ति केही हदसम्म सुरक्षित रहन सक्छ। ज्याला र मूल्यहरू पनि फरकफरक गतिमा समायोजित हुन्छन्।
तपाईंको बैंक खातामा भएको पैसा पनि तपाईंको हातमा भएको नगदभन्दा फरक हुन्छ। बैंकले हरेक निक्षेपलाई नगदका रूपमा राख्दैन: त्यसको अधिकांश हिस्सा कर्जा दिन र लगानी गर्न प्रयोग गर्छ। बैंक खातामा रहेको मौज्दात भनेको बैंकले तपाईंलाई भुक्तानी गर्ने वाचा हो। त्यो वाचा सामान्यतया पूरा हुन्छ, तर यो बैंक र त्यसलाई नियमन गर्ने नियमहरूमा निर्भर हुन्छ।
गरेर हेर्नुहोस्: क्रयशक्तिको जाँच
आफ्नो समुदायमा प्रयोग हुने कुनै एउटा सामान्य वस्तु वा सेवा छान्नुहोस्, जस्तै रोटी, यातायात वा फोनको रिचार्ज। आज त्यसको मूल्य कति छ, लेख्नुहोस्। केही वर्षअघि त्यसको मूल्य कति थियो भनेर कसैलाई सोध्नुहोस्, त्यसपछि सम्भव भए कुनै भरपर्दो अभिलेखमा जाँच्नुहोस्। के आम्दानी पनि त्यही दरमा बढ्यो? यो परिवर्तनको अरू के कारण हुन सक्छ?
यी कुनै पनि कुराको अर्थ फियाट मुद्राले काम गर्दैन भन्ने होइन। यसले सहज भुक्तानी, लचिलो कर्जा र सङ्कटको सामना गर्ने साधनहरू उपलब्ध गराउँछ। तर यही लचकताले जोखिम पनि सिर्जना गर्छ: यसको आपूर्ति र नियमहरू परिवर्तन हुन सक्छन्, र यसलाई प्रयोग गर्ने मानिसहरूको निर्णयमा खासै भूमिका हुँदैन।
यही कारणले मानिसहरू विकल्प खोज्छन्, र यही कारणले बिटक्वाइन सिर्जना गरिएको थियो।
बिटक्वाइन के हो?
बिटक्वाइन आउनुअघि अनलाइन पैसा पठाउन सधैँ कुनै विश्वासिलो संस्थामा भर पर्नुपर्थ्यो: त्यस्तो बैंक वा भुक्तानी कम्पनी जसले हिसाबकिताबको अभिलेख राख्थ्यो, खाताहरू स्वीकृत गर्थ्यो र भुक्तानी ढिलाइ गर्न, रोक्न वा उल्ट्याउन सक्थ्यो। दशकौँसम्म कम्प्युटर वैज्ञानिकहरूले केन्द्रीय जारीकर्ता नभएको डिजिटल पैसा बनाउन प्रयास गरे। कठिनाइ के थियो भने डिजिटल जानकारी सजिलै प्रतिलिपि बनाउन सकिन्छ। यदि डिजिटल सिक्काको प्रतिलिपि बनाएर दुई पटक खर्च गर्न सकिन्थ्यो भने त्यसले पैसाको रूपमा काम गर्न सक्दैनथ्यो। यसलाई दोहोरो खर्चको समस्या भनिन्छ।
31 अक्टोबर 2008 मा Satoshi Nakamoto नाम प्रयोग गर्ने एक व्यक्ति वा समूहले समाधानको वर्णन गर्ने एउटा शोधपत्र प्रकाशित गरे: बिटक्वाइन: व्यक्तिबाट व्यक्तिमा सीधै कारोबार हुने विद्युतीय नगद प्रणाली। यो सञ्जाल जनवरी 2009 मा सुरु भयो।
बिटक्वाइन यस्तो डिजिटल पैसा हो जुन विकेन्द्रीकृत छ, जसको आपूर्ति सीमित छ, र जसलाई पठाउन सकिन्छ व्यक्तिबाट व्यक्तिमा सीधै बैंकको अनुमतिबिना।
यसको विकेन्द्रीकृत हुनुको अर्थ खाता खोल्न, मौज्दात परिवर्तन गर्न वा को सहभागी हुन पाउँछ भनेर स्वीकृति दिन सक्ने कुनै केन्द्रीय कार्यालय छैन भन्ने हो। जोसुकैले खुला स्रोतको सफ्टवेयर डाउनलोड गरी जाँच्न सक्छन्, र धेरै स्वतन्त्र कम्प्युटरहरूले अभिलेखको प्रतिलिपि राख्छन्। यसको अर्थ सबैको प्रभाव बराबर हुन्छ भन्ने होइन। यसको अर्थ कुनै एक सहभागीले सबैका लागि हिसाबकिताबको अभिलेख वा मौद्रिक नियमहरू परिवर्तन गर्न सक्दैन भन्ने हो।
यसको सीमित आपूर्ति हुनुको अर्थ कहिल्यै पनि 21 मिलियन बिटक्वाइनभन्दा बढी हुनेछैन भन्ने हो। नयाँ बिटक्वाइन सार्वजनिक समयतालिकाअनुसार जारी गरिन्छन्, र नोड भनिने स्वतन्त्र कम्प्युटरहरूले त्यो नियम उल्लङ्घन गर्ने कुनै पनि ब्लक अस्वीकार गर्छन्। यो सीमा विश्वसनीय छ किनभने जोसुकैले यसलाई जाँच्न सक्छन्। तर यो प्रकृतिको नियम होइन: सहभागीहरूले निरन्तर लागू गरिरहेकाले यो कायम रहन्छ। अनि सीमित आपूर्तिले मूल्य बढ्ने ग्यारेन्टी गर्दैन। मूल्य आपूर्तिसँगै मागमा पनि निर्भर हुन्छ।
कारोबार व्यक्तिबाट व्यक्तिमा सीधै हुनुको अर्थ तपाईंले बिटक्वाइन सञ्जालमा खाता नखोली वा केन्द्रीय निकायसँग स्वीकृति नमागी जोसुकैलाई, जहाँसुकै बिटक्वाइन पठाउन सक्नुहुन्छ भन्ने हो। तपाईं आफैँले नियन्त्रण गर्ने बिटक्वाइन कुनै कम्पनीले रोक्का गर्न सक्दैन। त्यो स्वतन्त्रताको अर्को पाटो जिम्मेवारी हो: वैध कारोबार उल्ट्याउन सामान्यतया असम्भव हुन्छ, र यो सञ्जालका लागि कुनै सहायता केन्द्र छैन।
एउटा गलत धारणा के हो भने एक बिटक्वाइन महँगो भएकाले बिटक्वाइन पहुँचबाहिर छ। तपाईंले सिङ्गो एक बिटक्वाइन किन्न वा प्रयोग गर्न आवश्यक छैन। एक बिटक्वाइन 10,00,00,000 साना एकाइमा विभाजित हुन्छ, जसलाई सातोशी, वा स्याट्स भनिन्छ। 1,00,000 स्याट्स हुनु र 0.001 बिटक्वाइन हुनु भनेको उही परिमाण हुनु हो।
यो सञ्जाल विभिन्न सहभागीहरूमा निर्भर हुन्छ: प्रयोगकर्ताहरू जसले बिटक्वाइन पठाउँछन्, प्राप्त गर्छन् र राख्छन्; नोडहरू जसले हरेक कारोबार र ब्लक नियमअनुसार छ कि छैन भनेर जाँच्छन्; र माइनरहरू जसले लगभग हरेक दस मिनेटमा अभिलेखमा नयाँ ब्लक थप्न प्रतिस्पर्धा गर्छन्। त्यो अभिलेख, अर्थात् ब्लकचेन, सार्वजनिक छ र जोसुकैले हेर्न सक्छन्, अनि त्यसलाई फेरि लेख्न अत्यन्तै खर्चिलो हुन्छ।
हिज्जेसम्बन्धी एउटा टिप्पणी: Bitcoin मा ठूलो अक्षर B हुँदा सामान्यतया सञ्जाल वा प्रणालीलाई जनाउँछ। bitcoin मा सानो अक्षर b हुँदा पैसालाई नै जनाउँछ।
बिटक्वाइनका पनि फाइदा र बेफाइदा छन्। यसको मूल्य छिट्टै परिवर्तन हुन सक्छ। गल्तीहरू सामान्यतया स्थायी हुन्छन्। धेरै ठाउँमा यसको स्वीकार्यता अझै सीमित छ, र यसलाई सुरक्षित रूपमा प्रयोग गर्न केही सिक्नुपर्छ। बिटक्वाइनले संस्थाहरूमाथि राखिने केही विश्वासको ठाउँमा सत्यापन र व्यक्तिगत जिम्मेवारीलाई राख्छ। यसले जोखिम हटाउँदैन।
तपाईं बिटक्वाइन कसरी प्रयोग गर्नुहुन्छ?
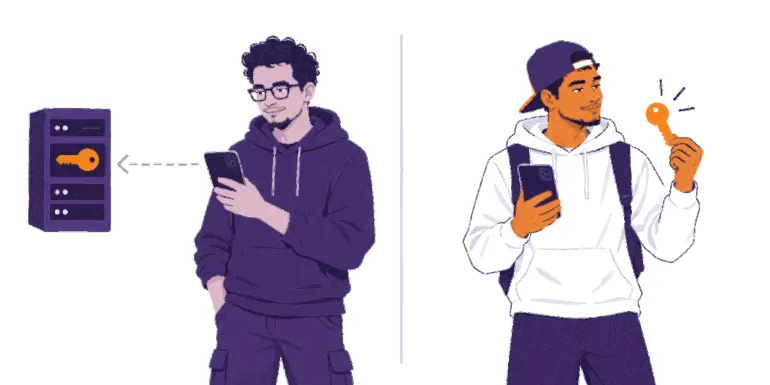
एउटा बिटकोइन वालेट एउटा उपकरण हो, सामान्यतया एउटा एप, जसले तपाईंलाई बिटकोइन प्राप्त गर्न, जाँच गर्न र पठाउन दिन्छ। तपाईंको बिटकोइन तपाईंको फोनभित्र भण्डारण गरिएको हुँदैन: यो ब्लकचेनमा अभिलेख गरिएको हुन्छ। वालेटले व्यवस्थापन गर्ने कुञ्जीहरू ले तपाईंलाई बिटकोइन आफ्नो हो भनेर प्रमाणित गर्न र भुक्तानीको अनुमति दिन सक्षम बनाउँछन्।
त्यसैले कुनै पनि वालेटबारे पहिलो प्रश्न हो: कुञ्जीहरू कसको नियन्त्रणमा छन्?
तपाईंको बिटकोइन वास्तवमा कसको नियन्त्रणमा छ?
एउटा स्व-अभिरक्षित वालेट प्रयोग गर्दा, कुञ्जीहरू तपाईंको नियन्त्रणमा हुन्छन्।
तपाईंले यसलाई सेटअप गर्दा, यसले तपाईंलाई एउटा सिड वाक्यांश (जसलाई पुनःप्राप्ति वाक्यांश पनि भनिन्छ) देखाउँछ: यो शब्दहरूको क्रमबद्ध सूची हो, जसमा प्रायः १२ वा २४ शब्द हुन्छन्। यसले अर्को उपकरणमा तपाईंका कुञ्जीहरू पुनः सिर्जना गर्न सक्छ। यो भएको जोसुकैले तपाईंको बिटकोइन लिन सक्छ। सिड वाक्यांश ब्याकअप मात्र होइन: यो पूर्ण पहुँच हो।
यसलाई सुरक्षित राख्नुहोस्:
वालेट सिर्जना गर्दा यसलाई कागजमा सही रूपमा लेख्नुहोस्;
यसलाई अफलाइन, गोप्य र हराउने वा बिग्रने जोखिम नभएको ठाउँमा राख्नुहोस्;
यसको तस्बिर कहिल्यै नखिच्नुहोस्, इमेल नगर्नुहोस्, क्लाउड नोटमा भण्डारण नगर्नुहोस् वा सन्देशमा नपठाउनुहोस्;
यसलाई कुनै वेबसाइटमा कहिल्यै टाइप नगर्नुहोस्।
तपाईंले आफ्नो सिड वाक्यांश र उपकरण दुवै गुमाउनुभयो भने, कसैले पनि तपाईंको बिटकोइन पुनःप्राप्त गरिदिन सक्दैन।
एउटा अभिरक्षित वालेट प्रयोग गर्दा, केही हदसम्म बैंकले जस्तै, एउटा कम्पनीले तपाईंका लागि कुञ्जीहरू राख्छ। तपाईंको मौज्दात भनेको तपाईंलाई भुक्तानी गर्ने कम्पनीको वाचा हो। सेटअप प्रक्रिया परिचित हुन्छ र सहायता उपलब्ध हुन सक्छ, तर तपाईं त्यही कम्पनीमा निर्भर हुनुहुन्छ: यसले रकम झिक्न सीमा लगाउन सक्छ, खाता रोक्का गर्न सक्छ, ह्याक हुन सक्छ वा बन्द हुन सक्छ।
प्रश्न
अभिरक्षित
स्व-अभिरक्षित
कुञ्जीहरू कसले राख्छ?
कम्पनीले
तपाईंले
पुनःप्राप्ति कसले सम्हाल्छ?
कम्पनीले, तपाईंको खातामार्फत
तपाईंले, आफ्नो सिड वाक्यांशमार्फत
मुख्य लाभ र सम्झौता
सुविधा र सहायता, तर तपाईं कम्पनीमा निर्भर हुनुहुन्छ
प्रत्यक्ष नियन्त्रण, तर ब्याकअप र गल्तीहरूको जिम्मेवारी तपाईंको हुन्छ
बिटकोइन जगतमा एउटा उपयोगी भनाइ छ: कुञ्जीहरू तपाईंका होइनन् भने, सिक्काहरू पनि तपाईंका होइनन्। अभिरक्षाको विकल्प रोज्नु तपाईंको योग्यताको परीक्षा होइन। महत्त्वपूर्ण कुरा भनेको तपाईंले कुन प्रकार प्रयोग गरिरहनुभएको छ र केमाथि भरोसा गरिरहनुभएको छ भन्ने जान्नु हो।
My First Bitcoin ले कुनै खास वालेट सिफारिस गर्दैन। उपकरण, शुल्क र मालिकहरू बदलिन्छन्, र एउटा समुदायलाई उपयुक्त हुने कुरा अर्कोलाई उपयुक्त नहुन सक्छ। स्थानीय रूपमा मानिसहरूले के प्रयोग गर्छन् भनेर भरपर्दो शिक्षाकर्मीलाई सोध्नुहोस्, र कुनै पनि वालेट प्रयोग गर्नुअघि यी कुराहरू आफैँ जाँच गर्नुहोस्:
कुञ्जीहरू: कुञ्जीहरू कसको नियन्त्रणमा छन्, तपाईंको कि कुनै कम्पनीको?
पुनःप्राप्ति: तपाईंको फोन हरायो वा कम्पनी हराएर गयो भने के हुन्छ?
स्रोत: के तपाईंले यसलाई कसैले पठाएको लिङ्कबाट नभई आधिकारिक वेबसाइट वा एप स्टोरको सूचीबाट डाउनलोड गर्नुभएको हो?
कोड: के यो खुला स्रोतको छ र यसको सक्रिय रूपमा मर्मतसम्भार भइरहेको छ? (खुला स्रोतको हुँदैमा कुनै उपकरण सुरक्षित छ भन्ने प्रमाणित हुँदैन।)
खर्च: पठाउँदा, प्राप्त गर्दा वा झिक्दा के-कस्ता शुल्क लाग्छन्?
भुक्तानीहरू: के यसले तपाईँलाई चाहिने अन-चेन वा लाइटनिङ भुक्तानीहरू गर्न मिल्छ?
बिटकोइनमा भुक्तानी गर्ने दुई सामान्य तरिका छन्। अन-चेन भुक्तानीहरू सिधै ब्लकचेनमा अभिलेख गरिन्छन्। लाइटनिङ बिटकोइनमाथि निर्माण गरिएको एउटा भुक्तानी सञ्जाल हो, जुन कफी किन्ने जस्ता छिटो, साना र बारम्बार गरिने भुक्तानीहरूका लागि प्रयोग हुन्छ। लाइटनिङ वालेट पनि अरूले नियन्त्रण गर्ने वा आफैँले नियन्त्रण गर्ने हुन सक्छ।
सिक्दै गर्दा यी तीन नियमले तपाईँलाई सुरक्षित राख्नेछन्:
पहिले सिक्नुहोस्। उत्साह, डर वा दबाबका कारण कुनै कदम नचाल्नुहोस्।
सानो रकमबाट सुरु गर्नुहोस्। गुमाउँदा पनि धान्न सक्ने रकम प्रयोग गरेर अपरिचित उपकरणहरू चलाएर हेर्नुहोस्।
विश्वास नगर्नुहोस्, प्रमाणित गर्नुहोस्। भुक्तानी स्वीकृत गर्नुअघि व्यक्ति, भुक्तानी विधि, ठेगाना र रकम जाँच गर्नुहोस्।
भुक्तानी प्राप्त गर्ने जानकारी साझा गर्नुहोस्, गोप्य विवरण कहिल्यै होइन। ठेगाना वा भुक्तानी अनुरोध साझा गर्न सकिन्छ। सिड फ्रेज वा निजी साँचो कहिल्यै साझा गर्नु हुँदैन। कुनै पनि वैध शिक्षक, वालेट कम्पनी वा सहायता कर्मचारीले यो कहिल्यै माग्ने छैनन्।
कसैले हतार गर्न वा कुरा गोप्य राख्न दबाब दिन्छ, निश्चित प्रतिफलको वाचा गर्छ, पहिले बिटकोइन पठाउन भन्छ वा तपाईँको सिड फ्रेज माग्छ भने रोकिनुहोस्। एकछिन पर्खनुहोस्। केही साझा नगर्नुहोस्। केही नपठाउनुहोस्। त्यसपछि तपाईँले पहिलेदेखि चिनेको स्रोतमार्फत जाँच गर्नुहोस्।
अब के?
पैसा नियम र विश्वासमा निर्भर हुन्छ
फिएट मुद्राले भुक्तानीलाई सहज बनाउँछ, तर यसको आपूर्ति र नियमहरू थोरै संस्थाहरूले निर्धारण गर्छन्, र समयसँगै यसको क्रयशक्ति घट्न सक्छ।
बिटक्वाइनले फरक नियमहरू प्रस्तुत गर्छ
2009 देखि बिटक्वाइनले सबैका लागि खुला र सार्वजनिक रूपमा जाँच्न सकिने सीमित आपूर्ति भएको पैसा उपलब्ध गराएको छ, जसमा विश्वास गर्नुको सट्टा जाँच गर्न सकिन्छ। यससँगै केही चुनौतीहरू पनि आउँछन्: मूल्यमा उतारचढाव, सच्याउन नसकिने गल्तीहरू र व्यक्तिगत जिम्मेवारी।
सुरक्षा सबैभन्दा पहिले आउँछ
पहिले सिक्नुहोस्, सानोबाट सुरु गर्नुहोस् र सबै कुरा जाँच गर्नुहोस्। आफ्नो सीड फ्रेज कहिल्यै कसैलाई नदिनुहोस्। तपाईंले सबै कुरा एकैचोटि गर्नुपर्दैन: अर्को एउटा सुरक्षित कदम चाल्नु नै पर्याप्त हुन्छ।
यो त सुरुवात मात्र हो
सुरुका पाँच प्रश्नहरूमा फर्कनुहोस्। अब तपाईं के जवाफ दिनुहुन्छ?
यो बिटक्वाइन डिप्लोमा अर्को चरण हो। यसका चार मोड्युलहरूले तपाईंलाई पैसा बुझ्नेदेखि बिटक्वाइनले कसरी काम गर्छ भन्ने जान्न, बिटक्वाइन सुरक्षित रूपमा प्रयोग गर्न र आफ्नो समुदायमा बिटक्वाइनको भूमिकाबारे बुझ्नसम्म थप अगाडि लैजान्छन्। जिज्ञासु रहनुहोस्, प्रश्न सोधिरहनुहोस् र थप जान्नका लागि हेर्नुहोस् myfirstbitcoin.org।