பெரும்பாலான மக்கள் பணத்தைப் பற்றிச் சிந்திக்க நேரம் ஒதுக்குவதே இல்லை.
பணத்தைச் சம்பாதிப்பதையோ செலவிடுவதையோ பற்றியல்ல; மாறாக, பணம் என்றால் என்ன, அது எவ்வாறு செயல்படுகிறது என்பதைப் பற்றி உண்மையிலேயே சிந்திப்பதைத்தான் சொல்கிறோம்.
நாம் தினமும் பணத்தைப் பயன்படுத்துகிறோம்; இருப்பினும், அது எவ்வாறு செயல்படுகிறது என்று அரிதாகவே கேள்வி எழுப்புகிறோம்.
தொடர்ந்து படிப்பதற்கு முன், சிறிது நேரம் ஒதுக்கி இந்த ஐந்து கேள்விகளைச் சிந்தித்துப் பாருங்கள். முடிந்தால், ஒவ்வொன்றுக்கும் ஒரு சுருக்கமான பதிலை எழுதுங்கள்:
மக்களுக்குப் பணம் ஏன் தேவைப்படுகிறது?
ஒன்றைப் பணமாக ஆக்குவது எது?
நீங்கள் பயன்படுத்தும் பணத்தை யாரால் உருவாக்கவோ கட்டுப்படுத்தவோ முடியும்?
நீங்கள் பயன்படுத்தும் பணத்திற்கு ஏன் மதிப்பு இருக்கிறது?
கடந்த காலத்தில் வாங்கிய அதே அளவிலான பொருட்களை இன்று உங்கள் பணத்தால் வாங்க முடிகிறதா?
உங்கள் பதில்களை வைத்திருங்கள். இறுதியில் அவற்றை மீண்டும் பாருங்கள். இந்த வழிகாட்டி உங்கள் கருத்துகளில் சிலவற்றை வலுப்படுத்தலாம்; மற்றவற்றை மாற்றலாம்.
நீங்கள் படிக்கும்போது, உண்மைக்கும் கருத்துக்கும் உள்ள வேறுபாட்டைக் கவனியுங்கள். "இந்தப் பணத்தாள் வரி செலுத்துவதற்கு ஏற்றுக்கொள்ளப்படுகிறது" என்பது சரிபார்க்கக்கூடிய ஓர் உண்மை. "இதுதான் பணத்தின் சிறந்த வடிவம்" என்பது அளவுகோல்களும் ஆதாரங்களும் தேவைப்படும் ஒரு முடிவு.
இந்த வழிகாட்டி ஆறு கேள்விகளை மையமாகக் கொண்டுள்ளது: பணம் ஏன் முக்கியம், அது என்ன, அதில் என்னென்ன சிக்கல்கள் ஏற்படலாம், பிட்காயின் என்றால் என்ன, அதை எவ்வாறு பாதுகாப்பாகப் பயன்படுத்துவது, அடுத்து என்ன வரப்போகிறது.
இது கல்வி நோக்கத்திற்காக மட்டுமே. இது நிதி, முதலீடு, சட்டம் அல்லது வரி தொடர்பான ஆலோசனைகளை வழங்குவதில்லை; மேலும், எதையும் வாங்கவோ விற்கவோ வைத்திருக்கவோ உங்களுக்கு அறிவுறுத்துவதில்லை.
பணம் என்றால் என்ன?
பணம் என்பது பரிமாற்றத்திற்கான ஒரு கருவி.
பணத்தைப் பணத்திற்காகவே யாரும் விரும்புவதில்லை. அதைக் கொண்டு வாங்கக்கூடிய பொருட்களுக்காகவே நாம் அதை விரும்புகிறோம். ஒரு பணத்தாள் என்பது வெறும் காகிதத் துண்டுதான். நாம் உண்மையில் விரும்பும் பொருட்களுக்கு ஈடாக மற்றவர்கள் அதை ஏற்றுக்கொள்வதுதான் அதைப் பயனுள்ளதாக்குகிறது. ஏனெனில், பின்னர் பிறரும் அதை ஏற்றுக்கொள்வார்கள் என்று அவர்கள் எதிர்பார்க்கிறார்கள்.
இதுதான் பணத்தைப் பண்டமாற்றிலிருந்து வேறுபடுத்துகிறது.
பண்டமாற்று முறையில், இருவரும் ஒருவரிடம் இருப்பதை மற்றவர் ஒரே நேரத்தில், பொருத்தமான அளவுகளில் விரும்பினால் மட்டுமே பரிமாற்றம் சாத்தியமாகும். பொருளியல் வல்லுநர்கள் இதற்குச் சூட்டிய பெயர் தேவைகளின் இரட்டை ஒத்திசைவு. நீங்கள் அரிசி விளைவிப்பவராக இருந்து, உங்களுக்குக் காலணிகள் தேவைப்பட்டால், காலணி செய்பவருக்கு அரிசிக்குப் பதிலாகச் சமையல் எண்ணெய் தேவைப்படலாம். விற்பதையும் வாங்குவதையும் தனித்தனியாகப் பிரிப்பதன் மூலம் பணம் இந்தச் சிக்கலைத் தீர்க்கிறது: நீங்கள் உங்கள் அரிசியை ஒருவரிடம் விற்றுவிட்டு, மற்றொருவரிடம் காலணிகளை வாங்குகிறீர்கள்.
பணம் பொதுவாக மூன்று பணிகளைச் செய்கிறது.
இது ஒரு பரிமாற்ற ஊடகம்: மக்கள் இதைப் பணம் செலுத்துவதற்கான வழியாக ஏற்றுக்கொள்கிறார்கள். இது ஒரு கணக்கீட்டு அலகு: விலைகள் இதில் குறிப்பிடப்படுவதால், வெவ்வேறு பொருட்களின் மதிப்பை நாம் ஒப்பிட முடிகிறது. மேலும், இது ஒரு மதிப்புச் சேமிப்புக் கருவி: இது இன்றைய மதிப்பை எதிர்காலத்திற்குக் கொண்டு செல்கிறது. எந்தப் பணமும் மதிப்பை முழுமையாகப் பாதுகாப்பதில்லை. ஆனால், சில வகைப் பணத்தின் வாங்கும் திறன் மற்றவற்றைவிட மெதுவாகக் குறைகிறது.
வரலாறு முழுவதும் பல பொருட்கள் பணமாகப் பயன்பட்டுள்ளன: சிப்பிகள், உப்பு, மணிகள், கால்நடைகள், செம்பு, வெள்ளி, தங்கம் ஆகியவை அவற்றில் அடங்கும். விலைமதிப்புள்ள உலோகங்கள் அரிதாகக் கிடைத்ததாலும், நீடித்து உழைத்ததாலும், பரவலாக ஏற்றுக்கொள்ளப்பட்டதாலும் அவை அதிகமாகப் பயன்படுத்தப்பட்டன. ஆனால் உலோகத்தை எடுத்துச் செல்வதும் பாதுகாப்பதும் கடினம். எனவே, குறிப்பிட்ட அளவு உலோகத்தைப் பெற்றுக்கொள்ள உரிமையளிக்கும் காகிதச் சான்றுகளை வங்கிகள் வழங்கத் தொடங்கின. வெவ்வேறு வடிவங்களில் நடைமுறையில் இருந்த தங்கத் தரநிலை முறைகளின் கீழ், ஒரு நாணய அலகு சட்டப்படி ஒரு குறிப்பிட்ட அளவு தங்கத்துடன் இணைக்கப்பட்டிருந்தது. இடத்திற்கும் காலத்திற்கும் ஏற்ப விதிகள் மாறுபட்டன.
காலப்போக்கில், பணம் உலோகத்தைவிட நிறுவனங்களையும் வாக்குறுதிகளையும் அதிகமாகச் சார்ந்திருக்கத் தொடங்கியது. 1971 ஆம் ஆண்டில், வெளிநாட்டு அரசுகளும் மத்திய வங்கிகளும் டாலர்களைக் கொடுத்துத் தங்கத்தைப் பெற்றுக்கொள்ளும் அதிகாரப்பூர்வ நடைமுறையை அமெரிக்கா முடிவுக்குக் கொண்டுவந்தது. இன்று, பெரும்பாலான தேசிய நாணயங்களின் வடிவம் அரசாணைப் பணம்: இது அரசின் அதிகாரத்தின் கீழ், பொதுவாக ஒரு மத்திய வங்கி வழியாக வெளியிடப்படும் நாணயமாகும். இதைக் கொடுத்து ஒரு நிர்ணயிக்கப்பட்ட அளவு தங்கத்தையோ வேறு எந்தப் பண்டத்தையோ பெற்றுக்கொள்ள முடியாது. ஃபியட் என்ற இலத்தீன் சொல்லுக்கு "அது செய்யப்படட்டும்" என்று பொருள்; இது பெரும்பாலும் "ஆணையின் மூலம்" என்று புரிந்துகொள்ளப்படுகிறது.
மக்கள், வணிக நிறுவனங்கள், வங்கிகள், அரசுகள் ஆகியவை ஏற்றுக்கொள்வதால்தான் அரசாணைப் பணம் செயல்படுகிறது. சட்டங்கள் பொதுவாக இதைச் சட்டப்பூர்வமாக ஏற்றுக்கொள்ளத்தக்க பணமாக ஆக்குவதுடன், வரி செலுத்துவதற்கும் இதைப் பயன்படுத்துவதைக் கட்டாயமாக்குகின்றன. தங்களைச் சுற்றியுள்ள அனைவரும் இதைப் பயன்படுத்துவதால் மக்களும் இதை விரும்புகிறார்கள்.
ஏதோ ஒரு பொருளை ஆதாரமாகக் கொண்ட பணத்திலிருந்து, யாரோ ஒருவர் மீதான நம்பிக்கையை ஆதாரமாகக் கொண்ட பணத்திற்கு நாம் மாறியுள்ளோம்.
நமது பணத்தில் என்ன பிரச்சினை?
பணவீக்கம் என்ற சொல்லைக் கேட்கும்போது, மக்கள் பொதுவாக விலைகள் உயர்வதையே நினைக்கிறார்கள்.
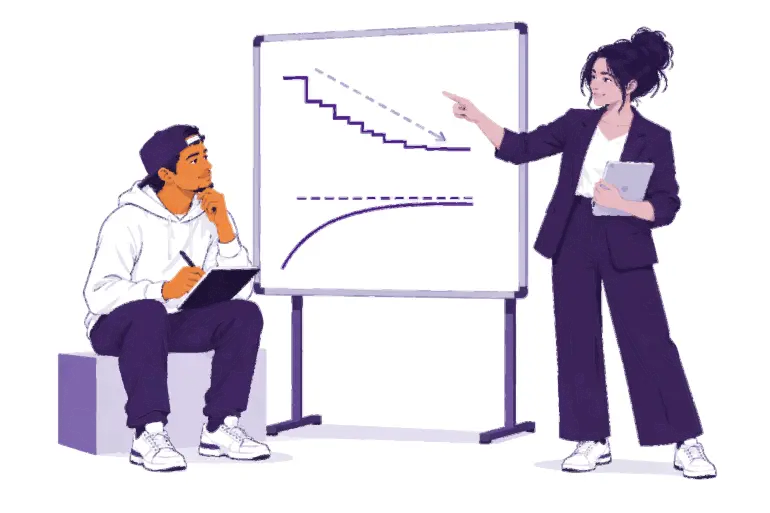
விலைப் பணவீக்கம் என்பது விலைகளின் பொதுவான மட்டத்தில் ஏற்படும் தொடர்ச்சியான உயர்வாகும். இதன் மறுபக்கம் வாங்கும் திறன்: அதாவது, ஒரு அலகுப் பணத்தைக் கொண்டு எவ்வளவு வாங்க முடியும் என்பது. அடிப்படைப் பொருட்கள் அடங்கிய ஒரு கூடையின் விலை 100 நாணய அலகுகளிலிருந்து 110 ஆக உயர்ந்தால், அதே 100 அலகுகளைக் கொண்டு அந்தக் கூடையிலுள்ள அனைத்துப் பொருட்களையும் வாங்க முடியாது.
பணவீக்கத்திற்குப் பல காரணங்கள் உள்ளன; ஒவ்வொரு காரணமும் எந்த அளவுக்குப் பங்களிக்கிறது என்பது குறித்துப் பொருளாதார நிபுணர்கள் விவாதிக்கிறார்கள்: பணம் மற்றும் கடன் வழங்கல் அதிகரிப்பு, விநியோகத் தடைகள், தேவையில் ஏற்படும் மாற்றங்கள், நாணயத்தின் மதிப்பு குறைதல், வரிகள் மற்றும் உற்பத்திச் செலவுகள் ஆகியவை அவற்றில் அடங்கும். இவற்றில் ஒரு காரணம் கவனத்திற்குரியது; ஏனெனில் அது தற்செயலாக நிகழ்வதல்ல, தேர்ந்தெடுத்து எடுக்கப்படும் முடிவு: அரசாணைப் பண அமைப்பில், ஒரு சில நிறுவனங்களால் பணம் மற்றும் கடன் வழங்கலை அதிகரிக்கவும், அந்த அமைப்பின் விதிகளை மாற்றவும் முடியும்.
ஒரு பொருளுக்கு மதிப்பை அளிப்பது எது என்பதைப் பற்றிச் சிந்தித்துப் பாருங்கள்.
அசல் Mona Lisa ஓவியம் அதன் எந்த நகலையும்விட அதிக மதிப்புடையது. அது பார்ப்பதற்கு மேலும் அழகாக இருப்பதால் அல்ல; அது ஒன்றே ஒன்றுதான் இருப்பதால். பற்றாக்குறை மட்டுமே மதிப்பை உருவாக்குவதில்லை; ஆனால் மக்கள் ஒன்றை விரும்பும்போது, அது எவ்வளவு கிடைக்கிறது என்பது முக்கியமாகிறது.
பணத்தைக் கொண்டு வாங்கக்கூடிய பொருட்கள் மற்றும் சேவைகளின் அளவைவிடப் பண வழங்கல் வேகமாக அதிகரிக்கும்போது, ஒவ்வொரு அலகுப் பணத்தையும் கொண்டு வாங்கக்கூடிய அளவு குறைய முனைகிறது.
பணவீக்கம் அனைவரையும் ஒரே மாதிரியாகப் பாதிப்பதில்லை. பெரும்பாலும் ரொக்கமாகவோ சேமிப்பாகவோ பணத்தை வைத்திருப்பவர் வாங்கும் திறனை இழக்கக்கூடும். விலை உயரும் சொத்துகளை வைத்திருப்பவர் ஓரளவு பாதுகாக்கப்படலாம். ஊதியங்களும் விலைகளும் வெவ்வேறு வேகங்களில் மாறுகின்றன.
உங்கள் வங்கிக் கணக்கில் உள்ள பணமும் உங்கள் கையில் உள்ள ரொக்கத்திலிருந்து வேறுபட்டது. ஒரு வங்கி ஒவ்வொரு வைப்புத்தொகையையும் ரொக்கமாக வைத்திருப்பதில்லை: அதில் பெரும்பகுதியைக் கடனாக வழங்கவும் முதலீடு செய்யவும் பயன்படுத்துகிறது. வங்கிக் கணக்கில் உள்ள இருப்பு என்பது உங்களுக்குப் பணம் செலுத்துவதாக வங்கி அளிக்கும் வாக்குறுதியாகும். அந்த வாக்குறுதி பொதுவாக நிறைவேற்றப்படுகிறது; ஆனால் அது வங்கியையும் அதைச் சார்ந்த விதிகளையும் பொறுத்தது.
முயன்று பாருங்கள்: வாங்கும் திறனைச் சரிபார்த்தல்
உங்கள் சமூகத்தில் வழக்கமாகப் பயன்படுத்தப்படும் ஒன்றைத் தேர்ந்தெடுங்கள்; எடுத்துக்காட்டாக, ரொட்டி, போக்குவரத்துச் சேவை அல்லது தொலைபேசி ரீசார்ஜ். அதன் இன்றைய விலையை எழுதிக்கொள்ளுங்கள். பல ஆண்டுகளுக்கு முன்பு அதன் விலை என்னவாக இருந்தது என்று யாரிடமாவது கேளுங்கள்; பின்னர் முடிந்தால் நம்பகமான பதிவு ஒன்றைச் சரிபாருங்கள். வருமானங்களும் அதே விகிதத்தில் உயர்ந்தனவா? இந்த மாற்றத்திற்கு வேறு என்ன காரணங்கள் இருக்கக்கூடும்?
இவை எதுவும் அரசாணைப் பணம் செயல்படுவதில்லை என்று பொருள்படாது. அது வசதியாகப் பணம் செலுத்தும் வாய்ப்புகளையும், நெகிழ்வான கடன் வசதிகளையும், நெருக்கடிகளைச் சமாளிப்பதற்கான கருவிகளையும் வழங்குகிறது. ஆனால் அதே நெகிழ்வுத்தன்மை ஆபத்தையும் உருவாக்குகிறது: அதன் வழங்கலும் விதிகளும் மாறக்கூடும்; அதைப் பயன்படுத்தும் மக்களுக்கு அவற்றில் கருத்துச் சொல்லும் வாய்ப்பு மிகக் குறைவு.
இதனால்தான் மக்கள் மாற்று வழிகளைத் தேடுகிறார்கள்; இதற்காகத்தான் பிட்காயின் உருவாக்கப்பட்டது.
பிட்காயின் என்றால் என்ன?
பிட்காயினுக்கு முன்பு, இணையத்தில் பணம் அனுப்புவது எப்போதும் ஒரு நம்பகமான நிறுவனத்தைச் சார்ந்திருந்தது: கணக்குப் பேரேட்டைப் பராமரித்து, கணக்குகளுக்கு ஒப்புதல் அளித்து, பணம் செலுத்துவதைத் தாமதப்படுத்தவோ, தடுக்கவோ, திரும்பப் பெறவோ முடிந்த ஒரு வங்கி அல்லது பணப்பரிவர்த்தனை நிறுவனம் அது. மைய வெளியீட்டாளர் இல்லாத மின்னணுப் பணத்தை உருவாக்கக் கணினி அறிவியலாளர்கள் பல பத்தாண்டுகளாக முயன்றனர். மின்னணுத் தகவல்களை எளிதில் நகலெடுக்க முடியும் என்பதே சிக்கலாக இருந்தது. ஒரு மின்னணு நாணயத்தை நகலெடுத்து இருமுறை செலவிட முடிந்தால், அது பணமாகச் செயல்பட முடியாது. இதுவே இருமுறை செலவிடும் சிக்கல்.
31 அக்டோபர் 2008 அன்று, Satoshi Nakamoto என்ற பெயரைப் பயன்படுத்திய ஒரு நபர் அல்லது குழு, ஒரு தீர்வை விவரிக்கும் ஆய்வறிக்கையை வெளியிட்டது: பிட்காயின்: நேருக்கு நேர் இயங்கும் மின்னணுப் பண அமைப்பு. இந்த வலையமைப்பு ஜனவரி 2009 இல் தொடங்கியது.
பிட்காயின் என்பது ஒரு மின்னணுப் பணம்; இது பரவலாக்கப்பட்டது, இதன் வழங்கல் வரம்புடையது, மேலும் இதனை நேருக்கு நேர் வங்கியின் அனுமதியின்றி அனுப்பலாம்.
இது பரவலாக்கப்பட்டது என்பதன் பொருள், கணக்குகளை உருவாக்கவோ, இருப்புகளை மாற்றவோ, யார் சேரலாம் என்று ஒப்புதல் அளிக்கவோ ஒரு மைய அலுவலகம் இல்லை என்பதாகும். திறந்த மூல மென்பொருளை யார் வேண்டுமானாலும் பதிவிறக்கம் செய்து ஆய்வு செய்யலாம்; பல தனித்தனியான கணினிகள் பதிவின் நகலை வைத்திருக்கின்றன. இதனால் அனைவருக்கும் சமமான செல்வாக்கு உள்ளது என்று பொருளல்ல. எந்தவொரு தனிப் பங்கேற்பாளரும் அனைவருக்குமான கணக்குப் பேரேட்டையோ பணவியல் விதிகளையோ மாற்ற முடியாது என்பதே இதன் பொருள்.
இதன் வழங்கல் வரம்புடையது என்பதன் பொருள், மொத்த பிட்காயின் அளவு ஒருபோதும் 21 மில்லியனைத் தாண்டாது என்பதாகும். பொதுவெளியில் அறிவிக்கப்பட்ட கால அட்டவணைப்படி புதிய பிட்காயின்கள் வெளியிடப்படுகின்றன; முனைகள் எனப்படும் தனித்தனியான கணினிகள் அந்த விதியை மீறும் எந்தத் தொகுதியையும் நிராகரிக்கின்றன. இந்த வரம்பை யார் வேண்டுமானாலும் சரிபார்க்க முடியும் என்பதால் இது நம்பகமானதாக உள்ளது. இருப்பினும், இது இயற்கை விதி அல்ல: பங்கேற்பாளர்கள் தொடர்ந்து அதை அமல்படுத்துவதால்தான் அது நிலைக்கிறது. மேலும், வழங்கல் வரம்புடையதாக இருப்பதால் விலை உயரும் என்பதற்கு உத்தரவாதம் இல்லை. விலை என்பது வழங்கலை மட்டுமல்ல, தேவையையும் சார்ந்துள்ளது.
இது நேருக்கு நேர் இயங்குவது என்பதன் பொருள், பிட்காயின் வலையமைப்பில் கணக்கைத் திறக்காமலும் மைய அதிகார அமைப்பிடம் ஒப்புதல் கேட்காமலும் நீங்கள் யாருக்கு வேண்டுமானாலும், எங்கு வேண்டுமானாலும் பிட்காயினை அனுப்பலாம் என்பதாகும். நீங்களே கட்டுப்பாட்டில் வைத்திருக்கும் பிட்காயினை எந்த நிறுவனத்தாலும் முடக்க முடியாது. அந்தச் சுதந்திரத்தின் மறுபக்கம் பொறுப்பு: செல்லுபடியாகும் ஒரு பரிவர்த்தனையைத் திரும்பப் பெறுவது பொதுவாகச் சாத்தியமில்லை; இந்த வலையமைப்பிற்கென உதவி மையமும் இல்லை.
ஒரு பிட்காயினின் விலை அதிகமாக இருப்பதால் பிட்காயின் தங்களுக்கு எட்டாத ஒன்று என்று நினைப்பது ஒரு தவறான புரிதலாகும். நீங்கள் ஒரு முழு பிட்காயினை வாங்கவோ பயன்படுத்தவோ தேவையில்லை. ஒரு பிட்காயின் 10,00,00,000 சிறிய அலகுகளாகப் பிரிகிறது; அவை சடோஷிகள், அல்லது சாட்கள். 1,00,000 சாட்களை வைத்திருப்பதும் 0.001 பிட்காயினை வைத்திருப்பதும் ஒரே அளவைக் குறிக்கின்றன.
இந்த வலையமைப்பு வெவ்வேறு பங்கேற்பாளர்களைச் சார்ந்துள்ளது: பயனர்கள் பிட்காயினை அனுப்புகிறார்கள், பெறுகிறார்கள், வைத்திருக்கிறார்கள்; முனைகள் ஒவ்வொரு பரிவர்த்தனையும் தொகுதியும் விதிகளுக்கு உட்பட்டுள்ளதா எனச் சரிபார்க்கின்றன; மேலும் சுரங்கத் தொழிலாளர்கள் ஏறத்தாழ ஒவ்வொரு பத்து நிமிடங்களுக்கும் பதிவில் ஒரு புதிய தொகுதியைச் சேர்க்கப் போட்டியிடுகிறார்கள். அந்தப் பதிவு, அதாவது தொகுதிச் சங்கிலி, பொதுவெளியில் உள்ளது; யார் வேண்டுமானாலும் அதைப் பார்க்கலாம், அதைத் திருத்தி மீண்டும் எழுதுவதற்கு மிக அதிகச் செலவாகும்.
எழுத்துமுறை குறித்த ஒரு குறிப்பு: Bitcoin என்று பெரிய எழுத்தான B உடன் எழுதுவது பொதுவாக வலையமைப்பை அல்லது அமைப்பைக் குறிக்கும். bitcoin என்று சிறிய எழுத்தான b உடன் எழுதுவது பணத்தையே குறிக்கும்.
பிட்காயினிலும் சில நன்மைகளுக்காக ஏற்க வேண்டிய குறைகள் உள்ளன. அதன் விலை விரைவாக மாறக்கூடும். தவறுகள் பொதுவாகத் திருத்த முடியாதவை. பல இடங்களில் அது ஏற்றுக்கொள்ளப்படுவது இன்னும் குறைவாகவே உள்ளது; அதைப் பாதுகாப்பாகப் பயன்படுத்தச் சிறிது கற்றுக்கொள்ள வேண்டும். நிறுவனங்கள் மீதான நம்பிக்கையின் ஒரு பகுதிக்குப் பதிலாகச் சரிபார்ப்பையும் தனிப்பட்ட பொறுப்பையும் பிட்காயின் முன்வைக்கிறது. அது இடரை நீக்குவதில்லை.
நீங்கள் பிட்காயினை எவ்வாறு பயன்படுத்துகிறீர்கள்?
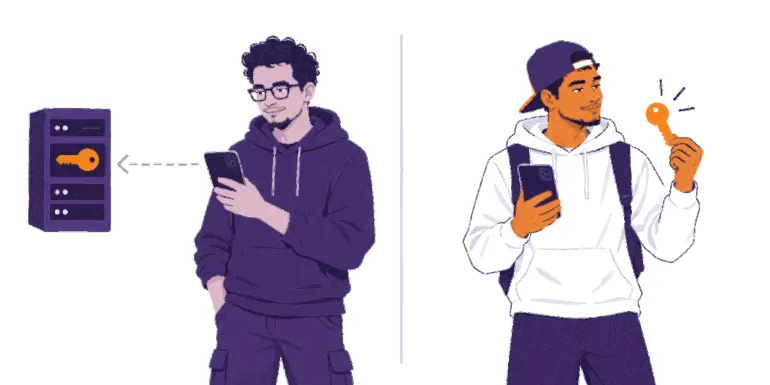
ஒரு பிட்காயின் பணப்பை என்பது பிட்காயினைப் பெறவும், சரிபார்க்கவும், அனுப்பவும் உதவும் ஒரு கருவி; இது பொதுவாக ஒரு செயலியாக இருக்கும். உங்கள் பிட்காயின் உங்கள் கைப்பேசிக்குள் சேமிக்கப்படுவதில்லை: அது பிளாக்செயினில் பதிவு செய்யப்படுகிறது. பணப்பை நிர்வகிப்பது சாவிகளை ஆகும். பிட்காயின் உங்களுடையது என்பதை நிரூபிக்கவும், பணம் செலுத்துவதற்கு அனுமதி அளிக்கவும் அவை உதவுகின்றன.
எனவே, எந்தவொரு பணப்பையைப் பற்றியும் முதலில் கேட்க வேண்டிய கேள்வி: சாவிகள் யாருடைய கட்டுப்பாட்டில் உள்ளன?
உங்கள் பிட்காயினை உண்மையில் யார் வைத்திருக்கிறார்கள்?
ஒரு சுயப் பாதுகாப்புப் பணப்பை பயன்படுத்தும்போது, சாவிகள் உங்கள் கட்டுப்பாட்டில் இருக்கும்.
அதை அமைக்கும்போது, அது உங்களுக்குக் காட்டுவது ஒரு விதைச் சொற்றொடர் (மீட்புச் சொற்றொடர் என்றும் அழைக்கப்படுகிறது): இது ஒரு குறிப்பிட்ட வரிசையில் அமைந்த சொற்களின் பட்டியல்; பொதுவாக 12 அல்லது 24 சொற்கள் இருக்கும். இதைக் கொண்டு மற்றொரு சாதனத்தில் உங்கள் சாவிகளை மீண்டும் உருவாக்கலாம். இதை வைத்திருக்கும் எவரும் உங்கள் பிட்காயினை எடுத்துக்கொள்ளலாம். விதைச் சொற்றொடர் வெறும் காப்புப்பிரதி மட்டுமல்ல: அது முழு அணுகலையும் வழங்குகிறது.
அதைப் பாதுகாத்திடுங்கள்:
பணப்பையை உருவாக்கும்போது அதைக் காகிதத்தில் துல்லியமாக எழுதி வையுங்கள்;
அதை இணையத்தில் சேமிக்காமல், ரகசியமாகவும், தொலைந்துபோகாத அல்லது சேதமடையாத இடத்திலும் வைத்திருங்கள்;
அதை ஒருபோதும் புகைப்படம் எடுக்கவோ, மின்னஞ்சலில் அனுப்பவோ, மேகக்கணினிக் குறிப்புகளில் சேமிக்கவோ, செய்தியாக அனுப்பவோ வேண்டாம்;
அதை ஒருபோதும் எந்த வலைத்தளத்திலும் தட்டச்சு செய்ய வேண்டாம்.
உங்கள் விதைச் சொற்றொடரையும் சாதனத்தையும் இழந்துவிட்டால், உங்களுக்காக உங்கள் பிட்காயினை யாராலும் மீட்டெடுக்க முடியாது.
ஒரு நிறுவனப் பாதுகாப்புப் பணப்பை பயன்படுத்தும்போது, ஒரு வங்கியைப் போலவே, உங்களுக்காக ஒரு நிறுவனம் சாவிகளை வைத்திருக்கும். உங்கள் இருப்புத்தொகை என்பது உங்களுக்குப் பணம் வழங்குவதாக அந்த நிறுவனம் அளிக்கும் வாக்குறுதியாகும். அதை அமைக்கும் முறை உங்களுக்குப் பரிச்சயமானதாக இருக்கும்; உதவியும் கிடைக்கலாம். ஆனால் நீங்கள் அந்த நிறுவனத்தைச் சார்ந்திருப்பீர்கள்: அது பணம் எடுப்பதைக் கட்டுப்படுத்தலாம், கணக்கை முடக்கலாம், இணையத் தாக்குதலுக்கு உள்ளாகலாம் அல்லது செயல்பாட்டை நிறுத்தலாம்.
கேள்வி
நிறுவனப் பாதுகாப்பு
சுயப் பாதுகாப்பு
சாவிகளை யார் வைத்திருப்பார்கள்?
நிறுவனம்
நீங்கள்
மீட்பை யார் கையாள்வார்கள்?
நிறுவனம், உங்கள் கணக்கின் மூலம்
நீங்கள், உங்கள் விதைச் சொற்றொடரின் மூலம்
முக்கிய ஆதாயமும் விட்டுக்கொடுப்பும்
வசதியும் உதவியும் கிடைக்கும், ஆனால் நீங்கள் நிறுவனத்தைச் சார்ந்திருப்பீர்கள்
நேரடிக் கட்டுப்பாடு இருக்கும், ஆனால் காப்புப்பிரதிகளுக்கும் தவறுகளுக்கும் நீங்களே பொறுப்பு
பிட்காயின் உலகில் பயனுள்ள ஒரு சொற்றொடர்: சாவிகள் உங்களுடையவை இல்லையெனில், நாணயங்களும் உங்களுடையவை அல்ல. பாதுகாப்பு முறையைத் தேர்ந்தெடுப்பது உங்கள் தகுதியை மதிப்பிடும் சோதனை அல்ல. நீங்கள் எந்த வகையைப் பயன்படுத்துகிறீர்கள், எதை நம்பியிருக்கிறீர்கள் என்பதை அறிந்திருப்பதே முக்கியம்.
My First Bitcoin குறிப்பிட்ட பணப்பைகள் எதையும் பரிந்துரைப்பதில்லை. கருவிகள், கட்டணங்கள், உரிமையாளர்கள் ஆகியவை மாறுகின்றன; ஒரு சமூகத்திற்குப் பொருந்துவது மற்றொரு சமூகத்திற்குப் பொருந்தாமல் இருக்கலாம். உள்ளூரில் மக்கள் எதைப் பயன்படுத்துகிறார்கள் என்பதை நம்பகமான ஒரு கல்வியாளரிடம் கேளுங்கள். எந்தவொரு பணப்பையையும் பயன்படுத்தும் முன், பின்வரும் அம்சங்களை நீங்களே சரிபாருங்கள்:
சாவிகள்: சாவிகள் யாருடைய கட்டுப்பாட்டில் உள்ளன, உங்களுடையதா அல்லது ஒரு நிறுவனத்தினுடையதா?
மீட்பு: உங்கள் கைப்பேசி தொலைந்துவிட்டால் அல்லது நிறுவனம் காணாமல் போய்விட்டால் என்ன நடக்கும்?
பதிவிறக்க மூலம்: யாரோ உங்களுக்கு அனுப்பிய இணைப்பிலிருந்து அல்லாமல், அதிகாரப்பூர்வ வலைத்தளத்திலிருந்தோ செயலி அங்காடிப் பக்கத்திலிருந்தோ அதைப் பதிவிறக்கினீர்களா?
நிரல் குறியீடு: அது திறந்த மூலமாக உள்ளதா, தொடர்ந்து பராமரிக்கப்படுகிறதா? (திறந்த மூலமாக இருப்பது மட்டுமே ஒரு கருவி பாதுகாப்பானது என்பதை நிரூபிக்காது.)
செலவுகள்: அனுப்புவதற்கு, பெறுவதற்கு அல்லது பணம் எடுப்பதற்கு என்னென்ன கட்டணங்கள் விதிக்கப்படுகின்றன?
பணப்பரிவர்த்தனைகள்: சங்கிலியில் நேரடியாகவோ லைட்னிங் வழியாகவோ நீங்கள் செய்ய வேண்டிய பணப்பரிவர்த்தனைகளை இது ஆதரிக்கிறதா?
பிட்காயினில் பணம் செலுத்தப் பொதுவாக இரண்டு வழிகள் உள்ளன. சங்கிலியில் நேரடியாகச் செய்யப்படும் பணப்பரிவர்த்தனைகள் பிளாக்செயினில் நேரடியாகப் பதிவு செய்யப்படுகின்றன. லைட்னிங் என்பது காபி வாங்குவது போன்ற விரைவான, சிறிய அளவிலான, அடிக்கடி செய்யப்படும் பணப்பரிவர்த்தனைகளுக்காகப் பிட்காயினின் மேல் கட்டமைக்கப்பட்ட ஒரு பணப்பரிவர்த்தனை வலையமைப்பாகும். லைட்னிங் பணப்பையும் பிறர் பொறுப்பில் உள்ளதாகவோ சுயப் பொறுப்பில் உள்ளதாகவோ இருக்கலாம்.
நீங்கள் கற்றுக்கொள்ளும்போது மூன்று விதிகள் உங்களைப் பாதுகாப்பாக வைத்திருக்கும்:
முதலில் கற்றுக்கொள்ளுங்கள். உற்சாகம், பயம் அல்லது அழுத்தம் காரணமாகச் செயல்படாதீர்கள்.
சிறிய அளவில் தொடங்குங்கள். உங்களுக்குப் பழக்கமில்லாத கருவிகளை, இழந்தாலும் உங்களால் தாங்கிக்கொள்ளக்கூடிய ஒரு தொகையைக் கொண்டு முயற்சி செய்து பாருங்கள்.
நம்பாதீர்கள், சரிபாருங்கள். ஒரு பணப்பரிவர்த்தனைக்கு ஒப்புதல் அளிக்கும் முன், சம்பந்தப்பட்ட நபர், பணம் செலுத்தும் முறை, முகவரி மற்றும் தொகையைச் சரிபாருங்கள்.
பணம் பெறுவதற்கான தகவல்களைப் பகிருங்கள்; இரகசியங்களை ஒருபோதும் பகிராதீர்கள். ஒரு முகவரியையோ பணம் செலுத்துவதற்கான கோரிக்கையையோ பகிரலாம். மீட்புச் சொற்றொடரையோ தனிப்பட்ட சாவியையோ ஒருபோதும் பகிரக்கூடாது. நம்பகமான கல்வியாளர், பணப்பை நிறுவனம் அல்லது ஆதரவுப் பணியாளர் எவரும் அதை ஒருபோதும் கேட்கமாட்டார்கள்.
யாராவது அவசரத்தையோ இரகசியத்தையோ உருவாக்கினால், உறுதியான வருமானம் கிடைக்கும் என்று வாக்குறுதி அளித்தால், முதலில் பிட்காயின் அனுப்புமாறு உங்களிடம் கேட்டால் அல்லது உங்கள் மீட்புச் சொற்றொடரைக் கேட்டால் நிறுத்துங்கள். சற்று நிதானியுங்கள். எதையும் பகிராதீர்கள். எதையும் அனுப்பாதீர்கள். பின்னர் உங்களுக்கு ஏற்கெனவே தெரிந்த ஒரு தகவல் மூலம் சரிபாருங்கள்.
அடுத்து என்ன?
பணம் விதிகளையும் நம்பிக்கையையும் சார்ந்துள்ளது
அரசாணைப் பணம் பணம் செலுத்துவதை வசதியாக்குகிறது. ஆனால், அதன் வழங்கலையும் விதிகளையும் ஒரு சில நிறுவனங்களே நிர்ணயிக்கின்றன; அதன் வாங்கும் திறன் காலப்போக்கில் குறையக்கூடும்.
பிட்காயின் மாறுபட்ட விதிகளை வழங்குகிறது
2009 முதல், அனைவருக்கும் திறந்த, வெளிப்படையான, வரம்புக்குட்பட்ட வழங்கலைக் கொண்ட பணத்தை பிட்காயின் வழங்கி வருகிறது. அதை வெறுமனே நம்புவதற்குப் பதிலாகச் சரிபார்க்க முடியும். அதே நேரத்தில், சில சவால்களும் உள்ளன: விலை ஏற்ற இறக்கங்கள், திருத்த முடியாத தவறுகள், தனிப்பட்ட பொறுப்பு.
பாதுகாப்பே முதன்மையானது
முதலில் கற்றுக்கொள்ளுங்கள், சிறிய அளவில் தொடங்குங்கள், அனைத்தையும் சரிபாருங்கள். உங்கள் மீட்பு சொற்றொடரை ஒருபோதும் பகிராதீர்கள். நீங்கள் அனைத்தையும் ஒரே நேரத்தில் செய்ய வேண்டியதில்லை: பாதுகாப்பான அடுத்த படி ஒன்றை எடுத்துவைத்தாலே போதும்.
இது தொடக்கம்தான்
தொடக்கத்தில் உள்ள ஐந்து கேள்விகளுக்குத் திரும்பிச் செல்லுங்கள். இப்போது நீங்கள் என்ன பதிலளிப்பீர்கள்?
இந்த பிட்காயின் டிப்ளோமா அடுத்த படியாகும். அதன் நான்கு தொகுதிகள், பணத்தைப் புரிந்துகொள்வதிலிருந்து பிட்காயின் எவ்வாறு செயல்படுகிறது, பிட்காயினைப் பாதுகாப்பாகப் பயன்படுத்துவது, உங்கள் சமூகத்தில் பிட்காயின் என உங்களை மேலும் முன்னோக்கி அழைத்துச் செல்கின்றன. ஆர்வத்துடன் இருங்கள், தொடர்ந்து கேள்விகளைக் கேளுங்கள், மேலும் அறிந்துகொள்ளப் பார்வையிடுங்கள்: myfirstbitcoin.org.