చాలామంది డబ్బు గురించి ఆలోచించడానికి ఎప్పుడూ కాస్త సమయం కూడా కేటాయించరు.
దాన్ని సంపాదించడం గురించో, ఖర్చు చేయడం గురించో కాదు, అసలు డబ్బు అంటే ఏమిటి, అది ఎలా పనిచేస్తుంది అనే విషయాల గురించి ఆలోచించడం.
మనం ప్రతిరోజూ డబ్బును ఉపయోగిస్తాం, అయినా అది ఎలా పనిచేస్తుందని అరుదుగా ప్రశ్నిస్తాం.
మీరు ముందుకు చదివే ముందు, ఈ ఐదు ప్రశ్నల గురించి కాసేపు ఆలోచించండి. వీలైతే ప్రతిదానికీ చిన్న సమాధానం రాయండి:
ప్రజలకు డబ్బు ఎందుకు అవసరం?
దేనినైనా డబ్బుగా పరిగణించేలా చేసేది ఏమిటి?
మీరు ఉపయోగించే డబ్బును ఎవరు సృష్టించగలరు లేదా నియంత్రించగలరు?
మీరు ఉపయోగించే డబ్బుకు విలువ ఎందుకు ఉంది?
గతంలో మీ డబ్బుతో కొనగలిగినంత పరిమాణాన్ని ఈరోజు కూడా కొనగలరా?
మీ సమాధానాలను భద్రపరచుకోండి. చివర్లో వాటిని మళ్లీ చూడండి. ఈ మార్గదర్శిని మీ అభిప్రాయాల్లో కొన్నింటిని బలపరచవచ్చు, మరికొన్నింటిని మార్చవచ్చు.
మీరు చదువుతున్నప్పుడు, వాస్తవానికీ అభిప్రాయానికీ మధ్య తేడాను గమనించండి. "ఈ నోటును పన్నుల చెల్లింపుకు అంగీకరిస్తారు" అనేది తనిఖీ చేసి నిర్ధారించగల వాస్తవం. "ఇది డబ్బు యొక్క అత్యుత్తమ రూపం" అనేది ప్రమాణాలు, ఆధారాలు అవసరమైన ఒక నిర్ధారణ.
ఈ మార్గదర్శిని ఆరు ప్రశ్నల చుట్టూ రూపొందించబడింది: డబ్బు ఎందుకు ముఖ్యం, అది ఏమిటి, దానికి సంబంధించి ఎలాంటి సమస్యలు తలెత్తవచ్చు, బిట్కాయిన్ అంటే ఏమిటి, దాన్ని సురక్షితంగా ఎలా ఉపయోగించాలి, ఆ తర్వాత ఏమిటి.
ఇది కేవలం విద్యా ప్రయోజనాల కోసమే. ఇది ఆర్థిక, పెట్టుబడి, చట్టపరమైన లేదా పన్ను సంబంధిత సలహాలను అందించదు. అలాగే, దేనినైనా కొనమని, అమ్మమని లేదా ఉంచుకోమని మీకు సూచించదు.
డబ్బు అంటే ఏమిటి?
డబ్బు అనేది మార్పిడికి ఉపయోగపడే సాధనం.
ఎవరూ డబ్బును కేవలం డబ్బు కోసమే కోరుకోరు. దానితో కొనగలిగే వాటి కోసం మనం దాన్ని కోరుకుంటాం. ఒక కరెన్సీ నోటు కేవలం కాగితం ముక్క మాత్రమే. మనకు నిజంగా కావలసిన వస్తువులకు బదులుగా ఇతరులు దాన్ని స్వీకరిస్తారు కాబట్టే అది ఉపయోగపడుతుంది. ఎందుకంటే, ఆ తర్వాత మరొకరు కూడా దాన్ని స్వీకరిస్తారని వారు ఆశిస్తారు.
డబ్బును వస్తుమార్పిడి నుంచి వేరు చేసేది ఇదే.
వస్తుమార్పిడి వ్యవస్థలో, ఇద్దరికీ ఒకరి వద్ద ఉన్నది మరొకరికి ఒకే సమయంలో, తగిన పరిమాణాల్లో కావాల్సి వచ్చినప్పుడే వ్యాపారం సాధ్యమవుతుంది. ఆర్థికవేత్తల పరిభాషలో దీని పేరు అవసరాల ద్వంద్వ సంయోగం. మీరు వరి పండిస్తూ, మీకు బూట్లు కావాలనుకుంటే, బూట్లు తయారుచేసే వ్యక్తికి బియ్యం కాకుండా వంటనూనె కావాల్సి రావచ్చు. అమ్మకాన్ని కొనుగోలు నుంచి వేరు చేయడం ద్వారా డబ్బు ఈ సమస్యను పరిష్కరిస్తుంది: మీరు మీ బియ్యాన్ని ఒకరికి అమ్మి, మరొకరి దగ్గర బూట్లు కొనుక్కోవచ్చు.
డబ్బు సాధారణంగా మూడు పనులు చేస్తుంది.
అది ఒక మార్పిడి మాధ్యమం: ప్రజలు దాన్ని చెల్లింపుగా స్వీకరిస్తారు. అది ఒక లెక్కింపు ప్రమాణం: ధరలను దాని రూపంలో వ్యక్తం చేస్తారు, కాబట్టి మనం వేర్వేరు వస్తువుల విలువలను పోల్చవచ్చు. అలాగే అది ఒక విలువ నిల్వ సాధనం: అది విలువను నేటి నుంచి భవిష్యత్తుకు తీసుకెళుతుంది. ఏ రకమైన డబ్బూ విలువను పూర్తిగా నిలుపుకోదు, కానీ కొన్ని రకాల డబ్బు కొనుగోలు శక్తిని ఇతర రకాల కంటే నెమ్మదిగా కోల్పోతాయి.
చరిత్ర పొడవునా ఎన్నో వస్తువులు డబ్బుగా ఉపయోగపడ్డాయి: గవ్వలు, ఉప్పు, పూసలు, పశువులు, రాగి, వెండి, బంగారం. విలువైన లోహాలు అరుదుగా లభించడం, మన్నికగా ఉండటం, విస్తృతంగా ఆమోదం పొందడం వల్ల వాటి వినియోగం విస్తరించింది. కానీ లోహాన్ని మోసుకెళ్లడం, భద్రపరచడం కష్టం. అందువల్ల, పేర్కొన్న పరిమాణంలోని లోహానికి బదులుగా మార్చుకోగల కాగితపు హక్కుపత్రాలను బ్యాంకులు జారీ చేయడం ప్రారంభించాయి. వివిధ రూపాల్లో అమలైన బంగారు ప్రమాణం, కరెన్సీలోని ఒక యూనిట్ను నిర్దిష్ట పరిమాణంలోని బంగారంతో చట్టపరంగా అనుసంధానించింది. ప్రదేశాన్ని, కాలాన్ని బట్టి నియమాలు మారుతూ ఉండేవి.
కాలక్రమేణా, డబ్బు లోహంపై కంటే సంస్థలపై, వాగ్దానాలపై ఎక్కువగా ఆధారపడటం ప్రారంభించింది. 1971లో, విదేశీ ప్రభుత్వాలు, కేంద్ర బ్యాంకులు డాలర్లను బంగారంగా మార్చుకునే అధికారిక సదుపాయాన్ని అమెరికా సంయుక్త రాష్ట్రాలు రద్దు చేశాయి. నేడు, చాలా దేశాల కరెన్సీలు ఫియట్ ద్రవ్యం: అంటే ప్రభుత్వ అధికారంతో, సాధారణంగా కేంద్ర బ్యాంకు ద్వారా జారీ అయ్యే కరెన్సీ. దాన్ని నిర్ణీత పరిమాణంలోని బంగారానికి గానీ, మరే ఇతర వస్తువుకు గానీ బదులుగా మార్చుకోలేరు. ఫియట్ అనే లాటిన్ పదానికి "అలా జరగనివ్వండి" అని అర్థం. దీన్ని తరచుగా "ఆదేశం ద్వారా" అని అర్థం చేసుకుంటారు.
ప్రజలు, వ్యాపార సంస్థలు, బ్యాంకులు, ప్రభుత్వాలు ఫియట్ ద్రవ్యాన్ని స్వీకరిస్తాయి కాబట్టే అది పనిచేస్తుంది. చట్టాలు సాధారణంగా దాన్ని చట్టబద్ధమైన చెల్లింపు సాధనంగా గుర్తిస్తాయి, పన్నులు చెల్లించడానికి దాన్నే ఉపయోగించాలని నిర్దేశిస్తాయి. తమ చుట్టూ ఉన్న ప్రతి ఒక్కరూ దాన్ని ఉపయోగిస్తున్నారు కాబట్టి ప్రజలు దాన్ని కోరుకుంటారు.
ఏదో ఒక వస్తువు మద్దతుగా ఉన్న డబ్బు నుంచి, ఎవరో ఒకరిపై నమ్మకం మద్దతుగా ఉన్న డబ్బు వైపు మనం మారాం.
మన డబ్బులో లోపమేమిటి?
ద్రవ్యోల్బణం అనే పదం వినగానే, ప్రజలు సాధారణంగా ధరలు పెరగడం గురించి ఆలోచిస్తారు.
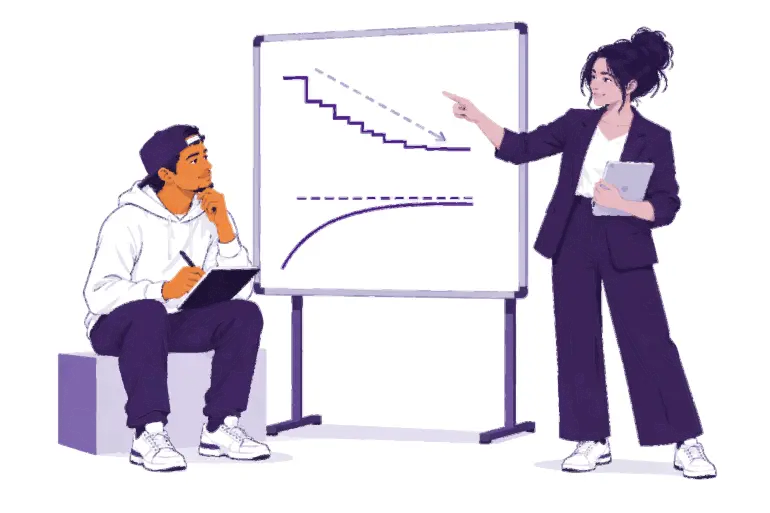
ధరల ద్రవ్యోల్బణం అంటే సాధారణ ధరల స్థాయి నిరంతరంగా పెరగడం. దీనికి మరో కోణం కొనుగోలు శక్తి: ఒక యూనిట్ డబ్బుతో ఎంత కొనగలమనేది. ప్రాథమిక వస్తువుల బుట్ట ధర 100 కరెన్సీ యూనిట్ల నుంచి 110కి పెరిగితే, అదే 100 యూనిట్లతో ఇక ఆ బుట్టలోని వస్తువులన్నింటినీ కొనలేము.
ద్రవ్యోల్బణానికి అనేక కారణాలు ఉన్నాయి. వాటిలో ఒక్కొక్కటి ఎంతవరకు ప్రభావం చూపుతుందనే దానిపై ఆర్థికవేత్తలు చర్చిస్తుంటారు: డబ్బు, రుణాల విస్తరణ, సరఫరాలో అంతరాయాలు, డిమాండ్లో మార్పులు, కరెన్సీ బలహీనపడటం, పన్నులు, ఉత్పత్తి వ్యయాలు. వీటిలో ఒక కారణంపై ప్రత్యేక దృష్టి పెట్టాలి, ఎందుకంటే అది యాదృచ్ఛికంగా జరిగేది కాదు, ఉద్దేశపూర్వకంగా తీసుకునే నిర్ణయం: ఫియట్ వ్యవస్థలో, కొద్దిపాటి సంస్థలు డబ్బు, రుణాల సరఫరాను పెంచగలవు, వాటి నియమాలను మార్చగలవు.
దేనికైనా విలువ ఎలా వస్తుందో ఆలోచించండి.
అసలైన Mona Lisa చిత్రానికి దాని ఏ నకలు కంటే అయినా ఎక్కువ విలువ ఉంటుంది. అది మరింత అందంగా కనిపిస్తుందని కాదు, అసలైనది ఒక్కటే ఉంది కాబట్టి. కొరత ఒక్కటే విలువను సృష్టించదు, కానీ ప్రజలు దేనినైనా కోరుకున్నప్పుడు, దాని సరఫరా ముఖ్యమవుతుంది.
డబ్బుతో కొనగలిగే వస్తువులు, సేవల కంటే డబ్బు సరఫరా వేగంగా పెరిగినప్పుడు, ప్రతి యూనిట్తో కొనగలిగే పరిమాణం సాధారణంగా తగ్గుతుంది.
ద్రవ్యోల్బణం అందరినీ సమానంగా ప్రభావితం చేయదు. ఎక్కువగా నగదు లేదా పొదుపు రూపంలో డబ్బును ఉంచుకునే వ్యక్తి కొనుగోలు శక్తిని కోల్పోవచ్చు. ధరలు పెరిగే ఆస్తులను కలిగి ఉన్న వ్యక్తికి కొంతవరకు రక్షణ లభించవచ్చు. వేతనాలు, ధరలు కూడా వేర్వేరు వేగాలతో సర్దుబాటు అవుతాయి.
మీ బ్యాంకు ఖాతాలోని డబ్బు కూడా మీ చేతిలోని నగదుకు భిన్నమైనది. బ్యాంకు ప్రతి డిపాజిట్నూ నగదు రూపంలో ఉంచదు: అందులో ఎక్కువ భాగాన్ని రుణాలుగా ఇస్తుంది, పెట్టుబడులు పెడుతుంది. బ్యాంకు ఖాతాలోని నిల్వ అంటే మీకు చెల్లిస్తామని బ్యాంకు ఇచ్చే హామీ. ఆ హామీ సాధారణంగా నిలబడుతుంది, కానీ అది బ్యాంకుపైనా, దానికి వర్తించే నియమాలపైనా ఆధారపడి ఉంటుంది.
ప్రయత్నించండి: కొనుగోలు శక్తిని పరిశీలించండి
మీ సమాజంలో సాధారణంగా ఉపయోగించే రొట్టె, రవాణా లేదా ఫోన్ రీచార్జ్ వంటి ఒక వస్తువును లేదా సేవను ఎంచుకోండి. ఈరోజు దాని ధరను రాసుకోండి. కొన్ని సంవత్సరాల క్రితం దాని ధర ఎంత ఉండేదో ఎవరినైనా అడగండి, ఆ తర్వాత వీలైతే నమ్మదగిన రికార్డుతో సరిచూసుకోండి. ఆదాయాలు కూడా అదే రేటుతో పెరిగాయా? ఈ మార్పుకు ఇంకా ఏ కారణాలు ఉండవచ్చు?
ఇదంతా ఫియట్ డబ్బు పనిచేయదని అర్థం కాదు. ఇది సౌకర్యవంతమైన చెల్లింపులను, అవసరాలకు అనుగుణంగా సర్దుబాటు చేయగల రుణ సదుపాయాలను, సంక్షోభాలకు ప్రతిస్పందించే సాధనాలను అందిస్తుంది. కానీ అదే వెసులుబాటు ప్రమాదాన్ని కూడా కలిగిస్తుంది: దాని సరఫరా, నియమాలు మారవచ్చు, వాటిపై దానిని ఉపయోగించే ప్రజల మాటకు పెద్దగా ప్రాధాన్యం ఉండదు.
అందుకే ప్రజలు ప్రత్యామ్నాయాల కోసం చూస్తారు, బిట్కాయిన్ సృష్టించబడింది కూడా అందుకే.
బిట్కాయిన్ అంటే ఏమిటి?
బిట్కాయిన్కు ముందు, ఆన్లైన్లో డబ్బు పంపడానికి ఎల్లప్పుడూ ఒక విశ్వసనీయ సంస్థపై ఆధారపడాల్సి వచ్చేది: లావాదేవీల చిట్టాను నిర్వహించి, ఖాతాలను ఆమోదించే బ్యాంకు లేదా చెల్లింపుల సంస్థపై. ఆ సంస్థ చెల్లింపును ఆలస్యం చేయగలదు, నిలిపివేయగలదు లేదా వెనక్కి తిప్పగలదు. కేంద్ర జారీదారు లేకుండా డిజిటల్ డబ్బును సృష్టించడానికి కంప్యూటర్ శాస్త్రవేత్తలు దశాబ్దాలుగా ప్రయత్నించారు. డిజిటల్ సమాచారాన్ని సులభంగా కాపీ చేయగలగడమే ప్రధాన సవాలు. ఒక డిజిటల్ నాణేన్ని కాపీ చేసి రెండుసార్లు ఖర్చు చేయగలిగితే, అది డబ్బుగా పనిచేయలేదు. దీనినే రెండుసార్లు ఖర్చు చేసే సమస్య అంటారు.
31 అక్టోబర్ 2008న, Satoshi Nakamoto అనే పేరును ఉపయోగించిన ఒక వ్యక్తి లేదా బృందం ఒక పరిష్కారాన్ని వివరిస్తూ ఒక పత్రాన్ని ప్రచురించింది: బిట్కాయిన్: ఒక పీర్-టు-పీర్ ఎలక్ట్రానిక్ నగదు వ్యవస్థ. ఈ నెట్వర్క్ జనవరి 2009లో ప్రారంభమైంది.
బిట్కాయిన్ అనేది డిజిటల్ డబ్బు; ఇది వికేంద్రీకృతమైనది, దీనికి పరిమిత సరఫరా ఉంది, దీనిని పీర్ టు పీర్ పద్ధతిలో బ్యాంకు అనుమతి లేకుండా పంపవచ్చు.
ఇది వికేంద్రీకృతం కావడం అంటే ఖాతాలను సృష్టించడానికి, నిల్వలను మార్చడానికి లేదా ఎవరు చేరవచ్చో ఆమోదించడానికి కేంద్ర కార్యాలయం ఏదీ ఉండదని అర్థం. ఎవరైనా ఓపెన్-సోర్స్ సాఫ్ట్వేర్ను డౌన్లోడ్ చేసుకుని పరిశీలించవచ్చు; అనేక స్వతంత్ర కంప్యూటర్లు రికార్డు ప్రతిని ఉంచుకుంటాయి. అందరికీ సమానమైన ప్రభావం ఉంటుందని దీని అర్థం కాదు. ఏ ఒక్క భాగస్వామీ అందరికీ వర్తించే లావాదేవీల చిట్టాను లేదా ద్రవ్య నియమాలను మార్చలేరని అర్థం.
దీనికి పరిమిత సరఫరా ఉండటం అంటే ఎప్పటికీ 21 మిలియన్ల బిట్కాయిన్ కంటే ఎక్కువ ఉండదని అర్థం. కొత్త బిట్కాయిన్ బహిరంగంగా ప్రకటించిన షెడ్యూల్ ప్రకారం విడుదలవుతుంది; నోడ్లు అని పిలిచే స్వతంత్ర కంప్యూటర్లు ఆ నియమాన్ని ఉల్లంఘించే ఏ బ్లాక్నైనా తిరస్కరిస్తాయి. ఎవరైనా ఈ పరిమితిని తనిఖీ చేయవచ్చు కాబట్టి అది నమ్మదగినది. అయితే, ఇది ప్రకృతి నియమం కాదు: భాగస్వాములు దానిని నిరంతరం అమలు చేస్తుండటం వల్లే అది కొనసాగుతుంది. పరిమిత సరఫరా ఉన్నంత మాత్రాన ధర పెరుగుతుందని హామీ లేదు. ధర సరఫరాతో పాటు డిమాండ్పైనా ఆధారపడుతుంది.
ఇది పీర్ టు పీర్ పద్ధతిలో పనిచేయడం అంటే మీరు బిట్కాయిన్ నెట్వర్క్లో ఖాతా తెరవకుండానే లేదా కేంద్ర అధికార సంస్థ అనుమతి అడగకుండానే ఎవరికైనా, ఎక్కడికైనా బిట్కాయిన్ పంపవచ్చని అర్థం. మీరే స్వయంగా నియంత్రించే బిట్కాయిన్ను ఏ కంపెనీ కూడా స్తంభింపజేయలేదు. ఆ స్వేచ్ఛకు మరోవైపు బాధ్యత ఉంటుంది: చెల్లుబాటయ్యే లావాదేవీని వెనక్కి తిప్పడం సాధారణంగా అసాధ్యం; నెట్వర్క్కు సహాయ కేంద్రం కూడా లేదు.
ఒక బిట్కాయిన్ ఖరీదైనది కాబట్టి బిట్కాయిన్ అందుబాటులో ఉండదనేది ఒక అపోహ. మీరు ఒక పూర్తి బిట్కాయిన్ను కొనాల్సిన లేదా ఉపయోగించాల్సిన అవసరం లేదు. ఒక బిట్కాయిన్ను 10,00,00,000 చిన్న యూనిట్లుగా విభజించవచ్చు; వాటిని సతోషీలు, లేదా సాట్స్ అంటారు. 1,00,000 సాట్స్ కలిగి ఉండటం, 0.001 బిట్కాయిన్ కలిగి ఉండటం ఒకే మొత్తాన్ని సూచిస్తాయి.
నెట్వర్క్ వివిధ భాగస్వాములపై ఆధారపడుతుంది: వినియోగదారులు బిట్కాయిన్ను పంపుతారు, స్వీకరిస్తారు, తమ వద్ద ఉంచుకుంటారు; నోడ్లు ప్రతి లావాదేవీని, బ్లాక్ను నియమాలకు అనుగుణంగా ఉన్నాయో లేదో తనిఖీ చేస్తాయి; అలాగే మైనర్లు సుమారు ప్రతి పది నిమిషాలకు రికార్డుకు ఒక కొత్త బ్లాక్ను జోడించడానికి పోటీపడతారు. ఆ రికార్డు అయిన బ్లాక్చెయిన్, బహిరంగంగా ఉంటుంది, ఎవరైనా చూడవచ్చు; దానిని తిరగరాయడానికి చాలా ఖర్చవుతుంది.
ఆంగ్లంలో రాసే విధానంపై ఒక గమనిక: Bitcoin అని పెద్ద అక్షరం Bతో రాస్తే సాధారణంగా నెట్వర్క్ లేదా వ్యవస్థ అని అర్థం. bitcoin అని చిన్న అక్షరం bతో రాస్తే డబ్బునే సూచిస్తుంది.
బిట్కాయిన్తో ప్రయోజనాలతో పాటు ప్రతికూలతలూ ఉంటాయి. దాని ధర వేగంగా మారవచ్చు. పొరపాట్ల ప్రభావం సాధారణంగా శాశ్వతంగా ఉంటుంది. అనేక చోట్ల దాని ఆమోదం ఇప్పటికీ పరిమితంగానే ఉంది; దానిని సురక్షితంగా ఉపయోగించడానికి కొంత నేర్చుకోవాలి. బిట్కాయిన్ సంస్థలపై ఉంచే నమ్మకంలో కొంత భాగాన్ని ధృవీకరణతో, వ్యక్తిగత బాధ్యతతో భర్తీ చేస్తుంది. అది ప్రమాదాన్ని తొలగించదు.
మీరు బిట్కాయిన్ను ఎలా ఉపయోగిస్తారు?
ఒక బిట్కాయిన్ వాలెట్ అనేది బిట్కాయిన్ను స్వీకరించడానికి, తనిఖీ చేయడానికి, పంపడానికి మిమ్మల్ని అనుమతించే సాధనం, సాధారణంగా ఒక యాప్. మీ బిట్కాయిన్ మీ ఫోన్లో నిల్వ ఉండదు: అది బ్లాక్చెయిన్పై నమోదై ఉంటుంది. వాలెట్ నిర్వహించేవి కీలు. మీ బిట్కాయిన్ మీదేనని నిరూపించడానికి, చెల్లింపును అనుమతించడానికి ఇవి మీకు వీలు కల్పిస్తాయి.
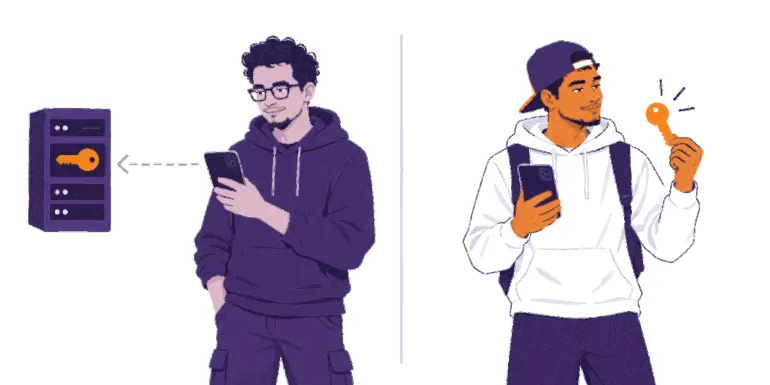
కాబట్టి ఏ వాలెట్ గురించైనా మొదటి ప్రశ్న: కీలను ఎవరు నియంత్రిస్తారు?
అసలు మీ బిట్కాయిన్ ఎవరి ఆధీనంలో ఉంటుంది?
ఒక స్వీయ సంరక్షణ వాలెట్తో, కీలను మీరే నియంత్రిస్తారు.
మీరు దాన్ని ఏర్పాటు చేసినప్పుడు, అది మీకు ఒక సీడ్ ఫ్రేజ్ (రికవరీ ఫ్రేజ్ అని కూడా అంటారు) చూపిస్తుంది: ఇది ఒక నిర్దిష్ట క్రమంలో ఉండే పదాల జాబితా, సాధారణంగా 12 లేదా 24 పదాలు ఉంటాయి. ఇది మీ కీలను మరో పరికరంలో తిరిగి సృష్టించగలదు. ఇది ఉన్న ఎవరైనా మీ బిట్కాయిన్ను తీసుకోగలరు. సీడ్ ఫ్రేజ్ కేవలం బ్యాకప్ మాత్రమే కాదు: ఇది పూర్తి ప్రాప్యతను ఇస్తుంది.
దాన్ని రక్షించుకోండి:
మీరు వాలెట్ను సృష్టించినప్పుడు దాన్ని కాగితంపై కచ్చితంగా రాసుకోండి;
దాన్ని ఆఫ్లైన్లో, గోప్యంగా, పోకుండా లేదా దెబ్బతినకుండా ఉండే చోట భద్రపరచండి;
దాన్ని ఎప్పుడూ ఫోటో తీయకండి, ఇమెయిల్ చేయకండి, క్లౌడ్ నోట్స్లో నిల్వ చేయకండి, సందేశంలో పంపకండి;
దాన్ని ఎప్పుడూ ఏ వెబ్సైట్లోనూ టైప్ చేయకండి.
మీ సీడ్ ఫ్రేజ్, మీ పరికరం రెండింటినీ పోగొట్టుకుంటే, మీ బిట్కాయిన్ను ఎవరూ మీకు తిరిగి పొందిపెట్టలేరు.
ఒక సంస్థ సంరక్షణలోని వాలెట్తో, కొంతవరకు బ్యాంకులాగే, మీ తరఫున ఒక సంస్థ కీలను తన ఆధీనంలో ఉంచుకుంటుంది. మీ ఖాతాలోని నిల్వ అంటే మీకు చెల్లిస్తామని ఆ సంస్థ ఇచ్చే వాగ్దానం. దీని ఏర్పాటు విధానం మీకు పరిచయమైనదే, సహాయం కూడా అందుబాటులో ఉండవచ్చు, కానీ మీరు ఆ సంస్థపై ఆధారపడతారు: అది ఉపసంహరణలను పరిమితం చేయవచ్చు, ఖాతాను స్తంభింపజేయవచ్చు, హ్యాకింగ్కు గురికావచ్చు లేదా మూతపడవచ్చు.
ప్రశ్న
సంస్థ సంరక్షణలో
స్వీయ సంరక్షణలో
కీలు ఎవరి ఆధీనంలో ఉంటాయి?
సంస్థ
మీరు
పునరుద్ధరణను ఎవరు నిర్వహిస్తారు?
సంస్థ, మీ ఖాతా ద్వారా
మీరు, మీ సీడ్ ఫ్రేజ్ ద్వారా
ప్రధాన లాభనష్టాలు
సౌలభ్యం, సహాయం లభిస్తాయి, కానీ మీరు సంస్థపై ఆధారపడతారు
ప్రత్యక్ష నియంత్రణ ఉంటుంది, కానీ బ్యాకప్లు, పొరపాట్ల బాధ్యత మీదే
బిట్కాయిన్ ప్రపంచంలో ఉపయోగకరమైన ఒక నానుడి: కీలు మీవి కాకపోతే, నాణేలు కూడా మీవి కావు. సంరక్షణ పద్ధతిని ఎంచుకోవడం మీ అర్హతకు పరీక్ష కాదు. మీరు ఏ రకాన్ని ఉపయోగిస్తున్నారో, దేనిపై నమ్మకం ఉంచుతున్నారో తెలుసుకోవడమే ముఖ్యం.
My First Bitcoin నిర్దిష్ట వాలెట్లను సిఫార్సు చేయదు. సాధనాలు, రుసుములు, యజమానులు మారుతుంటారు, ఒక సమూహానికి సరిపోయేది మరొక సమూహానికి సరిపోకపోవచ్చు. స్థానికంగా ప్రజలు ఏమి ఉపయోగిస్తున్నారో విశ్వసనీయమైన బోధకులను అడగండి, ఏ వాలెట్నైనా ఉపయోగించే ముందు ఈ అంశాలను మీరే తనిఖీ చేసుకోండి:
కీలు: కీలను ఎవరు నియంత్రిస్తారు, మీరా లేదా ఒక సంస్థా?
పునరుద్ధరణ: మీ ఫోన్ పోయినా లేదా సంస్థ కనుమరుగైనా ఏమవుతుంది?
మూలం: ఎవరో మీకు పంపిన లింక్ నుంచి కాకుండా, అధికారిక వెబ్సైట్ లేదా యాప్ స్టోర్లోని అధికారిక పేజీ నుంచి దాన్ని డౌన్లోడ్ చేశారా?
కోడ్: ఇది ఓపెన్ సోర్స్దేనా, దీని నిర్వహణ చురుగ్గా జరుగుతోందా? (ఓపెన్ సోర్స్ అయినంత మాత్రాన ఒక సాధనం సురక్షితమని నిరూపణ కాదు.)
ఖర్చులు: పంపడానికి, స్వీకరించడానికి లేదా ఉపసంహరించుకోవడానికి ఏ రుసుములు వర్తిస్తాయి?
చెల్లింపులు: మీకు అవసరమైన ఆన్-చెయిన్ లేదా లైట్నింగ్ చెల్లింపులకు ఇది మద్దతు ఇస్తుందా?
బిట్కాయిన్లో చెల్లింపులు చేయడానికి సాధారణంగా రెండు మార్గాలు ఉన్నాయి. ఆన్-చెయిన్ చెల్లింపులు నేరుగా బ్లాక్చెయిన్లో నమోదవుతాయి. లైట్నింగ్ అనేది కాఫీ కొనడం వంటి చిన్న మొత్తాల చెల్లింపులను వేగంగా, తరచుగా చేయడానికి బిట్కాయిన్పై నిర్మించిన చెల్లింపు నెట్వర్క్. లైట్నింగ్ వాలెట్ కూడా ఇతరుల సంరక్షణలో ఉండేది లేదా మీ స్వీయ సంరక్షణలో ఉండేది కావచ్చు.
మీరు నేర్చుకుంటున్నప్పుడు ఈ మూడు నియమాలు మిమ్మల్ని సురక్షితంగా ఉంచుతాయి:
ముందుగా నేర్చుకోండి. ఉత్సాహం, భయం లేదా ఒత్తిడి కారణంగా చర్య తీసుకోకండి.
చిన్న మొత్తంతో ప్రారంభించండి. మీకు పరిచయం లేని సాధనాలను, మీరు కోల్పోయినా భరించగలిగే మొత్తంతో ప్రయత్నించండి.
నమ్మకండి, ధృవీకరించండి. చెల్లింపును ఆమోదించే ముందు వ్యక్తిని, చెల్లింపు పద్ధతిని, చిరునామాను, మొత్తాన్ని తనిఖీ చేయండి.
స్వీకరించడానికి అవసరమైన సమాచారాన్ని పంచుకోండి, రహస్యాలను ఎప్పుడూ పంచుకోకండి. చిరునామా లేదా చెల్లింపు అభ్యర్థనను పంచుకోవచ్చు. సీడ్ పదబంధాన్ని లేదా ప్రైవేట్ కీని ఎప్పుడూ పంచుకోకూడదు. నిజాయితీగా పనిచేసే ఏ బోధకులైనా, వాలెట్ కంపెనీ అయినా, సహాయక సిబ్బంది అయినా వాటిని ఎప్పటికీ అడగరు.
ఎవరైనా తొందరపెట్టినా లేదా రహస్యంగా ఉంచాలని చెప్పినా, ఖచ్చితమైన రాబడిని వాగ్దానం చేసినా, ముందుగా బిట్కాయిన్ పంపమని అడిగినా లేదా మీ సీడ్ పదబంధాన్ని అడిగినా ఆపండి. ఒక్క క్షణం ఆగండి. ఏదీ పంచుకోకండి. ఏదీ పంపకండి. ఆ తర్వాత మీకు ఇప్పటికే తెలిసిన మూలం ద్వారా తనిఖీ చేయండి.
తర్వాత ఏమిటి?
డబ్బు నియమాలు, నమ్మకంపై ఆధారపడి ఉంటుంది
ఫియట్ డబ్బు చెల్లింపులను సులభతరం చేస్తుంది, కానీ దాని సరఫరాను, నియమాలను కొద్దిపాటి సంస్థలే నిర్ణయిస్తాయి. కాలక్రమేణా దాని కొనుగోలు శక్తి తగ్గవచ్చు.
బిట్కాయిన్ భిన్నమైన నియమాలను అందిస్తుంది
2009 నుంచి బిట్కాయిన్ ఎవరికైనా అందుబాటులో ఉండే, సరఫరా బహిరంగంగా తెలిసేలా, పరిమితంగా ఉండే డబ్బును అందిస్తోంది. దాన్ని కేవలం నమ్మాల్సిన అవసరం లేకుండా తనిఖీ చేయవచ్చు. అయితే దానితో కొన్ని ప్రతికూలతలు కూడా ఉంటాయి: ధరల హెచ్చుతగ్గులు, సరిదిద్దలేని పొరపాట్లు, వ్యక్తిగత బాధ్యత.
భద్రతకే మొదటి ప్రాధాన్యం
ముందుగా నేర్చుకోండి, చిన్న మొత్తంతో ప్రారంభించండి, ప్రతిదీ ధృవీకరించండి. మీ సీడ్ పదబంధాన్ని ఎప్పుడూ ఎవరికీ తెలియజేయకండి. మీరు అన్నింటినీ ఒకేసారి చేయాల్సిన అవసరం లేదు: సురక్షితంగా ఒక అడుగు ముందుకు వేస్తే చాలు.
ఇది కేవలం ఆరంభం మాత్రమే
ప్రారంభంలో ఉన్న ఐదు ప్రశ్నలను మళ్లీ చూడండి. ఇప్పుడు మీరు ఏ సమాధానాలు ఇస్తారు?
ఈ బిట్కాయిన్ డిప్లొమా తదుపరి దశ. దానిలోని నాలుగు మాడ్యూళ్లు డబ్బును అర్థం చేసుకోవడం నుంచి, బిట్కాయిన్ ఎలా పనిచేస్తుంది, బిట్కాయిన్ను సురక్షితంగా ఎలా ఉపయోగించాలి, మీ సమాజంలో బిట్కాయిన్ పాత్ర ఏమిటి అనే అంశాల వరకు మీ అవగాహనను మరింత పెంచుతాయి. జిజ్ఞాసను కొనసాగించండి, ప్రశ్నలు అడుగుతూనే ఉండండి, మరింత తెలుసుకోవడానికి సందర్శించండి: myfirstbitcoin.org.