زیادہ تر لوگ کبھی رک کر پیسے کے بارے میں نہیں سوچتے۔
نہ اسے کمانے کے بارے میں، نہ اسے خرچ کرنے کے بارے میں، بلکہ واقعی اس بارے میں سوچنا کہ یہ ہے کیا اور کیسے کام کرتا ہے۔
ہم ہر روز پیسہ استعمال کرتے ہیں، پھر بھی شاذ و نادر ہی پوچھتے ہیں کہ یہ کیسے کام کرتا ہے۔
آگے پڑھنے سے پہلے، ان پانچ سوالوں پر ذرا غور کیجیے۔ اگر ممکن ہو تو ہر سوال کا مختصر جواب لکھیے:
لوگوں کو پیسے کی ضرورت کیوں ہوتی ہے؟
کون سی بات کسی چیز کو پیسہ بناتی ہے؟
آپ جو پیسہ استعمال کرتے ہیں، اسے کون بنا سکتا ہے یا اس پر اختیار رکھ سکتا ہے؟
آپ جو پیسہ استعمال کرتے ہیں، اس کی قدر کیوں ہے؟
کیا آپ اپنے پیسے سے آج بھی اتنی ہی چیزیں خرید سکتے ہیں جتنی ماضی میں خرید سکتے تھے؟
اپنے جوابات محفوظ رکھیے۔ آخر میں انہیں دوبارہ دیکھیے۔ یہ رہنما آپ کے کچھ خیالات کو تقویت دے سکتا ہے اور کچھ کو بدل سکتا ہے۔
پڑھتے ہوئے حقیقت اور رائے کے درمیان فرق پر توجہ دیجیے۔ "یہ نوٹ ٹیکس کی ادائیگی کے لیے قبول کیا جاتا ہے" ایک حقیقت ہے جس کی تصدیق کی جا سکتی ہے۔ "یہ پیسے کی بہترین شکل ہے" ایک نتیجہ ہے جس کے لیے معیار اور شواہد درکار ہیں۔
یہ رہنما چھ سوالوں کے گرد ترتیب دیا گیا ہے: پیسہ کیوں اہم ہے، یہ کیا ہے، اس میں کیا خرابیاں پیدا ہو سکتی ہیں، بٹ کوائن کیا ہے، اسے محفوظ طریقے سے کیسے استعمال کیا جائے، اور آگے کیا ہے۔
یہ صرف تعلیمی مقاصد کے لیے ہے۔ یہ مالی، سرمایہ کاری، قانونی یا ٹیکس سے متعلق مشورہ فراہم نہیں کرتا، اور نہ ہی آپ کو کوئی چیز خریدنے، بیچنے یا اپنے پاس رکھنے کی ہدایت دیتا ہے۔
پیسہ کیا ہے؟
پیسہ تبادلے کا ایک ذریعہ ہے۔
کوئی بھی پیسے کو محض پیسے کی خاطر نہیں چاہتا۔ ہم اسے ان چیزوں کے لیے چاہتے ہیں جو اس سے خریدی جا سکتی ہیں۔ بینک نوٹ محض کاغذ کا ایک ٹکڑا ہے۔ اسے کارآمد یہ بات بناتی ہے کہ دوسرے لوگ اسے ان چیزوں کے بدلے قبول کرتے ہیں جو ہم واقعی چاہتے ہیں، کیونکہ انہیں توقع ہوتی ہے کہ آگے دوسرے لوگ بھی اسے قبول کریں گے۔
یہی بات پیسے کو اشیا کے بدلے اشیا کے تبادلے سے الگ کرتی ہے۔
اشیا کے بدلے اشیا کے تبادلے کے نظام میں لین دین صرف اسی وقت ممکن ہوتا ہے جب دونوں افراد کو ایک ہی وقت میں اور مناسب مقدار میں وہ چیز چاہیے ہو جو دوسرے کے پاس ہے۔ ماہرینِ معاشیات اسے کہتے ہیں ضروریات کی دو طرفہ مطابقت۔ اگر آپ چاول اگاتے ہیں اور آپ کو جوتوں کی ضرورت ہے، تو ممکن ہے کہ موچی کو چاول کے بجائے کھانا پکانے کا تیل چاہیے ہو۔ پیسہ خریدنے اور بیچنے کو الگ کرکے یہ مسئلہ حل کرتا ہے: آپ اپنے چاول ایک شخص کو بیچتے ہیں اور جوتے کسی دوسرے سے خریدتے ہیں۔
پیسہ عموماً تین کام کرتا ہے۔
اس کا پہلا کردار ہے ذریعۂ تبادلہ: لوگ اسے ادائیگی کے طور پر قبول کرتے ہیں۔ اس کا دوسرا کردار ہے حساب کی اکائی: قیمتیں اسی میں ظاہر کی جاتی ہیں، اس لیے ہم مختلف چیزوں کی قدر کا موازنہ کر سکتے ہیں۔ اور اس کا تیسرا کردار ہے قدر کا ذخیرہ: یہ قدر کو آج سے مستقبل تک منتقل کرتا ہے۔ پیسے کی کوئی بھی شکل قدر کو مکمل طور پر محفوظ نہیں رکھتی، لیکن بعض شکلوں کی قوتِ خرید دوسروں کی نسبت زیادہ آہستہ کم ہوتی ہے۔
تاریخ بھر میں بہت سی چیزوں نے پیسے کا کام کیا ہے: سیپیاں، نمک، منکے، مویشی، تانبا، چاندی اور سونا۔ قیمتی دھاتوں کا استعمال عام ہو گیا کیونکہ وہ کمیاب اور پائیدار تھیں اور بڑے پیمانے پر قبول کی جاتی تھیں۔ لیکن دھات کو ساتھ لے جانا اور اس کی حفاظت کرنا مشکل ہے، اس لیے بینکوں نے کاغذی رسیدیں جاری کرنا شروع کیں جن کے بدلے دھات کی ایک مقررہ مقدار حاصل کی جا سکتی تھی۔ ایک ایسے نظام کی مختلف صورتوں میں جسے کہا جاتا تھا معیارِ زر، کرنسی کی ایک اکائی کو قانونی طور پر سونے کی ایک مقدار سے منسلک کیا گیا تھا۔ یہ قواعد جگہ اور دور کے لحاظ سے مختلف تھے۔
وقت کے ساتھ پیسے کا انحصار دھات کے بجائے اداروں اور وعدوں پر زیادہ ہونے لگا۔ 1971 میں ریاست ہائے متحدہ امریکہ نے غیر ملکی حکومتوں اور مرکزی بینکوں کے لیے ڈالر کے بدلے سونا دینے کا سرکاری تبادلہ ختم کر دیا۔ آج زیادہ تر قومی کرنسیوں کی نوعیت ہے حکمی زر: حکومت کے اختیار کے تحت، عموماً مرکزی بینک کے ذریعے جاری کی جانے والی ایسی کرنسی جس کے بدلے سونے یا کسی دوسری جنس کی ایک مقررہ مقدار حاصل نہیں کی جا سکتی۔ لفظ فیاٹ لاطینی زبان میں "ایسا ہو جائے" کے معنی رکھتا ہے، اور اسے اکثر "بذریعۂ حکم" کے مفہوم میں سمجھا جاتا ہے۔
حکمی زر اس لیے کام کرتا ہے کہ لوگ، کاروبار، بینک اور حکومتیں اسے قبول کرتے ہیں۔ قوانین عموماً اسے ادائیگی کا قانونی ذریعہ قرار دیتے ہیں اور ٹیکس کی ادائیگی کے لیے اس کا استعمال لازم کرتے ہیں، اور لوگ اسے اس لیے چاہتے ہیں کہ ان کے آس پاس سبھی اسے استعمال کرتے ہیں۔
ہم کسی چیز کی پشت پناہی والے پیسے سے کسی پر اعتماد کی پشت پناہی والے پیسے تک آ پہنچے۔
ہمارے پیسے میں کیا خرابی ہے؟
جب لوگ افراطِ زر کا لفظ سنتے ہیں تو عموماً ان کے ذہن میں قیمتوں میں اضافے کا خیال آتا ہے۔
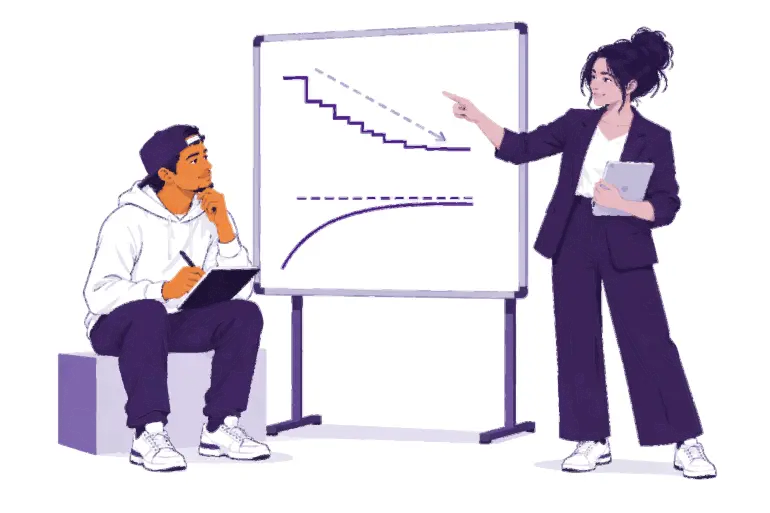
قیمتوں میں افراطِ زر سے مراد قیمتوں کی عمومی سطح میں مسلسل اضافہ ہے۔ اس کا دوسرا پہلو ہے قوتِ خرید: یعنی پیسے کی ایک اکائی سے کتنا کچھ خریدا جا سکتا ہے۔ اگر بنیادی اشیا کی ایک ٹوکری کی قیمت کرنسی کی 100 اکائیوں سے بڑھ کر 110 ہو جائے تو وہی 100 اکائیاں اب پوری ٹوکری خریدنے کے لیے کافی نہیں رہتیں۔
افراطِ زر کے کئی اسباب ہیں، اور ماہرینِ معاشیات اس بات پر بحث کرتے ہیں کہ ہر سبب کا کتنا اثر ہوتا ہے: پیسے اور قرض کی فراہمی میں اضافہ، رسد میں رکاوٹیں، طلب میں تبدیلیاں، کرنسی کی قدر میں کمی، ٹیکس اور پیداواری لاگت۔ ایک سبب خاص توجہ کا مستحق ہے کیونکہ وہ اتفاقاً پیش آنے والا واقعہ نہیں بلکہ ایک اختیار کردہ فیصلہ ہے: فیاٹ نظام میں چند ادارے پیسے اور قرض کی فراہمی بڑھا سکتے ہیں اور اس کے قواعد بدل سکتے ہیں۔
غور کیجیے کہ کوئی چیز قیمتی کیوں ہوتی ہے۔
اصل مونا لیزا کی قیمت اس کی کسی بھی نقل سے زیادہ ہے، اس لیے نہیں کہ وہ دیکھنے میں بہتر ہے، بلکہ اس لیے کہ وہ صرف ایک ہی ہے۔ صرف کمیابی کسی چیز کو قدر نہیں بخشتی، لیکن جب لوگ کسی چیز کے خواہش مند ہوں تو اس کی رسد اہمیت رکھتی ہے۔
جب پیسے کی فراہمی اس سے خریدی جا سکنے والی چیزوں کی نسبت زیادہ تیزی سے بڑھتی ہے تو پیسے کی ہر اکائی سے عموماً کم چیزیں خریدی جا سکتی ہیں۔
افراطِ زر سب کو یکساں طور پر متاثر نہیں کرتا۔ جو شخص اپنی دولت کا زیادہ تر حصہ نقد یا بچت کی صورت میں رکھتا ہے، اس کی قوتِ خرید کم ہو سکتی ہے۔ جس شخص کے پاس ایسے اثاثے ہوں جن کی قیمت بڑھتی ہے، وہ کسی حد تک محفوظ رہ سکتا ہے۔ اجرتیں اور قیمتیں بھی مختلف رفتار سے بدلتی ہیں۔
آپ کے بینک اکاؤنٹ میں موجود رقم بھی آپ کے ہاتھ میں موجود نقد رقم سے مختلف ہوتی ہے۔ بینک جمع کرائی گئی ہر رقم کو نقد کی صورت میں نہیں رکھتا: وہ اس کا زیادہ تر حصہ قرض دیتا ہے اور سرمایہ کاری میں لگاتا ہے۔ بینک اکاؤنٹ کا بیلنس دراصل بینک کی طرف سے آپ کو ادائیگی کرنے کا وعدہ ہے۔ یہ وعدہ عموماً پورا ہوتا ہے، لیکن اس کا انحصار بینک اور اس پر لاگو قواعد پر ہوتا ہے۔
خود آزمائیے: قوتِ خرید کی جانچ
اپنے علاقے میں روزمرہ استعمال کی کوئی ایک چیز یا خدمت منتخب کیجیے، مثلاً روٹی، آمدورفت یا فون کا بیلنس۔ اس کی آج کی قیمت لکھ لیجیے۔ کسی سے پوچھیے کہ کئی سال پہلے اس کی قیمت کیا تھی، پھر اگر ممکن ہو تو کسی قابلِ اعتماد ریکارڈ سے تصدیق کیجیے۔ کیا آمدن بھی اسی شرح سے بڑھی؟ اس تبدیلی کی اور کیا وجوہات ہو سکتی ہیں؟
ان باتوں کا یہ مطلب نہیں کہ فیاٹ کرنسی کام نہیں کرتی۔ یہ ادائیگیوں میں سہولت، قرض کی فراہمی میں لچک اور بحرانوں سے نمٹنے کے ذرائع فراہم کرتی ہے۔ لیکن یہی لچک خطرہ بھی پیدا کرتی ہے: اس کی فراہمی اور قواعد بدل سکتے ہیں، جبکہ اسے استعمال کرنے والوں کو ان فیصلوں میں بہت کم اختیار حاصل ہوتا ہے۔
یہی وجہ ہے کہ لوگ متبادل تلاش کرتے ہیں، اور اسی لیے بٹ کوائن بنایا گیا۔
بٹ کوائن کیا ہے؟
بٹ کوائن سے پہلے، آن لائن رقم بھیجنے کے لیے ہمیشہ کسی قابلِ اعتماد ادارے پر انحصار کرنا پڑتا تھا: کوئی بینک یا ادائیگی کی کمپنی جو حساب کا کھاتہ رکھتی تھی، اکاؤنٹس کی منظوری دیتی تھی، اور کسی ادائیگی میں تاخیر کر سکتی تھی، اسے روک سکتی تھی یا واپس کر سکتی تھی۔ کئی دہائیوں تک کمپیوٹر سائنس دانوں نے کسی مرکزی جاری کنندہ کے بغیر ڈیجیٹل رقم بنانے کی کوشش کی۔ مشکل یہ تھی کہ ڈیجیٹل معلومات کی نقل بنانا آسان ہے۔ اگر کسی ڈیجیٹل سکے کی نقل بنا کر اسے دو بار خرچ کیا جا سکے، تو وہ رقم کے طور پر کام نہیں کر سکتا۔ اسے دو بار خرچ کرنے کا مسئلہ کہتے ہیں۔
31 اکتوبر 2008 کو، Satoshi Nakamoto کا نام استعمال کرنے والے کسی شخص یا گروہ نے ایک مقالہ شائع کیا جس میں ایک حل بیان کیا گیا تھا: بٹ کوائن: براہِ راست فرد سے فرد کے درمیان الیکٹرانک نقد رقم کا نظام۔ یہ نیٹ ورک جنوری 2009 میں شروع ہوا۔
بٹ کوائن ڈیجیٹل رقم ہے جو غیر مرکزی ہے، اس کی رسد محدود ہے، اور اسے براہِ راست ایک فرد سے دوسرے فرد کو کسی بینک کی اجازت کے بغیر بھیجا جا سکتا ہے۔
اس کے غیر مرکزی ہونے کا مطلب یہ ہے کہ کوئی ایسا مرکزی دفتر نہیں ہے جو اکاؤنٹس بنا سکے، بیلنس تبدیل کر سکے یا یہ منظور کرے کہ کون شامل ہو سکتا ہے۔ کوئی بھی اوپن سورس سافٹ ویئر ڈاؤن لوڈ کر کے اس کا معائنہ کر سکتا ہے، اور بہت سے آزاد کمپیوٹر ریکارڈ کی ایک نقل رکھتے ہیں۔ اس کا مطلب یہ نہیں کہ سب کا اثر و رسوخ برابر ہے۔ اس کا مطلب یہ ہے کہ کوئی ایک شریک سب کے لیے حساب کا کھاتہ یا مالیاتی قواعد تبدیل نہیں کر سکتا۔
اس کی رسد محدود ہونے کا مطلب یہ ہے کہ کبھی بھی 21 ملین سے زیادہ بٹ کوائن نہیں ہوں گے۔ نئے بٹ کوائن ایک عوامی طور پر معلوم شیڈول کے مطابق جاری کیے جاتے ہیں، اور نوڈز کہلانے والے آزاد کمپیوٹر ہر ایسے بلاک کو مسترد کر دیتے ہیں جو اس اصول کی خلاف ورزی کرے۔ یہ حد قابلِ اعتبار ہے کیونکہ کوئی بھی اس کی تصدیق کر سکتا ہے۔ تاہم، یہ کوئی قدرتی قانون نہیں ہے: یہ اس لیے برقرار رہتی ہے کہ شرکا اسے مسلسل نافذ کرتے رہتے ہیں۔ اور محدود رسد اس بات کی ضمانت نہیں کہ قیمت بڑھے گی۔ قیمت رسد کے ساتھ ساتھ طلب پر بھی منحصر ہوتی ہے۔
اس کے براہِ راست فرد سے فرد کے درمیان ہونے کا مطلب یہ ہے کہ آپ بٹ کوائن نیٹ ورک پر اکاؤنٹ کھولے بغیر یا کسی مرکزی اتھارٹی سے منظوری لیے بغیر، کسی کو بھی، کہیں بھی بٹ کوائن بھیج سکتے ہیں۔ کوئی کمپنی ان بٹ کوائن کو منجمد نہیں کر سکتی جو آپ کے اپنے کنٹرول میں ہوں۔ اس آزادی کا دوسرا پہلو ذمہ داری ہے: ایک درست ٹرانزیکشن کو واپس کرنا عموماً ناممکن ہوتا ہے، اور نیٹ ورک کے لیے کوئی امدادی مرکز نہیں ہے۔
ایک غلط فہمی یہ ہے کہ بٹ کوائن دسترس سے باہر ہے کیونکہ ایک بٹ کوائن مہنگا ہے۔ آپ کو پورا ایک بٹ کوائن خریدنے یا استعمال کرنے کی ضرورت نہیں ہے۔ ایک بٹ کوائن 100,000,000 چھوٹی اکائیوں میں تقسیم ہوتا ہے جنہیں ساتوشی، یا سیٹس کہتے ہیں۔ 100,000 سیٹس رکھنا اور 0.001 بٹ کوائن رکھنا ایک ہی مقدار کو ظاہر کرتے ہیں۔
یہ نیٹ ورک مختلف شرکا پر انحصار کرتا ہے: صارفین جو بٹ کوائن بھیجتے، وصول کرتے اور اپنے پاس رکھتے ہیں؛ نوڈز جو ہر ٹرانزیکشن اور بلاک کو قواعد کے مطابق جانچتے ہیں؛ اور مائنرز جو تقریباً ہر دس منٹ بعد ریکارڈ میں ایک نیا بلاک شامل کرنے کے لیے مقابلہ کرتے ہیں۔ یہ ریکارڈ، یعنی بلاک چین، عوامی ہے اور کوئی بھی اسے دیکھ سکتا ہے، اور اسے دوبارہ لکھنا بہت مہنگا پڑتا ہے۔
ہجے کے بارے میں ایک وضاحت: Bitcoin، جس کا پہلا حرف بڑا B ہے، عموماً نیٹ ورک یا نظام کو ظاہر کرتا ہے۔ bitcoin، جس کا پہلا حرف چھوٹا b ہے، خود رقم کو ظاہر کرتا ہے۔
بٹ کوائن کے فوائد کے ساتھ کچھ سمجھوتے بھی وابستہ ہیں۔ اس کی قیمت تیزی سے بدل سکتی ہے۔ غلطیوں کے اثرات عموماً مستقل ہوتے ہیں۔ بہت سی جگہوں پر اسے اب بھی محدود پیمانے پر قبول کیا جاتا ہے، اور اسے محفوظ طریقے سے استعمال کرنے کے لیے کچھ سیکھنا پڑتا ہے۔ بٹ کوائن اداروں پر اعتماد کی ضرورت کو کسی حد تک تصدیق اور ذاتی ذمہ داری سے بدل دیتا ہے۔ یہ خطرے کو ختم نہیں کرتا۔
آپ بٹ کوائن کیسے استعمال کرتے ہیں؟
ایک بٹ کوائن والیٹ ایک ایسا آلہ ہے، عموماً ایک ایپ، جس سے آپ بٹ کوائن وصول کر سکتے ہیں، اپنا بیلنس دیکھ سکتے ہیں اور بٹ کوائن بھیج سکتے ہیں۔ آپ کے بٹ کوائن آپ کے فون میں محفوظ نہیں ہوتے: ان کا ریکارڈ بلاک چین پر ہوتا ہے۔ والیٹ ان کلیدوں کا انتظام کرتا ہے جن سے آپ ثابت کر سکتے ہیں کہ یہ بٹ کوائن آپ کے ہیں اور ادائیگی کی اجازت دے سکتے ہیں۔
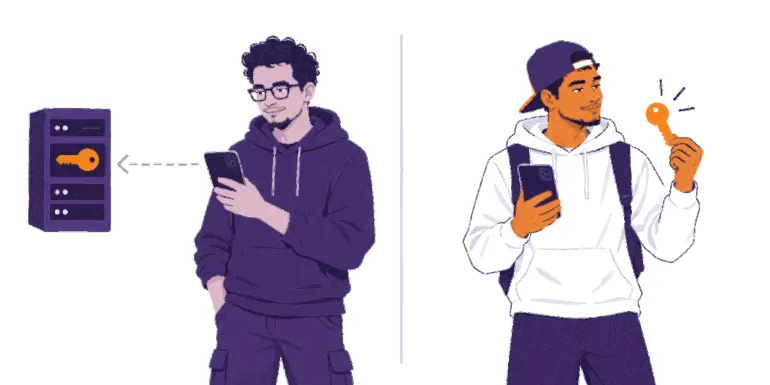
اس لیے کسی بھی والیٹ کے بارے میں پہلا سوال یہ ہے: کلیدوں کا اختیار کس کے پاس ہے؟
آپ کے بٹ کوائن اصل میں کس کے قبضے میں ہیں؟
ایک خود تحویلی والیٹ میں کلیدوں کا اختیار آپ کے پاس ہوتا ہے۔
جب آپ اسے ترتیب دیتے ہیں تو یہ آپ کو ایک سیڈ فریز دکھاتا ہے (اسے بازیابی کا فقرہ بھی کہا جاتا ہے): یہ الفاظ کی ایک ترتیب وار فہرست ہوتی ہے، جس میں اکثر ۱۲ یا ۲۴ الفاظ ہوتے ہیں۔ اس سے کسی دوسرے آلے پر آپ کی کلیدیں دوبارہ بنائی جا سکتی ہیں۔ جس کسی کے پاس یہ ہو، وہ آپ کے بٹ کوائن لے سکتا ہے۔ سیڈ فریز محض بیک اپ نہیں: یہ مکمل رسائی ہے۔
اس کی حفاظت کریں:
والیٹ بناتے وقت اسے درست طور پر کاغذ پر لکھ لیں؛
اسے آف لائن، خفیہ اور ایسی جگہ رکھیں جہاں یہ گم یا خراب نہ ہو؛
کبھی اس کی تصویر نہ لیں، اسے ای میل نہ کریں، کلاؤڈ نوٹس میں محفوظ نہ کریں اور نہ ہی پیغام میں بھیجیں؛
اسے کبھی کسی ویب سائٹ پر ٹائپ نہ کریں۔
اگر آپ کا سیڈ فریز اور آپ کا آلہ دونوں گم ہو جائیں تو کوئی بھی آپ کے بٹ کوائن واپس نہیں دلا سکتا۔
ایک تحویلی والیٹ میں ایک کمپنی آپ کی طرف سے کلیدیں اپنے پاس رکھتی ہے، کچھ بینک کی طرح۔ آپ کا بیلنس دراصل کمپنی کا آپ کو ادائیگی کرنے کا وعدہ ہوتا ہے۔ اسے ترتیب دینے کا طریقہ مانوس ہوتا ہے اور معاونت بھی دستیاب ہو سکتی ہے، لیکن آپ اس کمپنی پر انحصار کرتے ہیں: وہ رقم نکلوانے پر حد لگا سکتی ہے، اکاؤنٹ منجمد کر سکتی ہے، ہیک ہو سکتی ہے یا بند ہو سکتی ہے۔
سوال
تحویلی
خود تحویلی
کلیدیں کس کے پاس ہوتی ہیں؟
کمپنی کے پاس
آپ کے پاس
بازیابی کی ذمہ داری کس کی ہے؟
کمپنی کی، آپ کے اکاؤنٹ کے ذریعے
آپ کی، آپ کے سیڈ فریز کے ذریعے
بنیادی فائدہ اور اس کی قیمت
سہولت اور معاونت، لیکن آپ کمپنی پر انحصار کرتے ہیں
براہِ راست اختیار، لیکن بیک اپ اور غلطیوں کی ذمہ داری آپ کی ہوتی ہے
بٹ کوائن کی دنیا کا ایک کارآمد قول: کلیدیں آپ کی نہیں تو سکے بھی آپ کے نہیں۔ تحویل کا طریقہ منتخب کرنا آپ کی اہلیت کا امتحان نہیں ہے۔ اہم بات یہ جاننا ہے کہ آپ کون سی قسم استعمال کر رہے ہیں اور کس پر بھروسا کر رہے ہیں۔
My First Bitcoin کسی مخصوص والیٹ کی سفارش نہیں کرتا۔ آلات، فیسیں اور مالکان بدلتے رہتے ہیں، اور جو ایک برادری کے لیے موزوں ہو، ضروری نہیں کہ دوسری کے لیے بھی موزوں ہو۔ کسی قابلِ اعتماد استاد سے پوچھیں کہ مقامی طور پر لوگ کیا استعمال کرتے ہیں، اور کسی بھی والیٹ کو استعمال کرنے سے پہلے خود ان نکات کی جانچ کریں:
کلیدیں: کلیدوں کا اختیار کس کے پاس ہے، آپ کے یا کسی کمپنی کے؟
بازیابی: اگر آپ کا فون گم ہو جائے یا کمپنی غائب ہو جائے تو کیا ہوگا؟
ماخذ: کیا آپ نے اسے سرکاری ویب سائٹ یا ایپ اسٹور میں اس کے اصل اندراج سے ڈاؤن لوڈ کیا ہے، نہ کہ کسی کے بھیجے ہوئے لنک سے؟
کوڈ: کیا اس کا سورس کوڈ کھلا ہے اور اس کی دیکھ بھال باقاعدگی سے کی جاتی ہے؟ (صرف سورس کوڈ کھلا ہونے سے یہ ثابت نہیں ہوتا کہ کوئی آلہ محفوظ ہے۔)
اخراجات: بھیجنے، وصول کرنے یا نکلوانے پر کون سی فیسیں لاگو ہوتی ہیں؟
ادائیگیاں: کیا یہ آپ کی مطلوبہ ادائیگیوں کی سہولت دیتا ہے، آن چین یا لائٹننگ کے ذریعے؟
بٹ کوائن میں ادائیگی کے دو عام طریقے ہیں۔ آن چین ادائیگیاں براہِ راست بلاک چین میں درج ہوتی ہیں۔ لائٹننگ بٹ کوائن پر قائم ایک ادائیگی نیٹ ورک ہے جو تیز، چھوٹی اور بار بار کی جانے والی ادائیگیوں، مثلاً کافی خریدنے، کے لیے بنایا گیا ہے۔ لائٹننگ والیٹ بھی کسٹوڈیل یا سیلف کسٹوڈیل ہو سکتا ہے۔
سیکھنے کے دوران تین اصول آپ کو محفوظ رکھیں گے:
پہلے سیکھیں۔ جوش، خوف یا دباؤ کی وجہ سے کوئی قدم نہ اٹھائیں۔
چھوٹی رقم سے آغاز کریں۔ غیر مانوس ٹولز کو ایسی رقم کے ساتھ آزمائیں جس کا نقصان آپ برداشت کر سکیں۔
بھروسا نہ کریں، تصدیق کریں۔ کسی ادائیگی کی منظوری دینے سے پہلے متعلقہ شخص، ادائیگی کے طریقے، پتے اور رقم کی جانچ کریں۔
وصولی کی معلومات شیئر کریں، راز کبھی نہیں۔ پتہ یا ادائیگی کی درخواست شیئر کی جا سکتی ہے۔ سیڈ فریز یا نجی کلید کبھی شیئر نہیں کرنی چاہیے۔ کوئی بھی مستند معلم، والیٹ کمپنی یا معاونت فراہم کرنے والا کارکن کبھی آپ سے یہ نہیں مانگے گا۔
اگر کوئی آپ پر فوری اقدام کا دباؤ ڈالے یا رازداری برتنے کو کہے، یقینی منافع کا وعدہ کرے، آپ سے پہلے بٹ کوائن بھیجنے کو کہے، یا آپ کا سیڈ فریز مانگے تو رک جائیں۔ ٹھہریں۔ کچھ بھی شیئر نہ کریں۔ کچھ بھی نہ بھیجیں۔ پھر کسی ایسے ذریعے سے تصدیق کریں جسے آپ پہلے سے جانتے ہیں۔
آگے کیا ہے؟
پیسہ قواعد اور اعتماد پر منحصر ہوتا ہے
فیاٹ کرنسی ادائیگیوں کو آسان بناتی ہے، لیکن اس کی رسد اور قواعد چند ادارے طے کرتے ہیں، اور وقت کے ساتھ اس کی قوتِ خرید کم ہو سکتی ہے۔
بٹ کوائن مختلف قواعد پیش کرتا ہے
۲۰۰۹ سے بٹ کوائن ایک ایسا پیسہ فراہم کر رہا ہے جس کی رسد محدود اور سب کے سامنے ہے، جو ہر کسی کے لیے دستیاب ہے، اور جس پر بھروسا کرنے کے بجائے اس کی تصدیق کی جا سکتی ہے۔ اس کے ساتھ کچھ سمجھوتے بھی کرنے پڑتے ہیں: قیمت میں اتار چڑھاؤ، ناقابلِ تلافی غلطیاں، اور ذاتی ذمہ داری۔
حفاظت سب سے پہلے ہے
پہلے سیکھیں، چھوٹے پیمانے پر آغاز کریں، اور ہر چیز کی تصدیق کریں۔ اپنا سیڈ فریز کبھی کسی کو نہ بتائیں۔ آپ کو سب کچھ ایک ساتھ کرنے کی ضرورت نہیں: اگلا ایک محفوظ قدم ہی کافی ہے۔
یہ تو صرف آغاز ہے
شروع میں دیے گئے پانچ سوالات کی طرف واپس جائیں۔ اب آپ کیا جواب دیں گے؟
یہ بٹ کوائن ڈپلوما اگلا قدم ہے۔ اس کے چار ماڈیول آپ کو مزید آگے لے جاتے ہیں: پیسے کو سمجھنے سے لے کر یہ جاننے تک کہ بٹ کوائن کیسے کام کرتا ہے، پھر بٹ کوائن کو محفوظ طریقے سے استعمال کرنے اور اپنی کمیونٹی میں بٹ کوائن کے کردار کو سمجھنے تک۔ اپنا تجسس برقرار رکھیں، سوال پوچھتے رہیں، اور مزید جاننے کے لیے رجوع کریں: myfirstbitcoin.org۔