Koop u geld vandag dieselfde hoeveelheid as in die verlede?
Let op die verskil tussen 'n feit en 'n mening terwyl u hierdie vrae bespreek. “Hierdie banknoot word vir belastingbetalings aanvaar” is 'n feit wat nagegaan kan word. “Dit is die beste vorm van geld” is 'n mening of gevolgtrekking wat kriteria en bewyse vereis.
1.2Waarom geld bestaan
Mense het verskillende vaardighede, hulpbronne, behoeftes en planne. Uitruiling stel hulle in staat om te spesialiseer: 'n boer kan voedsel verbou, 'n bouer kan huise bou en 'n verpleegkundige kan sorg verskaf. Om hierdie spesialisasie op groot skaal te laat werk, het elke persoon 'n praktiese manier nodig om die waarde van hul werk vir die werk van ander uit te ruil.
Direkte uitruiling is dikwels moeilik. Die persoon wat het wat u nodig het, wil dalk nie hê wat u aanbied nie. Geld los hierdie koördinasieprobleem op.
Geld
Geld is 'n bate wat mense aanvaar omdat hulle verwag dat ander mense dit later sal aanvaar. Dit help vreemdelinge om uitruiling te koördineer, rekord te hou van pryse en skulde, en waarde oor tyd en afstand oor te dra.
Geld help vreemdelinge om oor tyd en afstand, en op groot skaal, saam te werk. 'n Werker kan byvoorbeeld vandag geld verdien en dit volgende jaar bestee aan 'n fiets wat in 'n ander land gemaak is, en sodoende betaal vir die werk van baie mense wat hulle nog nooit ontmoet het nie. Geld skep ook 'n gemeenskaplike manier om rekord te hou van pryse, skulde, inkomste, koste en spaargeld.
Geld is nie die kos, huis, tyd of vaardigheid waaraan mense waarde heg. Dit is 'n hulpmiddel om aansprake op daardie dinge te meet en uit te ruil. Die bruikbaarheid daarvan hang af van vertroue, reëls, sosiale aanvaarding en die monetêre eienskappe daarvan.
Kitsvraag: Waarom het geld ontstaan? Verduidelik die uitruilings- of koördinasieprobleem wat dit mense help oplos.
1.3Funksies en eienskappe van geld
Geld vervul gewoonlik drie hooffunksies.
Ruilmiddel: Mense aanvaar dit as betaling vir goedere en dienste. Dit verminder die behoefte aan direkte ruilhandel.
Rekeneenheid:Pryse word in 'n gemeenskaplike eenheid uitgedruk. Dit stel mense in staat om die koste van verskillende goedere te vergelyk en finansiële rekords te hou.
Waardebewaarmiddel:Waarde kan van die hede na die toekoms oorgedra word. Elke vorm van geld hou risiko's vir Koopkrag in, maar mense vergelyk hoe goed verskillende vorme dit oor 'n gekose tydperk en in 'n bepaalde situasie behou.
'n Item kan een funksie beter as 'n ander vervul. In baie huidige monetêre stelsels word 'n nasionale geldeenheid algemeen vir daaglikse betalings aanvaar, terwyl mense 'n ander bate kan kies om op die lang termyn te spaar.
Bruikbare geld het ook gewoonlik verskeie eienskappe:
Duursaamheid
Kan dit oor tyd bruikbaar bly?
Draagbaarheid
Kan mense dit maklik verskuif of oordra?
Deelbaarheid
Kan dit sowel klein as groot bedrae verteenwoordig?
Verwisselbaarheid
Is gelyke eenhede gewoonlik onderling verwisselbaar?
Bruikbare geld
Skaarsheid
Kan die aanbod daarvan vinnig toeneem, en wie kan dit verander?
Aanvaarbaarheid
Sal ander mense dit in ruil aanvaar?
Verifieerbaarheid
Kan mense nagaan of dit eg is en maklik gelykwaardige eenhede identifiseer?
Geen vorm van geld behaal 'n volmaakte telling nie.
Mense vergelyk geld ook op grond van die deugdelikheid daarvan: of die aanbod daarvan moeilik is om uit te brei en of die eienskappe daarvan betroubare gebruik oor tyd ondersteun. “Deugdelike geld” is 'n oordeel, nie 'n feitelike etiket nie. Om dié begrip sinvol te gebruik, moet u die kriteria uiteensit en verskillende vorme van geld aan dieselfde maatstawwe meet.
Goud is duursaam en skaars, maar moeilik om vir klein betalings te verdeel en te vervoer. Papiergeld is draagbaar en word plaaslik aanvaar, maar dit kan beskadig word en die aanbod daarvan kan uitbrei. Die beste vergelyking hang van die doel, plek en tyd af.
Dink krities: Noem 'n keer toe u een soort geld of bate bo 'n ander gekies het. Wat was die doel? Vergelyk die eienskappe van die opsies wat u kon gebruik het. Watter eienskappe was vir u die belangrikste, en waarom?
1.4Ruilhandel en die dubbele ooreenstemming van behoeftes
Ruilhandel
Ruilhandel is die direkte uitruil van een artikel of diens vir 'n ander. Dit kan goed werk in 'n klein ruiltransaksie, maar raak moeilik wanneer baie mense en produkte betrokke is.
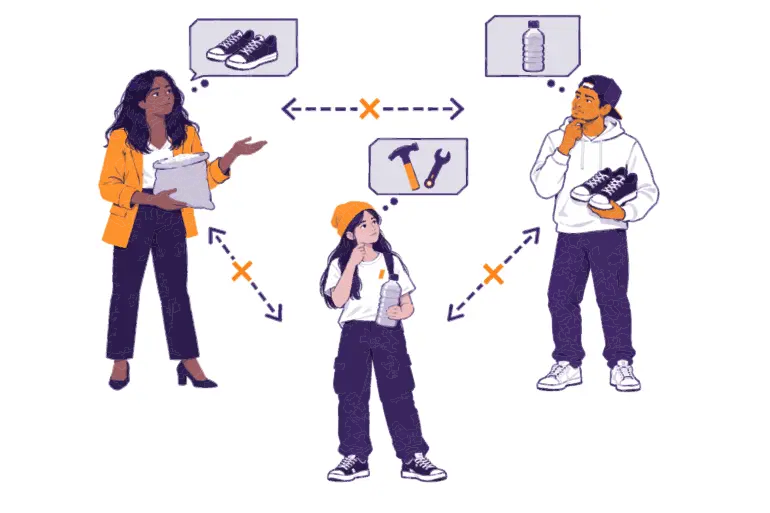
Stel u voor dat Amina rys het en skoene wil hê. Luis het skoene maar wil kookolie hê, nie rys nie. Mei het kookolie en wil herstelwerk laat doen. Amina moet dalk verskeie ruiltransaksies aangaan voordat sy die skoene kan bekom. Elke ruiltransaksie neem tyd en vereis ooreenstemming oor waarde.
Amina
Het: rys
Wil hê: skoene
Met Luis
Luis wil nie rys hê nie.
Luis
Het: skoene
Wil hê: olie
Met Mei
Mei wil nie skoene hê nie.
Mei
Het: olie
Wil hê: herstelwerk
Met Amina
Amina kan nie herstelwerk doen nie.
Vir ruilhandel om direk te werk, moet elke persoon dit wat die ander persoon aanbied, op dieselfde tyd en in geskikte hoeveelhede wil hê. Ekonome noem dit die Dubbele toeval van begeertes.
sommige goedere kan nie verdeel word sonder om hul waarde te vernietig nie
sommige goedere bederf voordat hulle uitgeruil kan word
daar is geen gemeenskaplike eenheid om pryse te vergelyk nie
dit kan moeilik wees om groot hoeveelhede te spaar
uitgestelde betaling en boekhouding raak ingewikkeld
'n Algemeen aanvaarde geldmiddel skei verkoop van koop. Amina kan rys aan een persoon vir geld verkoop en later daardie geld gebruik om skoene by iemand anders te koop.
1Eers verkoop sy
Amina verkoop haar rys aan een persoon vir geld
2Later koop sy
Sy gebruik daardie geld om skoene by iemand anders te koop
Hulpbronne is beperk, terwyl menslike begeertes nie beperk is nie.
Skaarsheid
Skaarsheid beteken dat die keuse van een gebruik van 'n hulpbron 'n ander gebruik uitsluit. Tyd, grond, energie, goeie gesondheid, gereedskap en gesonde geld is almal skaars.
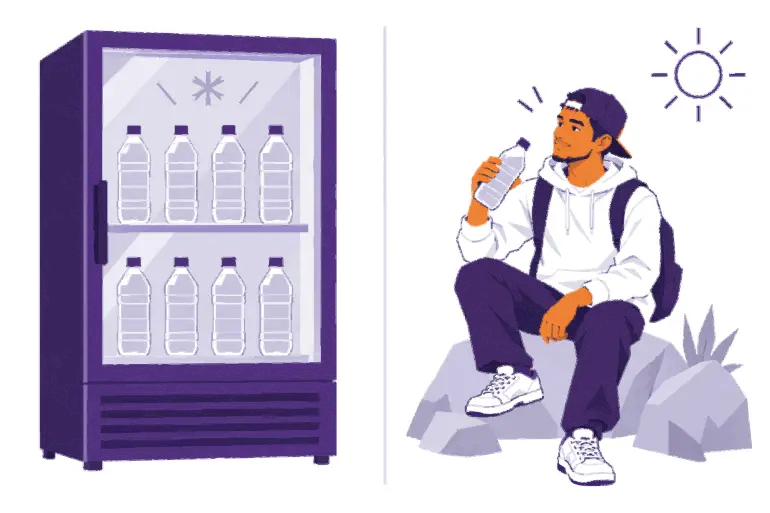
Die waarde van 'n goed is nie in die voorwerp self vervat nie. Mense waardeer goedere volgens hul behoeftes, voorkeure, inligting en omstandighede. Dit word soms subjektiewe waarde genoem. Skoon water kan goedkoop wees naby 'n veilige openbare waterbron en uiters waardevol wees tydens 'n tekort.
Naby 'n veilige bron
'n Bottel water staan in 'n winkel se yskas.
Skoon water is maklik in die omgewing te vind.
Behoefte
Laag
Prys
Laer
Tydens 'n tekort
Dieselfde bottel staan in 'n warm woestyn.
Water is moeilik om te vind en word dringend benodig.
Behoefte
Dringend
Prys
Hoër
Ruil vind plaas wanneer albei partye dit wat hulle ontvang, verkies bo dit wat hulle prysgee. Hulle hoef nie saam te stem dat die twee items dieselfde persoonlike waarde het nie. Hulle hoef slegs oor die voorwaardes saam te stem.
Drie idees help om alledaagse keuses te verduidelik:
Geleentheidskoste is die beste alternatief wat u prysgee wanneer u 'n keuse maak. Geld wat aan vervoer bestee word, kan nie ook aan kos bestee word nie.
Tydvoorkeur beskryf hoe sterk 'n persoon waarde nou eerder as later verkies. Dringende behoeftes kan 'n sterk voorkeur vir die hede skep. Om vir 'n toekomstige doel te spaar, toon 'n groter bereidwilligheid om te wag.
Afweging beteken om een voordeel te verkry terwyl 'n mens 'n koste aanvaar of 'n ander voordeel prysgee.
’n Koper met beperkte geld weeg die opsies op
Kos
Eet vandag goed.
Vervoer
Kom by die werk uit.
Spaar
Hou dit vir later.
Elke keuse beteken dat die ander prysgegee word: die geleentheidskoste
Skaarsheid alleen waarborg nie waarde nie. 'n Item kan seldsaam wees sonder dat daar enige vraag daarna is. 'n Nuttige monetêre bate kombineer 'n beperkte aanbod met eienskappe en vraag wat mense bereid maak om dit te hou of te verruil.
1.6Geldgeskiedenis vir beginners: van ruilhandel tot digitale geld
Geld het nie oral in dieselfde volgorde ontwikkel nie. Verskillende samelewings het verskillende goedere, rekords en instellings gebruik. ’n Breë patroon help egter om moderne geld te verduidelik.
“Geld … is geensins die resultaat van ’n ooreenkoms nie … maar is die onbedoelde produk van historiese ontwikkeling.” Carl Menger, “Oor die oorsprong van geld” (1892)
Direkte ruil en plaaslike rekords: Mense het ruilhandel, geskenke, verpligtinge en skriftelike of onthoude skulde gebruik. Hierdie stelsels was sterk van plaaslike verhoudings afhanklik.
Kommoditeit geld: Gemeenskappe het goedere gekies wat wyd gewaardeer is en makliker verhandel kon word. Sout, krale, skulpe, vee, koper, silwer en goud het op verskillende plekke as geld gedien. ’n Kommoditeit het ’n nut of waarde bo en behalwe ’n uitreiker se belofte.
Standaardmunte: Owerhede het metaal afgemeet en tot standaardeenhede gestempel. Munte het herkenning en boekhouding vergemaklik. Owerhede kon ook die edelmetaalinhoud van hierdie munte verminder terwyl hulle dieselfde verklaarde waarde behou het. Dit word Vernedering genoem.
Verteenwoordigende papiergeld: Dit was moeilik om metaal te vervoer en te beskerm. Bewaarinstellings en banke het papiereise uitgereik wat vir ’n bepaalde hoeveelheid metaal afgelos kon word. Die papier was makliker om te vervoer, maar gebruikers moes die uitreiker vertrou om genoeg metaal te hou en aflossing na te kom. Onder verskillende weergawes van ’n goudstandaard, was ’n geldeenheid se eenheid wetlik gekoppel aan ’n bepaalde hoeveelheid goud. Die reëls het volgens plek en tydperk verskil, en regerings of banke het soms omskakelbaarheid opgeskort of beëindig.
Bank- en staatsgeld: Banke het meer eise en krediet uitgereik. Regerings het sentrale banke en stelsels vir nasionale geldeenhede geskep. Geld het toenemend op institusionele rekords en beloftes berus, eerder as op die bevolking se direkte besit van 'n kommoditeit. In baie lande kon die nasionale geldeenheid later nie meer ingeruil word vir 'n fisiese bate soos goud nie. Hierdie losmaking van kommoditeitsdekking is 'n bepalende kenmerk van vandag se fiatgeld (sien hieronder).
Digitale geld: Baie van vandag se geld beweeg as digitale rekords deur banke en betaaldienste. 'n Kaart of foon stuur 'n opdrag; dit bevat nie op sigself geld nie. Gewoonlik verander die opdrag 'n bankdeposito, wat dui op die bank se aangetekende verpligting—of die eis daarteen—om die rekeninghouer 'n bedrag te betaal in die nasionale geldeenheid.
Hierdie geskiedenis toon herhaalde kompromieë. Gerief het toegeneem, maar gebruikers het dikwels meer afhanklik geword van monetêre beleid, uitreikers, banke en betalingstussengangers.
Fiatgeld is geldeenheid uitgereik kragtens regeringsgesag, gewoonlik deur 'n sentrale bank, sonder die reg op inwisseling vir 'n vaste hoeveelheid van 'n kommoditeit soos goud. Regerings ondersteun—en in sommige kontekste verplig—die gebruik daarvan deur dit vir belastingbetalings te vereis en reëls oor wettige betaalmiddels vas te stel. Die presiese reëls vir die aanvaarding van betalings en die vereffening van skuld verskil volgens jurisdiksie.
Fiatgeld werk omdat mense, ondernemings, banke en regerings dit aanvaar. Alle geld kan netwerkeffekte ontwikkel: mense gebruik dit omdat ander mense dit gebruik en pryse daarin aangedui word. Vir fiatgeld kan belastingverpligtinge, reëls oor wettige betaalmiddels en institusionele betalingstelsels daardie Netwerk versterk.
Die fiatstelsel het verskeie hoofdeelnemers:
Sentrale bank
Bestuur monetêre beleid en ondersteun die vereffening van betalings.
Handelsbank
Skuld kliënte hul deposito’s; ’n deposito is die bank se las.
Betaaldienste
Dra betaalopdragte oor wat bankdeposito’s verander.
Regering
Vorder belasting in en bestee geld ingevolge sy eie wette.
Burgers en ondernemings
Hou deposito’s, betaal, ontvang betalings en betaal belasting.
Wissel van land tot land
Die presiese instellings en reëls verskil van plek tot plek.
Kies een alledaagse betaling in u gemeenskap, soos om vir vervoer, kos of lugtyd te betaal; loon te ontvang; of 'n rekening te betaal. Gebruik 'n realistiese denkbeeldige scenario indien u dit verkies. Verduidelik in drie of vier sinne:
waarom die verkoper of ontvanger bereid is om daardie geldeenheid te aanvaar; en
op watter instellings, rekords of reëls mense staatmaak om die betaling te voltooi.
Sluit af deur een manier te noem waarop die betaling moeiliker sou word indien daardie gedeelde aanvaarding of vertroue sou verbrokkel.
Fiatstelsels kan gerieflike betalings, buigsame krediet en hulpmiddels vir die hantering van finansiële krisisse bied. Dieselfde buigsaamheid skep risiko. 'n Klein aantal instellings kan die aanbod en koste van geld verander, toegang beperk of besluite neem wat lei tot 'n afname in Koopkrag.
Fiatgeld vereis verskeie lae van vertroue. Gebruikers vertrou banke om akkurate rekords te hou, betalingsdienste om oorplasings te verwerk, sentrale banke vir die bestuur van die geldeenheid, en regerings om regmatige instellings in stand te hou. Hierdie stelsels kan oor lang tydperke werk, maar hul reëls is nie vas nie en kan vatbaar wees vir verwaarlosing of misbruik.
Wanneer u kontant by 'n bank deponeer, boek die bank 'n verpligting teenoor u: die bank skuld u die rekeningsaldo. Die bank hou gewoonlik nie elke eenheid van elke deposito as fisiese kontant nie. In plaas daarvan hou dit likiede reserwes—kontant of bates wat dit vinnig vir betalings kan gebruik—en gebruik sy balansstaat om lenings toe te staan en ander beleggings te maak.
1Doen aansoek om die leningDie lener vra die bank om 'n lening.
2Keur die lening goedDie bank stem in om geld uit te leen.
3Skep die depositoDie bank krediteer die lener se rekening met 'n nuwe deposito.
4Bestee of dra oorDie lener gebruik die deposito om ander te betaal.
5Betaal terug met renteDie lener betaal die hoofsom plus rente aan die bank terug.
Banke streef oor die algemeen na wins deur rente en fooie op lenings en beleggings te verdien, terwyl hulle hul bedryfs-, befondsings- en regulatoriese koste betaal en verliese dra wanneer leners nie terugbetaal nie. Hierdie aktiwiteite en beperkings verskil van bank tot bank en van jurisdiksie tot jurisdiksie.
Fraksionele reserwebankwese
Fraksionele reserwebankwese beskryf bankwese waarin banke slegs 'n gedeelte van hul depositoverpligtinge as onmiddellik toeganklike reserwes hou, tesame met die toestaan van lenings en die besit van ander bates. Die vereiste reserwevlak en ander perke verskil tussen lande en kan met verloop van tyd verander.
Dit skep twee belangrike risiko's:
Likiditeitsrisiko: 'n Bank kan langtermynlenings besit wat na verwagting terugbetaal sal word, maar steeds nie genoeg kontant of vinnig bruikbare bates vir baie onttrekkings vandag hê nie.
Solvensierisiko: Mislukte lenings of 'n daling in batesse waardes kan daartoe lei dat die bank se totale bates minder werd is as wat die bank skuld. In daardie geval kan die bank nie sy verpligtinge ten volle nakom nie, selfs al het dit tyd om bates te verkoop.
Likiditeitsrisiko
Baie deposante staan vandag tou om geld te onttrek
Die bank se lenings kan steeds later terugbetaal word
Nie genoeg kontant of bates wat vinnig in kontant omgeskakel kan word nie
Die probleem
Tydsberekening: daar is vandag te min kontant
Solvensierisiko
Leners hou op om hul huislenings terug te betaal
Wanbetaalde lenings verloor hul waarde vir die bank
Totale bates is minder werd as wat die bank skuld
Die probleem
Waarde: tyd om te verkoop help nie
'n bankstormloop vind plaas wanneer baie deposante terselfdertyd hul geld of rekeningsaldo's probeer onttrek omdat hulle vrees dat die bank kan misluk. Depositoversekering en sentrale banke se lenings kan paniek verminder, maar die vereistes om vir versekering te kwalifiseer en die dekkingsperke verskil volgens jurisdiksie. Hierdie beskermingsmaatreëls berus op instellings en reëls, en kan sommige verliese of risiko's van 'n individuele bank na die breër stelsel verskuif.
Regulering en toesig kan risiko verminder, maar kan nie elke geval van bedrog, swak bestuur, politieke misbruik of eenvoudige foute voorkom nie. Hierdie tekortkominge is moontlikhede wat beoordeel moet word, nie uitkomste van elke bankstelsel nie.
Die kernles is nie dat elke bank op die punt staan om te misluk nie. Dit is dat 'n banksaldo die bank se belofte is om u te betaal. Dit is nie dieselfde as om die vereffeningsbate regstreeks te hou nie.
Mense gebruik die term “inflasie” op meer as een manier. In hierdie gids beteken prysinflasie 'n volgehoue styging in die algemene vlak van die prys van goedere en dienste. As u inkomste en spaargeld nie so vinnig styg soos pryse, koop u geld minder.
Koopkrag
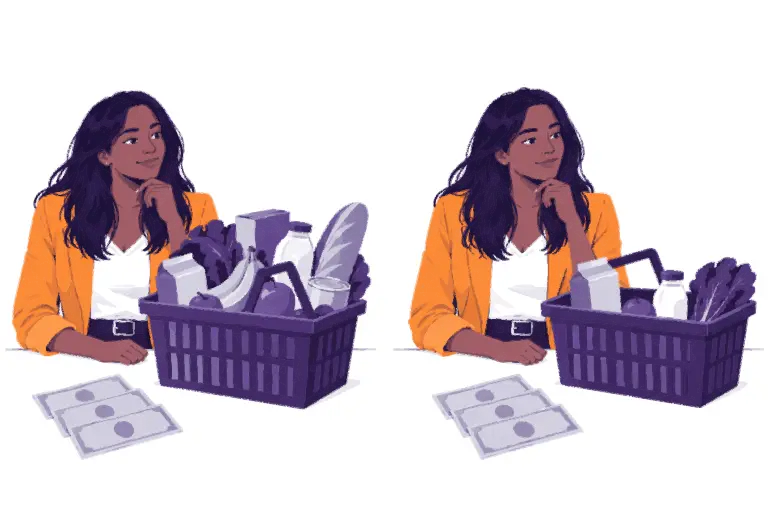
Koopkrag is die hoeveelheid goedere en dienste wat 'n geldeenheid kan koop. As die koste van 'n mandjie basiese goedere styg van 100 eenhede van 'n geldeenheid tot 110, koop dieselfde 100 eenhede nie meer die volle mandjie nie. Die mandjie is nou duurder in verhouding tot die geld se koopkrag wat ten opsigte van daardie mandjie afgeneem het.
Voorheen
U het 100 eenhede.
Die mandjie kos 100.
U kan die volle mandjie koop.
Prysvlak
Laer
Koopkrag
Hoër
Nadat pryse gestyg het
U het steeds 100 eenhede.
Dieselfde mandjie kos 110.
U kan nie meer alles koop nie.
Prysvlak
Hoër
Koopkrag
Laer
Sommige mense gebruik “inflasie” om te verwys na monetêre uitbreiding: 'n uitbreiding van geld en krediet. Daardie uitbreiding kan bydra tot prysinflasie, saam met ontwrigtings in aanbod, veranderings in vraag, geldeenhede wat verswak, belastings, regulering en veranderings in produksiekoste. Daar word dikwels oor die oorsake en gevolge gedebatteer. Vermy verklarings wat elke verandering in prys aan een faktor toeskryf.
Inflasie raak nie almal ewe veel nie. Iemand wat hoofsaaklik kontant hou, kan 'n verlies ly aan koopkrag. Iemand met 'n bate met 'n stygende prys kan gedeeltelik beskerm wees. Leners kan vaste skulde terugbetaal met geld wat minder koop, terwyl uitleners minder werklike waarde kan ontvang as wat hulle verwag het. Lone en pryse pas ook teen verskillende snelhede aan. Hierdie latere, indirekte gevolge staan soms bekend as sekondêre gevolge.
Die koers van inflasie is 'n gemiddelde. U persoonlike ervaring kan verskil omdat u besteding nie identies is aan die mandjie wat gemeet word nie. Voedsel-, behuisings-, vervoer-, onderwys- en gesondheidskoste kan teen verskillende koerse verander.
Kies een alledaagse item in u gemeenskap. Teken die prys vandag aan. Vra hoeveel dit etlike jare gelede gekos het, en raadpleeg dan, indien moontlik, 'n betroubare rekord. Het inkomste teen dieselfde tempo verander? Watter ander faktore kan die verandering verklaar?
Vergelyk dan u item met 'n amptelike Inflasiemaatstaf. Watter goedere en dienste is in dié maatstaf se Inflasiemandjie? Het die mandjie of metode met verloop van tyd verander, en verduidelik die bron waarom? 'n Verandering is nie outomaties manipulasie nie, maar dit kan vergelykings beïnvloed en behoort deursigtig gedokumenteer te word.
1.10Waarom is die Amerikaanse dollar ’n wêreldreserwegeldeenheid?
'n reserwegeldeenheid is 'n geldeenheid wat sentrale banke en regerings vir internasionale betalings aanhou en gebruik. Voor die Eerste Wêreldoorlog het die Britse pond hierdie rol die sterkste vervul. Die oorlog het Europese geldeenhede en finansiële sentrums verswak, terwyl die Verenigde State goedere verskaf het en goud opgehoop het. Dit het die internasionale gebruik van die dollar laat toeneem.
Ná die Tweede Wêreldoorlog het die Verenigde State 'n groot ekonomie gehad en was 'n groot deel van sy finansiële vermoë steeds ongeskonde. Die Bretton Woods-ooreenkoms van 1944 het toe 'n naoorlogse stelsel geskep waarin baie geldeenhede aan die dollar gekoppel was en die dollar amptelik gekoppel was aan goud, wat die dollar in die middelpunt van internasionale betalings geplaas het.
In 1971 het president Nixon 'n einde gemaak aan die amptelike omruiling van dollars vir goud deur buitelandse regerings en sentrale banke. Dit het die dollar se amptelike goudgebaseerdeinwisselbaarheid beëindig en die Bretton Woods-stelsel tot 'n einde gebring. Die dollar is nietemin steeds wyd gebruik weens sy gevestigde rol in handel en finansies, die omvang van die Amerikaanse ekonomie en die diepte van Amerikaanse finansiële markte. Dit bly vandag die voorste reserwegeldeenheid, hoewel sentrale banke ook ander geldeenhede aanhou en die dollar se aandeel mettertyd kan verander.
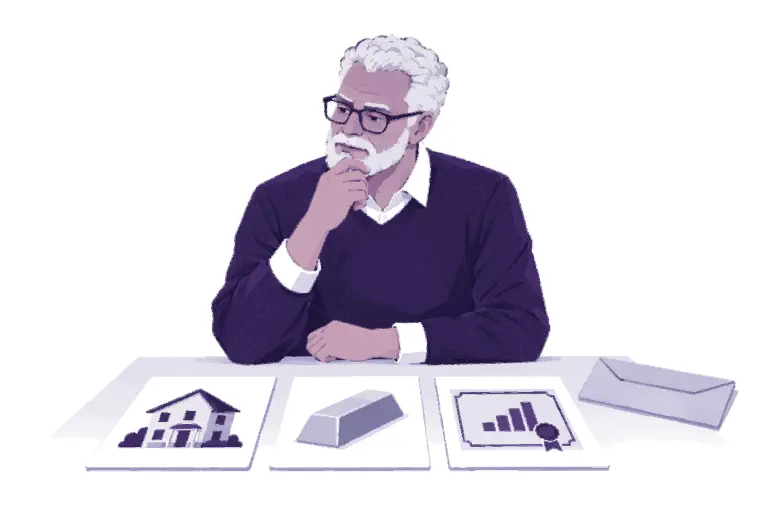
Mense soek dikwels alternatiewe vir die aanhou van kontant wanneer hulle 'n verlies verwag aan Koopkrag. Algemene keuses sluit edelmetale, vaste eiendom en aandele in. Edelmetale het ook op baie plekke en in baie tydperke as geld gedien. Elke opsie hou voordele en risiko's in.
Alternatief
Waarom mense dit dalk kies
Belangrike afwegings
Edelmetale
Lang geskiedenis, fisiese besit, beperkte aanbod
Berging, verifiëring, vervoer, sekuriteit en moeilike klein betalings
Hoë toetredingskoste, instandhouding, belasting, afhanklikheid van die regstelsel en lae oordraagbaarheid
Aandele
Eienaarskap in produktiewe ondernemings, moontlike inkomste en groei
Ondernemingsrisiko, markwisselvalligheid, bewaring deur instellings en die behoefte aan finansiële kennis
'n bate is iets wat 'n persoon kan besit of opeis en wat moontlik beskik oor waarde; dit vervul nie outomaties elke funksie van geld nie. 'n Woning kan dien as 'n bewaarplek vir waarde maar is nie prakties om kos mee te koop nie. 'n Aandeel kan in een land maklik verkoop word, maar ontoeganklik wees vir iemand sonder 'n makelaarsrekening. Goud het oor lang tydperke in die geskiedenis as geld gedien, maar kan moeilik wees om tydens 'n klein ruiltransaksie te verifieer of te verdeel.
Mense kan ook kies vir buitelandse valuta, staatsuitgereikte effekte, private ondernemings, grond, gereedskap, onderwys of ander bates. Elke keuse behels geleentheidskoste en risiko. Daar is geen bate wat 'n waarborg bied van Koopkrag in elke tydperk en situasie nie.
Let wel: Belastinghantering kan ook hierdie besluite beïnvloed. Reëls vir inkomste, winste, eiendom en transaksies kan die koste of voordeel verander van die aanhou, verkoop of gebruik van 'n bate. Belastingreëls verskil volgens jurisdiksie en kan met verloop van tyd verander; hierdie kursus verskaf nie belastingadvies nie.
Bitcoin het na vore gekom as nog 'n voorgestelde alternatief: 'n skaars digitale bate wat gehou en oorgedra kan word sonder 'n sentrale uitreiker. Om daardie aanspraak te beoordeel, moet ons bestudeer waarom Bitcoin geskep is en hoe die reëls daarvan werk.
'n digitale sentralebankgeldeenheid, of CBDC, is 'n digitale vorm van fiatgeld wat uitgereik word as 'n verpligting van 'n sentrale bank: dit is 'n vordering wat die sentrale bank aan die houer daarvan verskuldig is. Dit verskil van fisiese kontant en van 'n gewone handelsbankdeposito, hoewel die gebruikerservaring soortgelyk kan lyk.
CBDC se ontwerpe verskil. Sommige is hoofsaaklik vir finansiële instellings bedoel; ander word vir openbare gebruik voorgestel. Vra eers wie die uitreiker is: met 'n CBDC bly die sentrale bank die uitreiker en kan dit steeds monetêre beleid toepas. 'n CBDC skep dus nie 'n vaste geldvoorraad nie en skakel ook nie sentrale beheer uit nie; dit verander bloot die tegnologie en verspreiding van fiatgeld.
Vra vervolgens wat die ontwerp toelaat. Afhangend van die reëls, kan 'n CBDC vinniger vereffening, wyer toegang of nuwe betalingsfunksies moontlik maak. Dit kan instellings ook groter vermoëns gee vir die monitering van transaksies, die toepassing van reëls, die beperking van gebruik of die direkte koppeling van identiteit aan betalings. Dit is gesentraliseerde beheer: 'n instelling, eerder as gewone gebruikers wat onafhanklik optree, stel die betrokke reëls vas of verander dit.
Vraag
Kontant
Bankdeposito
Kleinhandel-CBDC
Bitcoin
Wie reik dit uit
Sentrale bank
Kommersiële bank
Sentrale bank
Geen uitreiker nie
Vorm
Banknote en munte
Digitale saldo
Digitaal
Digitaal
Wie kan dit gebruik
Wie dit ook al besit
Goedgekeurde kliënte
Hang van die ontwerp af
Enigiemand
Wie sien betalings
Betaler en ontvanger
Die bank
Hang van die ontwerp af
Almal, sonder name
Reëls vir die geldvoorraad
Sentrale bank
Banke en sentrale bank
Sentrale bank
Limiet van 21 miljoen
Verifieer dit self
Gaan die banknoot na
Vertrou die bank
Hang van die ontwerp af
Bedryf 'n nodus
Digitaal beteken nie outomaties gedesentraliseerd, skaars, privaat of oop vir onafhanklike verifiëring nie. 'n CBDC kan digitale tegnologie gebruik, maar dit is steeds fiatgeld indien die uitreiker, geldvoorraadreëls, toegangsreëls en betalingstoestemmings daarvan steeds sentraal bestuur word.
Staan stil en dink na oor die geld wat u gebruik: wat maak dit nuttig in die daaglikse lewe, en watter van die reëls daarvan hang af van instellings wat u moet vertrou? Ruilhandel is moeilik omdat dit ondoeltreffend is om behoeftes op mekaar af te stem. Fiatgeld maak ruiltransaksies makliker, maar die veranderende voorraad daarvan, institusionele beheer, beperkte toegang en dalende Koopkrag kan ernstige tekortkominge skep vir mense wat daarop staatmaak. Mense kan verskil oor hoe ernstig elke tekortkoming is of hoe om dit aan te pak. Dit is waarom sommige mense na monetêre alternatiewe soek met verskillende afwegings rondom voorraad, beheer, toegang en vertroue.
Kernpunte
Geld help mense met ruiltransaksies, die vergelyking van pryse, die aantekening van waarde, en die oordrag van waarde oor tyd.
Ruilhandel is moeilik op groot skaal omdat albei mense tegelykertyd en in geskikte hoeveelhede moet wil hê wat die ander aanbied.
Geld het op verskillende maniere in verskillende samelewings ontwikkel, dikwels met groter gerief, maar ook met nuwe afwegings rondom vertroue, beheer en toegang.
Fiatgeld kan gerieflike betalings en buigsame krediet ondersteun, maar die voorraad en reëls daarvan hang van instellings af.
Sommige mense wend hulle tot alternatiewe soos edelmetale wanneer hulle ander afwegings wil maak oor Koopkrag, aanbod of beheer; elke alternatief het beperkings en risiko's.
'n Oomblik vir nadenke
Wat is een vraag wat u nou oor geld vra wat u nie voorheen gevra het nie?
Die volgende module ondersoek Bitcoin se poging om 'n ander stel monetêre reëls te skep.