Moduuli 7/17

Moduuli 1: Rahan ymmärtäminen

7.1Moduulin tarkoitus

Moduuli 1 antaa oppijoille rahan tarkasteluun tarvittavan käsitteistön ja kriteerit. Sen ei pidä muuttua pitkäksi puheenvuoroksi kaikkia fiat-rahajärjestelmiä vastaan. Sen tehtävänä on auttaa oppijoita selittämään, miksi rahaa on olemassa, miten erilaiset järjestelyt toimivat, millaisia kompromisseja niihin liittyy ja mitä ongelmia Bitcoin pyrkii myöhemmin ratkaisemaan.

Ohjaava kysymys:

Miten raha voi lakata toimimasta?

Oppijan lupaus:

Osaan selittää rahaan liittyvät ongelmat, joihin Bitcoin vastaa, ja soveltaa niitä koskevaa tietoa.

Jos opetatte moduulia 1 ensimmäistä kertaa: Aloittakaa aloituskysymyksistä ja tutusta paikallisesta maksutapahtumasta. Älkää aloittako pitkällä historianluennolla. Antakaa oppijoiden kuvailla, mitä he jo tietävät, ja esitelkää sitten vain seuraavassa tehtävässä tarvittavat käsitteet. Palatkaa paikallista fiat-rahaa ja pankkijärjestelmää koskeviin muistiinpanoihin, kun ryhmä etenee kyseisiin osioihin.
7.2Arvioitavat osaamisalueet ja osaamiskriteerit

Kirjatkaa jokainen arvioitava osaaminen. Desimaalimuotoiset tunnisteet C ilmaisevat osaamiskriteerejä ja arviointimatriisissa havainnoitavia asioita, eivät erillisiä hyväksytty/hylätty-rivejä.

Arvioitava osaaminenOppijan on osattavaKäsiteltävät osaamiskriteeritOpettajalle hyödyllinen näyttö
C1Selittää, miksi ihmiset käyttävät rahaa, vertailla kahta rahan muotoa ja selittää yksi nykyaikaiseen rahaan liittyvä kompromissi.C1.1 Rahan tarkoitus, vaihtokaupan rajoitukset, rahan tehtävät ja ominaisuudet. C1.2 Vertailu olennaisten ominaisuuksien perusteella. C1.3 Paikallinen, havaittu tai realistinen kompromissi, joka liittyy esimerkiksi inflaatioon, pankkitoimintaan tai digitaaliseen keskuspankkirahaan, ilman henkilökohtaisten tietojen paljastamista.Omin sanoin esitetty selitys, vertailu ja vastaus esimerkkitilanteeseen.

Käyttäkää ohjattuja keskusteluja kehittääksenne ja havainnoidaksenne formatiivista osaamista F1 koko kurssin ajan. Älkää päätelkö sitä läsnäolon tai itsevarmuuden perusteella, vaan kiinnittäkää huomiota selkeään selittämiseen, asiaankuuluvaan näyttöön, kunnioittavaan kuuntelemiseen ja perustason päättelyyn. F1 ei ole todistuksen saamisen edellytys.

7.3Valmistautukaa ennen oppituntia

  • Lukekaa moduulin 1 opiskelijaoppaan osiot ja tunnistakaa, mitkä määritelmät tarvitsevat paikalliskielistä tukea.
  • Valmistelkaa viisi aloituskysymystä ryhmäkeskustelua varten.
  • Valitkaa yksi rahan ominaisuuksia käsittelevä tehtävä ja yksi nykyaikaista rahaa käsittelevä tehtävä; selatkaa tehtäväkirjastoa löytääksenne muokattavia vaihtoehtoja.
  • Valmistelkaa paikallisesti tuttuja esimerkkejä vaihdon välineestä, laskentayksiköstä ja arvon säilyttäjästä.
  • Käyttäkää paikallisia esimerkkejä vain yhteisten, neutraalien käsitteiden havainnollistamiseen; tarkistakaa muuttuvat paikalliset tiedot, välttäkää suosituksia ja pitäkää osaamista ja sen osoittamista koskevat vaatimukset samoina.
  • Käykää läpi valuutat ja maksutavat, joita opiskelijat kohtaavat paikallisesti.
  • Valmistautukaa ohjaamaan paikallista fiat-rahajärjestelmää käsittelevä skenaarioharjoitus. Selvittäkää asianomainen keskuspankki, liikepankit, maksupalveluntarjoajat, julkisen vallan roolit ja maksujen selvitysjärjestelyt.
  • Tarkistakaa keskustelun kannalta olennaiset voimassa olevat paikalliset pankkisäännöt, mukaan lukien varantoja tai maksuvalmiutta koskevat järjestelyt, pääomavaatimusten valvonta, talletussuoja, nostosäännöt, tilien käyttöoikeutta koskevat säännöt ja kuluttajansuoja. Selittäkää vain tarkistamanne asiat älkääkä antako oikeudellisia tai taloudellisia neuvoja.
  • Etsikää virallinen inflaation mittari, viimeisin julkaisupäivä, korin kuvaus ja laskentamenetelmä. Valmistelkaa yhdestä paikallisesta tuotteesta päivätty hintojen vertailu.
  • Tarkistakaa, onko paikallinen CBDC olemassa, onko sitä ehdotettu vai onko se vain hypoteettinen. Älkää opettako yleistä CBDC:n ominaisuutta vahvistettuna paikallisena tosiasiana.
  • Valmistelkaa ilman verkkoyhteyttä käytettävä roolikartta, taseluonnos, hintakoriesimerkki ja tehtävän varavaihtoehto.

7.4Ehdotettu kahden tunnin aikataulu

Tämä on vähimmäisrunko. Laajentakaa sitä, kun ryhmä tarvitsee lisää talouden taustatietoa tai keskustelua paikallisista kysymyksistä.

AikaOppimisvaiheEhdotettu menetelmä
0–12 minAiempien käsitysten esiin tuominenAloituskysymykset pareittain, sitten koko ryhmän keskustelu
12–28 minMiksi raha on olemassaVaihdantatilanne ja lyhyt tarkistuskysymys
28–45 minTehtävät ja ominaisuudetPaikalliset esimerkit ja rahan ominaisuuksien vertailu
45–58 minVaihtokauppa ja valintaLyhyt rooliharjoitus tarpeiden samanaikaisesta kohtaamisesta; purkukeskustelu niukkuudesta ja vaihtoehtoiskustannuksista
58–70 minRahan historiaEpälineaarinen aikajana paikallisin lisäyksin
70–92 minFiat-rahajärjestelmän roolitPaikallisen maksun kulun jäljittäminen ja instituutiokartta
92–105 minPankkitoimintaTaseen luonnostelu tai maksuvalmiutta ja vakavaraisuutta käsittelevä esimerkkitilanne
105–115 minInflaatio, ostovoima ja digitaalinen keskuspankkirahaKeskustelu ajankohdalla varustetusta paikallisesta havaintoaineistosta
115–120 minKertaus ja siirtymäSelitys: ”Raha voi lakata toimimasta, kun…”

Jos kurssilla on enemmän aikaa, jakakaa moduuli kahteen osaan: ensin rahan perusteet, sitten nykyisen rahajärjestelmän kompromissit.

7.5Aloituskysymyksiä rahasta

Valmistautukaa: Varmistakaa, että jokaisella opiskelijalla on käytettävissään Opiskelijan oppaan kysymykset. Varatkaa taulu, paperia tai yhteinen näyttö esiin nousevia nimettömiä kysymyksiä ja ristiriitoja varten. Tehkää selväksi, että kyseessä on aloituskeskustelu, ei arvioitava tehtävä, ja ettei opiskelijoiden tule kertoa tuloistaan, veloistaan, säästöistään, pankkiasiakkuudestaan tai omistuksistaan. Järjestäkää tarvittaessa käännösapua tai lukemisen tukea ennen oppituntia.

Pyytäkää opiskelijoita keskustelemaan Opiskelijan oppaan viidestä kysymyksestä ennen kuin selitätte kurssin näkökannan. Ohjatkaa keskustelua heidän ajatustensa pohjalta.

Ohjatkaa keskustelua tässä järjestyksessä:

  1. Antakaa aikaa hiljaiseen pohdintaan.
  2. Antakaa opiskelijoiden valita yksi kysymys, josta he keskustelevat pareittain.
  3. Kysykää ryhmältä, mitkä väittämät ovat tosiasioita ja mitkä arvoarvostelmia.
  4. Kirjatkaa kysymykset ja ristiriidat pyrkimättä ratkaisemaan niitä kaikkia.

Kuunnelkaa, millaisia piileviä määritelmiä puheessa esiintyy. Jos opiskelija sanoo rahan olevan ”mitä tahansa arvokasta”, kysykää, hyväksytäänkö jokainen arvokas esine tavallisesti maksuksi, käytetäänkö sitä hinnoitteluun tai säilytetäänkö sitä tulevaa käyttöä varten.

Älkää pyytäkö opiskelijoita kertomaan tuloistaan, veloistaan, säästöistään, pankkiasiakkuudestaan tai omistuksistaan.

7.6Miksi raha on olemassa

Perustakaa selitys toiminnan yhteensovittamiseen:

  • ihmiset erikoistuvat
  • suora vaihdanta edellyttää tarpeiden kohtaamista
  • yleisesti hyväksytty raha erottaa myymisen ostamisesta
  • yhteinen yksikkö auttaa ihmisiä vertailemaan ja kirjaamaan arvoa; ja
  • raha voi siirtää ostovoimaa ajankohdasta toiseen.

Kysykää:

Miksi raha syntyi? Minkä vaihdantaan tai toiminnan yhteensovittamiseen liittyvän ongelman se auttaa ratkaisemaan?

Hyvä aloittelijan vastaus ei edellytä yleispätevää teoriaa rahan alkuperästä. Sen tulisi selittää, miksi yleisesti hyväksytty vaihdon väline helpottaa vaihdantaa.

Välttäkää väittämästä, että kaikki raha olisi syntynyt yhden historiallisen prosessin kautta. Kurssi esittelee hyödyllisen mallin, ei yhtä kaikkialla maailmassa samanlaisena toistunutta tapahtumaketjua.

7.7Rahan tehtävät ja ominaisuudet

Opettakaa ero selkeästi:

Tehtävät
Vaihdon väline, laskentayksikkö, arvon säilyttäjä.
Ominaisuudet
Kestävä, siirrettävä, jaettava, keskenään vaihdettava, niukka, hyväksyttävä, todennettava.

Käyttäkää erilaisia käyttötarkoituksia. Kysykää, mitkä ominaisuudet ovat tärkeitä seuraavissa tilanteissa:

  • ruoan ostamisessa tänään
  • säästämisessä yhden vuoden ajaksi
  • maksamisessa jollekulle kaukana olevalle
  • hätävaran säilyttämisessä; ja
  • yrityksen hintojen kirjaamisessa.

Kysykää sitten, toimiiko sama rahan muoto yhtä hyvin kaikissa käyttötarkoituksissa ja kaikissa paikoissa.

Harjoitus: rahan ominaisuuksien vertailu

Tarkoitus: Laatikaa kriteerit, joita oppijat käyttävät uudelleen Bitcoinin arviointiin moduulissa 2.

Valmistelu: Valitkaa kolme tai neljä tuttua muotoa, kuten paikallinen käteinen, pankkitilin saldo, hyödyllinen hyödyke, jalometalli tai muu paikallisesti merkityksellinen omaisuuserä. Älkää nimetkö voittajaa etukäteen.

Tehtävä: Ryhmät vertailevat kutakin muotoa seitsemän ominaisuuden perusteella. Jokaisen arvion on sisällettävä perustelu, ehto tai esimerkki.

Loppukeskustelu: Kysykää, mikä ominaisuus muuttui eniten käyttötarkoituksen muuttuessa. Säilyttäkää vertailu käytettäväksi moduulissa 2.

Huomioitavaa: Ominaisuuden pitäminen ehdottomana. Käteistä voi olla helppo kuljettaa naapuruston sisällä mutta vaikea siirtää kansainvälisesti. Pankkitilin saldo voi kelvata maksamiseen paikallisten maksujärjestelmien kautta, mutta sen käyttö voi edellyttää pääsyä tilille.

7.8Vaihtokauppa ja tarpeiden kaksinkertainen kohtaaminen

Ottakaa mukaan kolme henkilöä, joiden tavarat ja tarpeet eivät vastaa toisiaan. Antakaa ryhmän ensin yrittää suoraa vaihtoa.

Amina

Omistaa: riisiä
Haluaa: kengät

Vaihtokumppanina Luis

Luis ei halua riisiä.

Luis

Omistaa: kengät
Haluaa: öljyä

Vaihtokumppanina Mei

Mei ei halua kenkiä.

Mei

Omistaa: öljyä
Haluaa: korjaustöitä

Vaihtokumppanina Amina

Amina ei osaa tehdä korjaustöitä.

Ottakaa sitten käyttöön yleisesti hyväksytty vaihdon väline.

1Ensin hän myy

Amina myy riisinsä yhdelle henkilölle rahaa vastaan

2Myöhemmin hän ostaa

Hän käyttää saamansa rahat ostaakseen kengät joltakulta toiselta

Kysykää:

  • Mikä teki ensimmäisestä vaihdosta vaikean?
  • Epäonnistuiko vaihtokauppa siksi, ettei tavaroilla ollut arvoa?
  • Mikä muuttui, kun myymisestä ja ostamisesta tuli erillisiä toimintoja?
  • Mitkä ongelmat säilyvät vielä rahan käyttöönoton jälkeenkin?

Selventäkää, että vaihtokauppa voi toimia tietyissä olosuhteissa. Olennaista on, että sen koordinointi muuttuu vaikeaksi suuressa mittakaavassa.

Jos käytätte peliä, käsitelkää jälkikeskustelussa sen yksinkertaistuksia. Todelliseen vaihdantaan liittyy ihmissuhteita, luottoa, lahjoja, velvoitteita, tinkimistä, lainsäädäntöä ja toistuvaa vuorovaikutusta.

7.9Niukkuus, arvo ja vaihdanta

Käyttäkää yhtä rajallista paikallista resurssia neljän käsitteen erottamiseen:

  • Niukkuus: kaikkia toivottuja käyttötarpeita ei voida täyttää.
  • Vaihtoehtoiskustannus: yhden vaihtoehdon valitseminen tarkoittaa parhaasta käytettävissä olevasta muusta vaihtoehdosta luopumista.
  • Aikapreferenssi: olosuhteet vaikuttavat siihen, kuinka vahvasti henkilö haluaa saada arvoa nyt eikä vasta myöhemmin.
  • Kompromissi: valinnalla saavutetaan yksi hyöty ja samalla hyväksytään kustannus tai luovutaan toisesta hyödystä.
Ostaja, jolla on rajallisesti rahaa, punnitsee vaihtoehtoja

Ruoka

Syökää hyvin tänään.

Liikkuminen

Pääskää töihin.

Säästäminen

Säilyttäkää rahat myöhempää varten.
Jokainen valinta tarkoittaa muista luopumista: vaihtoehtoiskustannus

Pyytäkää oppijoita selittämään, miksi pelkkä harvinaisuus ei luo arvoa. Harvinainen esine, jolla ei ole käyttöä eikä kysyntää, voi jäädä ilman ottajaa.

Välttäkää moraalisia kannanottoja, jotka koskevat aikapreferenssiä. Kiireellistä tarvetta täyttävä henkilö ei ole epäonnistunut säästämisen oppimisessa.

7.10Rahan historiaa aloittelijoille

Laatikaa kerroksellinen tai toisiinsa kietoutuvista kehityskuluista koostuva aikajana yhden edistystä kuvaavan nuolen sijaan. Sisällyttäkää siihen:

Suora vaihto
vaihtokauppa, lahjat, velat
Hyödykeraha
suola, simpukankuoret, hopea, kulta
Vakioidut kolikot
Metalliin vaihdettava paperiraha
metallisaatavat
Pankkien ja valtioiden raha
Digitaalinen raha

Pyytäkää täydentämään aikajanaa paikallisilla esimerkeillä. Kysykää, mitkä muodot esiintyivät rinnakkain, sen sijaan että olettaisitte yhden korvanneen toisen kokonaan.

Jos käsittelette kultakantaa, Bretton Woods -järjestelmää, Nixonin šokkia tai presidentin määräystä 6102:

Materiaalit

7.11Fiat-raha ja paikallinen järjestelmä

Aloittakaa vakiintuneesta määritelmästä: fiat-raha lasketaan liikkeeseen valtion valtuuttamana, eikä sitä voi lunastaa kiinteään määrään jotakin hyödykettä, kuten kultaa.

Käykää sitten läpi yksi tavallinen paikallinen maksu. Käyttäkää realistista kuvitteellista esimerkkiä, kuten matkan, ruoan, palkan, puheajan tai laskun maksamista.

Pyytäkää opiskelijoita tunnistamaan:

  1. käytetyn laskentayksikön.
  2. miksi vastaanottaja hyväksyy maksun.
  3. käytetyt kirjaukset tai maksutoimeksiannon.
  4. maksuun liittyvän pankin, maksupalveluntarjoajan tai käteisinfrastruktuurin.
  5. maksun lopullista toteutumista tukevat säännöt tai instituution; sekä
  6. mikä vaikeuttaisi maksamista, jos hyväksyntä tai luottamus horjuisi.
Keskuspankki

Harjoittaa rahapolitiikkaa ja tukee maksujen selvitystä.

Liikepankki

On asiakkailleen velkaa heidän talletustensa verran; talletus on pankin velka.

Maksupalvelut

Välittävät maksuohjeita, jotka muuttavat pankkitalletuksia.

Valtio

Kerää veroja ja käyttää varoja omien lakiensa mukaisesti.

Kansalaiset ja yritykset

Pitävät varoja talletuksina, maksavat, saavat maksuja ja maksavat veroja.

Vaihtelee maittain

Tarkat instituutiot ja säännöt vaihtelevat paikasta toiseen.

Valmistautukaa selittämään paikallisen järjestelmän toimintaa. Kertokaa, mitkä yksityiskohdat ovat yleispäteviä ja mitkä koskevat juuri kyseistä lainkäyttöaluetta. Kannustakaa tuomaan esiin erilaisia kokemuksia, myös käteiseen tukeutuvien ja puutteellisten pankkipalvelujen varassa elävien arjesta, ohjaamatta keskustelua poliittiseen johtopäätökseen.

Välttäkää näitä yksinkertaistuksia:

  • ”Fiat-rahalla on arvoa vain siksi, että valtio pakottaa käyttämään sitä.” Laillisen maksuvälineen asemalla ja veroilla on merkitystä, mutta niin on myös hyväksynnällä, tuotannolla, tottumuksilla, verkostoilla, luotolla ja instituutioilla.
  • ”Digitaalinen raha on uusi valuutta.” Puhelin tai kortti on usein käyttöliittymä olemassa olevaan fiat-määräiseen saatavaan.
  • ”Kaikki fiat-rahajärjestelmät toimivat samalla tavalla.” Instituutiot ja lait vaihtelevat.
  • ”Fiat-raha romahtaa aina välittömästi.” Olennaista on oppia muuttuvista säännöistä, riippuvuuksista ja kompromisseista, ei ennustaa väistämättömän romahduksen päivämäärää.

Materiaalit

7.12Osittaisvarantopankkitoiminta, maksuvalmius ja vakavaraisuus

Piirtäkää yksinkertaistettu tase:

  • asiakkaan talletus on velka pankille
  • pankkilaina on saaminen pankille ja velka lainanottajalle
  • lainan myöntäminen luo tavallisesti vastaavan talletuksen
  • pankkien on hallittava maksuvalmiutta, pääomaa, varainhankintaa, luottoriskiä, sääntelyn noudattamista ja maksujen selvitystä; ja
  • tarkat säännöt vaihtelevat lainkäyttöalueittain.
  1. 1Hakekaa lainaaLainanottaja hakee pankilta lainaa.
  2. 2Hyväksykää lainaPankki suostuu myöntämään lainan.
  3. 3Luokaa talletusPankki kirjaa uuden talletuksen lainanottajan tilille.
  4. 4Käyttäkää tai siirtäkää varatLainanottaja käyttää talletusta maksaakseen muille.
  5. 5Maksakaa takaisin korkoineenLainanottaja maksaa pankille takaisin lainapääoman korkoineen.

Älkää käyttäkö fyysisen rahan toistuviin talletuksiin perustuvaa ”rahakertoimen” selitystä ikään kuin se kuvaisi mekaanisesti kaikkien nykyaikaisten pankkijärjestelmien toimintaa.

Erottakaa toisistaan:

Maksuvalmiusriski

Monet tallettajat jonottavat nostaakseen rahansa tänään
Pankin myöntämät lainat saatetaan silti maksaa takaisin myöhemmin
Käteistä tai nopeasti käytettävissä olevia varoja ei ole nyt riittävästi

Ongelma

Ajoitus: käteisestä on pulaa tänään

Vakavaraisuusriski

Lainanottajat lopettavat asuntolainojensa maksamisen
Maksamatta jääneet lainat menettävät arvonsa pankille
Pankin varojen kokonaisarvo on pienempi kuin sen velkojen määrä

Ongelma

Arvo: lisäaika omaisuuden myymiseen ei auta

Kysykää:

Voiko laitos olla vakavarainen mutta tilapäisesti maksuvalmiudeltaan heikko? Voiko sillä olla käteistä tänään mutta silti riittämättömästi varoja velvoitteidensa kattamiseen? Mitä eroa näillä tilanteilla on?

Keskustelu paikallisesta pankkitoiminnasta

Valmistautukaa selittämään olennaiset paikalliset säännöt ja instituutiot, kuten:

  • kuka valvoo liikepankkeja
  • onko vähimmäisvarantovaatimus käytössä ja mitä se tarkoittaa
  • maksuvalmiutta ja pääomaa koskevat vaatimukset aloittelijoille ymmärrettävällä tasolla
  • talletussuojan piiriin kuulumisen ehdot ja enimmäismäärät
  • nosto- tai siirtorajat
  • keskuspankin rooli viimekätisenä lainanantajana
  • tilin käyttöoikeutta ja henkilöllisyyden todentamista koskevat säännöt; ja
  • kuluttajien valitus- tai riidanratkaisukeinot.

Käyttäkää ajantasaisia, luotettavia lähteitä. Ilmoittakaa tietojen tarkistuspäivä. Jos olette epävarmoja, kertokaa, mitä on tarkistettava, sen sijaan että improvisoisitte oikeudellisen tai sääntelyä koskevan vastauksen.

Älkää antako ymmärtää, että jokainen pankki toimii vilpillisesti, jokainen pankki on kaatumaisillaan tai sääntely poistaa kaikki riskit.

Materiaalit

7.13Inflaatio ja ostovoima

Opettakaa hintainflaatio jatkuvana yleisen hintatason nousuna. Yhden tuotteen kallistuminen ei yksinään ole todiste yleisestä inflaatiosta.

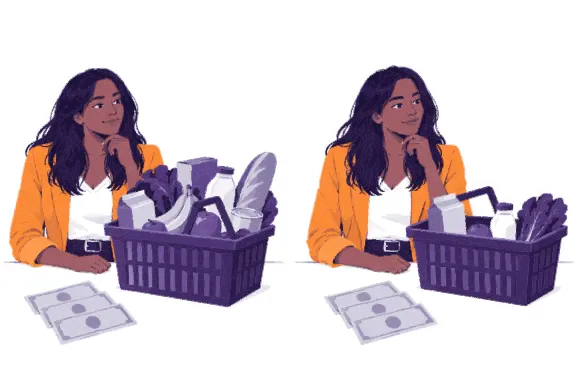
Ennen

Teillä on 100 rahayksikköä.
Ostoskori maksaa 100.
Voitte ostaa koko ostoskorin.

Hintataso

Matalampi

Ostovoima

Suurempi

Hintojen nousun jälkeen

Teillä on yhä 100 rahayksikköä.
Sama ostoskori maksaa 110.
Ette voi enää ostaa koko ostoskoria.

Hintataso

Korkeampi

Ostovoima

Pienempi

Pyytäkää oppijoita tunnistamaan mahdollisia syitä hinnan muutokseen:

  • raha- ja luotto-olosuhteet
  • tarjontahäiriö
  • kysynnän muutokset
  • valuutan heikkeneminen
  • verot tai sääntely
  • palkkojen, kuljetus-, energia- tai tuotantokustannusten muutokset; ja
  • paikallinen pula tai laadun muutos.

Välttäkää jokaisen hinnan muutoksen selittämistä yhdellä tekijällä.

Tehtävä: ostovoiman tutkiminen

Ennen oppituntia: Valitkaa yksi tuttu tuote ja etsikää mahdollisuuksien mukaan luotettavia tietoja sen nykyisestä ja aiemmasta hinnasta. Etsikää virallinen inflaation mittari ja sen hyödykekori tai laskentamenetelmä. Voitte käyttää Bitcoin Diploma -tekoälyavustajaa menetelmää koskevien kysymysten laatimiseen. Tarkistakaa sitten selitykset ja luvut alkuperäisestä tilastojulkaisusta.

Oppijan tehtävä: Verratkaa tuotteen hintaa eri ajankohtina, pohtikaa, ovatko tulot muuttuneet samalla tavalla, ja nimetkää muita mahdollisia syitä. Verratkaa sitten tuotetta viralliseen mittariin.

Keskustelu:

  • Mitä tavaroita ja palveluja viralliseen hyödykekoriin sisältyy?
  • Miten painot valitaan?
  • Onko hyödykekori tai menetelmä muuttunut, ja onko muutoksen syy dokumentoitu?
  • Miksi oppijan kokemus voi poiketa keskiarvosta?
  • Millaista näyttöä tarvittaisiin ennen kuin voitaisiin väittää, että kyseessä on virhe tai manipulointi?

Valmistautukaa tähän keskusteluun. Perehtykää paikalliseen viralliseen mittariin niin hyvin, että osaatte selittää, mitä se väittää ja mitä ei. Hyödykekorin muutos ei automaattisesti ole manipulointia, mutta se voi vaikuttaa vertailuun, ja sen tulisi olla läpinäkyvä.

7.14Miksi Yhdysvaltain dollari on varantovaluutta

Pitäkää tämä osio sopivan laajuisena. Selittäkää varantovaluutan käsite, punnan historiallinen rooli, Yhdysvaltojen sodanjälkeinen asema, Bretton Woods, vuonna 1971 päättynyt dollarin virallinen kansainvälinen vaihdettavuus kultaan sekä edelleen jatkuvat verkosto- ja markkinavaikutukset.

Valmistautukaa ohjaamaan keskustelua, älkää vain esittämään aikajanaa. Valmistakaa opiskelijoita kysymään, miksi varantovaluutan käyttö voi jatkua, mitkä instituutiot ja verkostovaikutukset tukevat sitä, mikä on muuttunut ajan myötä ja mitkä väitteet edellyttävät ajantasaista näyttöä.

Käsitelkää väitteitä dollarin nykyisestä osuudesta valuuttavarannoissa ajankohtaan sidottuina. Tarkistakaa ne ja merkitkää niiden ajankohta ennen käyttöä. Älkää muuttako aihetta ennustukseksi välittömästä romahduksesta tai pysyvästä valta-asemasta.

Kysykää opiskelijoilta, voiko valuutta pysyä laajassa käytössä sen jälkeen, kun jokin osa sen alkuperäisestä järjestelystä muuttuu. Tämä auttaa pohjustamaan käsitettä verkostovaikutukset.

7.15Miksi ihmiset etsivät vaihtoehtoja

Verratkaa käteistä paikallisesti merkityksellisiin vaihtoehtoihin samoilla kriteereillä. Käsitelkää jalometallien, kiinteistöjen, osakkeiden, koulutuksen, maan, työkalujen, ulkomaisen valuutan tai muun sopivan esimerkin hyötyjä ja riskejä.

Älkää suositelko mitään omaisuuserää. Älkää antako ymmärtää, että jokin vaihtoehto takaa ostovoiman. Kysykää:

  • Minkä rahan tehtävän toteutumista henkilö pyrkii parantamaan?
  • Mikä vaihtoehtoiskustannus syntyy?
  • Millainen uusi säilytykseen, saatavuuteen, likviditeettiin, tietämykseen, lainsäädäntöön tai hintaan liittyvä riski syntyy?

Tämä osio valmistaa oppijoita arvioimaan Bitcoinia samoin kriteerein sen sijaan, että sen kohdalla sivuutettaisiin kompromissien tarve.

7.16CBDC:t digitaalisena fiat-rahana

Käyttäkää viittä kysymystä:

  1. Kuka laskee sen liikkeeseen?
  2. Kuka voi muuttaa sen tarjontaa koskevia sääntöjä?
  3. Kuka hallitsee pääsyä tai käyttöoikeuksia?
  4. Mitä tietoja maksutapahtumista tai henkilöllisyydestä näkyy kenellekin?
  5. Voivatko käyttäjät todentaa järjestelmän säännöt ja saldot itsenäisesti?

Selittäkää, että CBDC on keskuspankin velka digitaalisessa muodossa. ”Digitaalinen” ei automaattisesti tarkoita hajautettua, niukkaa, yksityistä, ilman lupaa käytettävää tai avoimesti todennettavaa.

Kysymys
Käteinen
Pankkitalletus
Yleisön käyttöön tarkoitettu digitaalinen keskuspankkiraha
Bitcoin
Kuka laskee sen liikkeeseen
Keskuspankki
Liikepankki
Keskuspankki
Ei liikkeeseenlaskijaa
Muoto
Setelit ja kolikot
Digitaalinen saldo
Digitaalinen
Digitaalinen
Kuka voi käyttää sitä
Kuka tahansa, jonka hallussa se on
Hyväksytyt asiakkaat
Riippuu toteutustavasta
Kuka tahansa
Kuka näkee maksut
Maksaja ja maksunsaaja
Pankki
Riippuu toteutustavasta
Kaikki, ilman nimiä
Rahan määrää koskevat säännöt
Keskuspankki
Pankit ja keskuspankki
Keskuspankki
21 miljoonan enimmäismäärä
Miten voitte varmentaa sen itse
Tarkistakaa seteli
Luottakaa pankkiin
Riippuu toteutustavasta
Ylläpitäkää solmua

CBDC:n toteutusratkaisut eroavat toisistaan. Älkää väittäkö, että jokaisessa CBDC:ssä on jokin ominaisuus tai että se puuttuu jokaisesta. Erottakaa toisistaan vahvistettu paikallinen toteutusratkaisu, julkaistu ehdotus, kommentointi ja spekulaatio.

7.17Moduulin 1 laadukkaat kysymykset

  • Miksi raha syntyi?
  • Voiko jokin täyttää yhden rahan tehtävän hyvin ja toisen huonosti?
  • Mikä rahan ominaisuus on tärkein juuri tässä käyttötarkoituksessa?
  • Luoko niukkuus yksinään arvoa?
  • Ketkä ihmiset, mitkä kirjaukset ja mitkä säännöt mahdollistavat tavallisen paikallisen maksun?
  • Mitä pankki on velkaa tallettajalle?
  • Miten maksuvalmius ja vakavaraisuus eroavat toisistaan?
  • Miksi henkilökohtainen ostovoimaa koskeva kokemus voi poiketa virallisesta mittarista?
  • Millainen näyttö tukisi väitettä paikallisesta inflaatiosta?
  • Miten CBDC vertautuu yhtäläisyyksiltään ja eroiltaan pankkitalletuksiin, käteiseen ja Bitcoiniin?
  • Miksi joku saattaisi etsiä vaihtoehtoa käteiselle, ja mikä uusi riski siitä syntyy?

7.18Yleisiä väärinkäsityksiä ja vastauksia niihin

VäärinkäsitysAloittelijalle sopiva oikaisuJatkokysymys
Raha ja varallisuus ovat sama asia.Raha auttaa mittaamaan ja vaihtamaan oikeuksia hyödyllisiin tavaroihin, palveluihin, aikaan ja resursseihin; se ei ole sama asia kuin kaikki varallisuus.Voiko hyödyllinen koti olla varallisuutta olematta kätevä rahana?
Arvonsäilyttäjä ei koskaan menetä arvoaan.Arvon säilyttäminen on tehtävä, ei takuu. Jokaiseen vaihtoehtoon liittyy aikajänne ja riski.Mikä voisi heikentää käteisen, kullan tai muun omaisuuserän kykyä toimia arvonsäilyttäjänä?
Vaihtokauppa ei koskaan toimi.Vaihtokauppa voi toimia, mutta tarpeiden, määrien, ajoituksen, varastoinnin ja hinnoittelun yhteensovittaminen vaikeutuu toiminnan laajentuessa.Mikä helpottaa vaihtokauppaa paikallisessa kauppasuhteessa, jossa asioidaan toistuvasti?
Harvinainen tarkoittaa arvokasta.Arvo riippuu myös hyödyllisyydestä, kysynnästä, tiedosta ja olosuhteista.Nimetkää jokin harvinainen asia, jota ihmiset eivät välttämättä halua.
Fiat-raha on vain valerahaa.Fiat-raha on todellinen rahajärjestely, jota tukevat valtiovalta, instituutiot, lainsäädäntö, hyväksyntä ja verkostovaikutukset. Sen sääntöjä ja niihin liittyviä kompromisseja voidaan arvioida.Mikä paikallinen maksu ei onnistuisi, jos fiat-rahan kirjanpitojärjestelmät tai instituutiot lakkaisivat toimimasta?
Pankit lainaavat vain asiakkaiden olemassa olevia käteisvaroja.Nykyaikaisessa pankkitoiminnassa lainananto luo tavallisesti vastaavan talletuksen pääomaan, maksuvalmiuteen, sääntelyyn, rahoitukseen, riskeihin ja kysyntään liittyvien rajoitteiden puitteissa.Mitä pankin varoihin ja velkoihin kirjautuu lainan myöntämisen jälkeen?
Osittaisvarantojärjestelmä tarkoittaa, että pankki pitää kaikkialla saman kiinteän osuuden varantona.Varanto-, maksuvalmius- ja pääomajärjestelyt eroavat maittain ja voivat muuttua.Mikä paikallinen sääntö on syytä tarkistaa?
Jokainen hinnannousu on rahan painamisesta johtuvaa inflaatiota.Yleinen inflaatio on keskiarvo, ja hintojen muutoksilla voi olla useita toisiinsa vaikuttavia syitä.Mikä muu syy voisi muuttaa tämän tuotteen hintaa?
Virallisen kulutuskorin pitäisi vastata jokaisen ihmisen kokemusta.Mittari on keskiarvo; kotitalouksien kulutustottumukset eroavat toisistaan.Millä kulutusryhmällä on suurempi merkitys kuvitteellisessa kotitaloudessanne?
Kaikissa digitaalisissa keskuspankkirahoissa on samanlaiset valvonta- tai hallintamahdollisuudet.Ominaisuudet riippuvat suunnittelusta, lainsäädännöstä, infrastruktuurista ja toteutuksesta.Minkä ominaisuuden ensisijainen lähde vahvistaa?

7.19Moduulin 1 opettajajohtoinen teoriaosuus

Käyttäkää hyväksyttyä lyhyttä tehtävää, joka edellyttää asioiden yhdistämistä pelkän määrittelyn sijaan. Näin saadaan opettajan ohjaamaa näyttöä teoreettisesta osaamisesta. Hyvässä tehtävässä yhdistyvät:

  • omin sanoin esitetty selitys siitä, miksi rahaa on olemassa
  • kahden rahamuodon vertailu vähintään kahden olennaisen ominaisuuden perusteella
  • yksi paikallinen tai realistinen fiat-järjestelmään, pankkitoimintaan, inflaatioon tai keskuspankin digitaaliseen valuuttaan liittyvä skenaario; ja
  • yksi hyöty, riski tai kompromissi.

Kuunnelkaa, ilmenevätkö vastauksista:

  • rahan tehtävien ja ominaisuuksien täsmällinen käyttö
  • realistinen selitys koordinoinnista tai vaihdannasta
  • ymmärrys siitä, että rahahistoria ja pankkitoiminnan säännöt vaihtelevat
  • ei vain yhteen syyhyn nojaavaa inflaatiota koskevaa väitettä
  • selkeä yhteys esimerkin ja käsitteen välillä; ja
  • epävarmuuden ilmaiseminen silloin, kun näyttö on puutteellista.

Älkää pitäkö oppijan mieltymystä fiat-rahaan tai Bitcoiniin osoituksena oppimisesta. Soveltakaa hyväksyttyä teoreettisen tarkistuspisteen arviointikriteeristöä, kirjatkaa oppijakohtaisesti yksilöitävissä oleva näyttö, antakaa palautetta ja tarjotkaa tarvittaessa mahdollisuus uudelleenarviointiin. Jos tehtävää ei ole hyväksytty arviointikäyttöön, käyttäkää sitä vain formatiivisesti.

7.20Kertaus ja siirtymä moduuliin 2

Pyytäkää jokaista oppijaa täydentämään:

Raha voi lakata toimimasta tai muuttua vähemmän käyttökelpoiseksi, kun ________, koska ________. Yksi esimerkki on ________. Tähän liittyvä kompromissi on ________.

Tiivistäkää, että ihmiset saattavat etsiä erilaisia rahajärjestelyjä halutessaan erilaisia kompromisseja, jotka liittyvät tarjontaan, saatavuuteen, hallintaan, maksujen lopulliseen selvitykseen, yksityisyyteen ja luottamukseen.

Käyttäkää sitten moduulin 1 opiskelijan oppaan loppukysymystä. Pitäkää vastaus yksityisenä tai vastaaminen vapaaehtoisena noudattaen edellä annettuja ohjeita moduulin päättävästä kevyestä pohdinnasta.

Siirtymä:

Seuraavassa moduulissa kysytään, voiko hajautettu digitaalinen raha tarjota toisenlaisen järjestelyn synnyttämättä uudelleen kaksinkertaisen kulutuksen ongelmaa.

↑ Takaisin sisällysluetteloon