Raha muovaa arjen valintoja, jotka liittyvät ruokaan, liikkumiseen, työhön, säästämiseen ja läheisten auttamiseen. Keskustelkaa näistä kysymyksistä ryhmänne kanssa.
Miksi ihmiset tarvitsevat rahaa?
Mikä tekee jostakin rahaa?
Kuka voi luoda käyttämäänne rahaa tai hallita sitä?
Saako rahallanne ostettua nykyään saman verran kuin ennen?
Kun keskustelette näistä kysymyksistä, kiinnittäkää huomiota tosiasian ja mielipiteen eroon. ”Tämä seteli hyväksytään verojen maksuun” on tosiasia, jonka voi tarkistaa. ”Tämä on paras rahan muoto” on mielipide tai johtopäätös, joka vaatii kriteerejä ja näyttöä.
1.2Miksi raha on olemassa
Ihmisillä on erilaisia taitoja, resursseja, tarpeita ja suunnitelmia. Vaihdanta mahdollistaa erikoistumisen: viljelijä voi kasvattaa ruokaa, rakentaja rakentaa koteja ja sairaanhoitaja tarjota hoitoa. Jotta erikoistuminen toimisi laajassa mittakaavassa, jokainen tarvitsee käytännöllisen tavan vaihtaa oman työnsä arvon muiden työhön.
Suora vaihdanta on usein vaikeaa. Henkilö, jolla on tarvitsemaanne, ei välttämättä halua sitä, mitä tarjoatte. Raha ratkaisee tämän koordinointiongelman.
Raha
Raha on omaisuuserä, jonka ihmiset hyväksyvät, koska he odottavat muidenkin hyväksyvän sen myöhemmin. Se auttaa toisilleen vieraita ihmisiä koordinoimaan vaihdantaa, kirjaamaan hintoja ja velkoja sekä siirtämään arvoa ajan ja etäisyyksien yli.
Raha auttaa toisilleen vieraita ihmisiä tekemään yhteistyötä ajasta ja etäisyydestä riippumatta ja laajassa mittakaavassa. Esimerkiksi työntekijä voi ansaita rahaa tänään ja käyttää sen ensi vuonna toisessa maassa valmistettuun polkupyörään. Näin hän maksaa monien sellaisten ihmisten työstä, joita hän ei ole koskaan tavannut. Raha luo myös yhteisen tavan kirjata hinnat, velat, tulot, kustannukset ja säästöt.
Raha ei ole ruokaa, koti, aikaa tai taitoa, jota ihmiset arvostavat. Se on väline, jolla mitataan ja vaihdetaan oikeuksia näihin asioihin. Sen hyödyllisyys riippuu luottamuksesta, säännöistä, sosiaalisesta hyväksynnästä ja sen rahaominaisuuksista.
Pohdintakysymys: Miksi raha syntyi? Selittäkää, millaisen vaihdantaan tai koordinointiin liittyvän ongelman se auttaa ihmisiä ratkaisemaan.
1.3Rahan tehtävät ja ominaisuudet
Rahalla on yleensä kolme päätehtävää.
Vaihdon väline: Ihmiset hyväksyvät sen maksuksi tavaroista ja palveluista. Tämä vähentää tarvetta suoraan vaihtokauppaan.
Laskentayksikkö:Hinnat ilmaistaan yhteisessä yksikössä. Näin ihmiset voivat vertailla eri tavaroiden hintoja ja pitää kirjaa raha-asioistaan.
Arvon säilyttäjä:Arvoa voidaan siirtää nykyhetkestä tulevaisuuteen. Kaikkiin rahamuotoihin liittyy riskejä, jotka kohdistuvat ostovoimaan, mutta ihmiset vertailevat, kuinka hyvin eri rahamuodot säilyttävät sen valitulla ajanjaksolla ja tietyssä tilanteessa.
Jokin voi täyttää yhden tehtävän paremmin kuin toisen. Monissa nykyisissä rahajärjestelmissä kansallinen valuutta hyväksytään laajalti päivittäisissä maksuissa, kun taas pitkäaikaiseen säästämiseen ihmiset saattavat valita jonkin muun varallisuuserän.
Käyttökelpoisella rahalla on yleensä myös useita ominaisuuksia:
Kestävyys
Voiko se säilyä käyttökelpoisena pitkään?
Siirrettävyys
Voivatko ihmiset kuljettaa tai siirtää sitä helposti?
Jaettavuus
Voiko sillä ilmaista sekä pieniä että suuria rahamääriä?
Vaihdettavuus
Ovatko samanarvoiset yksiköt yleensä keskenään vaihdettavissa?
Käyttökelpoinen raha
Niukkuus
Voiko sen määrä kasvaa nopeasti, ja kuka voi muuttaa sitä?
Hyväksyttävyys
Ottavatko muut ihmiset sitä vastaan vaihdossa?
Todennettavuus
Voivatko ihmiset tarkistaa sen aitouden ja tunnistaa helposti samanarvoiset yksiköt?
Mikään rahamuoto ei ole kaikilta ominaisuuksiltaan täydellinen.
Ihmiset vertailevat rahaa myös sen vakauden perusteella: onko sen tarjontaa vaikea kasvattaa ja tukevatko sen ominaisuudet luotettavaa käyttöä ajan mittaan. ”Vakaa raha” on arvio, ei tosiasiaa ilmaiseva luokitus. Käyttääksenne käsitettä asianmukaisesti määritelkää kriteerit ja vertailkaa eri rahamuotoja samoin perustein.
Tehtävät
Vaihdon väline, laskentayksikkö, arvon säilyttäjä.
Ominaisuudet
Kestävä, siirrettävä, jaettava, keskenään vaihdettava, niukka, hyväksyttävä, todennettava.
Kulta on kestävää ja niukkaa, mutta sitä on vaikea jakaa ja kuljettaa pieniä maksuja varten. Paperinen käteinen on helposti mukana kuljetettavaa ja paikallisesti hyväksyttyä, mutta se voi vaurioitua ja sen tarjonta voi kasvaa. Paras vertailu riippuu käyttötarkoituksesta, paikasta ja ajankohdasta.
Ajatelkaa kriittisesti: Kertokaa tilanteesta, jossa valitsitte tietyn rahamuodon tai varallisuuserän jonkin toisen sijaan. Mikä oli käyttötarkoitus? Vertailkaa käytettävissänne olleiden vaihtoehtojen ominaisuuksia. Mitkä ominaisuudet olivat teille tärkeimpiä ja miksi?
1.4Vaihtokauppa ja tarpeiden kaksinkertainen kohtaaminen
Vaihtokauppa
Vaihtokauppa on tavaran tai palvelun vaihtamista suoraan toiseen tavaraan tai palveluun. Se voi toimia hyvin pienimuotoisessa vaihdannassa, mutta vaikeutuu, kun mukana on paljon ihmisiä ja tuotteita.
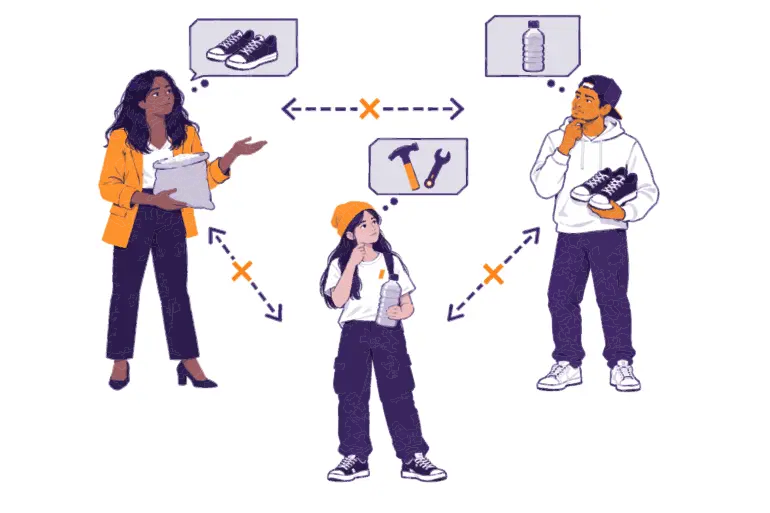
Kuvitelkaa, että Amina omistaa riisiä ja haluaa kengät. Luis omistaa kengät mutta haluaa ruokaöljyä, ei riisiä. Mei omistaa ruokaöljyä ja haluaa korjaustyötä. Amina saattaa tarvita useita vaihtokauppoja ennen kuin hän saa kengät. Jokainen vaihtokauppa vie aikaa ja edellyttää sopimista arvosta.
joitakin tavaroita ei voi jakaa osiin tuhoamatta niiden arvoa
jotkin tavarat pilaantuvat ennen kuin ne voidaan vaihtaa
ei ole yhteistä yksikköä, jolla voidaan vertailla hintoja
suurten määrien säästäminen voi olla vaikeaa
maksaminen jälkikäteen ja kirjanpito muuttuvat monimutkaisiksi
Yleisesti hyväksytty raha erottaa myymisen ostamisesta. Amina voi myydä riisiä yhdelle henkilölle rahaa vastaan ja ostaa myöhemmin tällä rahalla kengät joltakulta toiselta.
1Ensin hän myy
Amina myy riisinsä yhdelle henkilölle rahaa vastaan
2Myöhemmin hän ostaa
Hän käyttää saamansa rahat ostaakseen kengät joltakulta toiselta
Resurssit ovat rajallisia, mutta ihmisten halut eivät.
Niukkuus
Niukkuus tarkoittaa, että resurssin käyttäminen yhteen tarkoitukseen estää sen käyttämisen toiseen. Aika, maa, energia, hyvä terveys, työkalut ja vakaa raha ovat kaikki niukkoja resursseja.
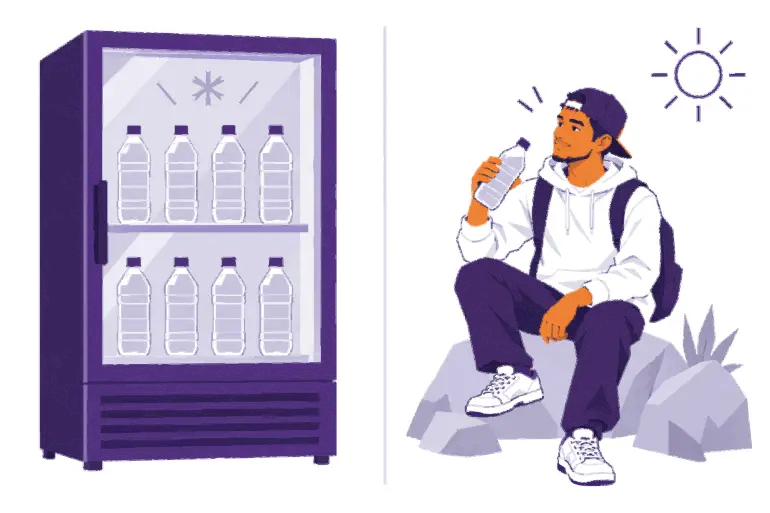
Hyödykkeen arvo ei sisälly esineeseen itseensä. Ihmiset arvostavat hyödykkeitä tarpeidensa, mieltymystensä, tietojensa ja olosuhteidensa mukaan. Tätä kutsutaan toisinaan subjektiiviseksi arvoksi. Puhdas vesi voi olla edullista turvallisen julkisen vesipisteen lähellä ja erittäin arvokasta vesipulan aikana.
Turvallisen vesilähteen lähellä
Vesipullo on kaupan jääkaapissa.
Puhdasta vettä löytyy helposti läheltä.
Tarve
Vähäinen
Hinta
Matalampi
Vesipulan aikana
Sama pullo on kuumalla aavikolla.
Vettä on vaikea löytää, ja sitä tarvitaan kipeästi.
Tarve
Kiireellinen
Hinta
Korkeampi
Vaihdantaa tapahtuu, kun kumpikin osapuoli pitää saamaansa parempana kuin sitä, mistä luopuu. Heidän ei tarvitse olla yhtä mieltä siitä, että kummallakin vaihdettavalla hyödykkeellä on sama henkilökohtainen arvo. Heidän tarvitsee vain sopia ehdoista.
Kolme käsitettä auttaa selittämään arjen valintoja:
Vaihtoehtoiskustannus on paras vaihtoehto, josta luovutte tehdessänne valinnan. Liikkumiseen käytettyä rahaa ei voi käyttää myös ruokaan.
Aikapreferenssi kuvaa sitä, kuinka vahvasti ihminen pitää parempana arvoa nyt kuin myöhemmin. Kiireelliset tarpeet voivat saada ihmisen suosimaan voimakkaasti nykyhetkeä. Säästäminen tulevaa tavoitetta varten osoittaa suurempaa halukkuutta odottaa.
Kompromissi tarkoittaa yhden hyödyn saamista samalla, kun hyväksytään jokin kustannus tai luovutaan toisesta hyödystä.
Ostaja, jolla on rajallisesti rahaa, punnitsee vaihtoehtoja
Ruoka
Syökää hyvin tänään.
Liikkuminen
Pääskää töihin.
Säästäminen
Säilyttäkää rahat myöhempää varten.
Jokainen valinta tarkoittaa muista luopumista: vaihtoehtoiskustannus
Niukkuus ei yksin takaa arvoa. Esine voi olla harvinainen, vaikka sille ei olisi kysyntää. Hyödyllinen rahallinen omaisuuserä yhdistää rajallisen tarjonnan ominaisuuksiin ja kysyntään, jotka saavat ihmiset haluamaan sen hallussapitoa tai vaihtamista.
1.6Rahatalouden historiaa aloittelijoille vaihtokaupasta digitaaliseen rahaan
Raha ei kehittynyt kaikkialla samojen vaiheiden kautta. Eri yhteiskunnat käyttivät erilaisia hyödykkeitä, kirjanpitotapoja ja instituutioita. Yleinen kehityskulku auttaa kuitenkin ymmärtämään nykyajan rahaa.
”Raha … ei suinkaan ole sopimuksen tulos … vaan historiallisen kehityksen tahaton tuote.” Carl Menger, ”Rahan alkuperästä” (1892)
Suora vaihto ja paikallinen kirjanpito: Ihmiset käyttivät vaihtokauppaa, lahjoja, velvoitteita sekä kirjattuja tai muistissa pidettyjä velkoja. Nämä järjestelmät olivat vahvasti riippuvaisia paikallisista ihmissuhteista.
Hyödykeraha: Yhteisöt valitsivat hyödykkeitä, joita arvostettiin laajasti ja joilla oli helpompi käydä kauppaa. Suola, helmet, simpukankuoret, karja, kupari, hopea ja kulta ovat toimineet rahana eri paikoissa. Hyödykkeellä on käyttöä tai arvoa ilman liikkeeseenlaskijan lupaustakin.
Vakiomuotoiset kolikot: Viranomaiset mittasivat metallia vakioyksiköiksi ja leimasivat ne. Kolikot helpottivat tunnistamista ja kirjanpitoa. Viranomaiset saattoivat myös vähentää näiden kolikoiden jalometallipitoisuutta säilyttäen samalla niiden ilmoitetun arvon. Tätä kutsutaan rahan huonontamiseksi.
Metalliin oikeuttava paperiraha: Metallin kuljettaminen ja suojaaminen oli vaikeaa. Säilytyslaitokset ja pankit laskivat liikkeeseen paperisia saamistodistuksia, jotka voitiin lunastaa tiettyä metallimäärää vastaan. Paperia oli helpompi siirtää, mutta käyttäjien oli luotettava siihen, että liikkeeseenlaskija säilytti riittävästi metallia ja täytti lunastuslupauksensa. Erilaisten kultakantojen yhteydessä valuutan yksikkö oli laillisesti sidottu tiettyyn määrään kultaa. Säännöt vaihtelivat paikan ja aikakauden mukaan, ja valtiot tai pankit toisinaan keskeyttivät tai lopettivat vaihdettavuuden.
Pankkien ja valtioiden raha: Pankit laskivat liikkeeseen lisää saamistodistuksia ja myönsivät lisää luottoa. Valtiot perustivat keskuspankkeja ja kansallisen valuutan järjestelmiä. Raha perustui yhä enemmän instituutioiden kirjauksiin ja lupauksiin sen sijaan, että väestö olisi omistanut hyödykkeitä suoraan. Monissa maissa kansallista valuuttaa ei myöhemmin enää voinut vaihtaa fyysiseen omaisuuserään kuten kultaan. Tämä irtautuminen hyödykevakuudesta on nykyisen fiat-rahan määrittävä piirre (ks. jäljempänä).
Digitaalinen raha: Suuri osa nykyisestä rahasta liikkuu digitaalisina kirjauksina pankkien ja maksupalveluiden kautta. Kortti tai puhelin lähettää toimeksiannon; se ei itsessään sisällä rahaa. Tavallisesti toimeksianto muuttaa pankkitalletusta, joka tarkoittaa pankin kirjattua velvoitetta – tai saatavaa – maksaa tilinhaltijalle tietty summa kansallisessa valuutassa.
Tässä historiassa toistuvat erilaiset kompromissit. Käytön helppous lisääntyi, mutta käyttäjistä tuli usein entistä riippuvaisempia rahapolitiikasta, liikkeeseenlaskijoista, pankeista ja maksujen välittäjistä.
Fiat-raha on valuuttaa jota lasketaan liikkeeseen valtion valtuutuksella, yleensä keskuspankin välityksellä, ja jota ei voi lunastaa ennalta määrättyyn määrään jotakin hyödykettä, kuten kultaa. Valtiot tukevat sen käyttöä — ja joissakin tilanteissa määräävät sen käytöstä — vaatimalla verojen maksamista sillä ja säätämällä laillista maksuvälinettä koskevia sääntöjä. Maksujen vastaanottamista ja velkojen suorittamista koskevat tarkat säännöt vaihtelevat lainkäyttöalueittain.
Fiat-raha toimii, koska ihmiset, yritykset, pankit ja valtiot hyväksyvät sen. Kaikkeen rahaan voi liittyä verkostovaikutuksia: ihmiset käyttävät sitä, koska muutkin käyttävät sitä ja hinnat ilmoitetaan siinä. Kun kyseessä on fiat-raha, verovelvoitteet, laillista maksuvälinettä koskevat säännöt ja institutionaaliset maksujärjestelmät voivat vahvistaa tätä verkostoa.
Fiat-rahajärjestelmässä on useita keskeisiä toimijoita:
Keskuspankki
Harjoittaa rahapolitiikkaa ja tukee maksujen selvitystä.
Liikepankki
On asiakkailleen velkaa heidän talletustensa verran; talletus on pankin velka.
Maksupalvelut
Välittävät maksuohjeita, jotka muuttavat pankkitalletuksia.
Valtio
Kerää veroja ja käyttää varoja omien lakiensa mukaisesti.
Kansalaiset ja yritykset
Pitävät varoja talletuksina, maksavat, saavat maksuja ja maksavat veroja.
Vaihtelee maittain
Tarkat instituutiot ja säännöt vaihtelevat paikasta toiseen.
Valitkaa yksi tavallinen maksutapahtuma yhteisöstänne, kuten matkalipun, ruoan tai puheajan ostaminen, palkan saaminen tai laskun maksaminen. Voitte halutessanne käyttää realistista, kuvitteellista tilannetta. Selittäkää kolmella tai neljällä virkkeellä:
miksi myyjä tai maksun vastaanottaja on valmis hyväksymään kyseisen valuutan; ja
mihin instituutioihin, kirjauksiin tai sääntöihin ihmiset tukeutuvat maksun suorittamisessa.
Nimetkää lopuksi yksi tapa, jolla maksaminen vaikeutuisi, jos tämä yhteinen hyväksyntä tai luottamus murentuisi.
Fiat-rahajärjestelmät voivat tarjota sujuvaa maksamista, joustavaa luotonsaantia ja keinoja vastata finanssikriiseihin. Sama joustavuus luo riskejä. Pieni joukko instituutioita voi muuttaa rahan tarjontaa ja hintaa, rajoittaa sen saatavuutta tai tehdä päätöksiä, jotka heikentävät ostovoimaa.
Fiat-raha edellyttää monitasoista luottamusta. Käyttäjät luottavat siihen, että pankit pitävät tarkkaa kirjaa, maksupalvelut käsittelevät tilisiirrot, keskuspankit hallinnoivat valuuttaa, ja valtiot ylläpitävät lainmukaisia instituutioita. Nämä järjestelmät voivat toimia pitkiä aikoja, mutta niiden säännöt eivät ole muuttumattomia, ja niitä voidaan laiminlyödä tai käyttää väärin.
Kun talletatte käteistä pankkiin, pankki kirjaa velan teille: se on teille velkaa tilinne saldon verran. Pankki ei tavallisesti säilytä jokaisen talletuksen jokaista rahayksikköä fyysisenä käteisenä. Sen sijaan se pitää hallussaan likvidejä reservejä—käteistä tai varoja, joita se voi käyttää nopeasti maksuihin—ja käyttää tasettaan lainojen myöntämiseen ja muihin sijoituksiin.
3Luokaa talletusPankki kirjaa uuden talletuksen lainanottajan tilille.
4Käyttäkää tai siirtäkää varatLainanottaja käyttää talletusta maksaakseen muille.
5Maksakaa takaisin korkoineenLainanottaja maksaa pankille takaisin lainapääoman korkoineen.
Pankit tavoittelevat yleensä voittoa ansaitsemalla korkoja ja palkkioita lainoista ja sijoituksista. Samalla ne maksavat toiminnasta, rahoituksesta ja sääntelystä aiheutuvat kustannuksensa ja kantavat tappiot, kun lainanottajat eivät maksa lainojaan takaisin. Nämä toiminnot ja rajoitteet vaihtelevat pankeittain ja lainkäyttöalueittain.
Osittaisvarantojärjestelmä
Osittaisvarantojärjestelmä tarkoittaa pankkitoimintaa, jossa pankit pitävät vain osan talletusveloistaan välittömästi käytettävissä olevina reserveinä ja samalla myöntävät lainoja ja pitävät hallussaan muita varoja. Vaadittu reservien taso ja muut rajoitukset vaihtelevat maittain ja voivat muuttua ajan myötä.
Tästä syntyy kaksi merkittävää riskiä:
Maksuvalmiusriski: Pankilla voi olla pitkäaikaisia lainasaamisia, jotka odotetaan maksettavan takaisin, mutta sillä ei silti välttämättä ole riittävästi käteistä tai nopeasti käytettävissä olevia varoja monien samana päivänä tehtävien nostojen kattamiseen.
Vakavaraisuusriski: Luottotappiot tai laskevat omaisuudenarvot voivat johtaa siihen, että pankin kaikkien varojen arvo jää sen velkoja pienemmäksi. Tällöin pankki ei pysty täyttämään velvoitteitaan kokonaan, vaikka sillä olisi aikaa myydä varoja.
Maksuvalmiusriski
Monet tallettajat jonottavat nostaakseen rahansa tänään
Pankin myöntämät lainat saatetaan silti maksaa takaisin myöhemmin
Käteistä tai nopeasti käytettävissä olevia varoja ei ole nyt riittävästi
Maksamatta jääneet lainat menettävät arvonsa pankille
Pankin varojen kokonaisarvo on pienempi kuin sen velkojen määrä
Ongelma
Arvo: lisäaika omaisuuden myymiseen ei auta
Pankin talletuspako syntyy, kun monet tallettajat yrittävät nostaa rahansa tai tilivarojaan samanaikaisesti, koska he pelkäävät pankin kaatuvan. Talletussuoja ja keskuspankin luotonanto voivat vähentää paniikkia, mutta talletussuojan piiriin kuulumisen ehdot ja korvausrajat vaihtelevat lainkäyttöalueittain. Nämä suojakeinot riippuvat instituutioista ja säännöistä, ja ne voivat siirtää osan tappioista tai riskeistä yksittäiseltä pankilta laajemmalle järjestelmälle.
Sääntely ja valvonta voivat vähentää riskejä, mutta ne eivät voi estää kaikkia petoksia, huonoa johtamista, poliittisia väärinkäytöksiä tai yksinkertaisia virheitä. Nämä ongelmat ovat arvioitavia mahdollisuuksia, eivät jokaisen pankkijärjestelmän väistämättömiä seurauksia.
Keskeinen opetus ei ole se, että jokainen pankki olisi kaatumaisillaan. Se on se, että pankkitilin saldo on pankin lupaus maksaa teille. Se ei ole sama asia kuin pitää selvityksessä käytettävää omaisuuserää suoraan hallussaan.
Ihmiset käyttävät termiä ”inflaatio” useammassa kuin yhdessä merkityksessä. Tässä oppaassa hintainflaatio tarkoittaa jatkuvaa nousua tavaroiden ja palvelujen yleisessä hintojen tasossa. Jos tulonne ja säästönne eivät kasva yhtä nopeasti kuin hinnat, rahoillanne saa vähemmän.
Ostovoima
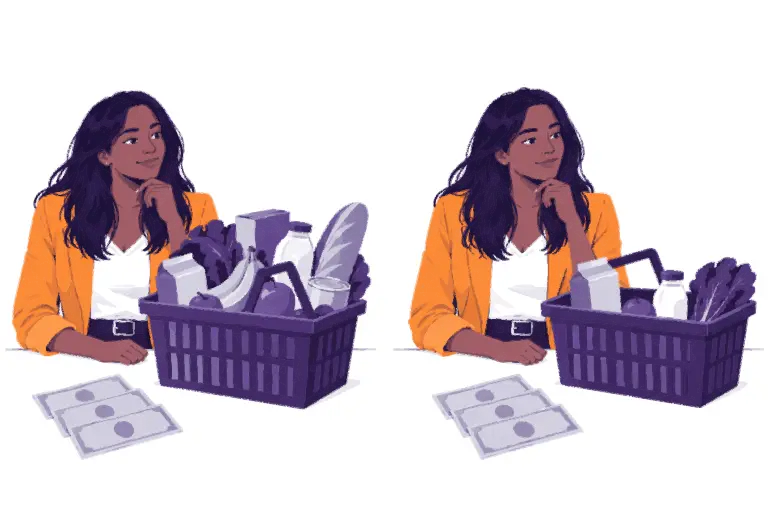
Ostovoima tarkoittaa tavaroiden ja palvelujen määrää, jonka yhdellä rahayksiköllä voi ostaa. Jos perushyödykekorin hinta nousee 100 yksiköstä valuuttaa 110 yksikköön, samoilla 100 yksiköllä ei enää saa koko koria. Niiden ostovoima suhteessa kyseiseen koriin on heikentynyt.
Ennen
Teillä on 100 rahayksikköä.
Ostoskori maksaa 100.
Voitte ostaa koko ostoskorin.
Hintataso
Matalampi
Ostovoima
Suurempi
Hintojen nousun jälkeen
Teillä on yhä 100 rahayksikköä.
Sama ostoskori maksaa 110.
Ette voi enää ostaa koko ostoskoria.
Hintataso
Korkeampi
Ostovoima
Pienempi
Jotkut käyttävät termiä ”inflaatio” tarkoittamaan rahan määrän kasvua: rahan ja luoton määrän lisääntymistä. Tämä kasvu voi osaltaan edistää hintainflaatiota, samoin kuin tarjontahäiriöt, kysynnän muutokset, valuutan heikkous, verot, sääntely ja tuotantokustannusten muutokset. Syistä ja vaikutuksista kiistellään usein. Välttäkää selityksiä, joissa jokainen hinnan muutos selitetään yhdellä tekijällä.
Inflaatio ei vaikuta kaikkiin samalla tavalla. Henkilö, joka pitää varansa pääasiassa käteisenä, voi menettää ostovoimaa. Henkilö, joka omistaa omaisuuserän, jonka hinta nousee, voi olla osittain suojassa. Lainanottajat voivat maksaa takaisin kiinteämääräisiä velkoja rahalla, jolla saa vähemmän, kun taas lainanantajat voivat saada takaisin vähemmän todellista arvoa kuin odottivat. Myös palkat ja hinnat sopeutuvat eri tahtiin. Näitä myöhempiä, välillisiä seurauksia kutsutaan toisinaan toissijaisiksi vaikutuksiksi.
Vauhti, jolla inflaatio etenee, on keskiarvo. Oma kokemuksenne voi poiketa siitä, koska kulutuksenne ei vastaa täsmälleen mittauksessa käytettyä hyödykekoria. Ruoan, asumisen, liikenteen, koulutuksen ja terveydenhuollon kustannukset voivat muuttua eri tahtiin.
Valitkaa yksi tavanomainen tuote yhteisöstänne. Kirjatkaa sen hinta tänään. Kysykää, mitä se maksoi useita vuosia sitten, ja tarkistakaa tieto mahdollisuuksien mukaan luotettavasta lähteestä. Muuttuivatko tulot samaa tahtia? Mitkä muut tekijät voivat selittää muutosta?
Verratkaa sitten valitsemaanne tuotetta viralliseen inflaatiomittariin. Mitkä tavarat ja palvelut kuuluvat kyseisen mittarin inflaatiokoriin? Onko kori tai menetelmä muuttunut ajan myötä, ja selittääkö lähde, miksi? Muutos ei automaattisesti tarkoita manipulointia, mutta se voi vaikuttaa vertailuihin, ja se tulisi dokumentoida läpinäkyvästi.
1.10Miksi Yhdysvaltain dollari on maailman varantovaluutta?
Eräs varantona käytettävä valuutta on valuutta, jota keskuspankit ja valtiot pitävät hallussaan ja käyttävät kansainvälisiin maksuihin. Ennen ensimmäistä maailmansotaa Britannian punnalla oli vahvin asema tässä tehtävässä. Sota heikensi Euroopan valuuttoja ja rahoituskeskuksia, kun taas Yhdysvallat toimitti tavaroita ja kerrytti kultaa. Tämä lisäsi dollarin kansainvälistä käyttöä.
Toisen maailmansodan jälkeen Yhdysvaltojen talous oli suuri ja sen rahoituskapasiteetti oli säilynyt suurelta osin ennallaan. Vuoden 1944 Bretton Woods -sopimuksella luotiin sitten sodanjälkeinen järjestelmä, jossa monet valuutat sidottiin dollariin ja dollari sidottiin virallisesti kultaan, mikä asetti dollarin kansainvälisten maksujen keskiöön.
Vuonna 1971 presidentti Nixon lopetti dollarien virallisen vaihtamisen kullaksi ulkomaiden hallituksille ja keskuspankeille. Tämä lopetti dollarin virallisen kullaksivaihdettavuuden ja päätti Bretton Woods -järjestelmän. Dollari pysyi silti laajassa käytössä, koska sillä oli vakiintunut asema kaupassa ja rahoituksessa, Yhdysvaltojen talous oli suuri ja maan rahoitusmarkkinat olivat syvät. Se on edelleen johtava varantona käytettävä valuutta nykyään, vaikka keskuspankit pitävät hallussaan myös muita valuuttoja ja sen osuus voi muuttua ajan myötä.
1.11Vaihtoehtoja säästämiseen ja arvon säilyttämiseen
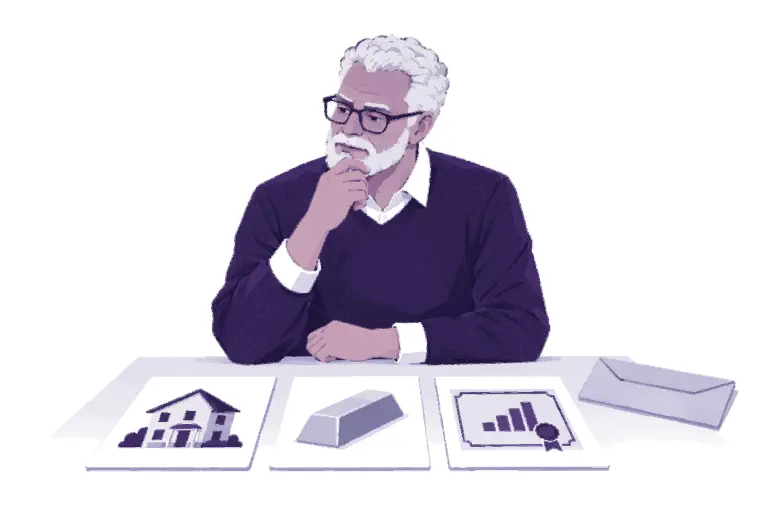
Ihmiset etsivät usein vaihtoehtoja käteisen hallussapidolle, kun he uskovat sen menettävän ostovoimaansa. Yleisiä valintoja ovat jalometallit, kiinteistöt ja osakkeet. Jalometallit ovat myös toimineet rahana monissa paikoissa ja eri aikakausina. Jokaiseen vaihtoehtoon liittyy hyötyjä ja riskejä.
Vaihtoehto
Miksi ihmiset saattavat valita sen
Keskeiset haittapuolet
Jalometallit
Pitkä historia, fyysinen hallussapito, rajallinen tarjonta
Säilytys, aitouden varmistaminen, kuljetus, turvallisuus ja pienten maksujen vaikeus
Kiinteistöt
Hyödyllinen aineellinen omaisuus, mahdolliset vuokratulot, haluttujen sijaintien rajallisuus
Korkea hankintahinta, ylläpito, verot, riippuvuus oikeusjärjestelmästä ja heikko siirrettävyys
Osakkeet
Omistus tuottavissa yrityksissä, mahdolliset tulot ja arvonnousu
Liiketoimintariski, markkinoiden hintavaihtelut, säilytys instituutioiden kautta ja talousosaamisen tarve
Yksittäinen omaisuuserä on jotakin, jonka henkilö voi omistaa tai johon hänellä voi olla oikeus ja jolla voi olla arvoa; se ei automaattisesti täytä kaikkia rahan tehtäviä. Asunto voi säilyttää arvoa mutta ei ole käytännöllinen ruoan ostamiseen. Osake voi olla helppo myydä yhdessä maassa, mutta se ei välttämättä ole sellaisen henkilön saatavilla, jolla ei ole arvopaperitiliä. Kulta on toiminut rahana pitkinä ajanjaksoina historiassa, mutta sen aitouden varmistaminen tai sen jakaminen osiin voi olla vaikeaa pienessä vaihtokaupassa.
Huomautus: Myös verokohtelu voi vaikuttaa näihin päätöksiin. Tuloja, voittoja, omaisuutta ja liiketoimia koskevat säännöt voivat muuttaa kustannuksia tai hyötyjä, joita syntyy omistettaessa, myytäessä tai käytettäessä omaisuuserää. Verosäännöt vaihtelevat lainkäyttöalueittain ja voivat muuttua ajan myötä; tämä kurssi ei tarjoa veroneuvontaa.
Bitcoin nousi esiin uutena ehdotettuna vaihtoehtona: niukka digitaalinen omaisuuserä, jota voi pitää hallussa ja siirtää ilman keskitettyä liikkeeseenlaskijaa. Arvioidaksemme tätä väitettä meidän on tutkittava, miksi Bitcoin luotiin ja miten sen säännöt toimivat.
Eräs keskuspankin digitaalinen valuutta eli CBDC on digitaalista fiat-rahaa, joka lasketaan liikkeeseen velkana ja jonka liikkeeseenlaskija on keskuspankki: se on saaminen, jonka keskuspankki on velkaa sen haltijalle. Se eroaa fyysisestä käteisestä ja tavallisesta liikepankkitalletuksesta, vaikka käyttökokemus voi vaikuttaa samankaltaiselta.
CBDC-ratkaisut eroavat toisistaan. Jotkin on tarkoitettu pääasiassa rahoituslaitoksille, kun taas toisia ehdotetaan yleiseen käyttöön. Kysykää ensin, kuka liikkeeseenlaskija on: CBDC:ssä keskuspankki pysyy liikkeeseenlaskijana ja voi edelleen harjoittaa rahapolitiikkaa. CBDC ei siis luo kiinteää rahamäärää eikä poista keskitettyä määräysvaltaa; se muuttaa vain teknologiaa ja jakelua, jotka liittyvät fiat-rahaan.
Kysykää seuraavaksi, mitä ratkaisu mahdollistaa. Säännöistä riippuen CBDC voi mahdollistaa nopeamman maksuselvityksen, laajemman saatavuuden tai uusia maksuominaisuuksia. Se voi myös antaa instituutioille paremmat mahdollisuudet valvoa tapahtumia, soveltaa sääntöjä, rajoittaa käyttöä tai yhdistää henkilöllisyyden suoraan maksuihin. Tämä on keskitettyä määräysvaltaa: instituutio asettaa tai muuttaa kyseisiä sääntöjä sen sijaan, että tavalliset käyttäjät tekisivät sen itsenäisesti.
Kysymys
Käteinen
Pankkitalletus
Yleisön käyttöön tarkoitettu digitaalinen keskuspankkiraha
Bitcoin
Kuka laskee sen liikkeeseen
Keskuspankki
Liikepankki
Keskuspankki
Ei liikkeeseenlaskijaa
Muoto
Setelit ja kolikot
Digitaalinen saldo
Digitaalinen
Digitaalinen
Kuka voi käyttää sitä
Kuka tahansa, jonka hallussa se on
Hyväksytyt asiakkaat
Riippuu toteutustavasta
Kuka tahansa
Kuka näkee maksut
Maksaja ja maksunsaaja
Pankki
Riippuu toteutustavasta
Kaikki, ilman nimiä
Rahan määrää koskevat säännöt
Keskuspankki
Pankit ja keskuspankki
Keskuspankki
21 miljoonan enimmäismäärä
Miten voitte varmentaa sen itse
Tarkistakaa seteli
Luottakaa pankkiin
Riippuu toteutustavasta
Ylläpitäkää solmua
Digitaalisuus ei automaattisesti tarkoita hajautuneisuutta, niukkuutta, yksityisyyttä tai mahdollisuutta riippumattomaan todentamiseen. CBDC voi hyödyntää digitaalista teknologiaa, mutta se on silti fiat-rahaa, jos sen liikkeeseenlaskija, rahan tarjontaa koskevat säännöt, käyttöoikeussäännöt ja maksuluvat pysyvät keskitetysti hallittuina.
Pysähtykää pohtimaan käyttämäänne rahaa: mikä tekee siitä hyödyllistä arjessa ja mitkä sen säännöistä riippuvat instituutioista, joihin teidän on luotettava? Vaihtokauppa on vaikeaa, koska tarpeiden yhteensovittaminen on tehotonta. Fiat-raha helpottaa vaihdantaa, mutta sen muuttuva tarjonta, institutionaalinen hallinta, rajallinen saatavuus ja heikkenevä ostovoima voivat aiheuttaa vakavia ongelmia siitä riippuvaisille ihmisille. Ihmiset voivat olla eri mieltä kunkin ongelman vakavuudesta tai siitä, miten niihin tulisi puuttua. Tämän vuoksi jotkut etsivät rahalle vaihtoehtoja, joihin liittyy erilaisia kompromisseja tarjonnan, hallinnan, saatavuuden ja luottamuksen suhteen.
Keskeiset opit
Raha auttaa ihmisiä käymään kauppaa, vertailemaan hintoja, kirjaamaan arvoa ja siirtämään arvoa ajankohdasta toiseen.
Vaihtokauppa on vaikeaa laajassa mittakaavassa, koska molempien osapuolten on haluttava toistensa tarjoamia asioita samaan aikaan ja sopivina määrinä.
Raha on kehittynyt eri tavoin eri yhteiskunnissa, usein helpottaen sen käyttöä mutta luoden samalla uusia kompromisseja luottamuksen, hallinnan ja saatavuuden suhteen.
Fiat-raha voi mahdollistaa vaivattomat maksut ja joustavan luotonannon, mutta sen tarjonta ja säännöt riippuvat instituutioista.
Jotkut etsivät vaihtoehtoja, kuten jalometalleja, kun he haluavat erilaisia kompromisseja liittyen ostovoimaan, tarjontaan tai hallintaan; jokaisella vaihtoehdolla on rajoituksensa ja riskinsä.
Hetki pohdinnalle
Minkä sellaisen rahaa koskevan kysymyksen esitätte nyt, jota ette aiemmin esittäneet?
Seuraavassa moduulissa tarkastellaan Bitcoinin pyrkimystä luoda erilaiset rahajärjestelmän säännöt.