ფული გავლენას ახდენს ყოველდღიურ არჩევანზე საკვების, ტრანსპორტის, სამუშაოს, დანაზოგის დაგროვებისა და ჩვენთვის ძვირფასი ადამიანების დახმარების შესახებ. განიხილეთ ეს კითხვები თქვენი ჯგუფის წევრებთან ერთად.
რატომ სჭირდებათ ადამიანებს ფული?
რა აქცევს რაიმეს ფულად?
ვის შეუძლია შექმნას ან აკონტროლოს ფული, რომელსაც იყენებთ?
შეგიძლიათ დღეს თქვენი ფულით იმდენივე შეიძინოთ, რამდენსაც წარსულში იძენდით?
ამ კითხვების განხილვისას ყურადღება მიაქციეთ განსხვავებას ფაქტსა და მოსაზრებას შორის. „ეს ბანკნოტი მიიღება გადასახადების გადასახდელად“ არის ფაქტი, რომლის გადამოწმებაც შესაძლებელია. „ეს ფულის საუკეთესო ფორმაა“ არის მოსაზრება ან დასკვნა, რომელსაც კრიტერიუმები და მტკიცებულებები სჭირდება.
1.2რატომ არსებობს ფული
ადამიანებს განსხვავებული უნარები, რესურსები, საჭიროებები და გეგმები აქვთ. გაცვლა მათ სპეციალიზაციის საშუალებას აძლევს: ფერმერს შეუძლია საკვების მოყვანა, მშენებელს — სახლების აშენება, ხოლო ექთანს — პაციენტებზე ზრუნვა. იმისათვის, რომ ამგვარმა სპეციალიზაციამ ფართო მასშტაბით იმუშაოს, თითოეულ ადამიანს სჭირდება პრაქტიკული გზა, რათა ღირებულება, რომელსაც საკუთარი შრომით ქმნის, სხვების შრომაზე გაცვალოს.
პირდაპირი გაცვლა ხშირად რთულია. ადამიანს, რომელსაც თქვენთვის საჭირო რამ აქვს, შესაძლოა არ სურდეს ის, რასაც თქვენ სთავაზობთ. ფული კოორდინაციის ამ პრობლემას აგვარებს.
ფული
ფული არის აქტივი, რომელსაც ადამიანები იღებენ, რადგან მოელიან, რომ მოგვიანებით მას სხვებიც მიიღებენ. ის ერთმანეთისთვის უცნობ ადამიანებს ეხმარება, შეათანხმონ გაცვლა, აღრიცხონ ფასები და ვალები და გადაიტანონ ღირებულება დროსა და სივრცეში.
ფული ერთმანეთისთვის უცნობ ადამიანებს დროსა და სივრცეში, ფართო მასშტაბით თანამშრომლობაში ეხმარება. მაგალითად, დასაქმებულს შეუძლია დღეს გამოიმუშაოს ფული და მომავალ წელს სხვა ქვეყანაში დამზადებული ველოსიპედის შესაძენად დახარჯოს, რითაც მრავალი ისეთი ადამიანის შრომას აანაზღაურებს, რომლებსაც არასოდეს შეხვედრია. ფული ასევე ქმნის საერთო საშუალებას, რომ აღირიცხოს ფასები, ვალები, შემოსავლები, ხარჯები და დანაზოგები.
ფული არ არის საკვები, სახლი, დრო ან უნარი, რომელსაც ადამიანები აფასებენ. ის ამ ყველაფერზე მოთხოვნის უფლებების გაზომვისა და გაცვლის ინსტრუმენტია. მისი სარგებლიანობა დამოკიდებულია ნდობაზე, წესებზე, საზოგადოების მიერ მის აღიარებასა და მის ფულად თვისებებზე.
მოკლე შეკითხვა: რატომ გაჩნდა ფული? ახსენით გაცვლის ან კოორდინაციის პრობლემა, რომლის გადაჭრაშიც ის ადამიანებს ეხმარება.
1.3ფულის ფუნქციები და თვისებები
ფული, ჩვეულებრივ, სამ ძირითად ფუნქციას ასრულებს.
გაცვლის საშუალება: ადამიანები მას საქონლისა და მომსახურების სანაცვლოდ იღებენ. ეს ნაკლებად აუცილებელს ხდის პირდაპირ ბარტერს.
საანგარიშო ერთეული:ფასები საერთო ერთეულში გამოიხატება. ეს ადამიანებს საშუალებას აძლევს, შეადარონ სხვადასხვა საქონლის ღირებულება და აწარმოონ ფინანსური აღრიცხვა.
ღირებულების შენახვის საშუალება:ღირებულება შეიძლება აწმყოდან მომავალში გადაიტანოთ. ფულის ყველა ფორმის შემთხვევაში საფრთხე ექმნება მსყიდველუნარიანობას, თუმცა ადამიანები ადარებენ, რამდენად კარგად ინარჩუნებს მას ფულის სხვადასხვა ფორმა შერჩეული პერიოდისა და ვითარების ფარგლებში.
ერთსა და იმავე საგანს შეუძლია ერთი ფუნქცია მეორეზე უკეთ შეასრულოს. ბევრ თანამედროვე მონეტარულ სისტემაში ეროვნული ვალუტა ფართოდ მიიღება ყოველდღიური გადახდებისთვის, ხოლო ადამიანებმა შეიძლება სხვა აქტივი აირჩიონ გრძელვადიანი დანაზოგისთვის.
გამოსადეგ ფულს, როგორც წესი, რამდენიმე თვისებაც ახასიათებს:
გამძლეობა
შეინარჩუნებს თუ არა გამოყენებადობას დროთა განმავლობაში?
პორტაბელურობა
შეუძლიათ თუ არა ადამიანებს მისი ადვილად გადატანა ან გადაცემა?
დაყოფადობა
შეუძლია თუ არა როგორც მცირე, ისე დიდი თანხების გამოხატვა?
ურთიერთჩანაცვლებადობა
არის თუ არა თანაბარი ერთეულები ჩვეულებრივ ურთიერთჩანაცვლებადი?
გამოსადეგი ფული
შეზღუდულობა
შეიძლება თუ არა მისი მიწოდება სწრაფად გაიზარდოს და ვის შეუძლია მისი შეცვლა?
მიმღებლობა
მიიღებენ თუ არა მას სხვა ადამიანები გაცვლისას?
შემოწმებადობა
შეუძლიათ თუ არა ადამიანებს მისი ნამდვილობის შემოწმება და ეკვივალენტური ერთეულების ადვილად ამოცნობა?
ფულის ვერცერთი ფორმა ვერ აკმაყოფილებს ყველა კრიტერიუმს სრულყოფილად.
ადამიანები ფულს ასევე ადარებენ მისი სიჯანსაღის მიხედვით: რამდენად რთულია მისი მიწოდების გაზრდა და რამდენად უწყობს ხელს მისი თვისებები დროთა განმავლობაში მის საიმედო გამოყენებას. „ჯანსაღი ფული“ შეფასებაა და არა ფაქტის აღმნიშვნელი იარლიყი. ამ ტერმინის სწორად გამოსაყენებლად ჩამოაყალიბეთ კრიტერიუმები და ფულის სხვადასხვა ფორმა ერთნაირი სტანდარტებით შეადარეთ.
ფუნქციები
გაცვლის საშუალება, საანგარიშო ერთეული, ღირებულების შენახვის საშუალება.
თვისებები
გამძლე, პორტატიული, დაყოფადი, ურთიერთჩანაცვლებადი, შეზღუდული რაოდენობით არსებული, მისაღები, შემოწმებადი.
ოქრო გამძლე და მწირია, მაგრამ მცირე გადახდებისთვის მისი დაყოფა და გადატანა რთულია. ქაღალდის ნაღდი ფული ადვილად გადასატანია და ადგილობრივად მიიღება, თუმცა შეიძლება დაზიანდეს და მისი მიწოდებაც გაიზარდოს. საუკეთესო შედარება მიზანზე, ადგილსა და დროზეა დამოკიდებული.
იფიქრეთ კრიტიკულად: გაიხსენეთ შემთხვევა, როდესაც ფულის ერთი სახეობა ან აქტივი სხვას არჩიეთ. რა მიზანი გქონდათ? შეადარეთ იმ ვარიანტების თვისებები, რომელთა გამოყენებაც შეგეძლოთ. რომელი თვისებები იყო თქვენთვის ყველაზე მნიშვნელოვანი და რატომ?
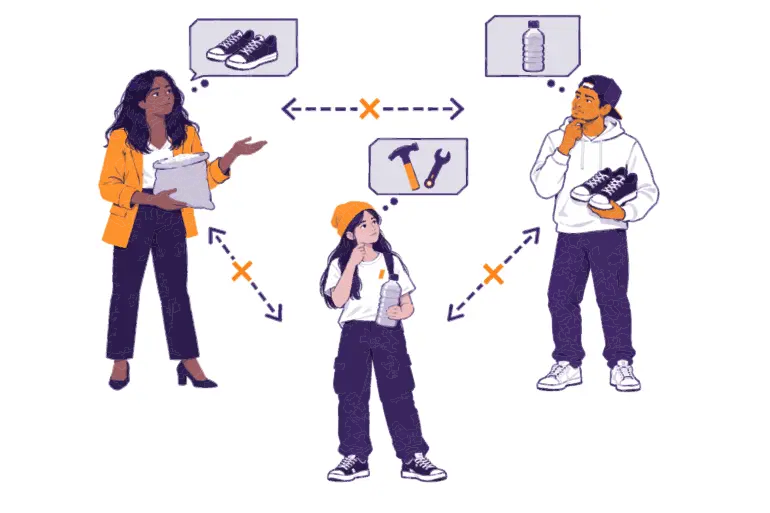
ბარტერი არის ერთი საქონლის ან მომსახურების პირდაპირი გაცვლა მეორეზე. მცირე მასშტაბის გაცვლისას ის შეიძლება კარგად მუშაობდეს, მაგრამ რთულდება, როდესაც მასში ბევრი ადამიანი და პროდუქტია ჩართული.
წარმოიდგინეთ, რომ ამინას აქვს ბრინჯი და სურს ფეხსაცმელი. ლუისს აქვს ფეხსაცმელი, მაგრამ სურს საკვები ზეთი და არა ბრინჯი. მეის აქვს საკვები ზეთი და სურს სარემონტო მომსახურება. ამინას შეიძლება რამდენიმე გაცვლა დასჭირდეს, სანამ ფეხსაცმელს მიიღებს. თითოეული გაცვლა დროს მოითხოვს და აუცილებელია შეთანხმება იმაზე, თუ რა არის საქონლის ან მომსახურების ღირებულება.
Amina
აქვს: ბრინჯი
სურს: ფეხსაცმელი
Luis-თან
Luis-ს ბრინჯი არ სურს.
Luis
აქვს: ფეხსაცმელი
სურს: ზეთი
Mei-სთან
Mei-ს ფეხსაცმელი არ სურს.
Mei
აქვს: ზეთი
სურს: სარემონტო სამუშაოები
Amina-სთან
Amina-ს სარემონტო სამუშაოების შესრულება არ შეუძლია.
იმისათვის, რომ ბარტერმა პირდაპირ იმუშაოს, თითოეულ ადამიანს ერთსა და იმავე დროს და სათანადო რაოდენობით უნდა სურდეს ის, რასაც მეორე სთავაზობს. ეკონომისტები ამას უწოდებენ სურვილების ორმხრივ დამთხვევას.
საყოველთაოდ მიღებული ფული გაყიდვას ყიდვისგან აცალკევებს. ამინას შეუძლია ბრინჯი ერთ ადამიანს ფულზე მიჰყიდოს, მოგვიანებით კი ამ ფულით სხვისგან ფეხსაცმელი იყიდოს.
რესურსები შეზღუდულია, ადამიანთა სურვილები კი — არა.
სიმწირე
სიმწირე ნიშნავს, რომ რესურსის ერთი დანიშნულებით გამოყენების არჩევა გამორიცხავს მის სხვა დანიშნულებით გამოყენებას. დრო, მიწა, ენერგია, კარგი ჯანმრთელობა, ხელსაწყოები და მყარი ფული ყველა მწირი რესურსია.
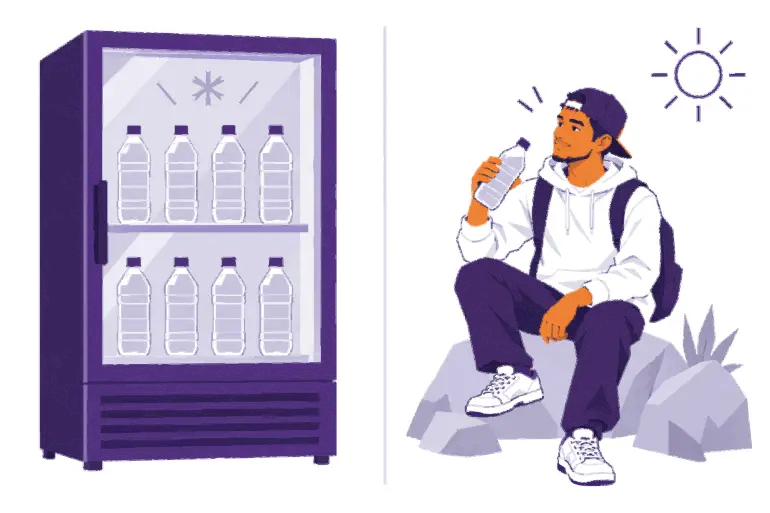
საქონლის ღირებულება თავად საგნის შიგნით არ არის მოცემული. ადამიანები აფასებენ საქონელს თავიანთი საჭიროებების, უპირატესობების, ინფორმაციისა და გარემოებების მიხედვით. ამას ზოგჯერ ეწოდება სუბიექტური ღირებულება. სუფთა წყალი შეიძლება იაფი იყოს უსაფრთხო, საზოგადოებისთვის ხელმისაწვდომ წყაროსთან ახლოს და უაღრესად ღირებული — დეფიციტის დროს.
უსაფრთხო წყაროს მახლობლად
წყლის ბოთლი მაღაზიის მაცივარში დგას.
სუფთა წყლის პოვნა ახლომახლო ადვილია.
საჭიროება
დაბალი
ფასი
უფრო დაბალი
დეფიციტის დროს
იგივე ბოთლი ცხელ უდაბნოში დგას.
წყლის პოვნა რთულია, მისი საჭიროება კი — მწვავე.
საჭიროება
გადაუდებელი
ფასი
უფრო მაღალი
გაცვლა ხდება მაშინ, როდესაც ორივე მხარე მიღებულს ამჯობინებს იმას, რასაც თმობს. მათ არ სჭირდებათ შეთანხმება იმაზე, რომ ორივე ნივთს მათთვის ერთნაირი პირადი ღირებულება ჰქონდეს. მათ მხოლოდ პირობებზე შეთანხმება სჭირდებათ.
ყოველდღიური არჩევანის ახსნაში სამი ცნება გვეხმარება:
ალტერნატიული დანახარჯი არის საუკეთესო ალტერნატივა, რომელზეც უარს ამბობთ არჩევანის გაკეთებისას. ტრანსპორტში დახარჯულ ფულს საკვებზეც ვეღარ დახარჯავთ.
დროითი უპირატესობა აღწერს, რამდენად ძლიერად ანიჭებს ადამიანი უპირატესობას ღირებულების ახლა მიღებას და არა მოგვიანებით. გადაუდებელმა საჭიროებებმა შეიძლება აწმყოსთვის უპირატესობის მინიჭება გააძლიეროს. სამომავლო მიზნისთვის დაზოგვა ლოდინის უფრო დიდ მზაობაზე მიუთითებს.
კომპრომისი ნიშნავს ერთი სარგებლის მიღებას გარკვეული დანახარჯის გაწევის ან სხვა სარგებელზე უარის თქმის სანაცვლოდ.
შეზღუდული თანხის მქონე მყიდველი არჩევანს წონის
საკვები
დღეს კარგად იკვებეთ.
ტრანსპორტი
სამსახურში მიდით.
დაზოგვა
თანხა სამომავლოდ შეინახეთ.
თითოეული არჩევანი დანარჩენებზე უარის თქმას ნიშნავს: ეს ალტერნატიული დანახარჯია
სიმწირე თავისთავად არ უზრუნველყოფს ღირებულებას. ნივთი შეიძლება იშვიათი იყოს, მაგრამ მასზე მოთხოვნა მაინც არ არსებობდეს. სასარგებლო ფულადი აქტივი შეზღუდულ მიწოდებას აერთიანებს ისეთ თვისებებსა და მოთხოვნასთან, რომლებიც ადამიანებს მისი შენახვის ან გაცვლის სურვილს უჩენს.
1.6ფულის ისტორია დამწყებთათვის: ბარტერიდან ციფრულ ფულამდე
ფული ყველგან ერთი და იმავე თანმიმდევრობით არ განვითარებულა. სხვადასხვა საზოგადოება განსხვავებულ საქონელს, ჩანაწერებსა და ინსტიტუტებს იყენებდა. თუმცა, ზოგადი სურათი თანამედროვე ფულის ახსნაში გვეხმარება.
„ფული … არავითარ შემთხვევაში არ არის შეთანხმების შედეგი … არამედ ისტორიული განვითარების უნებლიე პროდუქტია.“ Carl Menger, „ფულის წარმოშობის შესახებ“ (1892)
პირდაპირი გაცვლა და ადგილობრივი ჩანაწერები: ადამიანები იყენებდნენ ბარტერს, საჩუქრებს, ვალდებულებებსა და წერილობით ან მეხსიერებაში შენახულ ვალებს. ეს სისტემები დიდწილად ადგილობრივ ურთიერთობებზე იყო დამოკიდებული.
სასაქონლო ფული: თემები ირჩევდნენ საქონელს, რომელსაც ფართოდ აფასებდნენ და რომლის გაცვლაც უფრო ადვილი იყო. მარილი, მძივები, ნიჟარები, პირუტყვი, სპილენძი, ვერცხლი და ოქრო სხვადასხვა ადგილას ფულის ფუნქციას ასრულებდა. საქონელს აქვს გამოყენება ან ღირებულება გარდა ემიტენტის დაპირებისა.
სტანდარტული მონეტები: ხელისუფლება ლითონს ზომავდა და სტანდარტულ ერთეულებად ჭრიდა, რომლებზეც დამღას სვამდა. მონეტებმა ამოცნობა და აღრიცხვა გაამარტივა. ხელისუფლებას ასევე შეეძლო ამ მონეტებში ძვირფასი ლითონის შემცველობის შემცირება ისე, რომ უცვლელი დარჩენილიყო მათი გამოცხადებული ღირებულება. ამას ეწოდება მონეტის გაფუჭება.
წარმომადგენლობითი ქაღალდის ფული: ლითონის გადატანა და დაცვა რთული იყო. საცავები და ბანკები გასცემდნენ ქაღალდის მოთხოვნის საბუთებს, რომელთა გადაცვლაც შესაძლებელი იყო ლითონის განსაზღვრულ რაოდენობაზე. ქაღალდის გადატანა უფრო ადვილი იყო, მაგრამ მომხმარებლები უნდა ნდობოდნენ ემიტენტს, რომ ის საკმარის ლითონს შეინახავდა და გადაცვლის ვალდებულებას შეასრულებდა. განსხვავებული ვერსიების მქონე ოქროს სტანდარტის პირობებში, ვალუტის ერთეული კანონით იყო დაკავშირებული განსაზღვრული ოდენობის ოქროსთან. წესები ადგილისა და პერიოდის მიხედვით განსხვავდებოდა, ხოლო მთავრობები ან ბანკები ზოგჯერ აჩერებდნენ ან წყვეტდნენ კონვერტირებადობას.
ბანკებისა და სახელმწიფოს ფული: ბანკები მეტ მოთხოვნის უფლებასა და კრედიტს გასცემდნენ. მთავრობებმა შექმნეს ცენტრალური ბანკები და ეროვნული სავალუტო სისტემები. ფული სულ უფრო მეტად ეფუძნებოდა ინსტიტუციურ ჩანაწერებსა და დაპირებებს და არა მოსახლეობის მიერ საქონლის უშუალო ფლობას. მრავალ ქვეყანაში ეროვნული ვალუტა მოგვიანებით აღარ ექვემდებარებოდა გადაცვლას ფიზიკურ აქტივზე — მაგალითად, ისეთზე, როგორიცაა ოქრო. სასაქონლო უზრუნველყოფისგან ასეთი გამიჯვნა განმსაზღვრელი მახასიათებელია დღევანდელი ფიატური ფულისთვის (იხილეთ ქვემოთ).
ციფრული ფული: დღევანდელი ფულის დიდი ნაწილი ბანკებისა და საგადახდო სერვისების მეშვეობით ციფრული ჩანაწერების სახით მოძრაობს. ბარათი ან ტელეფონი აგზავნის მითითებას; თავად ის ფულს არ შეიცავს. ჩვეულებრივ, ეს მითითება ცვლის საბანკო დეპოზიტს, რაც ნიშნავს ბანკის აღრიცხულ ვალდებულებას — ან მის მიმართ მოთხოვნას — ანგარიშის მფლობელს გადაუხადოს თანხა ეროვნულ ვალუტაში.
ეს ისტორია გვიჩვენებს განმეორებად კომპრომისებს. მოხერხებულობა იზრდებოდა, თუმცა მომხმარებლები ხშირად უფრო მეტად ხდებოდნენ დამოკიდებული მონეტარულ პოლიტიკაზე, ემიტენტებზე, ბანკებსა და გადახდის შუამავლებზე.
ფიატური ფული არის ვალუტა, რომელიც გამოიცემა სახელმწიფოს უფლებამოსილებით, ჩვეულებრივ, ცენტრალური ბანკის მეშვეობით, და რომლის გადაცვლაც შეუძლებელია ისეთი საქონლის ფიქსირებულ რაოდენობაზე, როგორიცაა ოქრო. მთავრობები ხელს უწყობენ — ზოგიერთ შემთხვევაში კი სავალდებულოს ხდიან — მის გამოყენებას: მოითხოვენ გადასახადების ამ ვალუტით გადახდას და ადგენენ გადახდის კანონიერი საშუალების წესებს. გადახდების მიღებისა და ვალების დაფარვის კონკრეტული წესები იურისდიქციის მიხედვით განსხვავდება.
ფიატური ფული ფუნქციონირებს იმიტომ, რომ მას იღებენ ადამიანები, ბიზნესები, ბანკები და მთავრობები. ფულის ყველა ფორმას შეიძლება განუვითარდეს ქსელური ეფექტები: ადამიანები მას იყენებენ იმიტომ, რომ სხვებიც იყენებენ და ფასები მასშია გამოხატული. რაც შეეხება ფიატურ ფულს, საგადასახადო ვალდებულებებს, გადახდის კანონიერი საშუალების წესებსა და ინსტიტუციურ გადახდის სისტემებს ამ ქსელის გაძლიერება შეუძლიათ.
ფიატურ სისტემას რამდენიმე ძირითადი მონაწილე ჰყავს:
ცენტრალური ბანკი
მართავს მონეტარულ პოლიტიკას და ხელს უწყობს გადახდების საბოლოო ანგარიშსწორებას.
კომერციული ბანკი
ვალდებულია, მომხმარებლებს დაუბრუნოს მათი დეპოზიტები; დეპოზიტი ბანკის ვალდებულებაა.
საგადახდო სერვისები
გადასცემენ გადახდის დავალებებს, რომლებიც საბანკო დეპოზიტებზე ნაშთებს ცვლის.
მთავრობა
აგროვებს გადასახადებს და ხარჯავს თანხებს საკუთარი კანონების შესაბამისად.
მოქალაქეები და ბიზნესები
ფლობენ დეპოზიტებს, იხდიან და იღებენ თანხებს და იხდიან გადასახადებს.
განსხვავდება ქვეყნების მიხედვით
კონკრეტული ინსტიტუტები და წესები ადგილის მიხედვით განსხვავდება.
შეარჩიეთ ერთი ჩვეულებრივი გადახდა თქვენს თემში, მაგალითად, ტრანსპორტით მგზავრობის საფასურის გადახდა, საკვების შეძენა ან ტელეფონის ბალანსის შევსება; ხელფასის მიღება; ან ქვითრის გადახდა. სურვილის შემთხვევაში გამოიყენეთ რეალისტური, გამოგონილი სცენარი. სამი ან ოთხი წინადადებით ახსენით:
რატომ არის გამყიდველი ან მიმღები მზად, მიიღოს ეს ვალუტა; და
რომელ ინსტიტუტებს, ჩანაწერებს ან წესებს ეყრდნობიან ადამიანები გადახდის შესასრულებლად.
დასასრულს დაასახელეთ ერთი გარემოება, რომელიც გადახდას გაართულებდა, თუ ეს საყოველთაო მიმღებლობა ან ნდობა დაირღვეოდა.
ფიატურ სისტემებს შეუძლიათ უზრუნველყონ მოსახერხებელი გადახდები, მოქნილი დაკრედიტება და ფინანსურ კრიზისებზე რეაგირების ინსტრუმენტები. იგივე მოქნილობა წარმოშობს რისკს. ინსტიტუტების მცირე ჯგუფს შეუძლია შეცვალოს ფულის მიწოდება და ღირებულება, შეზღუდოს წვდომა ან მიიღოს გადაწყვეტილებები, რომლებიც ამცირებს მსყიდველობით უნარს.
ფიატური ფული საჭიროებს მრავალშრიან ნდობას. მომხმარებლები ენდობიან ბანკებს, რომ ზუსტი ჩანაწერები აწარმოონ, გადახდის სერვისებს — რომ გადარიცხვები დაამუშაონ, ცენტრალურ ბანკებს — რომ მართონ ვალუტა, ხოლო მთავრობებს — რომ უზრუნველყონ ინსტიტუტების კანონიერად ფუნქციონირება. ამ სისტემებს ხანგრძლივი დროის განმავლობაში შეუძლიათ მუშაობა, თუმცა მათი წესები უცვლელი არ არის და შესაძლოა უგულებელყოფის ან ბოროტად გამოყენების საგანი გახდეს.
როდესაც ბანკში ნაღდ ფულს შეიტანთ, ბანკი აღრიცხავს ვალდებულებას თქვენს მიმართ: მას თქვენი ანგარიშის ნაშთის ოდენობის თანხა მართებს. ჩვეულებრივ, ბანკი ყველა დეპოზიტის თითოეულ ერთეულს ნაღდი ფულის სახით არ ინახავს. ამის ნაცვლად, ის ინახავს ლიკვიდურ რეზერვებს—ნაღდ ფულს ან აქტივებს, რომელთა გამოყენებაც გადახდებისთვის სწრაფად შეუძლია—და საკუთარ ბალანსს სესხების გასაცემად და სხვა ინვესტიციების განსახორციელებლად იყენებს.
3შექმენით დეპოზიტიბანკი მსესხებლის ანგარიშზე ახალ დეპოზიტს რიცხავს.
4დახარჯეთ ან გადარიცხეთმსესხებელი დეპოზიტს სხვებისთვის გადასახდელად იყენებს.
5დაფარეთ სესხი პროცენტთან ერთადმსესხებელი ბანკს სესხის ძირითად თანხასა და პროცენტს უბრუნებს.
ბანკები, როგორც წესი, ცდილობენ მიიღონ მოგება სესხებიდან და ინვესტიციებიდან პროცენტებისა და საკომისიოების მიღებით, ამავდროულად კი იხდიან საოპერაციო, დაფინანსებისა და რეგულაციებთან შესაბამისობის ხარჯებს და საკუთარ თავზე იღებენ ზარალს, როდესაც მსესხებლები სესხებს არ ფარავენ. ეს საქმიანობა და შეზღუდვები ბანკებისა და იურისდიქციების მიხედვით განსხვავდება.
ნაწილობრივი რეზერვირების საბანკო სისტემა
ნაწილობრივი რეზერვირების საბანკო სისტემა გულისხმობს საბანკო საქმიანობას, რომლის დროსაც ბანკები თავიანთი სადეპოზიტო ვალდებულებების მხოლოდ ნაწილს ინახავენ დაუყოვნებლივ ხელმისაწვდომი რეზერვების სახით, ამავდროულად კი გასცემენ სესხებს და ფლობენ სხვა აქტივებს. რეზერვების სავალდებულო დონე და სხვა შეზღუდვები ქვეყნებს შორის განსხვავდება და დროთა განმავლობაში შეიძლება შეიცვალოს.
ეს ორ მნიშვნელოვან რისკს ქმნის:
ლიკვიდობის რისკი: ბანკს შეიძლება ჰქონდეს გაცემული გრძელვადიანი სესხები, რომელთა დაფარვაც მოსალოდნელია, მაგრამ მაინც არ ჰქონდეს საკმარისი ნაღდი ფული ან სწრაფად გამოსაყენებელი აქტივები დღესვე თანხის გატანის მრავალრიცხოვანი მოთხოვნის დასაკმაყოფილებლად.
გადახდისუნარიანობის რისკი: დაუბრუნებელმა სესხებმა ან შემცირებულმა აქტივებისღირებულებამ შეიძლება გამოიწვიოს ის, რომ ბანკის მთლიანი აქტივების ღირებულება მის ვალდებულებებზე ნაკლები აღმოჩნდეს. ასეთ შემთხვევაში ბანკი სრულად ვერ შეასრულებს თავის ვალდებულებებს, მაშინაც კი, თუ ექნება დრო, გაყიდოს აქტივები.
ლიკვიდობის რისკი
ბევრი მეანაბრე დღეს თანხის გასატანად რიგში დგას
ბანკის მიერ გაცემული სესხები შესაძლოა მოგვიანებით მაინც დაიფაროს
ამჟამად ნაღდი ფული ან სწრაფად გამოსაყენებელი აქტივები საკმარისი არ არის
პრობლემა
დრო: დღეს ნაღდი ფული არ არის საკმარისი
გადახდისუნარიანობის რისკი
მსესხებლები იპოთეკური სესხების გადახდას წყვეტენ
დაუფარავი სესხები ბანკისთვის ღირებულებას კარგავს
აქტივების ჯამური ღირებულება ბანკის ვალდებულებებზე ნაკლებია
პრობლემა
ღირებულება: გასაყიდად მეტი დროის ქონა ვერ შველის
ერთი საბანკო პანიკა ხდება მაშინ, როდესაც ბევრი მეანაბრე ერთდროულად ცდილობს თავისი ფულის ან ანგარიშზე არსებული ნაშთის გატანას, რადგან შიშობს, რომ ბანკი შეიძლება გაკოტრდეს. დეპოზიტების დაზღვევას და ცენტრალური ბანკის მიერ დაკრედიტებას შეუძლია პანიკის შემცირება, თუმცა დაზღვევის მიღების პირობები და დაფარვის ლიმიტები იურისდიქციის მიხედვით განსხვავდება. დაცვის ეს მექანიზმები ინსტიტუტებსა და წესებზეა დამოკიდებული და მათ შეუძლიათ ზარალის ან რისკების ნაწილი ცალკეული ბანკიდან უფრო ფართო სისტემაზე გადაიტანონ.
რეგულირებასა და ზედამხედველობას შეუძლია რისკის შემცირება, მაგრამ მათ არ შეუძლიათ თაღლითობის, ცუდი მართვის, პოლიტიკური ძალაუფლების ბოროტად გამოყენების ან უბრალო შეცდომის ყველა შემთხვევის თავიდან აცილება. ასეთი ხარვეზები შესაძლო შემთხვევებია, რომლებიც უნდა შეფასდეს, და არა ყველა საბანკო სისტემისთვის დამახასიათებელი შედეგები.
მთავარი დასკვნა ის არ არის, რომ ყველა ბანკი გაკოტრების პირასაა. მთავარი ისაა, რომ საბანკო ანგარიშის ნაშთი ბანკის დაპირებაა, რომ თანხას გადაგიხდით. ეს არ არის იგივე, რაც ანგარიშსწორების აქტივის უშუალოდ ფლობა.
ადამიანები ტერმინს „ინფლაცია“ სხვადასხვა მნიშვნელობით იყენებენ. ამ სახელმძღვანელოში ფასების ინფლაცია ნიშნავს მდგრად ზრდას საერთო ფასების დონისა საქონელსა და მომსახურებაზე. თუ თქვენი შემოსავალი და დანაზოგი ისე სწრაფად არ იზრდება, როგორც ფასები, თქვენი ფულით ნაკლების ყიდვა შეგიძლიათ.
მსყიდველობითი უნარი
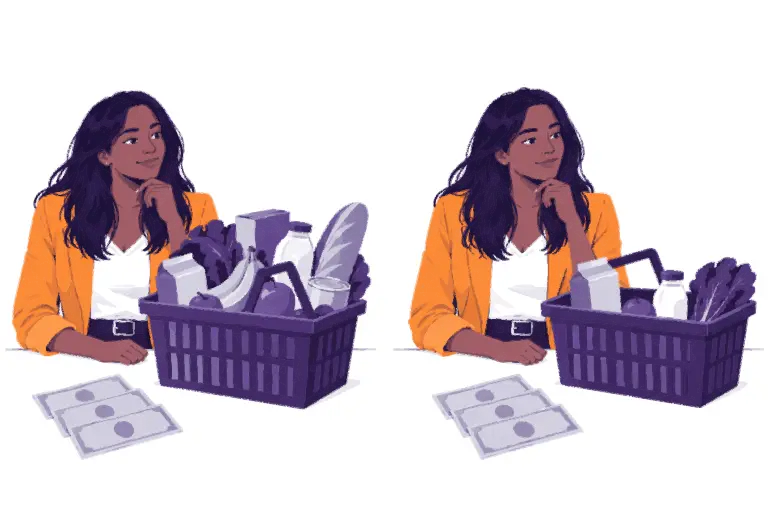
მსყიდველობითი უნარი არის საქონლისა და მომსახურების ის რაოდენობა, რომლის შეძენაც ფულის ერთი ერთეულით შეიძლება. თუ ძირითადი საქონლის კალათის ფასი 100 ერთეული ვალუტიდან 110-მდე გაიზრდება, იმავე 100 ერთეულით მთელ კალათას ვეღარ შეიძენთ. მისი მსყიდველობითი უნარი ამ კალათასთან მიმართებით შემცირდა.
მანამდე
თქვენ გაქვთ 100 ერთეული.
კალათა ღირს 100.
თქვენ შეგიძლიათ მთელი კალათის შეძენა.
ფასების დონე
უფრო დაბალი
მსყიდველობითი უნარი
უფრო მაღალი
ფასების ზრდის შემდეგ
თქვენ კვლავ გაქვთ 100 ერთეული.
იგივე კალათა ღირს 110.
თქვენ ვეღარ შეძლებთ მთელი კალათის შეძენას.
ფასების დონე
უფრო მაღალი
მსყიდველობითი უნარი
უფრო დაბალი
ზოგი ადამიანი ტერმინს „ინფლაცია“ იყენებს შემდეგი მნიშვნელობით: მონეტარული გაფართოება: ფულისა და კრედიტის მოცულობის ზრდა. ამ გაფართოებამ შეიძლება ხელი შეუწყოს ფასების ინფლაციას, მიწოდების შეფერხებებთან, მოთხოვნის ცვლილებებთან, ვალუტის დასუსტებასთან, გადასახადებთან, რეგულაციებთან და წარმოების ხარჯების ცვლილებებთან ერთად. მიზეზები და შედეგები ხშირად განხილვის საგანია. მოერიდეთ ახსნებს, რომლებიც ყოველი ფასის ცვლილებას მხოლოდ ერთ ფაქტორს მიაწერს.
ინფლაცია ყველას ერთნაირად არ ეხება. ადამიანმა, რომელიც ფულს ძირითადად ნაღდი სახით ინახავს, შეიძლება დაკარგოს მსყიდველობითი უნარი. ადამიანი, რომელიც ფლობს აქტივს, რომლის ფასიც იზრდება, შეიძლება ნაწილობრივ დაცული იყოს. მსესხებლებმა შეიძლება ფიქსირებული ვალები დაფარონ ფულით, რომლითაც ნაკლების ყიდვაა შესაძლებელი, ხოლო გამსესხებლებმა შეიძლება მიიღონ ნაკლები რეალური ღირებულება, ვიდრე ელოდნენ. ხელფასები და ფასები ასევე სხვადასხვა სიჩქარით იცვლება. ამ მოგვიანებით გამოვლენილ, არაპირდაპირ შედეგებს ზოგჯერ უწოდებენ მეორეულ ეფექტებს.
მაჩვენებელი, რომელიც ასახავს ინფლაციას, საშუალო სიდიდეა. თქვენი პირადი გამოცდილება შეიძლება განსხვავდებოდეს, რადგან თქვენი ხარჯები ზუსტად არ შეესაბამება გაზომვისთვის გამოყენებულ კალათას. სურსათის, საცხოვრებლის, ტრანსპორტის, განათლებისა და ჯანმრთელობის დაცვის ხარჯები შეიძლება სხვადასხვა ტემპით იცვლებოდეს.
აირჩიეთ ერთი ჩვეულებრივი ნივთი თქვენს თემში. ჩაიწერეთ მისი ფასი დღეს. იკითხეთ, რა ღირდა ის რამდენიმე წლის წინ, შემდეგ კი, თუ შესაძლებელია, გადაამოწმეთ სანდო ჩანაწერში. შეიცვალა თუ არა შემოსავალი იმავე ტემპით? კიდევ რა ფაქტორებით შეიძლება აიხსნას ეს ცვლილება?
შემდეგ თქვენ მიერ შერჩეული ნივთის ფასი შეადარეთ ოფიციალურ ინფლაციის მაჩვენებელს. რომელი საქონელი და მომსახურება შედის ამ მაჩვენებლის ინფლაციის კალათაში? შეიცვალა თუ არა კალათა ან მეთოდი დროთა განმავლობაში და განმარტავს თუ არა წყარო ამის მიზეზს? ცვლილება ავტომატურად არ ნიშნავს მანიპულაციას, თუმცა მას შეუძლია გავლენა მოახდინოს შედარებებზე და გამჭვირვალედ უნდა იყოს დოკუმენტირებული.
1.10რატომ არის აშშ-ის დოლარი მსოფლიო სარეზერვო ვალუტა?
ერთი სარეზერვო ვალუტა არის ვალუტა რომელსაც ცენტრალური ბანკები და მთავრობები ფლობენ და საერთაშორისო გადახდებისთვის იყენებენ. პირველ მსოფლიო ომამდე ამ როლს უმთავრესად ბრიტანული გირვანქა ასრულებდა. ომმა დაასუსტა ევროპული ვალუტები და ფინანსური ცენტრები, მაშინ როცა შეერთებული შტატები საქონელს აწვდიდა და აგროვებდა ოქროს. ამან გაზარდა დოლარის საერთაშორისო გამოყენება.
მეორე მსოფლიო ომის შემდეგ შეერთებულ შტატებს დიდი ეკონომიკა ჰქონდა და მისი ფინანსური პოტენციალის უდიდესი ნაწილი ხელუხლებელი დარჩა. შემდეგ, 1944 წლის ბრეტონ-ვუდსის შეთანხმებამ ჩამოაყალიბა ომისშემდგომი სისტემა, რომელშიც მრავალი ვალუტა დოლართან იყო მიბმული, ხოლო დოლარი ოფიციალურად იყო მიბმული ოქროსთან, რამაც დოლარი საერთაშორისო გადახდების ცენტრში მოაქცია.
1971 წელს პრეზიდენტმა ნიქსონმა შეწყვიტა დოლარების ოქროზე ოფიციალური გადაცვლა უცხო ქვეყნების მთავრობებისა და ცენტრალური ბანკების მიერ. ამით დასრულდა დოლარის ოფიციალური ოქროშიკონვერტირებადობა და დასრულდა ბრეტონ-ვუდსის სისტემის მოქმედება. მიუხედავად ამისა, დოლარი კვლავ ფართოდ გამოიყენებოდა ვაჭრობასა და ფინანსებში მისი დამკვიდრებული როლის, აშშ-ის ეკონომიკის სიდიდისა და აშშ-ის ფინანსური ბაზრების სიღრმის გამო. ის კვლავ რჩება წამყვან სარეზერვო ვალუტად დღესაც, თუმცა ცენტრალური ბანკები ასევე ფლობენ სხვა ვალუტებს და დოლარის წილი დროთა განმავლობაში შეიძლება შეიცვალოს.
1.11დაზოგვისა და ღირებულების შენარჩუნების ალტერნატივები
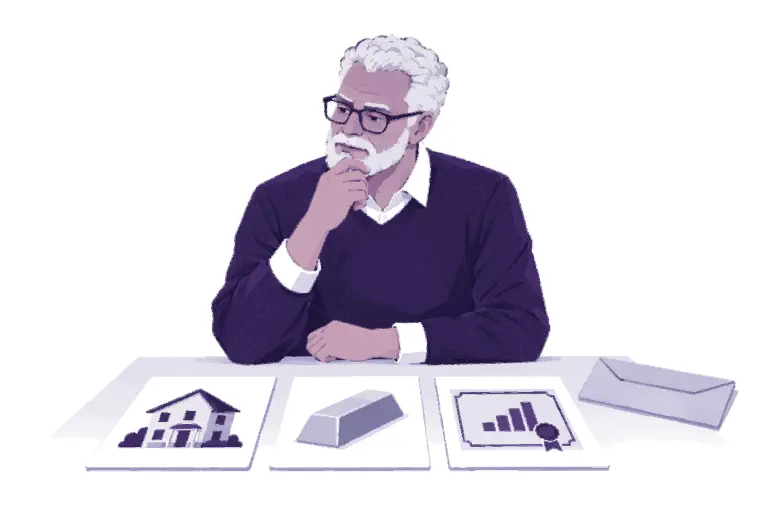
ადამიანები ხშირად ეძებენ ნაღდი ფულის შენახვის ალტერნატივებს, როდესაც მიაჩნიათ, რომ ის დაკარგავს მსყიდველობით უნარს. გავრცელებული არჩევანია ძვირფასი ლითონები, უძრავი ქონება და აქციები. ძვირფასი ლითონები მრავალ ადგილას და სხვადასხვა პერიოდში ფულის ფუნქციასაც ასრულებდა. თითოეულ ვარიანტს აქვს სარგებელი და რისკები.
ალტერნატივა
რატომ შეიძლება აირჩიონ ის
მნიშვნელოვანი კომპრომისები
ძვირფასი ლითონები
ხანგრძლივი ისტორია, ფიზიკური ფლობა, შეზღუდული მიწოდება
შენახვა, ნამდვილობის შემოწმება, ტრანსპორტირება, უსაფრთხოება და მცირე გადახდების სირთულე
უძრავი ქონება
სასარგებლო ფიზიკური აქტივი, გაქირავების შესაძლებლობა, სასურველი ადგილმდებარეობების შეზღუდული რაოდენობა
მაღალი საწყისი ხარჯი, მოვლა-პატრონობა, გადასახადები, სამართლებრივ სისტემაზე დამოკიდებულება და დაბალი პორტაბელურობა
აქციები
წილის ფლობა პროდუქტიულ ბიზნესებში, შემოსავლისა და ზრდის შესაძლებლობა
ბიზნესრისკი, ბაზრის მერყეობა, ინსტიტუტების მეშვეობით შენახვა და ფინანსური ცოდნის საჭიროება
ნებისმიერი აქტივი არის ის, რაც ადამიანს შეიძლება ეკუთვნოდეს ან რაზეც მოთხოვნის უფლება ჰქონდეს და რასაც შეიძლება ჰქონდეს ღირებულება; ის ავტომატურად არ ასრულებს ფულის ყველა ფუნქციას. საცხოვრებელმა სახლმა შეიძლება შეინარჩუნოს ღირებულება, მაგრამ საკვების შესაძენად მისი გამოყენება არაპრაქტიკულია. აქციის გაყიდვა ერთ ქვეყანაში შეიძლება მარტივი იყოს, თუმცა ის მიუწვდომელი იყოს ადამიანისთვის, რომელსაც საბროკერო ანგარიში არ აქვს. ოქრო ისტორიის ხანგრძლივი პერიოდების განმავლობაში ფულის ფუნქციას ასრულებდა, თუმცა მცირე გაცვლისას მისი ნამდვილობის შემოწმება ან დაყოფა შეიძლება რთული იყოს.
ადამიანებმა შეიძლება ასევე აირჩიონ უცხოური ვალუტა, სახელმწიფო ობლიგაციები, კერძო ბიზნესი, მიწა, ხელსაწყოები, განათლება ან სხვა აქტივები. ყოველი არჩევანი მოიცავს ალტერნატიულ დანახარჯს და რისკს. არ არსებობს აქტივი, რომელიც უზრუნველყოფს მსყიდველობით უნარს ნებისმიერ პერიოდსა და სიტუაციაში.
შენიშვნა: ამ გადაწყვეტილებებზე გავლენა საგადასახადო რეჟიმმაც შეიძლება მოახდინოს. შემოსავალთან, ნამატთან, ქონებასა და ტრანზაქციებთან დაკავშირებულმა წესებმა შეიძლება შეცვალოს ფლობის, გაყიდვის ან გამოყენების ხარჯი ან სარგებელი, როდესაც საქმე ეხება აქტივს. საგადასახადო წესები იურისდიქციის მიხედვით განსხვავდება და დროთა განმავლობაში შეიძლება შეიცვალოს; ეს კურსი საგადასახადო კონსულტაციას არ იძლევა.
ბიტკოინი გამოჩნდა, როგორც კიდევ ერთი შემოთავაზებული ალტერნატივა: შეზღუდული რაოდენობით არსებული ციფრული აქტივი, რომლის ფლობა და გადაცემა შესაძლებელია ისე, რომ არ არსებობდეს ცენტრალური ემიტენტი. ამ მტკიცების შესაფასებლად უნდა შევისწავლოთ, რატომ შეიქმნა ბიტკოინი და როგორ მოქმედებს მისი წესები.
1.12ცენტრალური ბანკების ციფრული ვალუტები (CBDC-ები)
ცენტრალური ბანკის ციფრული ვალუტა (CBDC)
ეს ცენტრალური ბანკის ციფრული ვალუტა, ანუ CBDC, არის ციფრული ფორმა ფიატური ფულისა, რომელიც გამოშვებულია როგორც ვალდებულება რომელიმე ცენტრალური ბანკისა: ეს არის მოთხოვნის უფლება, რომელიც ცენტრალურმა ბანკმა უნდა დაუკმაყოფილოს მის მფლობელს. ის განსხვავდება როგორც ფიზიკური ნაღდი ფულისგან, ისე კომერციულ ბანკში განთავსებული ჩვეულებრივი დეპოზიტისგან, თუმცა მომხმარებლისთვის მათი გამოყენების გამოცდილება შეიძლება მსგავსი იყოს.
CBDC-ის მოდელები განსხვავდება. ზოგი ძირითადად ფინანსური ინსტიტუტებისთვისაა განკუთვნილი; სხვები კი ფართო საზოგადოებისთვის გამოსაყენებლად არის შემოთავაზებული. თავდაპირველად იკითხეთ, ვინ არის ემიტენტი: როდესაც საქმე ეხება CBDC-ს, ცენტრალური ბანკი კვლავ რჩება ემიტენტად და კვლავ შეუძლია მონეტარული პოლიტიკის გატარება. შესაბამისად, CBDC არც ფულის ფიქსირებულ მიწოდებას ქმნის და არც ცენტრალურ კონტროლს აუქმებს; ის უბრალოდ ცვლის ტექნოლოგიასა და განაწილების გზებს ფიატური ფულისთვის.
შემდეგ იკითხეთ, რის საშუალებას იძლევა ეს მოდელი. წესების მიხედვით, CBDC შეიძლება იძლეოდეს უფრო სწრაფი ანგარიშსწორების, უფრო ფართო წვდომის ან გადახდის ახალი ფუნქციების გამოყენების საშუალებას. მან ასევე შეიძლება ინსტიტუტებს მეტი შესაძლებლობა მისცეს, აკონტროლონ ტრანზაქციები, გამოიყენონ წესები, შეზღუდონ გამოყენება ან პირის ვინაობა უშუალოდ დაუკავშირონ გადახდებს. ეს ცენტრალიზებული კონტროლია: შესაბამის წესებს ადგენს ან ცვლის ინსტიტუტი და არა ჩვეულებრივი მომხმარებლები დამოუკიდებლად.
კითხვა
ნაღდი ფული
საბანკო დეპოზიტი
საცალო CBDC
ბიტკოინი
ვინ უშვებს
ცენტრალური ბანკი
კომერციული ბანკი
ცენტრალური ბანკი
ემიტენტი არ ჰყავს
ფორმა
ბანკნოტები და მონეტები
ციფრული ნაშთი
ციფრული
ციფრული
ვის შეუძლია გამოყენება
ნებისმიერს, ვინც მას ფლობს
ბანკის მიერ მიღებულ კლიენტებს
დამოკიდებულია მოწყობაზე
ნებისმიერს
ვინ ხედავს გადახდებს
გადამხდელი და მიმღები
ბანკი
დამოკიდებულია მოწყობაზე
ყველა, სახელების გარეშე
მიწოდების წესები
ცენტრალური ბანკი
ბანკები და ცენტრალური ბანკი
ცენტრალური ბანკი
ზღვარი — 21 მილიონი
დამოუკიდებლად გადამოწმება
შეამოწმეთ ბანკნოტი
ენდეთ ბანკს
დამოკიდებულია მოწყობაზე
გაუშვით კვანძი
ციფრული ავტომატურად არ ნიშნავს დეცენტრალიზებულს, შეზღუდული რაოდენობით არსებულს, კონფიდენციალურს ან დამოუკიდებელი შემოწმებისთვის ღიას. CBDC შეიძლება ციფრულ ტექნოლოგიას იყენებდეს, მაგრამ ის მაინც არის ფიატური ფული, თუ მისი ემიტენტი, მიწოდების წესები, წვდომის წესები და გადახდის ნებართვები კვლავ ცენტრალიზებულად იმართება.
1.13გამეორება: როგორ შეიძლება ფული გამოვიდეს მწყობრიდან?
შეჩერდით და დაფიქრდით ფულზე, რომელსაც იყენებთ: რა ხდის მას სასარგებლოს ყოველდღიურ ცხოვრებაში და მისი რომელი წესებია დამოკიდებული ინსტიტუტებზე, რომლებსაც უნდა ენდოთ? ბარტერი რთულია, რადგან საჭიროებების თანხვედრის პოვნა არაეფექტიანია. ფიატური ფული გაცვლას ამარტივებს, თუმცა მისი ცვალებადი მიწოდება, ინსტიტუციური კონტროლი, შეზღუდული ხელმისაწვდომობა და კლებადი მსყიდველუნარიანობა შეიძლება სერიოზულ ნაკლოვანებებად იქცეს მათთვის, ვინც მას ეყრდნობა. ადამიანებს შეიძლება განსხვავებული შეხედულებები ჰქონდეთ იმაზე, თუ რამდენად სერიოზულია თითოეული ნაკლოვანება ან როგორ უნდა გადაიჭრას ის. სწორედ ამიტომ ზოგიერთი ადამიანი ეძებს ფულად ალტერნატივებს, რომლებსაც განსხვავებული კომპრომისები ახასიათებს მიწოდების, კონტროლის, ხელმისაწვდომობისა და ნდობის კუთხით.
ძირითადი დასკვნები
ფული ადამიანებს ეხმარება, განახორციელონ გაცვლა, შეადარონ ფასები, აღრიცხონ ღირებულება, და გადაიტანონ ღირებულება დროში.
ბარტერი ფართო მასშტაბით რთულია, რადგან ორივე ადამიანს ერთსა და იმავე დროს და სათანადო რაოდენობით უნდა სურდეს ის, რასაც მეორე სთავაზობს.
ფული სხვადასხვა საზოგადოებაში სხვადასხვაგვარად განვითარდა, რაც ხშირად მოხერხებულობას ზრდიდა, თუმცა ამავდროულად ახალ კომპრომისებს წარმოშობდა ნდობის, კონტროლისა და ხელმისაწვდომობის კუთხით.
ფიატური ფული შეიძლება ხელს უწყობდეს მოსახერხებელ გადახდებსა და მოქნილ დაკრედიტებას, თუმცა მისი მიწოდება და წესები ინსტიტუტებზეა დამოკიდებული.
ზოგი ადამიანი ისეთ ალტერნატივებს მიმართავს, როგორიცაა ძვირფასი ლითონები, როდესაც სურს განსხვავებული კომპრომისები ისეთ საკითხებში, როგორიცაა მსყიდველუნარიანობა, მიწოდება ან კონტროლი; ყველა ალტერნატივას აქვს შეზღუდვები და რისკები.
დაფიქრების დრო
რომელ ერთ კითხვას სვამთ ახლა ფულის შესახებ, რომელიც აქამდე არ დაგისვამთ?
შემდეგი მოდული განიხილავს ბიტკოინის მცდელობას, შექმნას ფულადი წესების განსხვავებული ერთობლიობა.