Mô-đun 7 / 17

Học phần 1: Tìm hiểu về tiền tệ

7.1Mục đích của học phần

Học phần 1 cung cấp cho người học những thuật ngữ và tiêu chí cần thiết để xem xét tiền tệ. Học phần này không nên trở thành một bài phản bác dài dòng nhắm vào mọi hệ thống tiền pháp định. Nhiệm vụ của học phần là giúp người học giải thích vì sao tiền tệ tồn tại, các cách tổ chức hệ thống tiền tệ khác nhau vận hành ra sao, chúng đòi hỏi những đánh đổi nào và những vấn đề nào mà Bitcoin sẽ tìm cách giải quyết về sau.

Câu hỏi định hướng:

Tiền tệ có thể gặp trục trặc như thế nào?

Cam kết của người học:

Tôi có thể giải thích và vận dụng kiến thức về những vấn đề của tiền tệ mà Bitcoin hướng đến giải quyết.

Nếu đây là lần đầu quý vị giảng dạy Học phần 1: Hãy bắt đầu bằng các câu hỏi mở đầu và một giao dịch thanh toán quen thuộc tại địa phương. Đừng bắt đầu bằng một bài giảng lịch sử dài dòng. Hãy để người học mô tả những gì họ đã biết, rồi chỉ giới thiệu những thuật ngữ cần thiết cho hoạt động tiếp theo. Hãy quay lại các ghi chú về tiền pháp định và hệ thống ngân hàng tại địa phương khi lớp học đến các phần đó.
7.2Các năng lực được đánh giá và tiêu chí đánh giá năng lực

Ghi lại từng năng lực được đánh giá. Các mã có phần thập phân thuộc nhóm C là các tiêu chí năng lực và dấu hiệu cần quan sát theo bảng tiêu chí đánh giá, không phải các dòng đạt/không đạt riêng biệt.

Năng lực được đánh giáNgười học phải có khả năngCác tiêu chí năng lực cần bao quátMinh chứng hữu ích cho nhà giáo dục
C1Giải thích lý do con người sử dụng tiền, so sánh hai hình thức tiền và giải thích một sự đánh đổi liên quan đến tiền hiện đại.C1.1 Mục đích của tiền, những hạn chế của trao đổi hàng hóa trực tiếp, các chức năng và thuộc tính của tiền. C1.2 So sánh dựa trên các đặc điểm phù hợp. C1.3 Sự đánh đổi tại địa phương, đã quan sát được hoặc sát thực tế, chẳng hạn như liên quan đến lạm phát, ngân hàng hoặc CBDC, mà không tiết lộ thông tin cá nhân.Giải thích bằng lời của chính người học, so sánh và phản hồi tình huống.

Sử dụng các cuộc thảo luận có hướng dẫn để phát triển và ghi nhận năng lực được hình thành trong quá trình học F1 xuyên suốt khóa học. Không suy ra năng lực này từ việc tham dự hay sự tự tin; hãy chú ý đến cách giải thích rõ ràng, minh chứng phù hợp, việc lắng nghe tôn trọng người khác và khả năng lập luận cơ bản. F1 không phải là điều kiện bắt buộc để được cấp chứng nhận.

7.3Chuẩn bị trước giờ học

  • Đọc các phần của Mô-đun 1 trong Hướng dẫn dành cho học viên và xác định những định nghĩa cần được hỗ trợ bằng ngôn ngữ địa phương.
  • Chuẩn bị năm câu hỏi mở đầu để thảo luận với nhóm học viên.
  • Chọn một hoạt động về các thuộc tính của tiền và một hoạt động về tiền hiện đại; tham khảo Thư viện hoạt động để tìm các phương án có thể điều chỉnh cho phù hợp.
  • Chuẩn bị các ví dụ quen thuộc tại địa phương về phương tiện trao đổi, đơn vị tính toán, và phương tiện lưu trữ giá trị.
  • Chỉ sử dụng các ví dụ địa phương để minh họa những khái niệm chung, trung lập; kiểm chứng những thông tin thực tế tại địa phương có thể thay đổi, tránh đưa ra khuyến nghị và duy trì cùng một tiêu chuẩn về năng lực và minh chứng.
  • Rà soát các loại tiền tệ và phương thức thanh toán mà học viên gặp tại địa phương.
  • Sẵn sàng hướng dẫn hoạt động tình huống về hệ thống tiền pháp định tại địa phương. Xác định ngân hàng trung ương, các ngân hàng thương mại, các nhà cung cấp dịch vụ thanh toán có liên quan, vai trò của chính phủ và các cơ chế quyết toán.
  • Kiểm chứng các quy định ngân hàng hiện hành tại địa phương có liên quan đến nội dung thảo luận, bao gồm các cơ chế dự trữ hoặc thanh khoản, vốn cùng các yêu cầu giám sát, bảo vệ tiền gửi, quy định rút tiền, quy định tiếp cận tài khoản và bảo vệ người tiêu dùng. Chỉ giải thích những gì quý vị đã kiểm chứng và không đưa ra lời khuyên pháp lý hoặc tài chính.
  • Tìm thước đo chính thức về lạm phát, ngày công bố hiện tại, mô tả rổ hàng hóa và phương pháp tính. Chuẩn bị một mặt hàng tại địa phương kèm phần so sánh giá có ghi rõ thời điểm.
  • Kiểm tra xem tại địa phương có CBDC đang tồn tại, đang được đề xuất hay chỉ là giả định. Không giảng dạy một đặc điểm chung của CBDC như thể đó là một thực tế đã được xác nhận tại địa phương.
  • Chuẩn bị sơ đồ vai trò không cần kết nối mạng, bản phác thảo bảng cân đối kế toán, ví dụ về rổ hàng hóa dùng để theo dõi giá và phương án hoạt động dự phòng.

7.4Tiến trình gợi ý cho hai giờ

Đây là lộ trình tối thiểu. Quý vị có thể mở rộng khi lớp học cần thêm kiến thức nền tảng về kinh tế hoặc thảo luận về bối cảnh địa phương.

Thời gianHoạt động học tậpPhương pháp gợi ý
0–12 phútKhơi gợi những ý tưởng sẵn cóThảo luận câu hỏi mở đầu theo cặp, sau đó thảo luận cả lớp
12–28 phútVì sao tiền tồn tạiTình huống trao đổi và câu hỏi tại chỗ
28–45 phútChức năng và đặc tínhVí dụ tại địa phương kết hợp so sánh các đặc tính của tiền
45–58 phútTrao đổi hàng đổi hàng và sự lựa chọnTình huống nhập vai ngắn về sự trùng khớp nhu cầu giữa hai bên; thảo luận tổng kết về sự khan hiếm và chi phí cơ hội
58–70 phútLịch sử tiền tệDòng thời gian phi tuyến tính có bổ sung các sự kiện tại địa phương
70–92 phútCác vai trò trong hệ thống tiền pháp địnhLần theo quy trình thanh toán tại địa phương và lập sơ đồ các tổ chức liên quan
92–105 phútHoạt động ngân hàngPhác thảo bảng cân đối kế toán hoặc tình huống về tính thanh khoản/khả năng thanh toán
105–115 phútLạm phát, sức mua và tiền kỹ thuật số của ngân hàng trung ương (CBDC)Thảo luận về bằng chứng tại địa phương có ghi rõ thời điểm
115–120 phútÔn tập và chuyển tiếpGiải thích nhận định “Tiền có thể không còn hoạt động hiệu quả khi…”

Nếu khóa học có nhiều thời gian hơn, quý vị hãy chia học phần thành hai phần: nền tảng về tiền tệ, sau đó là những sự đánh đổi của tiền tệ hiện đại.

7.5Câu hỏi mở đầu về tiền tệ

Chuẩn bị: Đảm bảo mỗi học viên đều có thể tiếp cận các câu hỏi trong Hướng dẫn dành cho học viên. Chuẩn bị bảng, giấy hoặc màn hình dùng chung để ghi lại các câu hỏi ẩn danh và những mâu thuẫn nảy sinh. Nêu rõ đây là cuộc thảo luận mở đầu, không phải bài tập được đánh giá, và học viên không nên tiết lộ thu nhập, nợ, tiền tiết kiệm, tình trạng sử dụng dịch vụ ngân hàng hoặc tài sản đang nắm giữ. Bố trí hỗ trợ phiên dịch hoặc hỗ trợ đọc trước buổi học nếu cần.

Mời học viên thảo luận năm câu hỏi trong Hướng dẫn dành cho học viên trước khi quý vị giải thích quan điểm của khóa học. Sử dụng ý kiến của họ để định hướng cuộc thảo luận.

Điều phối theo trình tự sau:

  1. Dành thời gian yên tĩnh để học viên suy nghĩ.
  2. Để học viên chọn một câu hỏi để thảo luận theo cặp.
  3. Hỏi cả nhóm xem những phát biểu nào là sự thật và những phát biểu nào là nhận định.
  4. Ghi lại các câu hỏi và mâu thuẫn mà không cần giải quyết tất cả.

Lắng nghe để nhận ra những định nghĩa ngầm. Nếu một học viên nói tiền là “bất cứ thứ gì có giá trị”, hãy hỏi liệu mọi vật có giá trị có thường được chấp nhận, được dùng để định giá hoặc được lưu giữ để sử dụng trong tương lai hay không.

Không yêu cầu học viên tiết lộ thu nhập, nợ, tiền tiết kiệm, tình trạng sử dụng dịch vụ ngân hàng hoặc tài sản đang nắm giữ.

7.6Tại sao tiền tồn tại

Hãy đặt trọng tâm của phần giải thích vào sự phối hợp:

  • mọi người chuyên môn hóa
  • trao đổi trực tiếp đòi hỏi nhu cầu của các bên phải trùng khớp
  • tiền được chấp nhận rộng rãi giúp tách việc bán khỏi việc mua
  • một đơn vị chung giúp mọi người so sánh và ghi chép giá trị; và
  • tiền có thể chuyển sức mua qua thời gian.

Hãy hỏi:

Vì sao tiền ra đời? Tiền giúp giải quyết vấn đề nào trong trao đổi hoặc phối hợp?

Một câu trả lời tốt ở trình độ nhập môn không cần đến một lý thuyết phổ quát về nguồn gốc của tiền. Câu trả lời cần giải thích vì sao một phương tiện trao đổi được chấp nhận rộng rãi lại giúp việc trao đổi trở nên dễ dàng hơn.

Tránh nói rằng mọi loại tiền đều ra đời qua cùng một quá trình lịch sử. Khóa học trình bày một mô hình hữu ích, chứ không phải một chuỗi diễn biến giống hệt nhau trên toàn cầu.

7.7Chức năng và thuộc tính của tiền tệ

Giảng giải rõ sự khác biệt:

Chức năng
Phương tiện trao đổi, đơn vị tính toán, phương tiện lưu trữ giá trị.
Đặc tính
Bền, dễ mang theo, có thể chia nhỏ, có tính đồng nhất, khan hiếm, được chấp nhận, có thể xác minh.

Sử dụng các mục đích khác nhau. Hỏi xem những thuộc tính nào quan trọng đối với việc:

  • mua thực phẩm hôm nay
  • tiết kiệm trong một năm
  • thanh toán cho một người ở xa
  • duy trì một khoản dự phòng khẩn cấp; và
  • ghi lại trong hoạt động kinh doanh các mức giá.

Sau đó, hỏi xem cùng một hình thức tiền có đáp ứng tốt như nhau cho mọi mục đích và ở mọi nơi hay không.

Hoạt động: so sánh các thuộc tính của tiền

Mục đích: Chuẩn bị các tiêu chí mà người học sẽ sử dụng lại để đánh giá Bitcoin trong Mô-đun 2.

Chuẩn bị: Chọn ba hoặc bốn hình thức quen thuộc, chẳng hạn như tiền mặt địa phương, số dư tài khoản ngân hàng, một loại hàng hóa hữu dụng, một kim loại quý, hoặc một loại tài sản khác phù hợp với địa phương. Không định sẵn hình thức nào là tốt nhất.

Nhiệm vụ: Các nhóm so sánh từng hình thức dựa trên bảy thuộc tính. Mỗi nhận định đều phải kèm theo một lý do, điều kiện hoặc ví dụ.

Thảo luận tổng kết: Hãy hỏi xem thuộc tính nào thay đổi nhiều nhất khi mục đích thay đổi. Giữ lại phần so sánh để sử dụng trong Mô-đun 2.

Điểm cần lưu ý: Coi một thuộc tính là tuyệt đối. Tiền mặt có thể dễ mang theo trong một khu phố nhưng lại khó chuyển ra quốc tế. Số dư tài khoản ngân hàng có thể được chấp nhận thông qua các hệ thống thanh toán địa phương nhưng lại phụ thuộc vào khả năng truy cập tài khoản.

7.8Trao đổi hàng lấy hàng và sự trùng hợp kép về nhu cầu

Chọn ba người có hàng hóa và nhu cầu không khớp nhau. Trước tiên, để nhóm thử trao đổi trực tiếp.

Amina

Có: gạo
Muốn: giày

Với Luis

Luis không muốn gạo.

Luis

Có: giày
Muốn: dầu ăn

Với Mei

Mei không muốn giày.

Mei

Có: dầu ăn
Muốn: dịch vụ sửa chữa

Với Amina

Amina không biết sửa chữa.

Sau đó, giới thiệu một phương tiện trao đổi được chấp nhận rộng rãi.

1Đầu tiên, cô ấy bán

Amina bán gạo của mình cho một người để lấy tiền

2Sau đó, cô ấy mua

Cô ấy dùng số tiền đó để mua giày từ một người khác

Đặt câu hỏi:

  • Điều gì đã khiến lần trao đổi đầu tiên trở nên khó khăn?
  • Liệu trao đổi hàng đổi hàng có thất bại vì hàng hóa không có giá trị?
  • Điều gì đã thay đổi khi việc bán và mua trở thành hai hành động riêng biệt?
  • Những vấn đề nào vẫn còn tồn tại ngay cả sau khi tiền được đưa vào sử dụng?

Làm rõ rằng trao đổi hàng đổi hàng có thể hiệu quả trong những bối cảnh cụ thể. Điểm mấu chốt là việc điều phối hình thức trao đổi này trở nên khó khăn ở quy mô lớn.

Nếu sử dụng trò chơi, hãy cùng thảo luận sau khi chơi để làm rõ những khía cạnh đã được đơn giản hóa. Trao đổi trong thực tế bao gồm các mối quan hệ, tín dụng, quà tặng, nghĩa vụ, thương lượng, pháp luật và sự tương tác lặp lại.

7.9Sự khan hiếm, giá trị và trao đổi

Hãy sử dụng một nguồn lực có hạn tại địa phương để phân biệt bốn khái niệm:

  • Sự khan hiếm: không phải mọi nhu cầu sử dụng đều có thể được đáp ứng.
  • Chi phí cơ hội: chọn một phương án đồng nghĩa với việc từ bỏ phương án thay thế tốt nhất hiện có.
  • Ưu tiên thời gian: hoàn cảnh ảnh hưởng đến mức độ một người ưu tiên nhận được giá trị ngay bây giờ thay vì sau này.
  • Sự đánh đổi: một lựa chọn mang lại một lợi ích nhưng đồng thời đòi hỏi phải chấp nhận một chi phí hoặc từ bỏ một lợi ích khác.
Một người mua sắm có số tiền hạn chế cân nhắc các lựa chọn

Thực phẩm

Ăn ngon hôm nay.

Đi lại

Đi đến nơi làm việc.

Tiết kiệm

Để dành tiền cho sau này.
Mỗi lựa chọn đều đồng nghĩa với việc từ bỏ các lựa chọn còn lại: đó là chi phí cơ hội

Hãy yêu cầu người học giải thích vì sao chỉ riêng sự hiếm có không tạo ra giá trị. Một vật phẩm hiếm nhưng không có công dụng hoặc không có nhu cầu vẫn có thể không được ai mong muốn.

Tránh đưa ra những phán xét về đạo đức đối với ưu tiên thời gian. Việc một người đang đáp ứng nhu cầu cấp bách không có nghĩa là người đó chưa nắm được bài học về tiết kiệm.

7.10Lịch sử tiền tệ cho người mới bắt đầu

Xây dựng một dòng thời gian nhiều lớp hoặc đan xen thay vì một mũi tên tiến bộ duy nhất. Bao gồm:

Trao đổi trực tiếp
hàng đổi hàng, quà tặng, nợ
Tiền hàng hóa
muối, vỏ sò, bạc, vàng
Tiền xu tiêu chuẩn hóa
Tiền giấy đại diện
quyền yêu cầu quy đổi ra kim loại
Tiền do ngân hàng và chính phủ phát hành
Tiền kỹ thuật số

Mời bổ sung các ví dụ địa phương. Đặt câu hỏi về những hình thức từng cùng tồn tại thay vì mặc định rằng hình thức này đã thay thế hoàn toàn hình thức khác.

Nếu sử dụng chế độ bản vị vàng, Bretton Woods, Cú sốc Nixon, hoặc Sắc lệnh Hành pháp 6102:

  • giải thích ngắn gọn và phù hợp với học phần
  • nêu rõ địa điểm và phạm vi lịch sử
  • trình bày Sắc lệnh Hành pháp 6102 như một ví dụ cụ thể của Hoa Kỳ
  • trình bày năm 1971 như một dấu mốc quan trọng trong cơ chế đô la–vàng quốc tế về khả năng chuyển đổi, chứ không phải nguồn gốc của mọi loại tiền pháp định; và
  • chuyển nội dung lịch sử tiền tệ chi tiết sang phần Học tập nâng cao.

Tài nguyên

7.11Tiền pháp định và hệ thống địa phương

Bắt đầu bằng định nghĩa nhất quán: tiền pháp định được phát hành theo thẩm quyền của chính phủ và không thể quy đổi thành một lượng cố định của một loại hàng hóa như vàng.

Sau đó, hãy lần theo quá trình thực hiện một khoản thanh toán thông thường tại địa phương. Sử dụng một tình huống giả định sát thực tế, chẳng hạn như trả tiền đi lại, thực phẩm, tiền công, nạp tiền điện thoại hoặc thanh toán hóa đơn.

Yêu cầu học viên xác định:

  1. loại đơn vị tính toán.
  2. lý do người nhận chấp nhận khoản thanh toán đó.
  3. các bản ghi hoặc lệnh thanh toán được sử dụng.
  4. ngân hàng, nhà cung cấp dịch vụ thanh toán hoặc cơ sở hạ tầng tiền mặt có liên quan.
  5. các quy tắc hoặc tổ chức hỗ trợ việc quyết toán; và
  6. những yếu tố sẽ khiến việc thanh toán khó khăn hơn nếu sự chấp nhận hoặc lòng tin không còn.
Ngân hàng trung ương

Điều hành chính sách tiền tệ và hỗ trợ quyết toán thanh toán.

Ngân hàng thương mại

Có nghĩa vụ hoàn trả tiền gửi cho khách hàng; tiền gửi là khoản nợ phải trả của ngân hàng.

Dịch vụ thanh toán

Truyền các lệnh thanh toán làm thay đổi số dư tiền gửi ngân hàng.

Chính phủ

Thu thuế và chi tiêu theo pháp luật của quốc gia.

Người dân và doanh nghiệp

Nắm giữ tiền gửi, thanh toán, nhận thanh toán và nộp thuế.

Khác nhau tùy quốc gia

Các tổ chức và quy định cụ thể khác nhau tùy nơi.

Hãy sẵn sàng giải thích hệ thống tại địa phương. Nêu rõ những chi tiết nào mang tính chung và những chi tiết nào chỉ áp dụng trong phạm vi pháp lý cụ thể. Khuyến khích chia sẻ nhiều trải nghiệm khác nhau, bao gồm cả thực tế sử dụng chủ yếu tiền mặt và việc thiếu khả năng tiếp cận đầy đủ dịch vụ ngân hàng, nhưng không biến cuộc thảo luận thành một kết luận chính trị.

Tránh những cách diễn giải đơn giản hóa sau:

  • “Tiền pháp định có giá trị chỉ vì chính phủ ép buộc mọi người chấp nhận nó.” Tư cách tiền tệ được pháp luật công nhận và thuế có vai trò quan trọng, nhưng sự chấp nhận, hoạt động sản xuất, thói quen, mạng lưới, tín dụng và các thể chế cũng quan trọng.
  • “Tiền kỹ thuật số là một loại tiền tệ mới.” Điện thoại hoặc thẻ thường chỉ là giao diện để tiếp cận một quyền đòi tiền pháp định đã tồn tại.
  • “Mọi hệ thống tiền pháp định đều vận hành giống nhau.” Các thể chế và luật pháp khác nhau tùy nơi.
  • “Tiền pháp định luôn sụp đổ ngay lập tức.” Bài học cần rút ra là về những quy tắc có thể thay đổi, sự phụ thuộc và những đánh đổi, chứ không phải dự đoán một ngày sụp đổ tất yếu.

Tài nguyên

7.12Ngân hàng dự trữ một phần, tính thanh khoản và khả năng thanh toán

Vẽ một bảng cân đối kế toán đơn giản:

  • tiền gửi của khách hàng là một khoản nợ phải trả mà ngân hàng có nghĩa vụ hoàn trả
  • khoản cho vay của ngân hàng là một tài sản đối với ngân hàng và là một khoản nợ phải trả đối với người vay
  • việc phê duyệt một khoản vay thường tạo ra một khoản tiền gửi tương ứng
  • ngân hàng phải quản lý thanh khoản, vốn, nguồn vốn, rủi ro tín dụng, việc tuân thủ quy định và quyết toán; và
  • các quy định cụ thể khác nhau tùy theo khu vực pháp lý.
  1. 1Đăng ký vayNgười vay đề nghị ngân hàng cho vay.
  2. 2Phê duyệt khoản vayNgân hàng đồng ý cho vay.
  3. 3Tạo khoản tiền gửiNgân hàng ghi có một khoản tiền gửi mới vào tài khoản của người vay.
  4. 4Chi tiêu hoặc chuyển tiềnNgười vay sử dụng khoản tiền gửi để thanh toán cho người khác.
  5. 5Hoàn trả cả gốc lẫn lãiNgười vay hoàn trả cho ngân hàng cả tiền gốc lẫn tiền lãi.

Không sử dụng câu chuyện về “số nhân tiền tệ” dựa trên việc gửi đi gửi lại tiền mặt như thể câu chuyện đó mô tả cách vận hành máy móc của mọi hệ thống ngân hàng hiện đại.

Phân biệt:

Rủi ro thanh khoản

Nhiều người gửi tiền xếp hàng rút tiền hôm nay
Các khoản cho vay của ngân hàng vẫn có thể được hoàn trả sau này
Hiện không có đủ tiền mặt hoặc tài sản có thể nhanh chóng chuyển thành tiền

Vấn đề

Thời điểm: hôm nay thiếu tiền mặt

Rủi ro mất khả năng thanh toán

Người vay ngừng trả nợ vay mua nhà
Các khoản vay không được hoàn trả làm ngân hàng mất giá trị tài sản
Tổng giá trị tài sản thấp hơn số tiền ngân hàng đang nợ

Vấn đề

Giá trị: có thêm thời gian để bán tài sản cũng không giúp ích

Đặt câu hỏi:

Một tổ chức có thể có khả năng thanh toán nhưng tạm thời thiếu thanh khoản không? Một tổ chức có thể có tiền mặt hôm nay nhưng vẫn mất khả năng thanh toán không? Điểm khác biệt là gì?

Thảo luận về ngân hàng tại địa phương

Chuẩn bị giải thích các quy định và tổ chức có liên quan tại địa phương, chẳng hạn như:

  • cơ quan nào giám sát các ngân hàng thương mại
  • có quy định về dự trữ bắt buộc hay không và quy định đó có ý nghĩa gì
  • thanh khoản và vốn — các yêu cầu được trình bày ở mức cơ bản
  • bảo hiểm tiền gửi áp dụng cho những đối tượng nào và có hạn mức bao nhiêu
  • hạn mức rút tiền hoặc chuyển khoản
  • vai trò bên cho vay cuối cùng của ngân hàng trung ương
  • các quy định về truy cập tài khoản và xác minh danh tính; và
  • các kênh khiếu nại hoặc giải quyết tranh chấp dành cho người tiêu dùng.

Sử dụng các nguồn thông tin có thẩm quyền và được cập nhật. Nêu rõ ngày kiểm tra thông tin. Nếu chưa chắc chắn, hãy nêu những điều cần xác minh thay vì tự đưa ra câu trả lời thiếu căn cứ về pháp luật hoặc quy định.

Không ám chỉ rằng mọi ngân hàng đều gian lận, mọi ngân hàng đều sắp sụp đổ, hoặc các quy định loại bỏ được mọi rủi ro.

Tài nguyên

7.13Lạm phát và sức mua

Hãy giảng giải về lạm phát giá cả như sự gia tăng kéo dài của mặt bằng giá chung. Chỉ riêng việc một sản phẩm trở nên đắt hơn không phải là bằng chứng về tình trạng lạm phát chung.

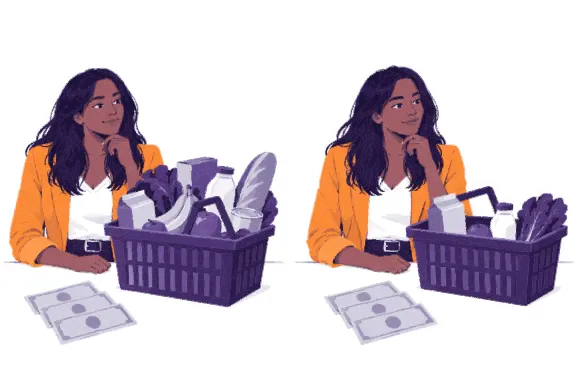
Trước

Quý vị có 100 đơn vị tiền tệ.
Giỏ hàng có giá 100.
Quý vị có thể mua toàn bộ giỏ hàng.

Mức giá

Thấp hơn

Sức mua

Cao hơn

Sau khi giá tăng

Quý vị vẫn có 100 đơn vị tiền tệ.
Cùng giỏ hàng đó có giá 110.
Quý vị không còn có thể mua toàn bộ giỏ hàng.

Mức giá

Cao hơn

Sức mua

Thấp hơn

Yêu cầu người học xác định những nguyên nhân có thể dẫn đến sự thay đổi về giá:

  • điều kiện tiền tệ và tín dụng
  • gián đoạn nguồn cung
  • thay đổi về nhu cầu
  • đồng tiền suy yếu
  • thuế hoặc quy định
  • thay đổi về tiền lương, chi phí vận tải, năng lượng hoặc sản xuất; và
  • thiếu hụt cục bộ hoặc thay đổi về chất lượng.

Tránh quy mọi thay đổi về giá cho một yếu tố duy nhất.

Hoạt động: tìm hiểu sức mua

Trước buổi học: Chọn một mặt hàng quen thuộc và nếu có thể, tìm các dữ liệu đáng tin cậy về mức giá hiện tại và trong quá khứ của mặt hàng đó. Tìm thước đo lạm phát chính thức cùng giỏ hàng hóa hoặc phương pháp tính của thước đo đó. Quý vị có thể sử dụng trợ lý AI của chương trình Bitcoin Diploma để xây dựng các câu hỏi về phương pháp tính, sau đó đối chiếu các giải thích và số liệu với ấn phẩm thống kê gốc.

Nhiệm vụ của người học: So sánh mức giá của mặt hàng đó qua các thời điểm, đặt câu hỏi liệu thu nhập có thay đổi tương tự hay không và nêu những nguyên nhân khác có thể có. Sau đó so sánh mặt hàng đó với thước đo chính thức.

Thảo luận:

  • Những hàng hóa và dịch vụ nào được đưa vào giỏ hàng hóa chính thức?
  • Các quyền số được lựa chọn như thế nào?
  • Giỏ hàng hóa hoặc phương pháp tính có thay đổi không, và lý do thay đổi có được ghi nhận trong tài liệu không?
  • Vì sao trải nghiệm của người học có thể khác với mức trung bình?
  • Cần có những bằng chứng nào trước khi đưa ra cáo buộc về sai sót hoặc thao túng?

Hãy chuẩn bị cho cuộc thảo luận này. Tìm hiểu kỹ thước đo chính thức tại địa phương để có thể giải thích thước đo đó khẳng định và không khẳng định điều gì. Việc thay đổi giỏ hàng hóa không mặc nhiên là thao túng, nhưng có thể ảnh hưởng đến việc so sánh và cần được minh bạch.

7.14Tại sao đồng đô la Mỹ là đồng tiền dự trữ

Giữ dung lượng phần này ở mức hợp lý. Giải thích về vai trò dự trữ của đồng tiền, vai trò lịch sử của đồng bảng Anh, vị thế của Hoa Kỳ sau chiến tranh, Bretton Woods, việc chấm dứt vào năm 1971 cơ chế quốc tế chính thức bảo đảm cho đồng đô la và vàng có thể chuyển đổi, cùng các hiệu ứng mạng lưới và thị trường vẫn tiếp diễn.

Hãy sẵn sàng điều phối thảo luận, chứ không chỉ trình bày diễn biến theo thời gian. Chuẩn bị để người học đặt câu hỏi vì sao việc sử dụng đồng tiền dự trữ có thể tiếp tục duy trì, những thể chế và hiệu ứng mạng lưới nào hỗ trợ việc sử dụng đó, điều gì đã thay đổi theo thời gian và những nhận định nào cần bằng chứng cập nhật.

Lưu ý rằng các nhận định về tỷ trọng hiện tại của đồng đô la trong dự trữ có thể thay đổi theo thời gian. Hãy kiểm chứng và ghi rõ thời điểm của các nhận định đó trước khi sử dụng. Không biến chủ đề này thành dự đoán về sự sụp đổ sắp xảy ra hay vị thế thống trị vĩnh viễn.

Hãy hỏi người học liệu một đồng tiền có thể tiếp tục được sử dụng rộng rãi sau khi một phần trong cơ chế ban đầu của nó thay đổi hay không. Điều này giúp tạo tiền đề để giới thiệu khái niệm hiệu ứng mạng lưới.

7.15Tại sao mọi người tìm kiếm các giải pháp thay thế

So sánh tiền mặt với các lựa chọn thay thế phù hợp tại địa phương theo cùng các tiêu chí. Đề cập đến lợi ích và rủi ro của kim loại quý, bất động sản, cổ phiếu, giáo dục, đất đai, công cụ, ngoại tệ, hoặc một ví dụ phù hợp khác.

Không khuyến nghị một tài sản. Không ngụ ý rằng bất kỳ lựa chọn nào cũng bảo đảm sức mua. Hãy hỏi:

  • Người đó đang cố gắng cải thiện chức năng nào của tiền?
  • Có chi phí cơ hội nào phát sinh?
  • Những rủi ro mới về lưu trữ, tiếp cận, tính thanh khoản, kiến thức, pháp lý hoặc giá cả nào phát sinh?

Phần này chuẩn bị cho người học đánh giá Bitcoin theo cùng một tiêu chuẩn, thay vì xem Bitcoin là ngoại lệ không phải chịu những đánh đổi.

7.16CBDC dưới dạng tiền pháp định kỹ thuật số

Sử dụng năm câu hỏi:

  1. Ai phát hành nó?
  2. Ai có thể thay đổi các quy tắc về nguồn cung của nó?
  3. Ai kiểm soát quyền truy cập hoặc các quyền hạn?
  4. Những thông tin nào về giao dịch hoặc danh tính được hiển thị cho những ai?
  5. Người dùng có thể tự mình xác minh các quy tắc và số dư của hệ thống không?

Giải thích rằng CBDC là một khoản mà ngân hàng trung ương có nghĩa vụ thanh toán dưới dạng kỹ thuật số. “Kỹ thuật số” không mặc nhiên có nghĩa là phi tập trung, khan hiếm, riêng tư, không cần cấp phép hoặc có thể được xác minh công khai.

Câu hỏi
Tiền mặt
Tiền gửi ngân hàng
CBDC bán lẻ
Bitcoin
Ai phát hành
Ngân hàng trung ương
Ngân hàng thương mại
Ngân hàng trung ương
Không có tổ chức phát hành
Hình thức
Tiền giấy và tiền xu
Số dư kỹ thuật số
Kỹ thuật số
Kỹ thuật số
Ai có thể sử dụng
Bất kỳ ai nắm giữ
Khách hàng được chấp thuận
Tùy thuộc vào thiết kế
Bất kỳ ai
Ai thấy các khoản thanh toán
Người trả và người nhận
Ngân hàng
Tùy thuộc vào thiết kế
Mọi người, nhưng không thấy tên
Quy tắc về nguồn cung
Ngân hàng trung ương
Các ngân hàng và ngân hàng trung ương
Ngân hàng trung ương
Giới hạn 21 triệu
Tự xác minh
Kiểm tra tờ tiền
Tin tưởng ngân hàng
Tùy thuộc vào thiết kế
Vận hành một nút mạng

CBDC có nhiều thiết kế khác nhau. Không khẳng định rằng mọi CBDC đều có hoặc đều thiếu một tính năng nào đó. Phân biệt rõ thiết kế tại địa phương đã được xác nhận, đề xuất đã công bố, bình luận và suy đoán.

7.17Các câu hỏi chất lượng cao cho Mô-đun 1

  • Tại sao tiền ra đời?
  • Một thứ có thể thực hiện tốt một chức năng của tiền nhưng lại thực hiện kém một chức năng khác không?
  • Thuộc tính nào của tiền quan trọng nhất đối với mục đích cụ thể này?
  • Liệu sự khan hiếm tự nó có tạo ra giá trị?
  • Những người, hồ sơ và quy tắc nào giúp một giao dịch thanh toán thông thường tại địa phương diễn ra?
  • Ngân hàng nợ người gửi tiền điều gì?
  • Giữa tính thanh khoản và khả năng thanh toán có sự khác biệt như thế nào?
  • Tại sao trải nghiệm cá nhân về sức mua có thể khác với số liệu đo lường chính thức?
  • Bằng chứng nào có thể củng cố một nhận định về tình trạng lạm phát tại địa phương?
  • Một CBDC có những điểm tương đồng và khác biệt nào so với tiền gửi ngân hàng, tiền mặt và Bitcoin?
  • Tại sao một người có thể tìm kiếm một giải pháp thay thế tiền mặt, và rủi ro mới nào xuất hiện?

7.18Những quan niệm sai lầm phổ biến và cách giải đáp

Quan niệm sai lầmGiải thích đúng, phù hợp với người mớiCâu hỏi tiếp nối
Tiền và của cải là một.Tiền giúp đo lường và trao đổi quyền đối với hàng hóa hữu ích, dịch vụ, thời gian và nguồn lực; tiền không đồng nhất với toàn bộ của cải.Một ngôi nhà hữu ích có thể là của cải mà không phải là một dạng tiền tiện dụng không?
Một phương tiện lưu trữ giá trị không bao giờ mất giá.Lưu trữ giá trị là một chức năng, không phải một sự bảo đảm. Mỗi lựa chọn đều gắn với một khoảng thời gian và rủi ro.Điều gì có thể làm suy yếu chức năng này của tiền mặt, vàng hoặc một tài sản khác?
Hàng đổi hàng không bao giờ hiệu quả.Hàng đổi hàng có thể hiệu quả, nhưng việc đáp ứng đồng thời các yêu cầu về nhu cầu, số lượng, thời điểm, lưu trữ và định giá trở nên khó khăn khi quy mô mở rộng.Điều gì giúp việc hàng đổi hàng dễ dàng hơn trong một mối quan hệ giao dịch lặp lại tại địa phương?
Hiếm nghĩa là có giá trị.Giá trị còn phụ thuộc vào tính hữu ích, nhu cầu, thông tin và hoàn cảnh.Hãy nêu một thứ hiếm mà mọi người có thể không muốn có.
Tiền pháp định chỉ là tiền giả.Tiền pháp định là một cơ chế tiền tệ có thực, được hỗ trợ bởi thẩm quyền của chính phủ, các thể chế, pháp luật, sự chấp nhận và hiệu ứng mạng lưới. Có thể đánh giá các quy tắc và những đánh đổi của cơ chế này.Giao dịch thanh toán nào tại địa phương sẽ không thực hiện được nếu hệ thống sổ sách hoặc các thể chế của tiền pháp định ngừng hoạt động?
Ngân hàng chỉ cho vay tiền mặt sẵn có của khách hàng.Hoạt động cho vay của ngân hàng hiện đại thường tạo ra một khoản tiền gửi tương ứng, trong các giới hạn về vốn, thanh khoản, quy định pháp lý, nguồn tài trợ, rủi ro và nhu cầu.Sau khi ngân hàng cấp một khoản vay, những khoản mục nào xuất hiện ở phần tài sản và nợ phải trả của ngân hàng?
Dự trữ một phần nghĩa là ngân hàng ở mọi nơi đều giữ cùng một tỷ lệ cố định.Các cơ chế về dự trữ, thanh khoản và vốn khác nhau giữa các quốc gia và có thể thay đổi.Cần kiểm tra quy định nào tại địa phương?
Mọi đợt tăng giá đều là lạm phát do in tiền gây ra.Lạm phát chung là một mức bình quân, và biến động giá có thể do nhiều nguyên nhân tương tác với nhau.Nguyên nhân nào khác có thể làm thay đổi giá của mặt hàng này?
Rổ hàng hóa chính thức phải khớp với trải nghiệm của từng người.Thước đo này là một mức bình quân; cơ cấu chi tiêu của các hộ gia đình khác nhau.Nhóm chi tiêu nào quan trọng hơn đối với hộ gia đình giả định mà quý vị xây dựng?
Mọi CBDC đều có khả năng giám sát hoặc kiểm soát giống hệt nhau.Các tính năng phụ thuộc vào thiết kế, pháp luật, cơ sở hạ tầng và cách triển khai.Tính năng nào được một nguồn sơ cấp xác nhận?

7.19Học phần 1: Buổi trao đổi lý thuyết do giảng viên hướng dẫn

Sử dụng một bài tập ngắn đã được phê duyệt, đòi hỏi người học phải liên hệ các khái niệm thay vì chỉ nêu định nghĩa. Bài tập này cung cấp minh chứng về kiến thức lý thuyết thông qua hoạt động do nhà giáo dục dẫn dắt. Một bài tập phù hợp cần kết hợp:

  • phần giải thích bằng lời của chính người học về lý do tiền tồn tại
  • phần so sánh hai hình thức tiền dựa trên ít nhất hai thuộc tính có liên quan
  • một tình huống tại địa phương hoặc sát thực tế liên quan đến hệ thống tiền pháp định, ngân hàng, lạm phát, hoặc tiền kỹ thuật số của ngân hàng trung ương (CBDC); và
  • một lợi ích, rủi ro hoặc sự đánh đổi.

Khi lắng nghe, hãy chú ý đến:

  • việc vận dụng chính xác các chức năng và thuộc tính
  • lời giải thích sát thực tế về sự phối hợp hoặc trao đổi
  • nhận thức rằng lịch sử tiền tệ và các quy định ngân hàng có sự khác biệt
  • không có khẳng định quy lạm phát về một nguyên nhân duy nhất
  • mối liên hệ rõ ràng giữa ví dụ và khái niệm; và
  • việc nêu rõ những điểm chưa chắc chắn khi minh chứng chưa đầy đủ.

Không coi việc người học ưa thích tiền pháp định hoặc Bitcoin là minh chứng cho kết quả học tập. Áp dụng bảng tiêu chí đánh giá điểm kiểm tra lý thuyết đã được phê duyệt, ghi lại minh chứng có thể xác định được từng cá nhân, đưa ra phản hồi và tạo cơ hội đánh giá lại khi cần. Nếu bài tập chưa được phê duyệt để đánh giá, chỉ sử dụng bài tập đó cho mục đích đánh giá quá trình.

7.20Ôn tập và kết nối với Học phần 2

Yêu cầu mỗi học viên hoàn thành:

Tiền có thể không còn hoạt động hiệu quả hoặc trở nên kém hữu ích khi ________, vì ________. Một ví dụ là ________. Sự đánh đổi liên quan là ________.

Tóm tắt rằng mọi người có thể tìm kiếm những cách tổ chức tiền tệ khác nhau khi họ muốn có những sự đánh đổi khác nhau về nguồn cung, khả năng tiếp cận, quyền kiểm soát, việc thanh toán, quyền riêng tư và niềm tin.

Sau đó, sử dụng Học phần 1 trong Tài liệu hướng dẫn học viên để lấy câu hỏi kết thúc. Giữ câu trả lời ở chế độ riêng tư hoặc cho phép học viên không trả lời, theo hướng dẫn ở trên về hoạt động suy ngẫm nhẹ nhàng khi kết thúc học phần.

Chuyển tiếp:

Học phần tiếp theo đặt câu hỏi liệu tiền kỹ thuật số phi tập trung có thể mang lại một cách tổ chức khác mà không tái tạo vấn đề chi tiêu hai lần.

↑ Quay lại mục lục