Kan De købe lige så meget for Deres penge i dag som tidligere?
Når De drøfter disse spørgsmål, så læg mærke til forskellen mellem en kendsgerning og en holdning. »Denne pengeseddel accepteres til betaling af skat« er en kendsgerning, der kan efterprøves. »Dette er den bedste form for penge« er en holdning eller konklusion, som kræver kriterier og belæg.
1.2Hvorfor penge findes
Mennesker har forskellige færdigheder, ressourcer, behov og planer. Udveksling giver dem mulighed for at specialisere sig: En landmand kan dyrke fødevarer, en bygmester kan bygge boliger, og en sygeplejerske kan yde pleje. For at denne specialisering kan fungere i stor skala, har hver person brug for en praktisk måde at udveksle værdien af sit arbejde med andres arbejde.
Direkte udveksling er ofte vanskelig. Den person, der har det, De har brug for, ønsker måske ikke det, De tilbyder. Penge løser dette koordineringsproblem.
Penge
Penge er et aktiv, som mennesker accepterer, fordi de forventer, at andre vil acceptere det senere. Penge hjælper mennesker, der ikke kender hinanden, med at koordinere udveksling, registrere priser og gæld og flytte værdi på tværs af tid og afstand.
Penge hjælper mennesker, der ikke kender hinanden, med at samarbejde på tværs af tid og afstand og i stor skala. For eksempel kan en arbejder tjene penge i dag og bruge dem næste år på en cykel fremstillet i et andet land og dermed betale for det arbejde, som mange mennesker, vedkommende aldrig har mødt, har udført. Penge skaber også en fælles måde at registrere priser, gæld, indkomst, omkostninger og opsparing.
Penge er ikke den mad, bolig, tid eller færdighed, som mennesker værdsætter. De er et redskab til at måle og udveksle krav på disse ting. Deres anvendelighed afhænger af tillid, regler, social accept og deres pengemæssige egenskaber.
Kontrolspørgsmål: Hvorfor opstod penge? Forklar det udvekslings- eller koordineringsproblem, som penge hjælper mennesker med at løse.
1.3Penges funktioner og egenskaber
Penge har normalt tre hovedfunktioner.
Betalingsmiddel: Folk accepterer dem som betaling for varer og tjenesteydelser. Det mindsker behovet for direkte byttehandel.
Regningsenhed:Priser udtrykkes i en fælles enhed. Det gør det muligt for folk at sammenligne prisen på forskellige varer og føre regnskab.
Værdiopbevaringsmiddel:Værdi kan flyttes fra nutiden til fremtiden. Alle former for penge indebærer risici for købekraften, men folk sammenligner, hvor godt forskellige former bevarer den over en valgt periode og i en given situation.
En genstand kan opfylde én funktion bedre end en anden. I mange af nutidens pengesystemer er en national valuta bredt accepteret til daglige betalinger, mens folk kan vælge et andet aktiv til langsigtet opsparing.
Brugbare penge har også typisk flere egenskaber:
Holdbarhed
Kan det forblive brugbart over tid?
Transportabilitet
Kan folk nemt flytte eller overføre det?
Delelighed
Kan det repræsentere både små og store beløb?
Fungibilitet
Er lige store enheder normalt indbyrdes udskiftelige?
Brugbare penge
Knaphed
Kan udbuddet øges hurtigt, og hvem kan ændre det?
Acceptabilitet
Vil andre tage imod det som betaling?
Verificerbarhed
Kan folk kontrollere, at det er ægte, og nemt identificere tilsvarende enheder?
Ingen form for penge klarer sig perfekt på alle punkter.
Folk sammenligner også penge ud fra deres soliditet: om pengemængden er vanskelig at øge, og om deres egenskaber understøtter pålidelig brug over tid. »Solide penge« er en vurdering, ikke en faktuel betegnelse. For at bruge begrebet hensigtsmæssigt skal De angive kriterierne og sammenligne forskellige former for penge efter de samme standarder.
Guld er holdbart og en knap ressource, men vanskeligt at dele og transportere til små betalinger. Pengesedler er nemme at transportere og accepteres lokalt, men de kan blive beskadiget, og mængden af dem kan øges. Den bedste sammenligning afhænger af formålet, stedet og tidspunktet.
Tænk kritisk: Nævn en situation, hvor De valgte én type penge eller aktiv frem for en anden. Hvad var formålet? Sammenlign egenskaberne ved de muligheder, De kunne have benyttet. Hvilke egenskaber betød mest for Dem, og hvorfor?
1.4Byttehandel og det dobbelte sammenfald af behov
Byttehandel
Byttehandel er direkte udveksling af en vare eller tjenesteydelse mod en anden. Det kan fungere godt ved en mindre udveksling, men bliver vanskeligt, når mange mennesker og produkter er involveret.
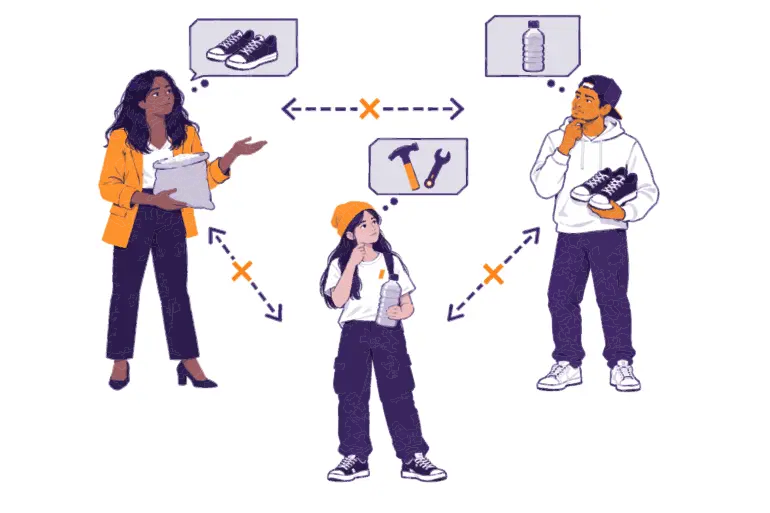
Forestil Dem, at Amina har ris og ønsker sko. Luis har sko, men ønsker madolie, ikke ris. Mei har madolie og ønsker at få udført reparationsarbejde. Amina kan være nødt til at foretage flere byttehandler, før hun kan få skoene. Hver byttehandel tager tid og kræver enighed om værdi.
Amina
Har: ris
Ønsker: sko
Med Luis
Luis ønsker ikke ris.
Luis
Har: sko
Ønsker: olie
Med Mei
Mei ønsker ikke sko.
Mei
Har: olie
Ønsker: reparationer
Med Amina
Amina kan ikke udføre reparationer.
For at byttehandel kan fungere direkte, skal hver person ønske det, den anden person tilbyder, på samme tid og i passende mængder. Økonomer kalder dette det dobbelte sammenfald af behov.
nogle varer kan ikke deles uden at ødelægge deres værdi
nogle varer bliver fordærvede, før de kan byttes
der findes ingen fælles enhed til at sammenligne priser
det kan være vanskeligt at spare store mængder op
udskudt betaling og bogføring bliver kompliceret
Et almindeligt accepteret betalingsmiddel adskiller salg fra køb. Amina kan sælge ris til én person for penge og senere bruge disse penge til at købe sko af en anden.
Ressourcer er begrænsede, mens menneskers ønsker ikke er det.
Knaphed
Knaphed betyder, at valget af én anvendelse af en ressource udelukker en anden anvendelse. Tid, jord, energi, et godt helbred, værktøj og sunde penge er alle knappe ressourcer.
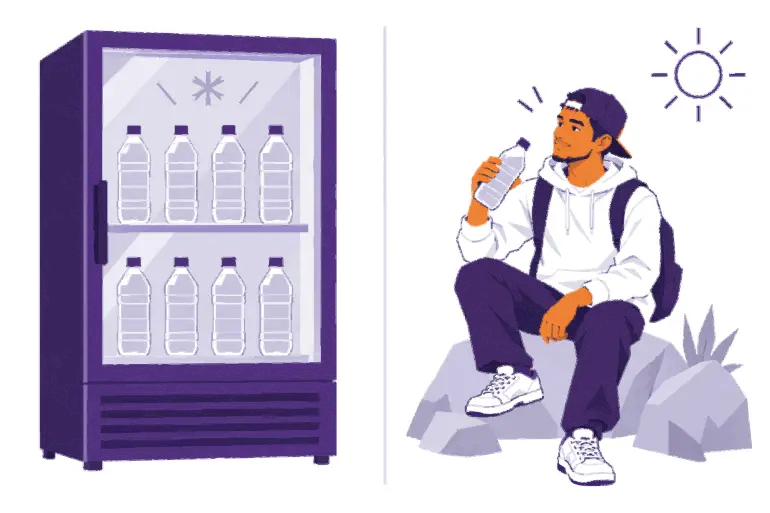
Den værdi en vare har, ligger ikke i selve genstanden. Mennesker værdsætter varer ud fra deres behov, præferencer, oplysninger og omstændigheder. Dette kaldes undertiden subjektiv værdi. Rent vand kan være billigt i nærheden af en sikker offentlig vandkilde og yderst værdifuldt under vandmangel.
Nær en sikker vandkilde
En flaske vand står i en butiks køleskab.
Rent vand er let at finde i nærheden.
Behov
Lavt
Pris
Lavere
Under vandmangel
Den samme flaske står i en varm ørken.
Vand er svært at finde, og behovet er stort.
Behov
Akut
Pris
Højere
Udveksling finder sted, når begge parter foretrækker det, de modtager, frem for det, de giver afkald på. De behøver ikke at være enige om, at de to genstande har samme personlige værdi. De skal blot være enige om vilkårene.
Tre begreber hjælper med at forklare hverdagens valg:
Alternativomkostning er det bedste alternativ, De giver afkald på, når De træffer et valg. Penge brugt på transport kan ikke også bruges på mad.
Tidspræference beskriver, hvor stærkt en person foretrækker værdi nu frem for senere. Presserende behov kan skabe en stærk præference for nutiden. Opsparing til et fremtidigt mål viser en større villighed til at vente.
Afvejning betyder at opnå én fordel og samtidig acceptere en omkostning eller give afkald på en anden fordel.
En kunde med begrænsede midler overvejer mulighederne
Mad
Spis godt i dag.
Transport
Kom på arbejde.
Opsparing
Gem pengene til senere.
Hvert valg betyder, at de andre fravælges: alternativomkostningen
Knaphed alene garanterer ikke værdi. En genstand kan være sjælden og stadig ikke være efterspurgt. Et nyttigt monetært aktiv kombinerer et begrænset udbud med egenskaber og efterspørgsel, der gør folk villige til at beholde eller udveksle det.
1.6Pengehistorie for begyndere fra byttehandel til digitale penge
Penge udviklede sig ikke i én og samme rækkefølge overalt. Forskellige samfund brugte forskellige varer, optegnelser og institutioner. Et overordnet mønster kan dog hjælpe med at forklare moderne penge.
“Penge … er på ingen måde resultatet af en aftale … men er det utilsigtede produkt af den historiske udvikling.” Carl Menger, “Om pengenes oprindelse” (1892)
Direkte udveksling og lokale optegnelser: Folk brugte byttehandel, gaver, forpligtelser og nedskrevet eller husket gæld. Disse systemer var i høj grad afhængige af lokale relationer.
Varepenge: Samfund valgte varer, som var bredt værdsat og lettere at handle med. Salt, perler, skaller, husdyr, kobber, sølv og guld har fungeret som penge forskellige steder. En vare har en anvendelse eller værdi ud over en udsteders løfte.
Standardiserede mønter: Myndigheder opmålte og prægede metal til standardiserede enheder. Mønter gjorde det lettere at genkende pengene og føre regnskab. Myndighederne kunne også reducere indholdet af ædelmetal i disse mønter og samtidig bevare den samme angivne værdi. Dette kaldes møntforringelse.
Repræsentative papirpenge: Det var vanskeligt at transportere og beskytte metal. Opbevaringssteder og banker udstedte fordringer på papir, som kunne indløses til en angivet mængde metal. Papiret var lettere at flytte, men brugerne måtte stole på, at udstederen opbevarede tilstrækkeligt med metal og opfyldte løftet om indløsning. Under forskellige udgaver af en guldstandard var en valutas enhed ved lov knyttet til en angivet mængde guld. Reglerne varierede efter sted og periode, og regeringer eller banker suspenderede eller ophævede undertiden konvertibiliteten.
Bank- og statspenge: Banker udstedte flere fordringer og ydede mere kredit. Stater oprettede centralbanker og nationale monetære systemer. Penge blev i stigende grad baseret på institutionelle registreringer og løfter frem for på befolkningens direkte besiddelse af en råvare. I mange lande kunne national valuta senere ikke længere indløses til et fysisk aktiv såsom guld. Denne adskillelse fra råvaredækning er et definerende træk ved nutidens fiatpenge (se nedenfor).
Digitale penge: En stor del af nutidens penge bevæger sig som digitale registreringer gennem banker og betalingstjenester. Et kort eller en telefon sender en instruks; det indeholder ikke i sig selv penge. Normalt ændrer instruksen et bankindskud, det vil sige bankens registrerede forpligtelse – eller fordring – til at betale kontohaveren et beløb i den nationale valuta.
Denne historie viser gentagne afvejninger. Det blev mere bekvemt, men brugerne blev ofte mere afhængige af pengepolitik, udstedere, banker og betalingsformidlere.
Fiatpenge er valuta udstedt under statslig myndighed, normalt gennem en centralbank, som ikke kan indløses til en fast mængde af en råvare såsom guld. Regeringer understøtter – og pålægger i visse sammenhænge – brugen af dem ved at kræve dem som betaling af skatter og ved at fastsætte regler om lovlige betalingsmidler. De præcise regler for at modtage betalinger og indfri gæld varierer fra jurisdiktion til jurisdiktion.
Fiatpenge fungerer, fordi mennesker, virksomheder, banker og regeringer accepterer dem. Alle former for penge kan udvikle netværkseffekter: Folk bruger dem, fordi andre bruger dem, og priser angives i dem. Når det gælder fiatpenge, kan skattepligt, regler om lovlige betalingsmidler og institutionelle betalingssystemer styrke dette netværk.
Fiatsystemet har flere centrale aktører:
Centralbank
Styrer pengepolitikken og understøtter betalingsafviklingen.
Forretningsbank
Skylder kunderne deres indskud; et indskud er bankens forpligtelse.
Betalingstjenester
Formidler betalingsinstrukser, der ændrer bankindeståender.
Staten
Opkræver skatter og afholder udgifter i henhold til landets egne love.
Borgere og virksomheder
Har bankindeståender, betaler, modtager betalinger og betaler skat.
Varierer fra land til land
De konkrete institutioner og regler varierer fra sted til sted.
Vælg en almindelig betaling i Deres lokalsamfund, såsom køb af transport, mad eller taletid; modtagelse af løn; eller betaling af en regning. Brug et realistisk, opdigtet scenarie, hvis De foretrækker det. Forklar i tre eller fire sætninger:
hvorfor sælgeren eller modtageren er villig til at acceptere denne valuta; og
hvilke institutioner, registreringer eller regler folk forlader sig på for at gennemføre betalingen.
Afslut med at nævne én måde, hvorpå betalingen ville blive vanskeligere, hvis denne fælles accept eller tillid brød sammen.
Fiatsystemer kan tilbyde bekvemme betalinger, fleksibel kredit og redskaber til at håndtere finansielle kriser. Den samme fleksibilitet skaber risiko. Et lille antal institutioner kan ændre udbuddet af og prisen på penge, begrænse adgangen eller træffe beslutninger, der reducerer købekraften.
Fiatpenge kræver flere lag af tillid. Brugerne stoler på, at banker fører nøjagtige registre, betalingstjenester behandler overførsler, centralbanker forvalter valutaen, og regeringer opretholder lovlige institutioner. Disse systemer kan fungere i lange perioder, men deres regler ligger ikke fast og kan være udsat for forsømmelse eller misbrug.
Når De indsætter kontanter i en bank, registrerer banken en forpligtelse over for Dem: Den skylder Dem saldoen på kontoen. Banken opbevarer normalt ikke hver enhed af hvert indskud som fysiske kontanter. I stedet har den likvide reserver—kontanter eller aktiver som den hurtigt kan bruge til betalinger—og bruger sin balance til at yde lån og foretage andre investeringer.
Når en forretningsbank godkender et lån, opretter den normalt et nyt indestående på låntagerens konto. Det øger mængden af bankernes indlånspenge. Når hovedstolen tilbagebetales, reduceres disse indlånspenge. Bankerne er begrænset af kapitalrelaterede regler, likviditetsmæssige behov, kreditrisiko, regulering, finansieringsomkostninger og efterspørgsel fra kreditværdige låntagere.
1Ansøg om lånetLåntageren beder banken om et lån.
2Godkend lånetBanken accepterer at låne pengene ud.
3Opret indskuddetBanken krediterer låntagerens konto med et nyt indskud.
4Brug eller overfør pengeneLåntageren bruger indskuddet til at betale andre.
5Tilbagebetal med renterLåntageren tilbagebetaler hovedstolen plus renter til banken.
Banker søger generelt at opnå overskud ved at tjene renter og gebyrer på lån og investeringer, samtidig med at de betaler deres drifts- og finansieringsomkostninger samt omkostninger til overholdelse af lovkrav og bærer tab, når låntagere ikke betaler tilbage. Disse aktiviteter og begrænsninger varierer fra bank til bank og fra jurisdiktion til jurisdiktion.
Bankvirksomhed med brøkreserver
Bankvirksomhed med brøkreserver beskriver bankvirksomhed, hvor bankerne kun holder en brøkdel af deres indlånsforpligtelser som umiddelbart tilgængelige reserver, samtidig med at de yder lån og besidder andre aktiver. Det krævede reserveniveau og andre begrænsninger varierer mellem lande og kan ændre sig over tid.
Dette skaber to væsentlige risici:
Likviditetsrisiko: En bank kan have langfristede udlån, som forventes tilbagebetalt, men alligevel mangle tilstrækkelige kontanter eller hurtigt anvendelige aktiver til at imødekomme mange hævninger i dag.
Solvensrisiko: Misligholdte lån eller fald i aktivernesværdi kan medføre, at bankens samlede aktiver er mindre værd end det, den skylder. I så fald kan banken ikke fuldt ud opfylde sine forpligtelser, selv hvis den har tid til at sælge aktiver.
Likviditetsrisiko
Mange indskydere står i kø for at hæve penge i dag
Bankens udlån kan stadig blive tilbagebetalt senere
Ikke nok kontanter eller aktiver, der hurtigt kan omsættes til kontanter, lige nu
Problemet
Timing: der mangler kontanter i dag
Solvensrisiko
Låntagere holder op med at betale af på deres boliglån
Misligholdte lån mister deres værdi for banken
De samlede aktiver er mindre værd end bankens gæld
Problemet
Værdi: tid til at sælge hjælper ikke
Et bankstormløb opstår, når mange indskydere forsøger at hæve deres penge eller indeståender på samme tid, fordi de frygter, at banken kan gå konkurs. Indskydergaranti og centralbankers udlån kan mindske panik, men betingelserne for at være dækket af garantien og dækningsgrænserne varierer fra jurisdiktion til jurisdiktion. Disse beskyttelsesmekanismer afhænger af institutioner og regler, og de kan flytte visse tab eller risici fra en enkelt bank til det bredere system.
Regulering og tilsyn kan mindske risikoen, men de kan ikke forhindre alle tilfælde af svindel, dårlig ledelse, politisk misbrug eller simple fejl. Disse svigt er mulige hændelser, som bør vurderes, ikke noget, der forekommer i ethvert banksystem.
Den centrale pointe er ikke, at enhver bank er på randen af konkurs. Den er, at et bankindestående er bankens løfte om at betale Dem. Det er ikke det samme som at besidde selve det aktiv, der bruges til afvikling, direkte.
Folk bruger udtrykket “inflation” på mere end én måde. I denne vejledning betyder prisinflation en vedvarende stigning i det generelle prisniveau for varer og tjenesteydelser. Hvis Deres indkomst og opsparing ikke stiger lige så hurtigt som priserne, kan De købe mindre for Deres penge.
Købekraft
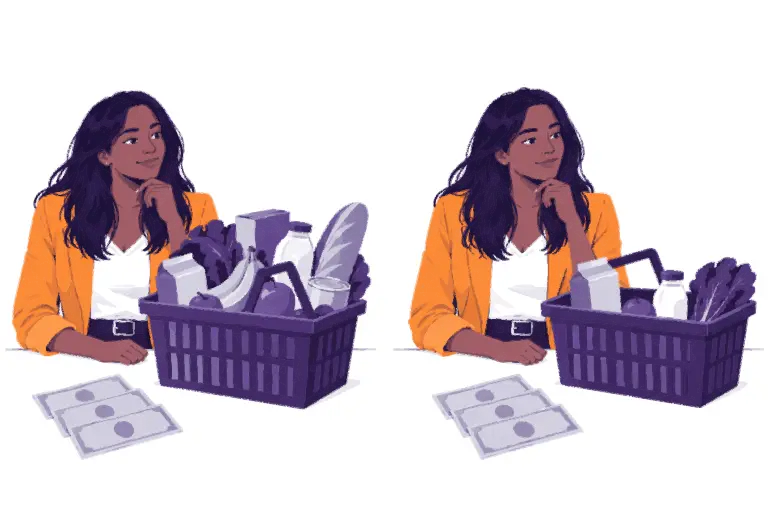
Købekraft er den mængde varer og tjenesteydelser, som en pengeenhed kan købe. Hvis prisen på en kurv af basale varer stiger fra 100 enheder af en valuta til 110, kan de samme 100 enheder ikke længere købe hele kurven. Deres købekraft i forhold til den kurv er faldet.
Før
De har 100 enheder.
Varekurven koster 100.
De kan købe hele varekurven.
Prisniveau
Lavere
Købekraft
Højere
Efter prisstigninger
De har stadig 100 enheder.
Den samme varekurv koster 110.
De kan ikke længere købe det hele.
Prisniveau
Højere
Købekraft
Lavere
Nogle bruger “inflation” i betydningen monetær ekspansion: en udvidelse af penge- og kreditmængden. Denne udvidelse kan bidrage til prisinflation sammen med forsyningsforstyrrelser, ændringer i efterspørgslen, valutaens svækkelse, skatter, regulering og ændringer i produktionsomkostningerne. Årsagerne og virkningerne er ofte genstand for debat. Undgå forklaringer, der tilskriver enhver ændring i prisen én enkelt faktor.
Inflation påvirker ikke alle lige meget. En person, der hovedsageligt har kontanter, kan miste købekraft. En person, der ejer et aktiv, som stiger i pris, kan være delvist beskyttet. Låntagere kan tilbagebetale fast gæld med penge, der kan købe mindre, mens långivere kan modtage mindre reel værdi end forventet. Lønninger og priser tilpasser sig også med forskellig hastighed. Disse senere, indirekte virkninger kaldes undertiden sekundære virkninger.
Raten for inflation er et gennemsnit. Deres personlige oplevelse kan være anderledes, fordi Deres forbrug ikke er identisk med den varekurv, der måles på. Udgifter til mad, bolig, transport, uddannelse og sundhed kan ændre sig i forskelligt tempo.
Vælg en almindelig vare i Deres lokalområde. Notér dens pris i dag. Spørg, hvad den kostede for flere år siden, og kontrollér derefter om muligt oplysningerne i en pålidelig kilde. Ændrede indkomsten sig i samme takt? Hvilke andre faktorer kan forklare ændringen?
Sammenlign derefter Deres vare med et officielt inflationsmål. Hvilke varer og tjenester indgår i dette måls inflationskurv? Har kurven eller metoden ændret sig over tid, og forklarer kilden hvorfor? En ændring er ikke automatisk manipulation, men den kan påvirke sammenligninger og bør dokumenteres på en gennemsigtig måde.
1.10Hvorfor er den amerikanske dollar en global reservevaluta?
En reserve valuta er en valuta, som centralbanker og regeringer besidder og bruger til internationale betalinger. Før Første Verdenskrig spillede det britiske pund den mest fremtrædende rolle som reservevaluta. Krigen svækkede europæiske valutaer og finanscentre, mens USA leverede varer og ophobede guld. Det øgede den internationale brug af dollaren.
Efter Anden Verdenskrig havde USA en stor økonomi og en stor del af sin finansielle kapacitet intakt. I 1944 fastlagde Bretton Woods-aftalen derefter et efterkrigssystem, hvor mange valutaer var knyttet til dollaren, og dollaren officielt var knyttet til guld, hvilket placerede dollaren i centrum for internationale betalinger.
I 1971 satte præsident Nixon en stopper for udenlandske regeringers og centralbankers officielle veksling af dollars til guld, foretaget af udenlandske regeringer og centralbanker. Dermed ophørte dollarens officielle guldbaseredekonvertibilitet, og det satte en stopper for Bretton Woods-systemet. Dollaren var dog fortsat meget udbredt på grund af dens etablerede rolle inden for handel og finans, den amerikanske økonomis størrelse og dybden på de amerikanske finansmarkeder. Den er stadig den førende reservevaluta i dag, selv om centralbanker også besidder andre valutaer, og dens andel kan ændre sig over tid.
1.11Alternative måder at spare op og bevare værdi på
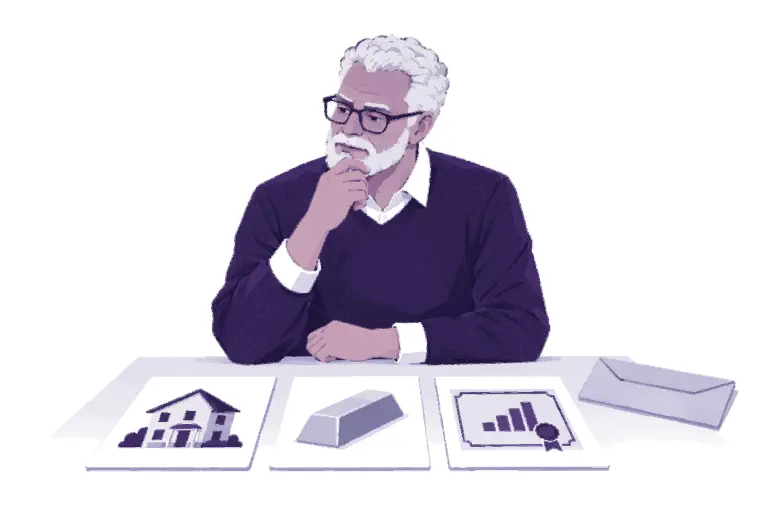
Folk søger ofte alternativer til at holde kontanter, når de tror, at de vil miste købekraft. Almindelige valg omfatter ædelmetaller, fast ejendom og aktier. Ædelmetaller har også fungeret som penge mange steder og i mange perioder. Hver mulighed har fordele og risici.
Alternativ
Hvorfor folk kan vælge det
Vigtige afvejninger
Ædelmetaller
Lang historie, fysisk besiddelse, begrænset udbud
Opbevaring, ægthedskontrol, transport, sikkerhed og vanskeligheder med små betalinger
Fast ejendom
Nyttigt fysisk aktiv, mulighed for lejeindtægter, begrænset antal attraktive beliggenheder
Høj anskaffelsespris, vedligeholdelse, skatter, afhængighed af lovgivning og lav flytbarhed
Aktier
Ejerskab i produktive virksomheder, mulighed for indtægter og vækst
Virksomhedsrisiko, markedsudsving, opbevaring gennem institutioner og behov for finansiel viden
Et aktiv er noget, en person kan eje eller have krav på, som kan have værdi; det opfylder ikke automatisk alle penges funktioner. En bolig kan bevare værdi, men er ikke praktisk at bruge til at købe mad. En aktie kan være let at sælge i ét land, men utilgængelig for en person uden et værdipapirdepot. Guld har fungeret som penge gennem lange perioder af historien, men kan være vanskeligt at ægthedsbestemme eller opdele ved en mindre handel.
Folk kan også vælge udenlandsk valuta, statslige obligationer, private virksomheder, jord, værktøj, uddannelse eller andre aktiver. Ethvert valg indebærer alternativomkostninger og risiko. Der findes intet aktiv, der garanterer købekraft i enhver periode og situation.
Bemærk: Den skattemæssige behandling kan også påvirke disse beslutninger. Regler for indkomst, gevinster, ejendom og transaktioner kan ændre omkostningerne eller fordelene ved at besidde, sælge eller bruge et aktiv. Skatteregler varierer mellem jurisdiktioner og kan ændre sig over tid; dette kursus yder ikke skatterådgivning.
Bitcoin opstod som endnu et foreslået alternativ: et knapt digitalt aktiv, der kan besiddes og overføres uden en central udsteder. For at vurdere denne påstand må vi undersøge, hvorfor Bitcoin blev skabt, og hvordan dets regler fungerer.
En digital centralbankvaluta, eller CBDC, er en digital form for fiatpenge udstedt som en forpligtelse for en centralbank: det er et tilgodehavende, som centralbanken skylder indehaveren. Den adskiller sig fra fysiske kontanter og fra et almindeligt indskud i en forretningsbank, selv om brugeroplevelsen kan ligne.
CBDC-udformninger varierer. Nogle er primært beregnet til finansielle institutioner; andre foreslås til brug for offentligheden. Spørg først, hvem udstederen er: med en CBDC, vil centralbanken fortsat være udstederen og kan stadig føre pengepolitik. En CBDC skaber derfor ikke en fast pengemængde og fjerner heller ikke central kontrol; den ændrer blot teknologien og distributionen af fiatpenge.
Spørg dernæst, hvad udformningen tillader. Afhængigt af reglerne kan en CBDC muliggøre hurtigere afvikling, bredere adgang eller nye betalingsfunktioner. Den kan også give institutioner større mulighed for at overvåge transaktioner, anvende regler, begrænse brugen eller knytte identitet direkte til betalinger. Dette er centraliseret kontrol: en institution fastsætter eller ændrer de relevante regler, frem for at almindelige brugere gør det uafhængigt.
Spørgsmål
Kontanter
Bankindskud
CBDC til borgere og virksomheder
Bitcoin
Hvem udsteder det
Centralbanken
En forretningsbank
Centralbanken
Ingen udsteder
Form
Sedler og mønter
Digital saldo
Digital
Digital
Hvem kan bruge det
Den, der har det
Godkendte kunder
Afhænger af udformningen
Alle
Hvem kan se betalingerne
Betaler og betalingsmodtager
Banken
Afhænger af udformningen
Alle, uden navne
Regler for pengemængden
Centralbanken
Bankerne og centralbanken
Centralbanken
Grænse på 21 millioner
Kontrollér det selv
Kontrollér sedlen
Stol på banken
Afhænger af udformningen
Kør en node
Digital betyder ikke automatisk decentraliseret, knap, privat eller åben for uafhængig verifikation. En CBDC kan bruge digital teknologi, men den er stadig fiatpenge hvis dens udsteder, regler for pengemængden, adgangsregler og betalingstilladelser fortsat styres centralt.
Stop op og overvej de penge, De bruger: hvad gør dem nyttige i dagligdagen, og hvilke af deres regler afhænger af institutioner, De må have tillid til? Byttehandel er vanskelig, fordi det er ineffektivt at få behov til at passe sammen. Fiatpenge gør udveksling lettere, men deres skiftende udbud, institutionelle kontrol, begrænsede adgang og faldende købekraft kan skabe alvorlige problemer for mennesker, der er afhængige af dem. Folk kan være uenige om, hvor alvorligt hvert problem er, eller hvordan det skal håndteres. Derfor søger nogle mennesker efter monetære alternativer med andre afvejninger omkring udbud, kontrol, adgang og tillid.
Vigtigste pointer
Penge hjælper mennesker med at foretage udvekslinger, sammenligne priser, registrere værdi, og flytte værdi over tid.
Byttehandel er vanskelig i stor skala, fordi begge parter skal ønske det, den anden tilbyder, på samme tid og i passende mængder.
Penge har udviklet sig på forskellige måder i forskellige samfund, ofte med større bekvemmelighed til følge, men samtidig med nye afvejninger vedrørende tillid, kontrol og adgang.
Fiatpenge kan understøtte bekvemme betalinger og fleksibel kredit, men deres udbud og regler afhænger af institutioner.
Nogle mennesker søger alternativer som ædelmetaller, når de ønsker andre afvejninger vedrørende købekraft, udbud eller kontrol; ethvert alternativ har begrænsninger og risici.
Et øjeblik til eftertanke
Hvilket spørgsmål stiller De nu om penge, som De ikke stillede før?
Det næste modul undersøger Bitcoins forsøg på at skabe et andet sæt monetære regler.