Penger påvirker hverdagens valg om mat, transport, arbeid, sparing og det å hjelpe mennesker vi bryr oss om. Diskuter disse spørsmålene med gruppen Deres.
Hvorfor trenger folk penger?
Hva gjør noe til penger?
Hvem kan skape eller kontrollere pengene De bruker?
Kan De kjøpe like mye for pengene Deres i dag som før?
Når De diskuterer disse spørsmålene, legg merke til forskjellen mellom et faktum og en mening. «Denne seddelen godtas som betaling av skatt» er et faktum som kan kontrolleres. «Dette er den beste formen for penger» er en mening eller konklusjon som krever kriterier og belegg.
1.2Hvorfor penger finnes
Folk har ulike ferdigheter, ressurser, behov og planer. Bytte gjør det mulig for dem å spesialisere seg: en bonde kan dyrke mat, en bygningsarbeider kan bygge boliger, og en sykepleier kan gi omsorg. For at denne spesialiseringen skal fungere i stor skala, trenger hver enkelt en praktisk måte å bytte verdien av sitt eget arbeid mot andres arbeid.
Direkte bytte er ofte vanskelig. Personen som har det De trenger, ønsker kanskje ikke det De tilbyr. Penger løser dette koordineringsproblemet.
Penger
Penger er en eiendel som folk aksepterer fordi de forventer at andre vil akseptere den senere. Penger hjelper fremmede med å koordinere bytte, registrere priser og gjeld, og flytte verdi på tvers av tid og avstand.
Penger hjelper fremmede med å samarbeide på tvers av tid og avstand, og i stor skala. For eksempel kan en arbeidstaker tjene penger i dag og bruke dem neste år på en sykkel laget i et annet land, og dermed betale for arbeidet til mange mennesker vedkommende aldri har møtt. Penger gir også en felles måte å registrere priser, gjeld, inntekter, kostnader og oppsparte midler på.
Penger er ikke maten, boligen, tiden eller ferdighetene som folk verdsetter. Penger er et verktøy for å måle og utveksle krav på disse tingene. Nytten av penger avhenger av tillit, regler, sosial aksept og pengenes monetære egenskaper.
Kontrollspørsmål: Hvorfor oppsto penger? Forklar bytte- eller koordineringsproblemet som penger hjelper folk med å løse.
1.3Pengenes funksjoner og egenskaper
Penger har vanligvis tre hovedfunksjoner.
Byttemiddel: Folk godtar dem som betaling for varer og tjenester. Dette reduserer behovet for direkte byttehandel.
Regneenhet:Priser uttrykkes i en felles enhet. Dette gjør det mulig å sammenligne kostnadene ved ulike varer og føre regnskap.
Verdilager:Verdi kan flyttes fra nåtiden til fremtiden. Alle former for penger innebærer risiko for svekket kjøpekraft, men folk sammenligner hvor godt ulike former bevarer den i en valgt periode og situasjon.
En gjenstand kan fylle én funksjon bedre enn en annen. I mange av dagens pengesystemer er en nasjonal valuta allment akseptert for daglige betalinger, mens folk kan velge en annen eiendel til langsiktig sparing.
Penger som fungerer godt, har også gjerne flere egenskaper:
Holdbarhet
Kan det forbli brukbart over tid?
Portabilitet
Kan folk enkelt flytte eller overføre det?
Delbarhet
Kan det representere både små og store beløp?
Fungibilitet
Er like enheter normalt innbyrdes utskiftbare?
Nyttige penger
Knapphet
Kan mengden øke raskt, og hvem kan endre den?
Aksept
Vil andre ta imot det som betaling?
Verifiserbarhet
Kan folk kontrollere at det er ekte, og enkelt identifisere likeverdige enheter?
Ingen form for penger oppnår full skår på alle egenskaper.
Folk sammenligner også penger ut fra deres soliditet: om det er vanskelig å øke pengemengden, og om egenskapene legger til rette for pålitelig bruk over tid. «Solide penger» er en vurdering, ikke en faktabetegnelse. For å bruke begrepet godt bør De angi kriteriene og sammenligne ulike former for penger etter de samme standardene.
Funksjoner
Byttemiddel, regneenhet, verdioppbevaringsmiddel.
Egenskaper
Holdbart, transportabelt, delbart, ombyttbart, begrenset i mengde, akseptert, verifiserbart.
Gull er holdbart og finnes i begrensede mengder, men er vanskelig å dele opp og transportere ved små betalinger. Papirpenger er lette å ta med seg og aksepteres lokalt, men de kan bli skadet, og mengden kan øke. Hvilken sammenligning som er best, avhenger av formålet, stedet og tidspunktet.
Tenk kritisk: Nevn en gang De valgte én type penger eller eiendel fremfor en annen. Hva var formålet? Sammenlign egenskapene til alternativene De kunne ha brukt. Hvilke egenskaper var viktigst for Dem, og hvorfor?
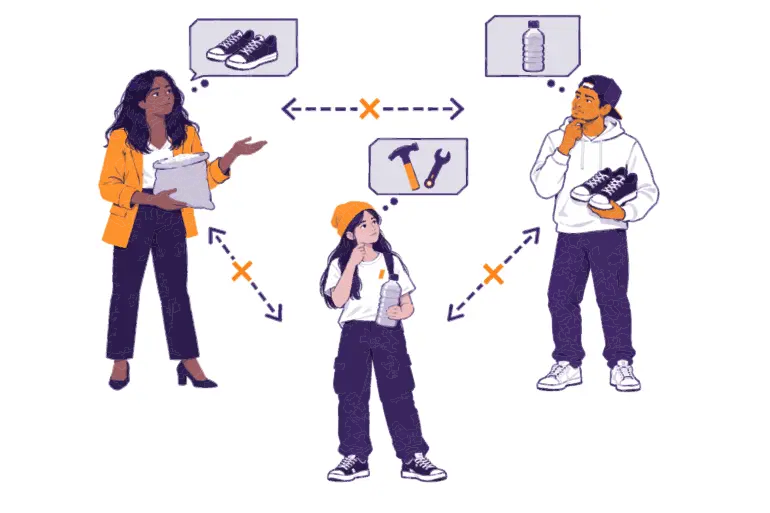
Byttehandel er direkte utveksling av en vare eller tjeneste mot en annen. Det kan fungere godt i en liten byttehandel, men blir vanskelig når mange personer og produkter er involvert.
Forestill Dem at Amina har ris og ønsker seg sko. Luis har sko, men ønsker seg matolje, ikke ris. Mei har matolje og ønsker å få utført reparasjonsarbeid. Amina kan trenge flere bytter før hun får tak i skoene. Hvert bytte tar tid og krever enighet om verdi.
Amina
Har: ris
Ønsker: sko
Med Luis
Luis vil ikke ha ris.
Luis
Har: sko
Ønsker: olje
Med Mei
Mei vil ikke ha sko.
Mei
Har: olje
Ønsker: reparasjoner
Med Amina
Amina kan ikke utføre reparasjoner.
For at byttehandel skal fungere direkte, må hver person ønske det den andre tilbyr, på samme tid og i passende mengder. Økonomer kaller dette dobbelt sammenfall av behov.
noen varer kan ikke deles uten å ødelegge deres verdi
noen varer blir bedervet før de kan byttes
det finnes ingen felles enhet for å sammenligne priser
det kan være vanskelig å spare store mengder
utsatt betaling og regnskapsføring blir komplisert
Et allment akseptert betalingsmiddel skiller salg fra kjøp. Amina kan selge ris til én person for penger og senere bruke disse pengene til å kjøpe sko fra en annen.
1Først selger hun
Amina selger risen sin til én person for penger
2Senere kjøper hun
Hun bruker disse pengene til å kjøpe sko fra noen andre
Ressursene er begrensede, mens menneskelige ønsker ikke er det.
Knapphet
Knapphet betyr at det å velge én bruk av en ressurs utelukker en annen bruk. Tid, land, energi, god helse, verktøy og solide penger er alle knappe ressurser.
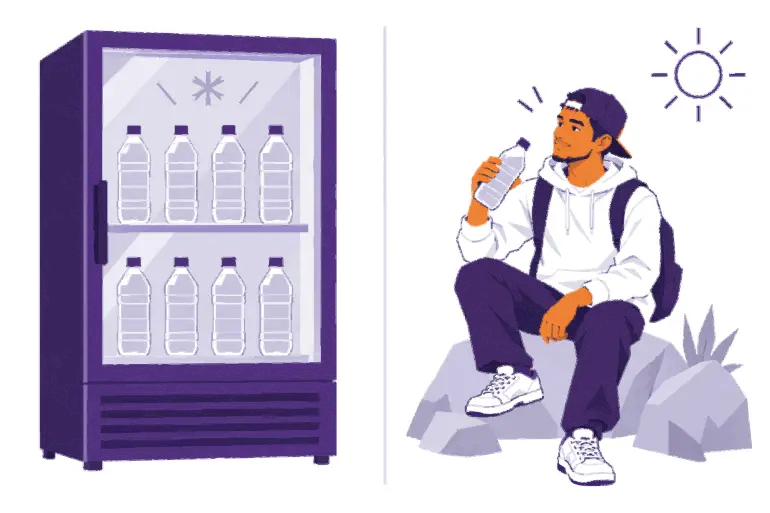
Den verdien en vare har, ligger ikke i selve gjenstanden. Folk verdsetter varer ut fra sine behov, preferanser, opplysninger og omstendigheter. Dette kalles noen ganger subjektiv verdi. Rent vann kan være billig i nærheten av en trygg offentlig vannkilde og svært verdifullt når det er vannmangel.
Nær en trygg vannkilde
En flaske vann står i et kjøleskap i en butikk.
Rent vann er lett å finne i nærheten.
Behov
Lite
Pris
Lavere
Ved vannmangel
Den samme flasken står i en varm ørken.
Vann er vanskelig å finne, og behovet er stort.
Behov
Akutt
Pris
Høyere
Bytte skjer når begge parter foretrekker det de mottar fremfor det de gir fra seg. De trenger ikke å være enige om at de to gjenstandene har samme personlige verdi. De trenger bare å bli enige om vilkårene.
Tre begreper bidrar til å forklare hverdagens valg:
Alternativkostnad er det beste alternativet De gir avkall på når De tar et valg. Penger brukt på transport kan ikke også brukes på mat.
Tidspreferanse beskriver hvor sterkt en person foretrekker verdi nå fremfor senere. Presserende behov kan skape en sterk preferanse for nåtiden. Å spare til et fremtidig mål viser større vilje til å vente.
Avveining betyr å oppnå én fordel samtidig som man godtar en kostnad eller gir avkall på en annen fordel.
En kunde med begrenset med penger vurderer alternativene
Mat
Spis godt i dag.
Transport
Kom Dem på jobb.
Spar
Behold pengene til senere.
Hvert valg innebærer å gi avkall på de andre: alternativkostnaden
Knapphet alene garanterer ikke verdi. En gjenstand kan være sjelden uten at det finnes etterspørsel etter den. En nyttig monetær eiendel kombinerer et begrenset tilbud med egenskaper og etterspørsel som gjør folk villige til å beholde eller bytte den.
1.6Pengehistorie for nybegynnere: fra byttehandel til digitale penger
Penger utviklet seg ikke i én og samme rekkefølge overalt. Ulike samfunn brukte ulike varer, opptegnelser og institusjoner. Likevel finnes det et overordnet mønster som bidrar til å forklare moderne penger.
«Penger … er på ingen måte resultatet av en avtale … men er et utilsiktet produkt av historisk utvikling.» Carl Menger, «Om pengenes opprinnelse» (1892)
Direkte bytte og lokale opptegnelser: Folk brukte byttehandel, gaver, forpliktelser og nedskrevet eller muntlig overlevert gjeld. Disse systemene var i stor grad avhengige av lokale relasjoner.
Varepenger: Samfunn valgte varer som mange verdsatte, og som var lettere å omsette. Salt, perler, skjell, husdyr, kobber, sølv og gull har fungert som penger på ulike steder. En vare har en bruksverdi eller verdi utover en utsteders løfte.
Standardiserte mynter: Myndighetene målte opp metall og preget det til standardiserte enheter. Mynter gjorde det lettere å gjenkjenne penger og føre regnskap. Myndighetene kunne også redusere innholdet av edelmetall i disse myntene og samtidig beholde den samme pålydende verdien. Dette kalles myntforringelse.
Representative papirpenger: Det var vanskelig å transportere og beskytte metall. Depoter og banker utstedte fordringer på papir som kunne innløses i en angitt mengde metall. Papiret var lettere å flytte, men brukerne måtte stole på at utstederen oppbevarte nok metall og innfridde krav om innløsning. Under ulike varianter av en gullstandard var en valutas enhet juridisk knyttet til en angitt mengde gull. Reglene varierte fra sted til sted og fra periode til periode, og myndigheter eller banker innstilte eller avviklet noen ganger konvertibiliteten.
Bank- og statspenger: Bankene utstedte flere fordringer og ga mer kreditt. Myndighetene opprettet sentralbanker og nasjonale valutasystemer. Penger ble i økende grad basert på institusjonelle registreringer og løfter fremfor at befolkningen eide en råvare direkte. I mange land kunne nasjonal valuta etter hvert ikke lenger innløses i en fysisk eiendel som gull. Dette skillet mellom penger og råvaredekning er et definerende kjennetegn ved dagens fiatpenger (se nedenfor).
Digitale penger: Mye av dagens penger flyttes som digitale registreringer gjennom banker og betalingstjenester. Et kort eller en telefon sender en instruksjon; det inneholder ikke penger i seg selv. Vanligvis endrer instruksjonen et bankinnskudd, det vil si bankens registrerte forpliktelse – eller fordring – til å betale kontohaveren et beløp i den nasjonale valutaen.
Denne historien viser gjentatte avveininger. Det ble enklere å bruke penger, men brukerne ble ofte mer avhengige av pengepolitikk, utstedere, banker og betalingsformidlende mellomledd.
Fiatpenger er valuta utstedt med hjemmel i statlig myndighet, vanligvis gjennom en sentralbank, som ikke kan innløses i en fast mengde av en råvare som gull. Myndigheter støtter – og i noen sammenhenger pålegger – bruken av denne valutaen ved å kreve at skatter betales med den, og ved å fastsette regler om tvungent betalingsmiddel. De nøyaktige reglene for å ta imot betalinger og gjøre opp gjeld varierer mellom jurisdiksjoner.
Fiatpenger fungerer fordi mennesker, bedrifter, banker og myndigheter aksepterer dem. Alle penger kan utvikle nettverkseffekter: folk bruker dem fordi andre bruker dem, og priser oppgis i dem. For fiatpenger kan skatteplikter, regler om tvungent betalingsmiddel og institusjonelle betalingssystemer forsterke dette nettverket.
Fiatsystemet har flere hovedaktører:
Sentralbank
Styrer pengepolitikken og legger til rette for betalingsoppgjør.
Forretningsbank
Skylder kundene innskuddene deres; et innskudd er en forpliktelse for banken.
Betalingstjenester
Formidler betalingsinstrukser som endrer bankinnskudd.
Staten
Krever inn skatter og bruker penger i henhold til egne lover.
Innbyggere og bedrifter
Har innskudd, betaler, mottar betalinger og betaler skatt.
Varierer fra land til land
De konkrete institusjonene og reglene varierer fra sted til sted.
Velg én vanlig betaling i Deres lokalsamfunn, for eksempel kjøp av transport, mat eller påfyll til mobiltelefonen; mottak av lønn; eller betaling av en regning. Bruk et realistisk, oppdiktet scenario hvis De foretrekker det. Forklar med tre eller fire setninger:
hva det betales for, og hvilken valuta som brukes som regneenhet;
hvorfor selgeren eller mottakeren er villig til å akseptere denne valutaen; og
hvilke institusjoner, registre eller regler folk støtter seg på for å gjennomføre betalingen.
Avslutt med å nevne én måte betalingen ville blitt vanskeligere på dersom denne felles aksepten eller tilliten brøt sammen.
Fiatsystemer kan tilby praktiske betalinger, fleksibel kreditt og verktøy for å håndtere finanskriser. Den samme fleksibiliteten skaper risiko. Et lite antall institusjoner kan endre pengemengden og kostnaden ved å låne penger, begrense tilgangen eller ta beslutninger som reduserer kjøpekraften.
Fiatpenger krever flere lag av tillit. Brukerne stoler på at banker fører nøyaktige registre, at betalingstjenester behandler overføringer, at sentralbanker forvalter valutaen, og at myndigheter opprettholder lovlige institusjoner. Disse systemene kan fungere i lange perioder, men reglene deres ligger ikke fast og kan være utsatt for forsømmelse eller misbruk.
Når De setter inn kontanter i en bank, bokfører banken en gjeldsforpliktelse overfor Dem: Den skylder Dem beløpet som står på kontoen. Banken oppbevarer normalt ikke hver enhet av hvert innskudd som fysiske kontanter. I stedet holder den likvide reserver—kontanter eller eiendeler som den raskt kan bruke til betalinger—og bruker balansen sin til å yte lån og foreta andre investeringer.
3Opprett innskuddetBanken godskriver låntakerens konto med et nytt innskudd.
4Bruk eller overførLåntakeren bruker innskuddet til å betale andre.
5Betal tilbake med renterLåntakeren betaler tilbake hovedstolen pluss renter til banken.
Banker søker vanligvis fortjeneste ved å tjene renter og gebyrer på lån og investeringer, samtidig som de dekker driftskostnader, finansieringskostnader og kostnader knyttet til myndighetskrav og bærer tap når låntakere ikke betaler tilbake. Disse aktivitetene og begrensningene varierer mellom banker og jurisdiksjoner.
Bankvirksomhet med brøkdelsreserver
Bankvirksomhet med brøkdelsreserver beskriver bankvirksomhet der bankene bare holder en brøkdel av innskuddsforpliktelsene sine som umiddelbart tilgjengelige reserver, samtidig som de yter lån og holder andre eiendeler. Det påkrevde reservenivået og andre begrensninger varierer mellom land og kan endres over tid.
Dette skaper to viktige risikoer:
Likviditetsrisiko: En bank kan eie langsiktige lån som forventes å bli tilbakebetalt, men likevel mangle nok kontanter eller raskt anvendelige eiendeler til å håndtere mange uttak i dag.
Solvensrisiko: Misligholdte lån eller fallende eiendelsverdier kan føre til at bankens samlede eiendeler er verdt mindre enn det banken skylder. I så fall kan banken ikke fullt ut oppfylle forpliktelsene sine, selv om den har tid til å selge eiendeler.
Likviditetsrisiko
Mange innskytere står i kø for å ta ut penger i dag
Bankens lån kan fortsatt bli tilbakebetalt senere
Ikke nok kontanter eller raskt realiserbare eiendeler nå
Problemet
Tidspunkt: det er for lite kontanter i dag
Solvensrisiko
Låntakere slutter å betale på boliglånene sine
Misligholdte lån mister sin verdi for banken
De samlede eiendelene er verdt mindre enn det banken skylder
Problemet
Verdi: tid til å selge hjelper ikke
Et bankstormløp oppstår når mange innskytere prøver å ta ut pengene sine eller kontosaldoene sine samtidig fordi de frykter at banken kan gå over ende. Innskuddsgaranti og sentralbankens utlån kan dempe panikk, men hvilke innskudd som omfattes av garantien, og dekningsgrensene varierer mellom jurisdiksjoner. Disse beskyttelsesordningene avhenger av institusjoner og regler, og de kan flytte noen tap eller risikoer fra en enkelt bank til det øvrige systemet.
Regulering og tilsyn kan redusere risiko, men kan ikke forhindre alle tilfeller av svindel, dårlig ledelse, politisk misbruk eller enkle feil. Slike svikt er muligheter som må vurderes, ikke noe som forekommer i alle banksystemer.
Den viktigste lærdommen er ikke at enhver bank er i ferd med å gå over ende. Den er at en kontosaldo er bankens løfte om å betale Dem. Det er ikke det samme som å eie selve oppgjørseiendelen direkte.
Folk bruker begrepet «inflasjon» på mer enn én måte. I denne veiledningen betyr prisinflasjon en vedvarende økning i det generelle prisnivået for varer og tjenester. Hvis Deres inntekt og sparepenger ikke øker like raskt som prisene, får De kjøpt mindre for pengene.
Kjøpekraft
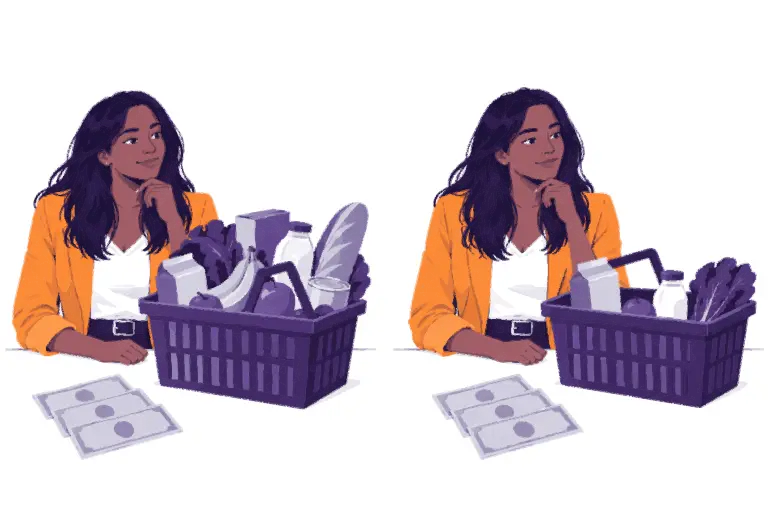
Kjøpekraft er mengden varer og tjenester én pengeenhet kan kjøpe. Hvis prisen på en kurv med grunnleggende varer stiger fra 100 enheter av en valuta til 110, kan de samme 100 enhetene ikke lenger kjøpe hele kurven. Deres kjøpekraft i forhold til denne kurven har falt.
Før
De har 100 enheter.
Varekurven koster 100.
De kan kjøpe hele varekurven.
Prisnivå
Lavere
Kjøpekraft
Høyere
Etter prisøkningen
De har fortsatt 100 enheter.
Den samme varekurven koster 110.
De kan ikke lenger kjøpe hele varekurven.
Prisnivå
Høyere
Kjøpekraft
Lavere
Noen bruker «inflasjon» i betydningen monetær ekspansjon: en utvidelse av penge- og kredittmengden. Denne utvidelsen kan bidra til prisinflasjon, sammen med forsyningsforstyrrelser, endringer i etterspørselen, valutaens svekkelse, skatter, regulering og endringer i produksjonskostnader. Årsakene og virkningene blir ofte diskutert. Unngå forklaringer som tilskriver hver prisendring én enkelt faktor.
Inflasjon påvirker ikke alle likt. En person som hovedsakelig har kontanter, kan miste kjøpekraft. En person som eier en eiendel som stiger i pris kan være delvis beskyttet. Låntakere kan tilbakebetale faste gjeldsbeløp med penger som kjøper mindre, mens långivere kan få tilbake mindre reell verdi enn forventet. Lønninger og priser tilpasser seg også i ulikt tempo. Disse senere, indirekte virkningene kalles noen ganger sekundære effekter.
Raten for inflasjon er et gjennomsnitt. Deres personlige erfaring kan være annerledes fordi Deres forbruk ikke er identisk med varekurven som måles. Kostnader til mat, bolig, transport, utdanning og helse kan endre seg i ulik takt.
Velg en vanlig vare i Deres lokalsamfunn. Noter varens pris i dag. Spør hva den kostet for flere år siden, og kontroller deretter opplysningen mot en pålitelig kilde hvis mulig. Endret inntekten seg i samme takt? Hvilke andre faktorer kan forklare endringen?
Sammenlign deretter varen med et offisielt mål på inflasjon. Hvilke varer og tjenester inngår i dette målets inflasjonskurv? Har kurven eller metoden endret seg over tid, og forklarer kilden hvorfor? En endring er ikke automatisk manipulasjon, men den kan påvirke sammenligninger og bør dokumenteres på en åpen og etterprøvbar måte.
1.10Hvorfor er den amerikanske dollaren en global reservevaluta?
En reservevaluta er en valuta som sentralbanker og myndigheter holder og bruker til internasjonale betalinger. Før første verdenskrig var det britiske pundet den valutaen som i størst grad fylte denne rollen. Krigen svekket europeiske valutaer og finanssentre, mens USA leverte varer og samlet opp gull. Dette økte den internasjonale bruken av dollaren.
Etter andre verdenskrig hadde USA en stor økonomi og mye av sin finansielle kapasitet intakt. I 1944 etablerte Bretton Woods-avtalen et etterkrigssystem der mange valutaer var knyttet til dollaren, og dollaren var offisielt knyttet til gull, noe som plasserte dollaren i sentrum for internasjonale betalinger.
I 1971 avviklet president Nixon den offisielle ordningen der dollar kunne veksles inn i gull av utenlandske myndigheter og sentralbanker. Dette avsluttet dollarens offisielle gullbasertekonvertibilitet og satte en stopper for Bretton Woods-systemet. Dollaren var likevel fortsatt mye brukt på grunn av sin etablerte rolle i handel og finans, størrelsen på USAs økonomi og dybden i USAs finansmarkeder. Den er fortsatt den ledende reservevalutaen i dag, selv om sentralbanker også holder andre valutaer, og dens andel kan endre seg over tid.
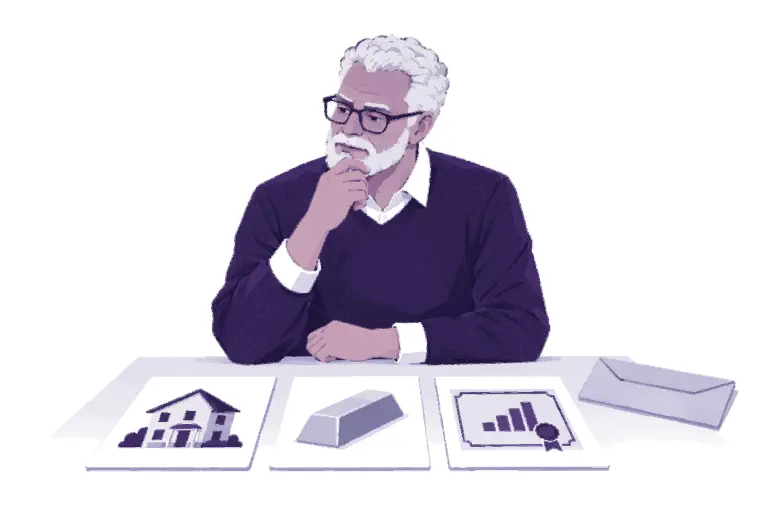
Folk søker ofte alternativer til å holde kontanter når de tror at kontantene vil miste kjøpekraft. Vanlige valg er edelmetaller, fast eiendom og aksjer. Edelmetaller har også fungert som penger mange steder og i mange tidsperioder. Hvert alternativ har fordeler og risikoer.
Alternativ
Hvorfor folk kan velge det
Viktige avveininger
Edelmetaller
Lang historie, fysisk besittelse, begrenset tilbud
Oppbevaring, verifisering, transport, sikkerhet og vanskeligheter med små betalinger
Fast eiendom
Nyttig fysisk eiendel, mulige leieinntekter, begrenset antall attraktive beliggenheter
Høy inngangskostnad, vedlikehold, skatter, avhengighet av rettssystemet og lav flyttbarhet
Aksjer
Eierskap i produktive bedrifter, mulige inntekter og vekst
Forretningsrisiko, markedssvingninger, oppbevaring gjennom institusjoner og behov for finansiell kunnskap
En eiendel er noe en person kan eie eller ha krav på, som kan ha verdi; den oppfyller ikke automatisk alle pengenes funksjoner. En bolig kan bevare verdi, men er ikke praktisk å bruke til å kjøpe mat. En aksje kan være lett å selge i ett land, men utilgjengelig for noen uten en konto hos en aksjemegler. Gull har fungert som penger gjennom lange perioder av historien, men kan være vanskelig å kontrollere ektheten av eller dele opp ved en liten handel.
Folk kan også velge utenlandsk valuta, statlige obligasjoner, private bedrifter, jord, verktøy, utdanning eller andre eiendeler. Hvert valg innebærer alternativkostnad og risiko. Det finnes ingen eiendel som garanterer kjøpekraft i alle perioder og situasjoner.
Merk: Skattemessig behandling kan også påvirke disse beslutningene. Regler for inntekt, gevinster, eiendom og transaksjoner kan endre kostnaden eller fordelen ved å holde, selge eller bruke en eiendel. Skatteregler varierer mellom jurisdiksjoner og kan endres over tid; dette kurset gir ikke skatterådgivning.
Bitcoin oppsto som et annet foreslått alternativ: en knapp digital eiendel som kan holdes og overføres uten en sentral utsteder. For å vurdere denne påstanden må vi undersøke hvorfor Bitcoin ble skapt, og hvordan reglene fungerer.
En digital sentralbankvaluta, eller CBDC, er en digital form for fiatpenger utstedt som en forpliktelse for en sentralbank: det er et krav som sentralbanken plikter å innfri overfor innehaveren. Den skiller seg fra fysiske kontanter og fra et vanlig innskudd i en forretningsbank, selv om brukeropplevelsen kan virke lik.
CBDC utformes på ulike måter. Noen er hovedsakelig beregnet på finansinstitusjoner; andre foreslås til bruk for allmennheten. Spør først hvem utstederen er: med en CBDC, er sentralbanken fortsatt utstederen og kan fortsatt føre pengepolitikk. En CBDC skaper derfor ikke en fast pengemengde og fjerner heller ikke sentral kontroll; den endrer bare teknologien og distribusjonen av fiatpenger.
Spør deretter hva utformingen tillater. Avhengig av reglene kan en CBDC muliggjøre raskere oppgjør, bredere tilgang eller nye betalingsfunksjoner. Den kan også gi institusjoner større mulighet til å overvåke transaksjoner, håndheve regler, begrense bruk eller knytte identitet direkte til betalinger. Dette er sentralisert kontroll: en institusjon fastsetter eller endrer de aktuelle reglene, i stedet for at vanlige brukere gjør det uavhengig.
Spørsmål
Kontanter
Bankinnskudd
CBDC for allmennheten
Bitcoin
Hvem utsteder det
Sentralbanken
Forretningsbanken
Sentralbanken
Ingen utsteder
Form
Sedler og mynter
Digital saldo
Digital
Digital
Hvem kan bruke det
Den som har det
Godkjente kunder
Avhenger av utformingen
Alle
Hvem ser betalingene
Betaler og mottaker
Banken
Avhenger av utformingen
Alle, uten navn
Regler for pengemengden
Sentralbanken
Bankene og sentralbanken
Sentralbanken
Grense på 21 millioner
Kontroller det selv
Kontroller seddelen
Stol på banken
Avhenger av utformingen
Kjør en node
Digitalt betyr ikke automatisk desentralisert, knapt, privat eller åpent for uavhengig verifisering. En CBDC kan bruke digital teknologi, men er fortsatt fiatpenger hvis dens utsteder, regler for pengemengde, tilgangsregler og betalingstillatelser fortsatt styres sentralt.
Stans opp og tenk over pengene De bruker: Hva gjør dem nyttige i hverdagen, og hvilke av reglene for dem avhenger av institusjoner De må ha tillit til? Byttehandel er vanskelig fordi det er ineffektivt å finne noen med samsvarende behov. Fiatpenger gjør handel enklere, men endringer i pengemengden, institusjonell kontroll, begrenset tilgang og fallende kjøpekraft kan skape alvorlige svakheter for dem som er avhengige av disse pengene. Folk kan være uenige om hvor alvorlig hver svakhet er, eller hvordan den bør håndteres. Derfor ser noen etter pengealternativer med andre avveininger knyttet til pengemengde, kontroll, tilgang og tillit.
Viktige læringspunkter
Penger hjelper folk med å handle, sammenligne priser, registrere verdi og flytte verdi over tid.
Byttehandel er vanskelig i stor skala fordi begge parter må ønske det den andre tilbyr, samtidig og i passende mengder.
Penger har utviklet seg på ulike måter i forskjellige samfunn, ofte slik at de blir mer praktiske å bruke, samtidig som det oppstår nye avveininger knyttet til tillit, kontroll og tilgang.
Fiatpenger kan legge til rette for enkle betalinger og fleksibel kreditt, men pengemengden og reglene avhenger av institusjoner.
Noen ser etter alternativer som edelmetaller når de ønsker andre avveininger knyttet til kjøpekraft, pengemengde eller kontroll; alle alternativer har begrensninger og risikoer.
Et øyeblikk til ettertanke
Hva er ett spørsmål De nå stiller om penger som De ikke stilte før?
Den neste modulen undersøker Bitcoins forsøk på å skape et annet sett med pengeregler.